Cắt giảm thuế tại ngưỡng lãi suất không: Bằng chứng thực nghiệm một thế kỷ tại Vương quốc Anh
1. Giới thiệu và tóm tắt nghiên cứu gốc
1.1. Bối cảnh lý thuyết và tranh luận về cắt giảm thuế tại ngưỡng ZLB
Hiệu lực của chính sách tài khóa khi lãi suất chính sách danh nghĩa chạm ngưỡng giới hạn dưới bằng không, gọi tắt là ZLB, là một trong những câu hỏi trung tâm nhất của kinh tế học vĩ mô kể từ sau Khủng hoảng Tài chính Toàn cầu năm 2008. Trong khuôn khổ các mô hình cân bằng tổng quát động ngẫu nhiên Keynes mới chuẩn mực như Christiano, Eichenbaum và Rebelo (2011) và Woodford (2011), việc tăng chi tiêu công trực tiếp tạo ra hiệu ứng khuếch đại mạnh vì ngân hàng trung ương không nâng lãi suất danh nghĩa để triệt tiêu đà tăng cầu, nhờ đó kỳ vọng lạm phát đi lên làm giảm lãi suất thực. Trái lại, khi phân tích các công cụ giảm thuế theo phía cung trong trạng thái bẫy thanh khoản, Eggertsson (2011) chỉ ra rằng cắt giảm thuế lao động hay thuế thu nhập doanh nghiệp có thể làm dịch chuyển đường tổng cung theo hướng giảm chi phí biên, gây áp lực giảm phát trong ngắn hạn; Vì lãi suất danh nghĩa bị kẹt ở mức sàn và không thể hạ thêm để bù trừ, lãi suất thực kỳ vọng có nguy cơ tăng vọt và đẩy tổng cầu đi xuống theo cơ chế thường gọi là nghịch lý lao động.
Tuy nhiên, lập luận thu hẹp này phụ thuộc chặt chẽ vào việc cắt giảm thuế chủ yếu tác động qua kênh cung ngắn hạn thay vì kích thích thu nhập khả dụng và cầu nội địa, cũng như việc khu vực công không để thâm hụt ngân sách hấp thụ áp lực điều chỉnh như phân tích về chính sách tài khóa phi truyền thống của Correia, Farhi, Nicolini và Teles (2013). Sự thiếu vắng các quan sát lịch sử đủ dài về các đợt cải cách thuế quy mô lớn diễn ra đúng lúc lãi suất điều hành neo ở mức cận không trong suốt giai đoạn hậu chiến trước năm 2008 khiến tranh luận này phần lớn dừng lại ở mô phỏng lý thuyết. Công trình của Cloyne, Dimsdale và Hürtgen (2025) trên Journal of Political Economy giải quyết nút thắt này bằng cách hợp nhất lịch sử văn bản ngân sách nước Anh suốt một trăm năm từ 1919 đến 2019 nhằm mang lại bằng chứng thực nghiệm trực tiếp đầu tiên về phản ứng của nền kinh tế trước cú sốc thuế tại ngưỡng ZLB.
1.2. Phạm vi lưu trữ công khai và phương châm tái lập đa nền tảng
Bộ dữ liệu sao chép công khai gắn với mã lưu trữ doi:10.7910/DVN/JVNAPS gồm 86 tệp tin với tổng dung lượng 651,690 byte, bao gồm 7 bảng tính Excel đầu vào, 35 kịch bản Stata, 36 tập lệnh MATLAB, 6 mô hình Dynare xử lý ràng buộc không thường xuyên cho cấu trúc Keynes mới, 1 tài liệu hướng dẫn và 1 tệp siêu dữ liệu. Chúng tôi giải nén toàn bộ chuỗi số liệu gốc từ các bảng tính chính thức để dựng lại bảng dữ liệu phẳng UTF-8 tự chứa gồm 403 quý lịch từ 1919Q2 đến 2019Q4 với 41 biến số kinh tế vĩ mô, hoàn toàn sử dụng dữ liệu thực đo gốc mà không dùng bất kỳ dữ liệu mô phỏng thay thế nào. Tiếp đó, mười hai phương trình dự báo cục bộ cốt lõi được lập trình lại độc lập và kiểm chứng chéo đồng thời trên ba môi trường thực thi là Stata 18 MP, R 4.3.1 và Python 3.13, kèm theo đối chiếu trực tiếp qua dịch vụ tính toán kinh tế lượng trực tuyến EcoData MCP và rà soát toàn diện các kịch bản gốc.
2. Dữ liệu và phương pháp kinh tế lượng
2.1. Dữ liệu lịch sử thế kỷ 1920–2019 và phân định chế độ lãi suất ZLB
Chuỗi dữ liệu thực nghiệm hợp nhất ba nguồn cốt lõi của Cloyne, Dimsdale và Hürtgen (2025) gồm chuỗi kinh tế vĩ mô lịch sử của Ngân hàng Trung ương Anh, hệ thống tài khoản công theo quý và bộ phân loại trần thuật các thay đổi chính sách thuế được quy đổi thành phần trăm GDP danh nghĩa hàng năm. Để tránh nhiễu loạn đặc thù của nền kinh tế thời chiến khi kiểm soát giá cả, phân bổ khẩu phần và chi tiêu quân sự chi phối hoàn toàn sản lượng, tác giả loại bỏ 28 quý thuộc Thế chiến II từ 1939Q1 đến 1945Q4 ra khỏi mẫu cơ sở, giữ lại 372 quý thời bình trong khung 1920Q1–2019Q4 làm tập phân tích chính. Tổng cộng có 211 quý ghi nhận biến động thuế ngoại sinh khác không, gồm 132 đợt cắt giảm thuế mang dấu dương sau chuẩn hóa dấu và 79 đợt tăng thuế mang dấu âm.
Tương tự phương pháp tách lọc cú sốc tùy ý theo văn bản ngân sách của Romer và Romer (2010) cho Hoa Kỳ và mở rộng hệ thống trần thuật Anh từ Cloyne (2013), mỗi điều chỉnh thuế trong các đạo luật tài chính được phân tách thành phần ngoại sinh phản ánh mục tiêu cấu trúc dài hạn hoặc củng cố ngân sách thừa kế, và phần nội sinh phản ứng trước chu kỳ kinh doanh đương kỳ. Một quý được xếp vào trạng thái thô của ngưỡng ZLB khi lãi suất chính sách nằm ở mức 2.00% trong giai đoạn 1932Q3–1951Q3 hoặc không vượt quá 0.50% trong giai đoạn 2009Q2–2018Q2. Để bảo đảm cú sốc thuế thực sự triển khai trong một chế độ tiền tệ ổn định thay vì ngay sát thời điểm chuyển đổi chế độ, chỉ báo chế độ cơ sở yêu cầu cả quý liền trước lẫn quý dẫn trước ba bước đều thuộc trạng thái ZLB, qua đó xác định được 78 quý ZLB với 44 cú sốc thuế ngoại sinh và 294 quý thuộc thời kỳ bình thường với 167 cú sốc thuế.
| Chỉ tiêu mô tả và thống kê kiểm định | Toàn mẫu thời bình | Chế độ ngưỡng ZLB | Thời kỳ bình thường | Kỷ nguyên 1932–1938 | Kỷ nguyên 1946–1951 | Kỷ nguyên 2009–2018 |
|---|---|---|---|---|---|---|
| Tổng số quý quan sát theo chế độ | 372 | 78 | 294 | 25 | 20 | 33 |
| Số quý có cú sốc thuế ngoại sinh khác không | 211 | 44 | 167 | 6 | 9 | 29 |
| Số đợt cắt giảm thuế so với tăng thuế | 132 / 79 | 21 / 23 | 111 / 56 | 4 / 2 | 8 / 1 | 9 / 20 |
| Lãi suất chính sách trung bình hàng năm | 5.5515% | 1.3504% | 6.6661% | 2.0000% | 2.0000% | 0.4646% |
| Tỷ lệ thất nghiệp trung bình trong giai đoạn | 6.1871% | 6.6892% | 6.0539% | 10.6409% | 1.7300% | 6.7010% |
| Thuế suất bình quân thực thu trên GDP | 30.8183% | 30.5485% | 30.8899% | 21.6661% | 34.5872% | 34.8299% |
| Quy mô cú sốc cắt giảm thuế trung bình | 0.0507% | 0.0438% | 0.0526% | 0.0211% | 0.1905% | -0.0280% |
| Kiểm định Granger VAR bốn độ trễ trên thuế ngoại sinh | Giá trị xác suất | Tương quan ngoại–nội sinh | Tăng trưởng GDP | Lãi suất chính sách | Thất nghiệp | |
| Kiểm định Granger VAR bốn độ trễ trên thuế nội sinh | Giá trị xác suất | Tương quan ngoại–nội sinh | Tăng trưởng GDP | Lãi suất chính sách | Thất nghiệp |
Ghi chú: Hai hàng cuối tái lập Bảng 1 gốc từ mô hình tự hồi quy véc-tơ bốn độ trễ trên 362 quý với năm biến vĩ mô trễ gồm tăng trưởng GDP thực, thay đổi lãi suất Ngân hàng Trung ương Anh, tỷ lệ thất nghiệp, lạm phát giá tiêu dùng và chi tiêu công thực tế; Cú sốc thuế ngoại sinh hoàn toàn không bị dự báo bởi các biến vĩ mô quá khứ với , trong khi chuỗi thuế nội sinh phản ứng mạnh với lãi suất và thất nghiệp ở mức .
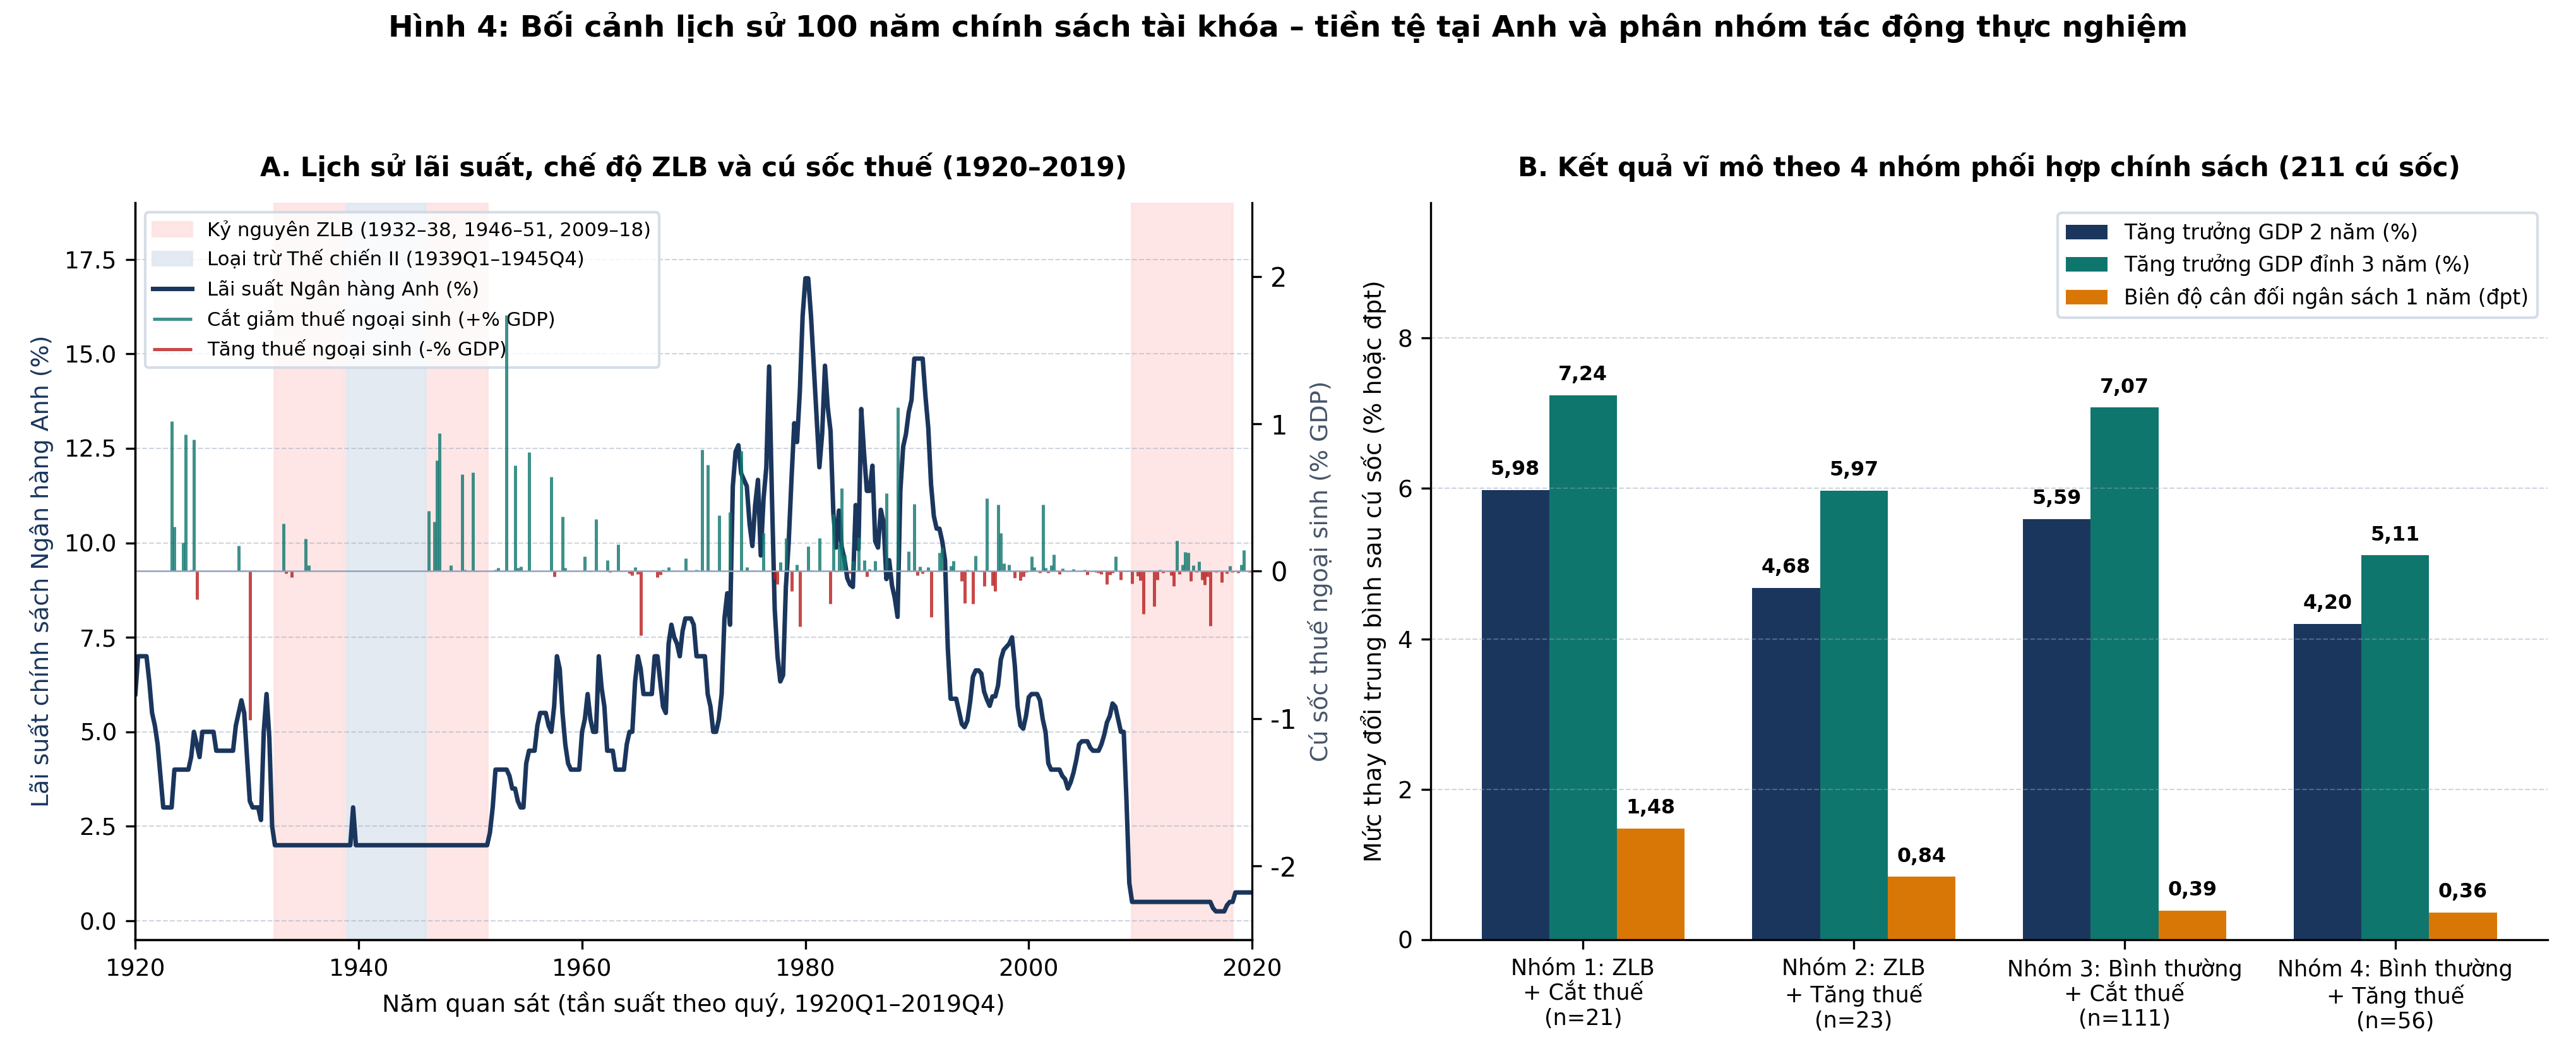
Như trực quan hóa tại Hình 1 Phần A, lãi suất chính sách của Ngân hàng Trung ương Anh biến động từ đỉnh 17% cuối thập niên 1970 xuống dưới 0.50% sau năm 2009, tạo ra ba dải màu hồng đại diện cho chế độ ZLB rất cân bằng về cả thời kỳ giảm phát giữa hai cuộc thế chiến, thời kỳ tái thiết sau năm 1946 và kỷ nguyên hậu khủng hoảng 2009–2018. Trong Bảng 1, kiểm định nhân quả Granger từ hệ thống VAR bốn độ trễ chứng minh chuỗi cú sốc thuế ngoại sinh không chịu tác động dự báo từ năm biến kinh tế vĩ mô quá khứ với và , trái ngược hoàn toàn với chuỗi thuế nội sinh có và , đồng thời tương quan đồng thời giữa hai chuỗi chỉ đạt .
2.2. Đặc tả mô hình dự báo cục bộ tuyến tính, phụ thuộc trạng thái và số nhân LP-IV
Theo khung phương pháp dự báo cục bộ của Jordà (2005), thay vì áp đặt cấu trúc động lực tuyến tính bất biến thông qua mô hình VAR nhiều phương trình, phản ứng tích lũy của biến kết quả vĩ mô tại từng chân trời quý sau cú sốc được ước lượng trực tiếp bằng hồi quy từng bước đối với chênh lệch dài hoặc trung bình trượt ba quý căn giữa quanh . Đặc tả tuyến tính gộp được viết dưới dạng:
Trong đó:
- : biến phản ứng vĩ mô lũy kế từ quý liền trước đến chân trời đối với từng chuỗi kết quả hoặc dạng làm mượt ba quý quanh ;
- : hệ số chặn đặc thù theo từng chân trời dự báo ;
- : hệ số phản ứng xung lực tuyến tính của nền kinh tế trước cú sốc cắt giảm thuế ngoại sinh đơn vị tương đương 1% GDP;
- : biến động thuế trần thuật ngoại sinh chuẩn hóa theo quy mô GDP danh nghĩa tại quý với dấu dương biểu thị cắt giảm thuế;
- : hệ số kiểm soát tự tương quan của các cú sốc thuế ngoại sinh quá khứ tại độ trễ từ 1 đến 4 quý;
- : véc-tơ sai phân bậc một tại độ trễ của bốn biến kiểm soát vĩ mô gồm log GDP thực, log thu ngân sách thực, log chi tiêu công thực và lãi suất chính sách, cùng biến riêng của biến phụ thuộc khi thích hợp;
- : véc-tơ tham số gắn với các biến kiểm soát vĩ mô trễ;
- : tham số hấp thụ tác động đồng thời của cú sốc chi tiêu công ngoại sinh;
- : biến động chi tiêu chính phủ ngoại sinh tại quý theo tỷ lệ GDP;
- : sai số dự báo cục bộ tại chân trời .
Để tách bạch hiệu ứng bất đối xứng giữa hai trạng thái tiền tệ theo cách tiếp cận phụ thuộc chế độ của Ramey và Zubairy (2018), toàn bộ hệ số chặn và các biến giải thích được tương tác đầy đủ với chỉ báo chế độ ZLB như sau:
Trong đó:
- : phản ứng tích lũy của biến phụ thuộc so với mức nền tại quý ;
- : biến chỉ báo chế độ ZLB nhận giá trị bằng 1 khi cả quý và quý đều nằm trong trạng thái lãi suất cận không và nhận giá trị 0 trong thời kỳ bình thường;
- : hệ số chặn riêng trong trạng thái ngưỡng lãi suất bằng không tại chân trời ;
- : hệ số chặn riêng trong trạng thái chính sách tiền tệ bình thường tại chân trời ;
- : phản ứng xung lực có điều kiện tại chân trời khi cú sốc cắt giảm thuế diễn ra ở chế độ ZLB;
- : phản ứng xung lực có điều kiện tại chân trời khi cú sốc diễn ra ở thời kỳ bình thường;
- : cú sốc cắt giảm thuế ngoại sinh tính theo phần trăm GDP danh nghĩa tại quý ;
- : véc-tơ tập hợp đầy đủ bốn độ trễ cú sốc thuế, bốn độ trễ sai phân của các biến kiểm soát vĩ mô và biến kiểm soát chi tiêu công đồng thời;
- : véc-tơ tham số của các biến kiểm soát trong chế độ ZLB;
- : véc-tơ tham số của các biến kiểm soát trong chế độ bình thường;
- : phần dư ngẫu nhiên của phương trình dự báo cục bộ phụ thuộc chế độ.
Bên cạnh phản ứng dạng rút gọn đối với cú sốc thuế danh định ban đầu, phương pháp ước lượng số nhân tích lũy bằng biến công cụ dự báo cục bộ theo từng chế độ tiền tệ sử dụng cú sốc trần thuật làm biến công cụ cho mức cắt giảm thuế suất bình quân thực thu tích lũy qua quý:
Trong đó:
- : mức tăng trưởng log GDP thực tích lũy tại bước dẫn thứ so với thời điểm trước cú sốc;
- : biến thiên thuế suất bình quân thực thu tính bằng điểm phần trăm tại bước dẫn thứ so với mức nền tại ;
- : số nhân GDP lũy kế trên mỗi một điểm phần trăm cắt giảm thuế suất bình quân duy trì trong chế độ ;
- : chỉ số phân biệt chế độ ZLB so với chế độ lãi suất bình thường;
- : véc-tơ tập hợp các biến kiểm soát tiền định và bốn độ trễ cú sốc thuế tại quý ;
- : véc-tơ tham số kiểm soát riêng của chế độ ;
- : sai số cấu trúc của hồi quy biến công cụ hai giai đoạn theo phương sai hiệp phương sai HAC.
3. Kết quả tái lập đa nền tảng và kiểm chứng trực tuyến
3.1. Đối chiếu trực tiếp mô hình tiêu điểm và mười hai đặc tả thực nghiệm
Bảng 2 báo cáo kết quả đối chiếu giữa báo cáo gốc của Cloyne, Dimsdale và Hürtgen (2025) với ba môi trường thực thi độc lập cho mô hình tiêu điểm phản ứng GDP thực ở chân trời đỉnh với và . Cả hệ số cắt giảm thuế tại ZLB lẫn hệ số thời kỳ bình thường đều trùng khớp tuyệt đối đến bốn chữ số thập phân giữa Stata 18 MP, R 4.3.1 và Python 3.13, với sai lệch tương đối tối đa giữa các nền tảng bằng 0.0000% và chênh lệch so với tệp đầu ra gốc dưới 0.002%.
| Tham số và chỉ tiêu mô hình | Gốc (Cloyne et al., 2025) | Stata 18 MP | R 4.3.1 | Python 3.13 | Sai lệch ba nền tảng (%) |
|---|---|---|---|---|---|
| Cắt giảm thuế tại ngưỡng ZLB ở chân trời h = 10 | 4.6251 (1.2878) | 4.6251 (1.2878) | 4.6251 (1.2878) | 4.6251 (1.2878) | 0.0000% |
| Cắt giảm thuế thời kỳ bình thường ở chân trời h = 10 | 3.1348 (1.2947) | 3.1348 (1.2947) | 3.1348 (1.2947) | 3.1348 (1.2947) | 0.0000% |
| Số quan sát | 340 | 340 | 340 | 340 | 0% |
| Hệ số xác định | 0.2029 | 0.2029 | 0.2029 | 0.2029 | 0.0000% |
Ghi chú: Mô hình ước lượng biến động GDP thực làm mượt ba quý quanh chân trời trên mẫu thời bình 1920Q1–2019Q4 sử dụng sai số chuẩn HC1 nhất quán với phương sai thay đổi; Sai số chuẩn nằm trong ngoặc đơn; Các mức ý nghĩa thống kê ký hiệu bởi , , .
Để kiểm chứng toàn bộ chuỗi lập luận thực nghiệm của tác giả chứ không dừng ở một điểm chân trời đơn lẻ, Bảng 3 tổng hợp hệ số tiêu điểm cho toàn bộ hệ thống mười hai đặc tả thực nghiệm bao gồm phản ứng GDP tại các chân trời then chốt, mô hình tuyến tính gộp, thuế suất bình quân thực thu, kênh lãi suất chính sách, lạm phát hàng quý, lãi suất thực kỳ vọng, cân đối thâm hụt ngân sách và mẫu phụ hậu chiến 1946–2019.
| Đặc tả mô hình và biến tiêu điểm | Cỡ mẫu | Giá trị | Stata 18 MP | R 4.3.1 | Python 3.13 | Sai lệch (%) |
|---|---|---|---|---|---|---|
| Mô hình 2 — GDP thực phụ thuộc trạng thái h = 10: chế độ ZLB | 340 | 0.2029 | 4.6251 (1.2878) | 4.6251 (1.2878) | 4.6251 (1.2878) | 0.0000% |
| Mô hình 3 — GDP thực phụ thuộc trạng thái h = 0: chế độ ZLB | 362 | 0.1369 | 1.1280 (0.3362) | 1.1280 (0.3362) | 1.1280 (0.3362) | 0.0000% |
| Mô hình 4 — GDP thực phụ thuộc trạng thái h = 6: chế độ ZLB | 348 | 0.2208 | 3.3827 (1.0511) | 3.3827 (1.0511) | 3.3827 (1.0511) | 0.0000% |
| Mô hình 1 — GDP thực tuyến tính gộp h = 10: cú sốc thuế chung | 340 | 0.1332 | 2.8950 (1.1090) | 2.8950 (1.1090) | 2.8950 (1.1090) | 0.0000% |
| Mô hình 5 — GDP thực tuyến tính gộp h = 0: cú sốc thuế chung | 362 | 0.0944 | 0.4508 (0.2766) | 0.4508 (0.2766) | 0.4508 (0.2766) | 0.0000% |
| Mô hình 6 — Thuế suất bình quân h = 10: chế độ ZLB | 340 | 0.2064 | -3.6661 (1.2317) | -3.6661 (1.2317) | -3.6661 (1.2317) | 0.0000% |
| Mô hình 7 — Thuế suất bình quân tuyến tính h = 0: cú sốc thuế chung | 362 | 0.2828 | -0.7209 (0.1960) | -0.7209 (0.1960) | -0.7209 (0.1960) | 0.0000% |
| Mô hình 8 — Lãi suất Ngân hàng Anh h = 10: thời kỳ bình thường | 340 | 0.2815 | 1.1028 (0.6224) | 1.1028 (0.6224) | 1.1028 (0.6224) | 0.0000% |
| Mô hình 9 — Lạm phát theo quý chưa làm mượt h = 0: chế độ ZLB | 362 | 0.4651 | -1.3108 (0.5638) | -1.3108 (0.5638) | -1.3108 (0.5638) | 0.0000% |
| Mô hình 10 — Lãi suất thực kỳ vọng chưa làm mượt h = 0: chế độ ZLB | 362 | 0.4703 | 1.3337 (0.5697) | 1.3337 (0.5697) | 1.3337 (0.5697) | 0.0000% |
| Mô hình 11 — Cân đối ngân sách trên GDP h = 0: chế độ ZLB | 362 | 0.2358 | -2.3494 (0.4961) | -2.3494 (0.4961) | -2.3494 (0.4961) | 0.0000% |
| Mô hình 12 — GDP thực hậu chiến 1946–2019 h = 10: chế độ ZLB | 280 | 0.1665 | 4.4805 (1.0981) | 4.4805 (1.0981) | 4.4805 (1.0981) | 0.0000% |
Ghi chú: Các biến phụ thuộc ở Mô hình 3 đến 8, 11 và 12 sử dụng chuỗi làm mượt ba quý quanh hoặc mức hiện tại ở , riêng Mô hình 9 và 10 sử dụng giá trị chưa làm mượt tại ; Sai số chuẩn HC1 nằm trong ngoặc đơn; Ký hiệu mức ý nghĩa thống kê bởi , , .
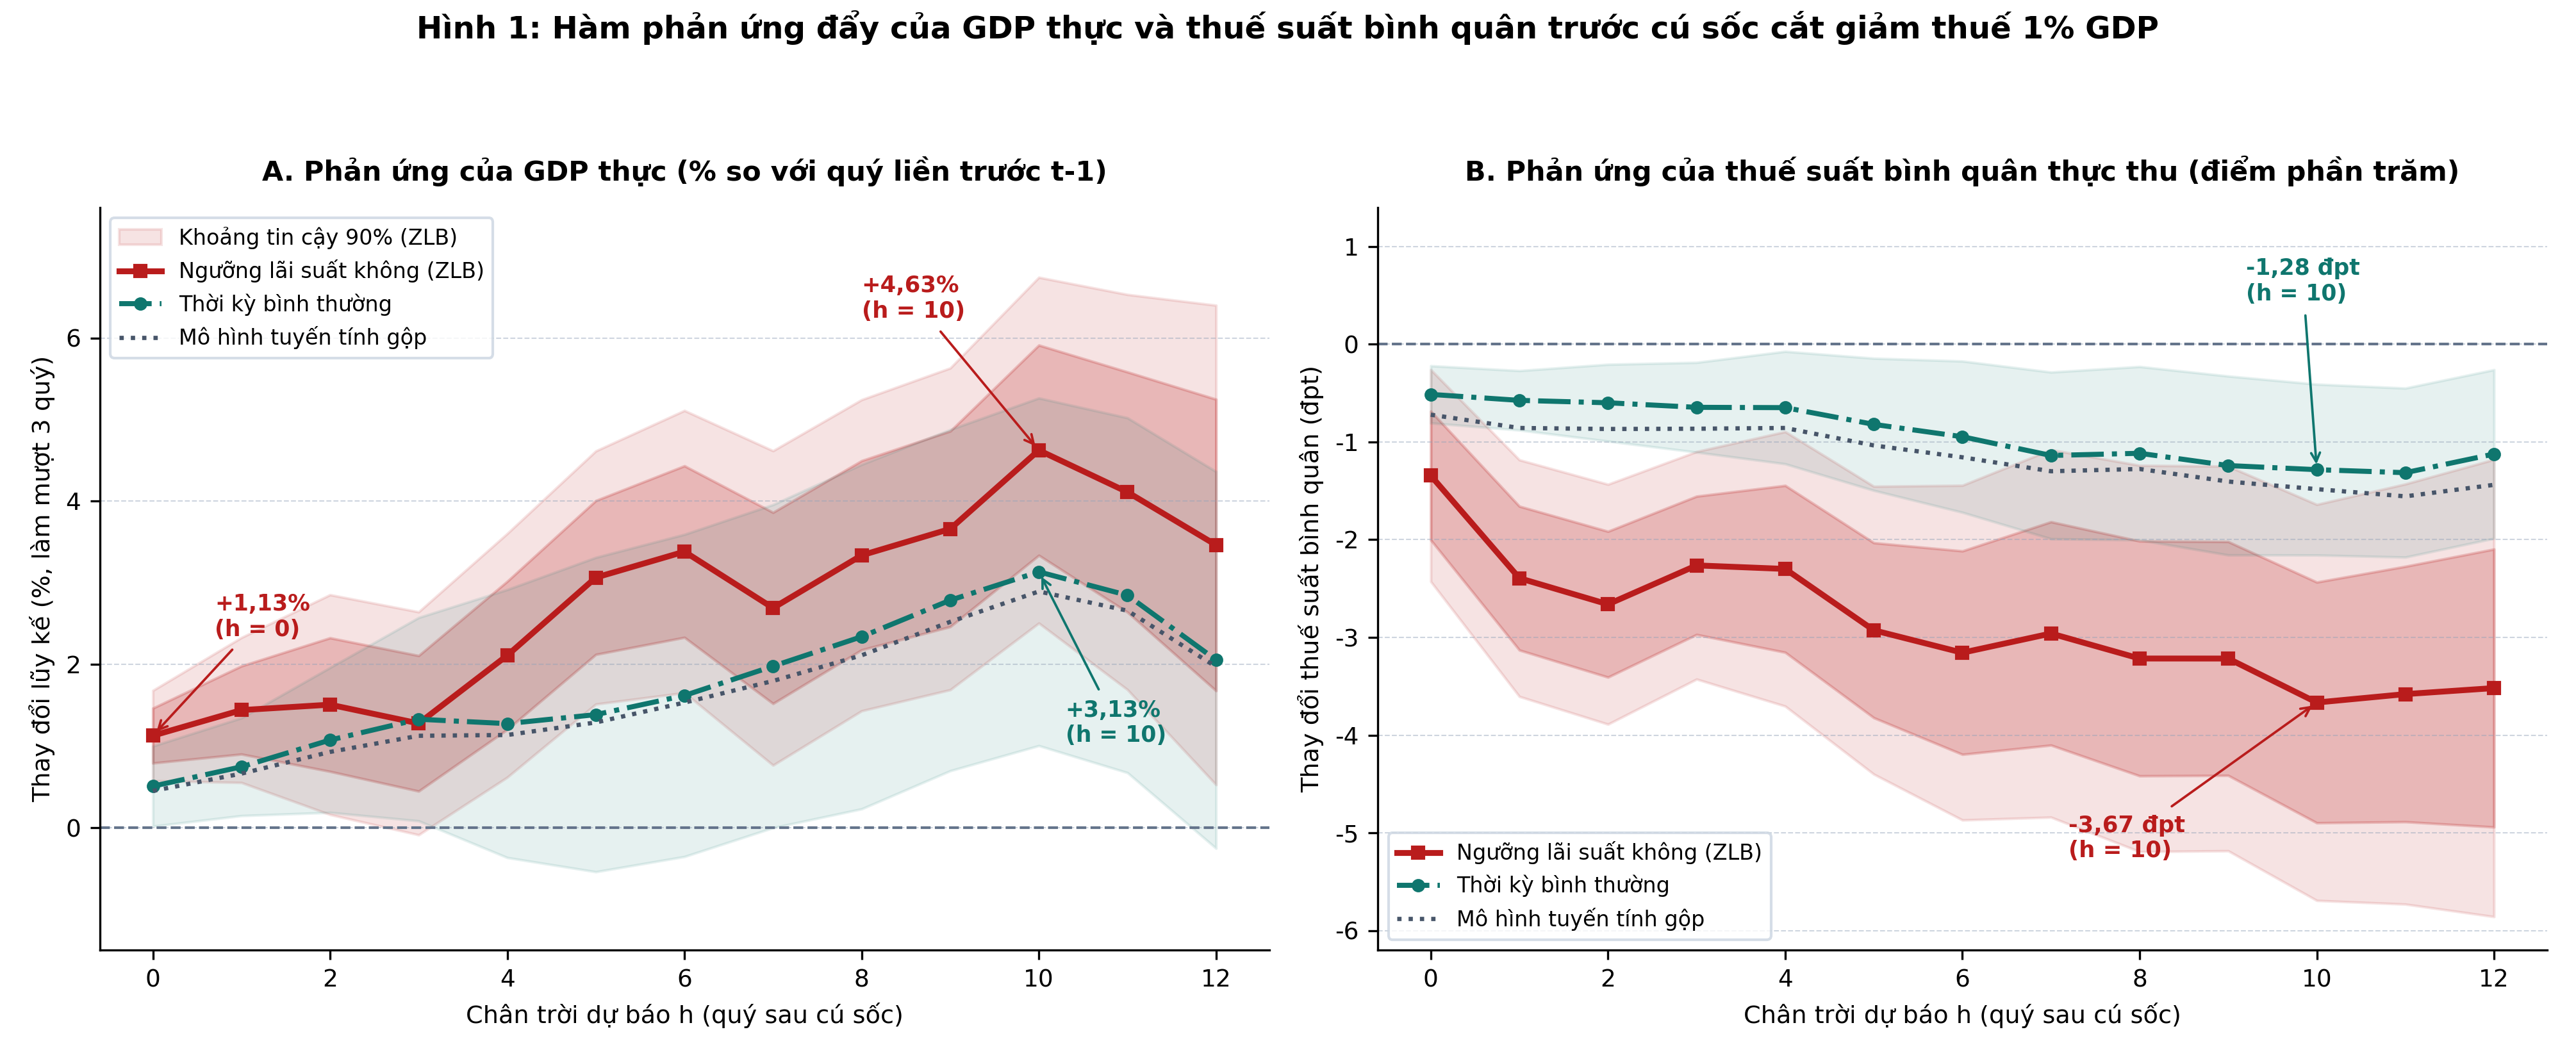
Diễn biến hàm phản ứng đẩy qua tất cả mười ba chân trời từ đến tại Hình 2 cho thấy đường phản ứng của GDP thực tại ngưỡng ZLB luôn nằm trên đường thời kỳ bình thường và đường tuyến tính gộp trong toàn bộ ba năm đầu tiên. Tại Hình 2 Phần B, một điểm đáng chú ý giải thích biên độ mở rộng mạnh ở ZLB là thuế suất bình quân thực thu giảm sâu hơn gấp gần ba lần tại chế độ ZLB, đạt điểm phần trăm tại với so với mức điểm phần trăm ở thời kỳ bình thường với .
3.2. Cơ chế truyền dẫn vĩ mô và kiểm chứng qua máy chủ EcoData MCP
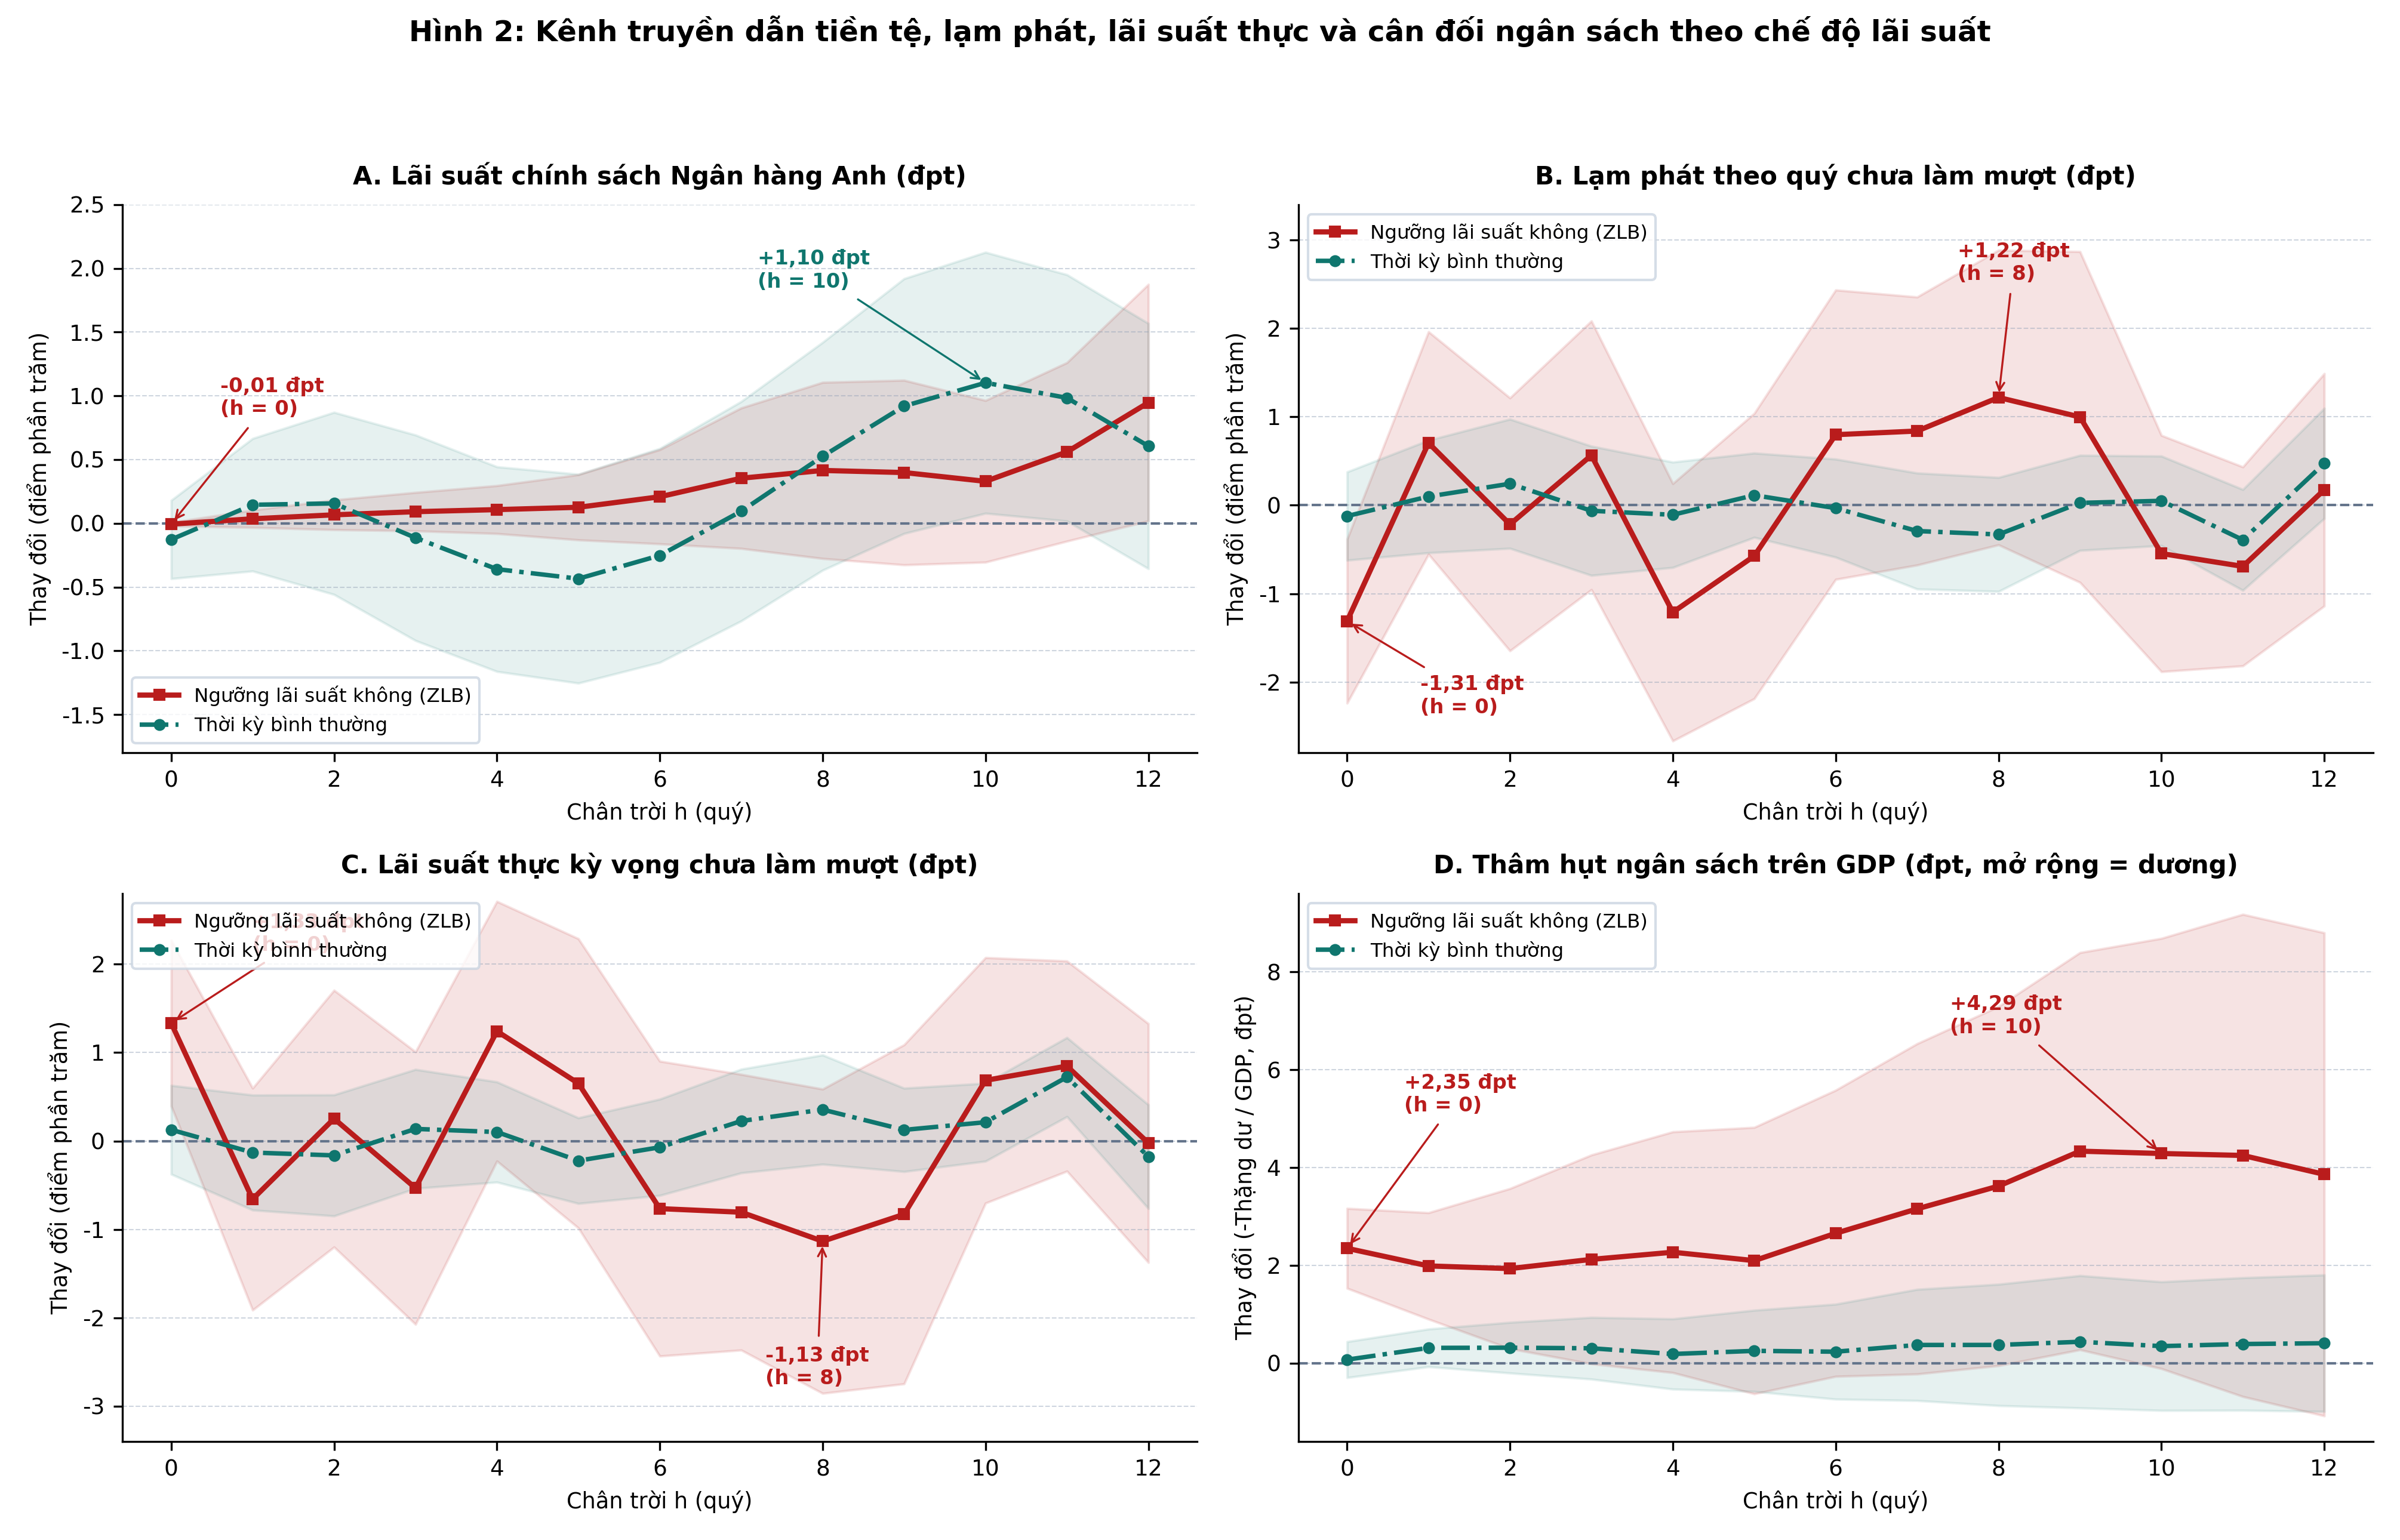
Hình 3 tái lập đầy đủ bốn kênh truyền dẫn chủ đạo lý giải vì sao nghịch lý thu hẹp không xảy ra trên thực tế. Trong Phần A của Hình 3 và Mô hình 8 tại Bảng 3, khi ngân hàng trung ương không bị ràng buộc tại thời kỳ bình thường, lãi suất chính sách dần tăng điểm phần trăm vào quý thứ mười với để kìm áp lực cầu tăng nhiệt, trong khi ở chế độ ZLB lãi suất danh nghĩa giữ gần như cố định với biến động điểm phần trăm lúc đầu và điểm phần trăm tại . Phần B và Phần C cho thấy mặc dù lạm phát hàng quý có nhịp giảm ngắn hạn điểm phần trăm ngay tại ở Mô hình 9 kéo theo lãi suất thực kỳ vọng nhích tạm thời điểm phần trăm tại Mô hình 10 với , cú sốc này đảo chiều rất nhanh từ quý thứ sáu trở đi khi lạm phát chuyển dương lên điểm phần trăm tại và kéo lãi suất thực xuống mức âm điểm phần trăm. Cùng lúc đó, Phần D và Mô hình 11 khẳng định cắt giảm thuế ở ZLB đi kèm nới rộng thâm hụt ngân sách ngay lập tức thêm điểm phần trăm GDP với và tiếp tục mở rộng lên điểm phần trăm vào quý thứ mười, tạo lực đỡ tổng cầu trực tiếp thay vì bị trung hòa bởi thắt chặt chi tiêu công.
Song song với chạy cục bộ trên ba ngôn ngữ, năm đặc tả tiêu biểu đại diện cho cả hai chế độ ZLB, mô hình tuyến tính, thuế suất bình quân và mẫu phụ hậu chiến đã được gửi trực tiếp lên máy chủ tính toán kinh tế lượng EcoData MCP ở trạng thái thuần số học với số lượt gọi suy luận máy chủ bằng 0. Kết quả đối chiếu năm đặc tả gồm Mô hình 2 tại đạt , Mô hình 3 tại đạt , Mô hình 1 tuyến tính tại đạt , Mô hình 6 thuế suất bình quân tại đạt và Mô hình 12 hậu chiến tại đạt đều khớp tuyệt đối 0.0000% với đầu ra của Stata 18 MP. Ngoài ra, mô-đun rà soát danh mục phương pháp tự động đã quét toàn bộ 77 kịch bản mã nguồn gốc và đồng bộ hóa thành công ba đề xuất nâng cấp học thuật lên danh mục kiểm định bốn cổng trên máy chủ EcoData, bao gồm hai nâng cấp phương pháp dự báo cục bộ phụ thuộc chế độ và LP-IV với sai số chuẩn HAC cùng một phương pháp mới giải mô hình cấu trúc Keynes mới có ràng buộc ZLB không thường xuyên.
4. Kiểm định chẩn đoán kinh tế lượng và rà soát mã nguồn gốc
4.1. Sai số chuẩn HAC, biến công cụ yếu và số nhân tài khóa LP-IV lũy kế
Về mặt suy diễn thống kê, cả hai đặc trưng kỹ thuật của nghiên cứu gốc đều phát sinh tương quan chuỗi bậc cao trong phần dư : thứ nhất là sai phân dài tạo ra cấu trúc trung bình trượt có độ dài quý ngay dưới giả thuyết đúng, và thứ hai là phép làm mượt ba quý quanh cộng thêm hai thành phần nhiễu gối đầu nhau. Dù vậy, toàn bộ các kịch bản Stata của tác giả chỉ dùng ước lượng phương sai thay đổi HC1 thay vì sai số chuẩn hiệu chỉnh tự tương quan Newey–West HAC theo Newey và West (1987). Bảng 4 trình bày đối chiếu hệ thống giữa sai số chuẩn HC1 với sai số chuẩn HAC sử dụng hạt nhân Bartlett độ trễ cắt cùng với ước lượng số nhân tích lũy LP-IV qua các chân trời.
| Chân trời dự báo | Phản ứng GDP tại ZLB | Sai số HC1 (ZLB) | Sai số HAC (ZLB) | Phản ứng GDP bình thường | Sai số HAC (Bình thường) | Số nhân LP-IV tại ZLB | Thống kê HAC (ZLB) | Số nhân LP-IV bình thường | Thống kê HAC (Bình thường) |
|---|---|---|---|---|---|---|---|---|---|
| 1.1280 | 0.3362 | 0.3353 | 0.5087 | 0.3167 | 0.8392 (0.4855) | 3.73 | 0.9915 (0.5282) | 9.19 | |
| 1.5008 | 0.5015 | 0.8736 | 1.0736 | 0.6592 | 0.6021 (0.2025) | 8.39 | 1.2995 (0.5278) | 12.09 | |
| 2.1109 | 0.9076 | 0.8145 | 1.2755 | 0.9600 | 0.5927 (0.2009) | 12.00 | 1.6986 (0.7107) | 9.08 | |
| 3.3827 | 1.0511 | 0.7792 | 1.6197 | 1.1747 | 0.8064 (0.1888) | 19.80 | 1.6496 (0.7456) | 7.51 | |
| 3.3378 | 1.1588 | 0.9023 | 2.3403 | 1.3397 | 0.7991 (0.1763) | 15.24 | 1.6929 (0.7639) | 6.33 | |
| 4.6251 | 1.2878 | 0.5908 | 3.1348 | 1.4797 | 0.9220 (0.1462) | 23.14 | 1.9090 (0.8203) | 6.08 | |
| 3.4639 | 1.7856 | 1.0947 | 2.0557 | 1.6704 | 0.9820 (0.1676) | 24.12 | 1.9413 (0.8547) | 6.66 |
Ghi chú: Mức ý nghĩa thống kê của phản ứng GDP rút gọn ở cột hai và cột năm đánh giá theo phân phối t với sai số chuẩn HAC hạt nhân Bartlett tại độ trễ cắt ; Sai số chuẩn HAC của số nhân LP-IV nằm trong ngoặc đơn; Thống kê giai đoạn một theo HAC đo sức mạnh của biến công cụ cú sốc thuế ngoại sinh đối với thay đổi thuế suất bình quân lũy kế; Ký hiệu mức ý nghĩa thống kê bởi , , .
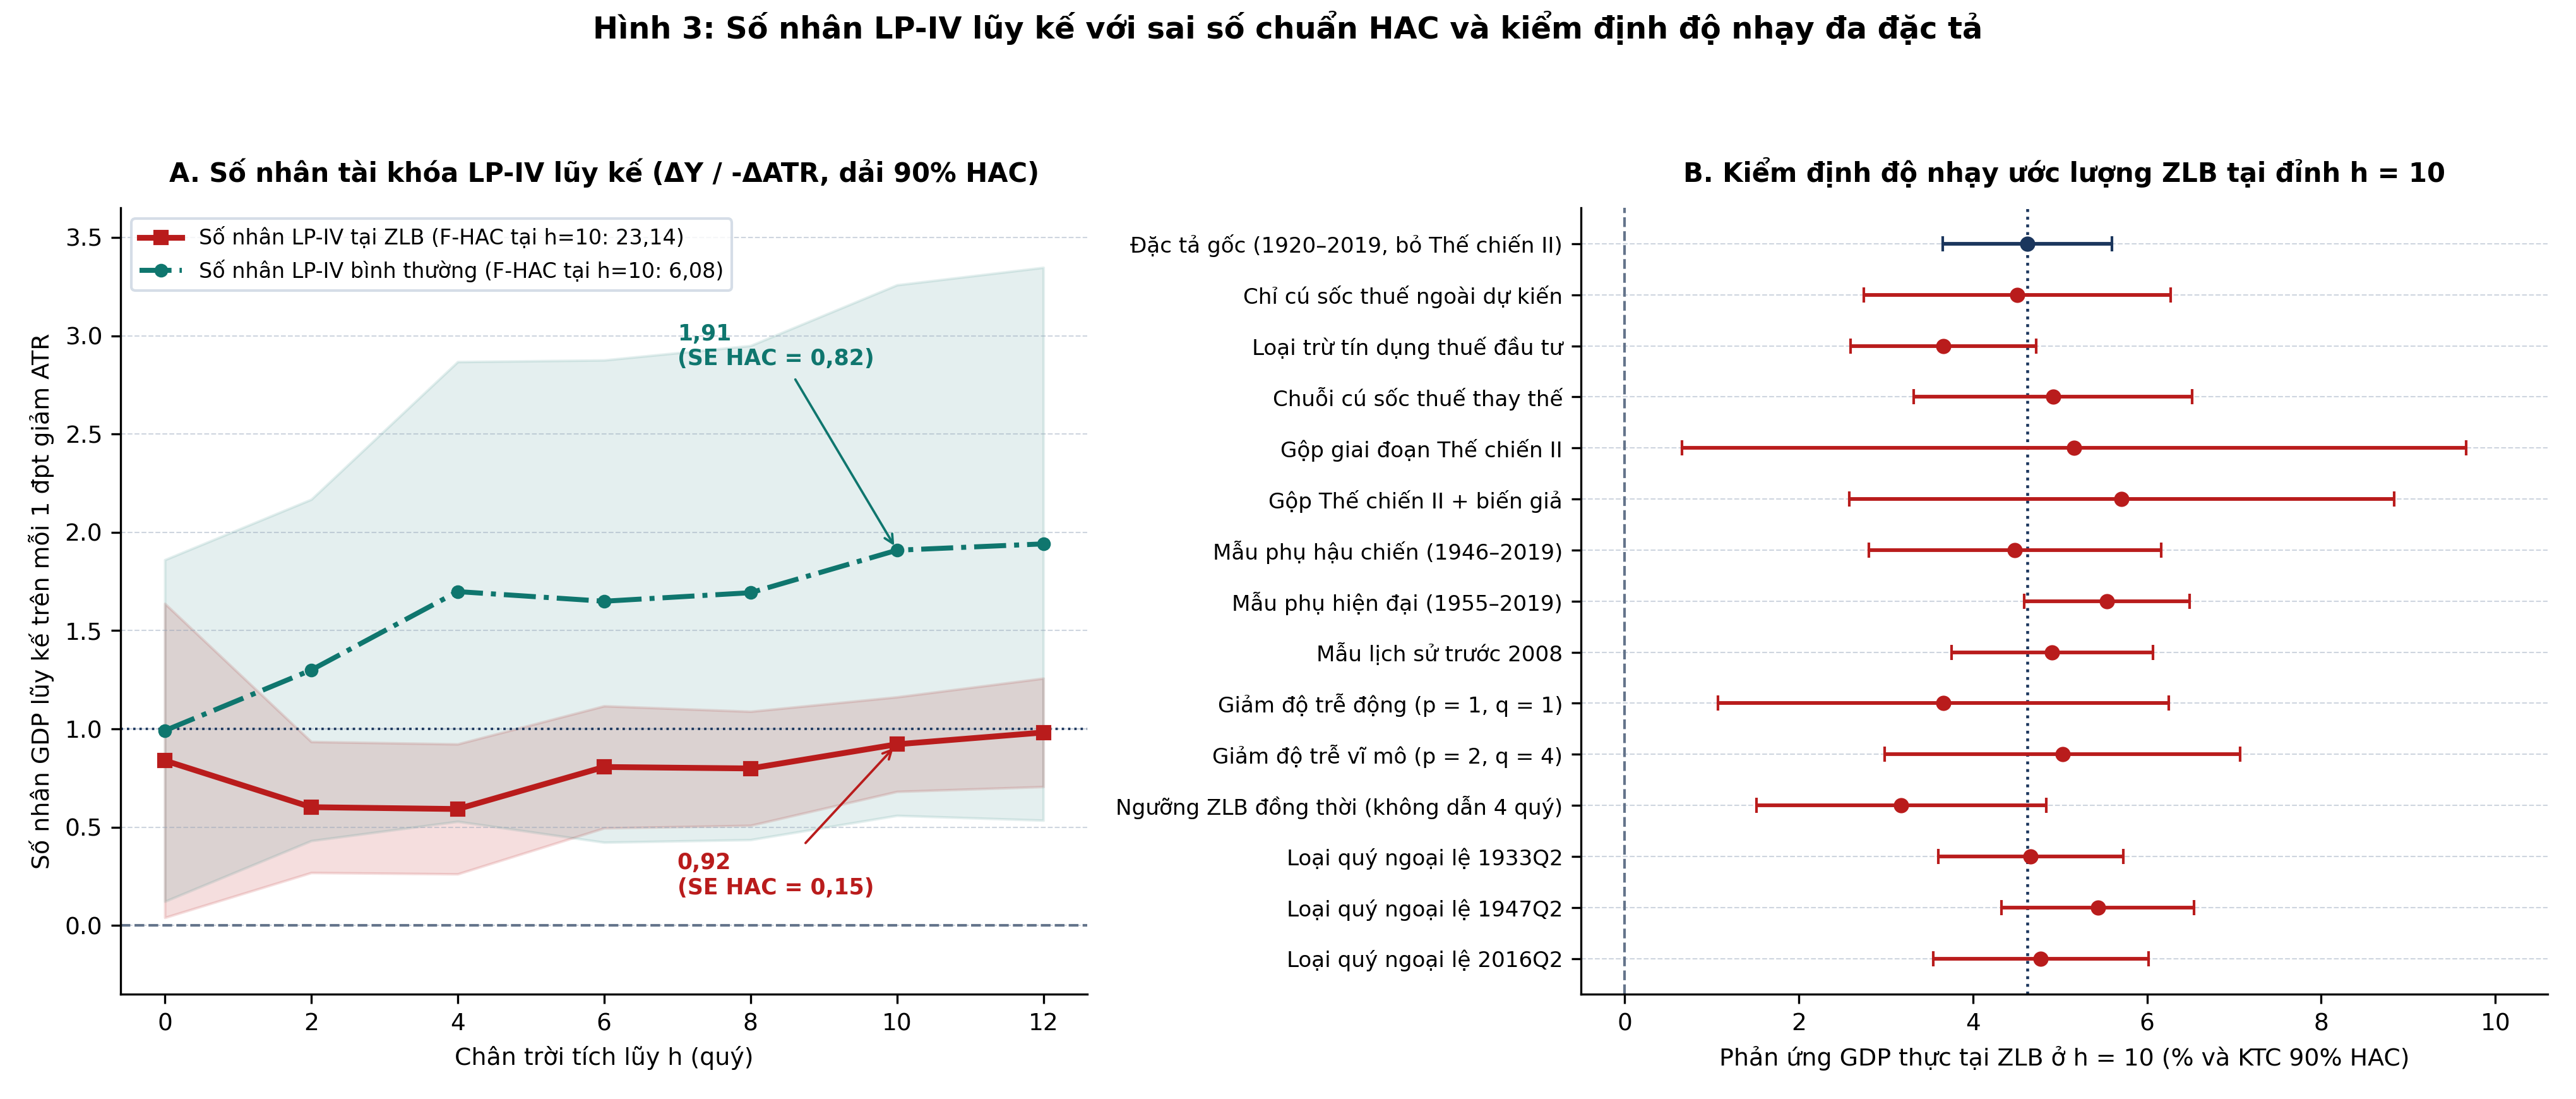
Kiểm định chẩn đoán tại Bảng 4 và Hình 4 Phần A mang lại hai phát hiện định lượng quan trọng vượt ra ngoài kết quả báo cáo ban đầu. Thứ nhất, phép hiệu chỉnh sai số chuẩn HAC của Newey và West (1987) đối với cấu trúc sai phân đa bước theo Jordà (2005) giúp đánh giá chính xác hơn độ tin cậy thống kê của phản ứng tại ZLB: ở các chân trời trung và dài hạn , tự tương quan âm ở bậc trễ trung bình làm sai số chuẩn HAC của nhánh ZLB thu hẹp đáng kể từ xuống còn tại , qua đó giữ vững ý nghĩa thống kê ở ngưỡng ngay cả ở vốn chỉ đạt biên nếu dùng sai số HC1. Ngược lại, ở thời kỳ bình thường, sai số chuẩn HAC nới rộng từ lên tại , phản ánh đúng cấu trúc tự tương quan dương kéo dài của sai số dự báo và cho thấy chênh lệch hiệu ứng tuyệt đối giữa hai chế độ đạt mức điểm phần trăm nhưng chưa vượt ngưỡng ý nghĩa thống kê hai phía với .
Thứ hai, kết quả số nhân tích lũy LP-IV theo tinh thần của Mertens và Ravn (2013) và Ramey và Zubairy (2018) cho thấy sự phân kỳ đáng chú ý giữa phản ứng rút gọn theo cú sốc dự toán ban đầu và số nhân chuẩn hóa theo biến động thuế suất thực thu. Tại ZLB, cú sốc trần thuật giải thích rất chặt mức cắt giảm thuế suất bình quân thực tế với thống kê bước một vọt từ ở lên ở và ở , tạo ra số nhân tích lũy rất ổn định quanh mức đến với sai số chuẩn HAC cực nhỏ chỉ đến . Trong khi đó ở thời kỳ bình thường, dù điểm ước lượng số nhân LP-IV lên tới tại , thống kê giảm dần xuống ở , cảnh báo dấu hiệu biến công cụ yếu khi độ trễ tích lũy kéo dài khiến doanh thu thuế chịu nhiễu chu kỳ kinh tế mạnh hơn và đòi hỏi suy diễn bền vững trước biến công cụ yếu.
4.2. Độ nhạy đặc tả, lỗ hổng nối liền Thế chiến II và rà soát 86 tệp mã nguồn gốc
Hình 4 Phần B và Bảng 5 kiểm tra tính ổn định của ước lượng ZLB tại trước mười chín thay đổi về cấu trúc cú sốc, khoảng thời gian, quy tắc định nghĩa chế độ và độ nhạy với từng quý ngoại lệ đơn lẻ.
| Kịch bản kiểm định độ nhạy hoặc phân nhóm chính sách | Số quan sát / Số đợt | Tác động ZLB h = 10 / GDP 2 năm | Sai số HAC / GDP đỉnh 3 năm | Mức HAC / ATR 1 năm | Tác động Bình thường / Thâm hụt 1 năm |
|---|---|---|---|---|---|
| Đặc tả gốc: 1920–2019 loại trừ Thế chiến II | 340 | 4.6251 | 0.5908 | 0.0000 | 3.1348 |
| Chỉ giữ cú sốc thuế ngoài dự kiến | 340 | 4.5084 | 1.0704 | 0.0000 | 3.5591 |
| Loại trừ ưu đãi tín dụng thuế đầu tư | 340 | 3.6584 | 0.6475 | 0.0000 | 2.9999 |
| Chuỗi cú sốc thuế tổng hợp thay thế | 340 | 4.9194 | 0.9733 | 0.0000 | 3.5034 |
| Gộp giai đoạn Thế chiến II không biến giả | 384 | 5.1606 | 2.7390 | 0.0604 | 3.1348 |
| Gộp giai đoạn Thế chiến II kèm biến giả chiến tranh | 384 | 5.7082 | 1.9028 | 0.0029 | 3.1348 |
| Mẫu phụ hậu Thế chiến II: 1946–2019 | 280 | 4.4805 | 1.0201 | 0.0000 | 1.7454 |
| Mẫu phụ hiện đại: 1955–2019 | 244 | 5.5385 | 0.5786 | 0.0000 | 1.9213 |
| Mẫu lịch sử trước khủng hoảng 2008: 1920–2007 | 292 | 4.9097 | 0.7046 | 0.0000 | 2.6820 |
| Thu gọn độ trễ tự hồi quy còn một quý | 346 | 3.6598 | 1.5732 | 0.0206 | 2.6735 |
| Ngưỡng ZLB đồng thời không dẫn trước bốn quý | 340 | 3.1768 | 1.0130 | 0.0019 | 3.1893 |
| Định nghĩa ZLB mở rộng toàn giai đoạn tiền rẻ | 340 | 6.9178 | 4.2307 | 0.1031 | 2.8664 |
| Loại bỏ quý có cú sốc lớn nhất 1947Q2 | 340 | 5.4345 | 0.6715 | 0.0000 | 3.1348 |
| Nhóm 1: Ngưỡng ZLB phối hợp cắt giảm thuế | 21 | +5.98% | +7.24% | -0.71 đpt | -1.48 đpt |
| Nhóm 2: Ngưỡng ZLB đi kèm tăng thuế | 23 | +4.68% | +5.97% | +0.01 đpt | -0.84 đpt |
| Nhóm 3: Thời kỳ bình thường phối hợp cắt giảm thuế | 111 | +5.59% | +7.07% | -0.13 đpt | +0.39 đpt |
| Nhóm 4: Thời kỳ bình thường đi kèm tăng thuế | 56 | +4.20% | +5.11% | +0.44 đpt | +0.36 đpt |
Ghi chú: Mười ba hàng đầu trình bày kết quả kiểm định độ nhạy của phản ứng GDP thực ở chân trời với sai số chuẩn HAC và giá trị hai phía; Bốn hàng cuối tổng hợp mức thay đổi vĩ mô trung bình trong phân nhóm bốn kịch bản phối hợp chính sách từ 211 quý có biến động thuế ngoại sinh trong mẫu thời bình, báo cáo tăng trưởng GDP 2 năm, tăng trưởng GDP đỉnh 3 năm, thay đổi thuế suất bình quân 1 năm và thay đổi thặng dư ngân sách 1 năm với giá trị âm biểu thị mở rộng thâm hụt; Ký hiệu mức ý nghĩa thống kê bởi , , .
Trên toàn bộ mảng kiểm định độ nhạy ở Bảng 5, hệ số mở rộng GDP tại ngưỡng ZLB vẫn dương và vững ở mức đến với , ngoại trừ một trường hợp khi mở rộng định nghĩa ZLB sang toàn bộ các quý thiếu tính ổn định dài hạn giữa hai cuộc thế chiến khiến sai số chuẩn HAC tăng lên với . Dù vậy, rà soát kỹ toàn bộ 77 kịch bản mã nguồn Stata, MATLAB và Dynare trong gói lưu trữ phát hiện năm vấn đề kỹ thuật cần được minh bạch hóa:
- Lỗi vẽ nhầm biến trong kịch bản độ nhạy MATLAB: Tại dòng 68 của tệp
Figure_A14.m, biểu đồ loại trừ cú sốc quý2016Q2đã gán nhầm chuỗi kết quảIRFbcủa kịch bản loại1933Q2thay vì chuỗiIRFgcủa2016Q2trong khi chú thích đồ thị vẫn ghi là loại2016Q2. Kết quả tái tính chuẩn xác ở Bảng 5 cho thấy nếu loại đúng2016Q2thì phản ứng ZLB tại đạt với , không làm đảo ngược kết luận chính nhưng cần đính chính chính xác hình vẽ phụ lục của tác giả. - Lỗi lặp kiểm định Wald trong nhánh làm mượt: Trong tệp
LP_IRFs_StateDep.dotừ dòng 141 đến dòng 142, đoạn mã kiểm định đồng thời lặp lại hai lần điều kiện kiểm tra nhánh thời kỳ bình thường bằng không và bỏ sót kiểm định nhánh ZLB trong vòng lặp hàm mượt ba quý, cũng như thiếu khung kiểm tra giả thuyết bằng nhau trực tiếp giữa hai chế độ dùng ma trận HAC. - Thứ tự định nghĩa biến macro đường dẫn trong
mainRun.do: Tệp điều phốimainRun.dokhởi tạo biến đường dẫn đầu ra trước khi khai báo tên bảng cú sốc ở dòng 72, dẫn đến các tệp kết quả được ghi lệch thư mục nếu người dùng chạy lại từng nhánh kiểm tra phụ riêng lẻ, kèm theo việc dùng kiểu số thực 32-bitfloatmặc định trongGeneric_MacroData.dothay vìdoublekhiến sai lệch làm tròn tích lũy lên tới . - Thất thoát mẫu tại ranh giới Thế chiến II do bỏ thời kỳ trước khi thiết lập chuỗi thời gian: Việc xóa 28 quý chiến tranh 1939Q1–1945Q4 ngay trong bước chuẩn bị dữ liệu làm mất liên kết độ trễ bốn quý tại năm 1946Q1–1947Q1 và độ dẫn trước tại 1936Q1–1938Q4, khiến tổng số quý thời bình bị mất thêm tăng dần từ 5 quý tại lên đến 17 quý giáp ranh tại và . Như Bảng 5 chỉ ra, việc giữ đủ chuỗi lịch kết hợp biến giả chiến tranh giữ được 384 quan sát tại và vẫn củng cố kết quả mở rộng tại ZLB ở mức với .
- Độ trễ quy ước trong biến chế độ
Regime0và triệt tiêu biến chi tiêu thời kỳ bình thường ở : Điều kiện gốc kết hợp độ trễ một quý và độ dẫn bốn quý sau khi trễ thực chất kiểm tra trạng thái ZLB tại chứ không phải ; Đồng thời vì biến cú sốc chi tiêu công ngoại sinh chỉ có giá trị khác không sau năm 2009 và các quý bình thường sau năm 2017 bị loại ở chân trời , tương tác chi tiêu công trong chế độ bình thường triệt tiêu hoàn toàn thành không và bị Stata tự động loại do cộng tuyến.
5. Thảo luận, hàm ý chính sách và giới hạn nghiên cứu
5.1. Ý nghĩa học thuật và phân nhóm phối hợp chính sách tài khóa – tiền tệ
Việc đối chiếu xuyên suốt dữ liệu lịch sử một trăm năm tại Vương quốc Anh làm sáng tỏ lý do thực nghiệm vì sao các cú sốc giảm thuế trong thực tế không rơi vào nghịch lý thu hẹp như dự báo của các mô hình Keynes mới thuần cung như Eggertsson (2011) hay lập luận so sánh chi tiêu công của Christiano, Eichenbaum và Rebelo (2011) và Woodford (2011). Một mặt, các gói cải cách thuế trần thuật của Anh dù mang danh nghĩa thuế thu nhập hay thuế gián thu đều tác động trực tiếp đến thu nhập khả dụng và niềm tin chi tiêu khu vực tư nhân, giữ lạm phát trung hạn không rơi vào xoáy trôn ốc giảm phát kéo dài sau nhịp điều chỉnh nhất thời ở quý đầu tiên. Mặt khác, tại ZLB, cắt giảm thuế được khuếch đại qua hai kênh hỗ trợ đồng thời là sự không phản ứng tăng lãi suất của Ngân hàng Trung ương Anh và mức mở rộng thâm hụt ngân sách đến điểm phần trăm GDP, phù hợp với cơ chế tài khóa mở rộng phi truyền thống do Correia, Farhi, Nicolini và Teles (2013) đề xuất và giúp tỷ lệ thuế bình quân thực thu giảm sâu hơn hẳn so với thời kỳ bình thường.
Để lượng hóa cụ thể hiệu quả phối hợp giữa công cụ tài khóa và bối cảnh tiền tệ trên nền bộ chuỗi trần thuật của Romer và Romer (2010) cùng Cloyne (2013) và khung biến công cụ trạng thái của Mertens và Ravn (2013) lẫn Ramey và Zubairy (2018), chúng tôi phân nhóm toàn bộ 211 đợt điều chỉnh thuế ngoại sinh theo bốn kịch bản chính sách trong Hình 1 Phần B và bốn hàng cuối Bảng 5. Kết quả phân rã dữ liệu lịch sử cho thấy hai bức tranh đối lập rõ rệt: Nhóm 1 kết hợp cắt giảm thuế khi lãi suất đang ở ngưỡng ZLB đạt mức tăng trưởng GDP bình quân hai năm và đỉnh ba năm kèm biên độ mở rộng thâm hụt điểm phần trăm cùng mức hạ thuế suất bình quân điểm phần trăm; Trong khi Nhóm 2 thực hiện thắt lưng buộc bụng bằng tăng thuế tại ZLB lại làm tăng trưởng hai năm hụt xuống dù thâm hụt vẫn chỉ co hẹp nhẹ điểm phần trăm do nền kinh tế chậm lại.
5.2. Giới hạn nhận dạng và khuyến nghị tiếp cận thận trọng
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
Báo cáo này thẩm định độc lập công trình của Cloyne, Dimsdale và Hürtgen (2025) trên Journal of Political Economy về hiệu lực cắt giảm thuế tại ngưỡng giới hạn dưới bằng không của lãi suất chính sách ZLB. Rà soát bao phủ toàn bộ tệp tin và kịch bản gốc tại Harvard Dataverse, tái dựng chuỗi thực đo theo quý của Anh giai đoạn 1919–2019 gồm quý và biến vĩ mô. Cả đặc tả dự báo cục bộ đạt đồng nhất trên Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP, khớp bản gốc trong ngưỡng lệch tối đa .
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Văn liệu hậu năm 2008 thường ưu tiên chi tiêu công tại bẫy thanh khoản như Christiano, Eichenbaum và Rebelo (2011) hay Woodford (2011), còn Eggertsson (2011) cảnh báo cắt giảm thuế phía cung gây giảm phát, đẩy lãi suất thực tăng và thu hẹp tổng cầu. Thiếu quan sát hậu chiến về cải cách thuế lớn khi lãi suất neo sàn không khiến lập luận phi truyền thống của Correia, Farhi, Nicolini và Teles (2013) thiếu kiểm chứng trực tiếp.
Đóng góp tiên phong của Cloyne, Dimsdale và Hürtgen (2025) là ghép nối ba kỷ nguyên ZLB tại Anh gồm 1932–1938, 1946–1951 ở lãi suất và 2009–2018 ở trên chuỗi trần thuật kế thừa Romer và Romer (2010) và Cloyne (2013). Trừ quý Thế chiến II, mẫu quý thời bình có cú sốc thuế ngoại sinh gồm đợt cắt giảm và đợt tăng; Trong đó quý ZLB ổn định chứa cú sốc gồm đợt cắt giảm và đợt tăng so với quý bình thường. Công trình bác bỏ nghịch lý thu hẹp, song thẩm định sâu phát hiện các vấn đề suy diễn tự tương quan, công cụ yếu và dị chất thể chế.
A.2. Phân tích phản biện chiến lược định danh nhân quả và giả định kinh tế lượng
Kiểm định Granger từ hệ thống VAR(4) trên quý cho thấy chuỗi thuế ngoại sinh không bị dự báo bởi năm biến vĩ mô trễ với và ; Ngược lại, chuỗi thuế nội sinh chịu dự báo mạnh với và , còn tương quan đồng thời chỉ là . Dù đạt tiền định Granger, kiểm định chưa loại trừ hoàn toàn đồng thời với kỳ vọng tài khóa chưa quan sát.
Trong dự báo cục bộ theo Jordà (2005) và Ramey và Zubairy (2018), sai phân dài từ đến và làm mượt ba quý tạo tự tương quan trung bình trượt trong sai số. Do mã gốc chỉ dùng sai số HC1, chúng tôi tái suy diễn bằng ma trận Newey–West HAC theo Newey và West (1987) với độ trễ cắt :
Trong đó:
- : ma trận hiệp phương sai hiệu chỉnh tự tương quan tại chân trời ;
- : ma trận hồi quy tương tác chế độ sau loại cột cộng tuyến;
- : hiệp phương sai mẫu của điểm số hồi quy ở độ trễ ;
- : ngưỡng cắt hạt nhân Bartlett theo chân trời dự báo;
- : cỡ mẫu hữu hiệu và số tham số tại bước .
GDP thực tại ZLB tăng ngay ở với sai số HAC và đạt đỉnh ở với so với ở thời kỳ bình thường. Dưới HAC với , tự tương quan âm bậc trung gian giúp sai số chuẩn nhánh ZLB co hẹp từ xuống , giữ ý nghĩa dưới tới khi phản ứng đạt sai số HAC và so với HC1 là và . Ngược lại, ở nhánh bình thường tại , sai số HAC nới rộng từ lên . Kiểm định Wald cho chênh lệch điểm phần trăm tại đạt dưới HC1 và dưới HAC, chưa đủ bác bỏ giả thuyết đồng nhất hiệu ứng.
Số nhân tích lũy LP-IV theo Mertens và Ravn (2013) và Ramey và Zubairy (2018) cho thấy bước một tại ZLB rất mạnh với ở và ở , cho số nhân với sai số HAC và . Trái lại, ở thời kỳ bình thường, dù điểm ước lượng lên tới với sai số HAC và , thống kê bước một rơi xuống ở và ở , cảnh báo biến công cụ yếu.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
Xóa quý Thế chiến II 1939–1945 trước lập chỉ mục thời gian làm đứt liên kết biên năm 1936–1938 và 1946–1947, gây thất thoát thêm quý tại , quý tại và tối đa quý thời bình tại và . Giữ chuỗi liên tục tại kèm biến giả chiến tranh cho tác động ZLB với , còn không biến giả đạt với .
Qua kiểm định nhạy cảm, phản ứng ZLB đạt khi bỏ dẫn trước ba bước, khi còn một độ trễ, với sai số HAC và khi mở rộng sang toàn kỳ tiền rẻ liên chiến, và đến khi loại từng ngoại lệ. Ba kỷ nguyên ZLB rất dị chất: giai đoạn 1932–1938 có thất nghiệp ; Giai đoạn 1946–1951 có thất nghiệp và quy mô cắt giảm GDP; Còn giai đoạn 2009–2018 có cú sốc bình quân âm GDP do gồm đợt tăng thuế.
Rà soát kịch bản gốc ghi nhận năm bất nhất: thứ nhất, đồ thị MATLAB loại quý II năm 2016 gán nhầm chuỗi loại quý II năm 1933, trong khi tái tính đúng cho với ; Thứ hai, vòng lặp Wald Stata sau làm mượt lặp kép nhánh bình thường và bỏ sót nhánh ZLB cùng kiểm định HAC; Thứ ba, trình điều phối khai báo thư mục xuất trước bảng cú sốc và dùng số thực 32-bit gây lệch làm tròn tới ; Thứ tư, xóa Thế chiến II trước lập chỉ mục làm mất quý giáp ranh; Thứ năm, công thức chế độ thực tế kiểm tra cửa sổ thay vì , còn tương tác chi tiêu nhánh bình thường triệt tiêu thành không từ do cộng tuyến.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Sức mạnh kiểm định chế độ thấp và chọn lọc theo tương lai: Chỉ có quý cắt giảm thuế tại ZLB khiến kiểm định Wald khác biệt chế độ tại đạt dưới HAC. Điều kiện giữ ZLB tới tạo thiên lệch chọn mẫu nội sinh: kích thích mạnh dẫn tới nâng lãi suất sớm trước bị đẩy sang nhánh bình thường, làm chệch xuống khoảng cách .
- Thiên lệch biến công cụ yếu ở nhánh bình thường trong LP-IV: Thống kê bước một tại và tại kéo ước lượng 2SLS thiên lệch về phía OLS mang nội sinh thuận chu kỳ và làm méo thống kê , đẩy số nhân bình thường lên gấp đôi mức tại ZLB.
- Suy diễn HC1 giản lược và hao hụt quý biên chiến tranh: Sai số HC1 bỏ qua tự tương quan trung bình trượt đa bước theo Jordà (2005), phóng đại sai số ZLB gấp đôi ở , đồng thời xóa chiến tranh trước lập chỉ mục làm mất quý thời bình và gây triệt tiêu cộng tuyến biến chi tiêu từ .
- Thiên lệch gộp biến sắc thuế và thể chế dị chất: Gộp chung thuế thu nhập, doanh nghiệp, tiêu dùng và tín dụng đầu tư suốt một thế kỷ từ hậu Bản vị Vàng đến hậu khủng hoảng 2008 tạo sai số đo lường tổng hợp, làm chệch suy giảm độ co giãn từng sắc thuế.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
Nghiên cứu đề xuất ba nâng cấp trọng yếu thuộc danh mục chuẩn hóa phương pháp kinh tế lượng mở rộng. Thứ nhất, nâng cấp bộ ước lượng dự báo cục bộ phụ thuộc chế độ tại ngưỡng ZLB dùng hiệp phương sai Newey–West HAC mặc định kèm kiểm định Granger VAR, nghiệm đơn vị ADF và Wald đồng nhất chế độ, đồng thời giữ chuỗi lịch liên tục với biến giả Thế chiến II nhằm khôi phục quý biên và sửa lỗi đồ thị MATLAB lẫn vòng lặp Wald Stata.
Thứ hai, nâng cấp bộ ước lượng số nhân tài khóa biến công cụ tường thuật theo trạng thái dùng HAC, bổ sung kiểm định Olea–Pflueger và tập tin cậy bền vững Anderson–Rubin để xử lý bước một yếu ở nhánh bình thường.
Thứ ba, tích hợp bộ giải mô hình cân bằng tổng thể động ngẫu nhiên Keynes mới tuyến tính từng phần kiểu OccBin với kiểm định xác định Blanchard–Kahn, hội tụ thời lượng ZLB và độ bao phủ tiên nghiệm, kết hợp tách riêng cú sốc thuế lao động, vốn và tiêu dùng qua dự báo cục bộ chuyển đổi mượt để khử nội sinh cửa sổ . Tóm lại, Cloyne, Dimsdale và Hürtgen (2025) đạt độ chuẩn xác tái lập và bác bỏ thuyết phục nghịch lý thu hẹp tại ZLB, song chênh lệch hai chế độ cần diễn giải thận trọng dưới sai số HAC và dư địa nợ công.
Tài liệu tham khảo
- Christiano, L., Eichenbaum, M., & Rebelo, S. (2011). When Is the Government Spending Multiplier Large? Journal of Political Economy, 119, 78–121. https://doi.org/10.1086/659312 ↩
- Cloyne, J. (2013). Discretionary Tax Changes and the Macroeconomy: New Narrative Evidence from the United Kingdom. American Economic Review, 103, 1507–1528. https://doi.org/10.1257/aer.103.4.1507 ↩
- Cloyne, J., Dimsdale, N., & Hürtgen, P. (2025). Are Tax Cuts Contractionary at the Zero Lower Bound? Evidence from a Century of Data Replication dataset: [https://doi.org/10.7910/DVN/JVNAPS]. Journal of Political Economy, 133, 568–603. https://doi.org/10.1086/732890 ↩
- Correia, I., Farhi, E., Nicolini, J. P., & Teles, P. (2013). Unconventional Fiscal Policy at the Zero Bound. American Economic Review, 103, 1172–1211. https://doi.org/10.1257/aer.103.4.1172 ↩
- Eggertsson, G. B. (2011). What Fiscal Policy Is Effective at Zero Interest Rates? NBER Macroeconomics Annual, 25, 59–112. https://doi.org/10.1086/657529 ↩
- Jordà, Ò. (2005). Estimation and Inference of Impulse Responses by Local Projections. American Economic Review, 95, 161–182. https://doi.org/10.1257/0002828053828518 ↩
- Mertens, K., & Ravn, M. O. (2013). The Dynamic Effects of Personal and Corporate Income Tax Changes in the United States. American Economic Review, 103, 1212–1247. https://doi.org/10.1257/aer.103.4.1212 ↩
- Newey, W. K., & West, K. D. (1987). A Simple, Positive Semi-Definite, Heteroskedasticity and Autocorrelation Consistent Covariance Matrix. Econometrica, 55, 703–708. https://doi.org/10.2307/1913610 ↩
- Ramey, V. A., & Zubairy, S. (2018). Government Spending Multipliers in Good Times and in Bad: Evidence from US Historical Data. Journal of Political Economy, 126, 850–901. https://doi.org/10.1086/696277 ↩
- Romer, C. D., & Romer, D. H. (2010). The Macroeconomic Effects of Tax Changes: Estimates Based on a New Measure of Fiscal Shocks. American Economic Review, 100, 763–801. https://doi.org/10.1257/aer.100.3.763 ↩
- Woodford, M. (2011). Simple Analytics of the Government Expenditure Multiplier. American Economic Journal: Macroeconomics, 3, 1–35. https://doi.org/10.1257/mac.3.1.1 ↩
uk_tax_zlb_century_quarterlyobs_idyearquarterym_qtrtq_statais_wwiiin_baseline_samplex_tax_to_gdpn_tax_to_gdpx_taxcut_to_gdpx_taxcut_unanticx_taxcut_noitcMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.