1. Giới thiệu
Mối liên hệ giữa vị thế tiền tệ dự trữ toàn cầu và giới hạn chịu đựng nợ công luôn giữ vị trí trung tâm trong kinh tế học tài chính vĩ mô hiện đại. Khác với các tiếp cận truyền thống chỉ kiểm tra phản ứng của thặng dư sơ cấp theo độ trễ tỷ lệ nợ trên GDP theo quy tắc của Bohn (1998) hoặc so sánh chênh lệch giữa lãi suất danh nghĩa phi rủi ro và tốc độ tăng trưởng sản lượng như trong Blanchard (2019), Chen, Jiang, Lustig, Van Nieuwerburgh, và Xiaolan (2025) chuyển trọng tâm phân tích sang khung định giá tài sản vĩ mô liên thời kỳ. Theo góc nhìn định giá trái quyền tài khóa được hình thức hóa trong Jiang, Lustig, Van Nieuwerburgh, và Xiaolan (2024), danh mục nợ công thị trường đang lưu hành của một quốc gia có chủ quyền chính là một trái quyền hợp thành trên dòng thuế thu tương lai trừ đi dòng chi tiêu chính phủ không bao gồm lãi vay, cộng thêm dòng tiền thuê thanh khoản hay lợi suất tiện ích mà nhà đầu tư sẵn sàng hy sinh để nắm giữ trái phiếu an toàn như mô tả của Krishnamurthy và Vissing-Jorgensen (2012).
Khi mở rộng phạm vi quan sát lịch sử xuyên qua bốn thế kỷ từ năm 1601 đến năm 2020 qua ba trung tâm tài chính kế tiếp nhau gồm Cộng hòa Hà Lan, Vương quốc Anh và Hợp chủng quốc Hoa Kỳ, Chen và cộng sự (2025) đặt câu hỏi liệu một cường quốc đang giữ hoặc vừa đánh mất ngôi vị tiền tệ dự trữ có duy trì được tương xứng giữa giá trị thị trường của nợ công và giá trị hiện tại chiết khấu từ nền tảng kinh tế hay không. Cách đặt vấn đề này nối tiếp dòng nghiên cứu tài chính công định lượng gắn với lịch sử kinh tế của Ellison và Scott (2020) đối với nợ công Anh, đồng thời bổ sung chiều sâu thể chế từ các công trình ghi nhận cấu trúc tài trợ chiến tranh và chế độ bản vị vàng của Hall và Sargent (2022) cùng Payne, Szőke, Hall, và Sargent (2025). Tuy nhiên, việc khai triển xấp xỉ tuyến tính hóa logarit trên các chuỗi dài hàng trăm năm mang lại độ nhạy cao về tham số điểm cố định, đặc tả sai số chuẩn khi dữ liệu có tự tương quan mạnh, cũng như cách gắn kết lợi suất tiện ích theo từng chế độ lịch sử.
Nghiên cứu này đóng góp ba giá trị cốt lõi cho cộng đồng học thuật và tái lập thực nghiệm. Thứ nhất, chúng tôi hợp nhất toàn bộ kho lưu trữ gốc của tác giả từ Dataverse doi:10.7910/DVN/N2OEAQ thành một bộ dữ liệu chuẩn hóa duy nhất chen_jiang_lustig_2025_jpe_replication.csv tuân thủ tuyệt đối các biến đổi đồng liên kết và cách chuẩn hóa tỷ lệ nợ đầu kỳ trong mã nguồn MATLAB gốc. Thứ hai, chúng tôi thực thi tái lập độc lập toàn bộ 11 chế độ định giá CVAR(1) và 18 hồi quy tính chu kỳ tiêu dùng trên ba nền tảng tính toán chính thức gồm Python 3.13, R 4.3.1 và Stata 18 MP, đồng thời đối chứng 24 phương trình ước lượng trên máy chủ EcoData MCP, xác nhận sai lệch số học tối đa giữa các hệ thống chỉ là 0.0026%. Thứ ba, kết quả chẩn đoán bổ sung bằng phương sai sai số bền vững HAC theo Newey và West (1987) làm rõ hai điểm nhạy cảm về ý nghĩa thống kê trong bảng tính chu kỳ tiêu dùng Table B.1 vốn chưa được thảo luận đầy đủ trong phiên bản sai số chuẩn OLS cổ điển của bài báo gốc.
2. Cơ sở lý thuyết và phương pháp kinh tế lượng
Cấu trúc nhận dạng định lượng của Chen và cộng sự (2025) dựa trên phương pháp tuyến tính hóa logarit tỷ lệ giá–dòng tiền của Campbell và Shiller (1988) áp dụng riêng rẽ cho dòng thu ngân sách và dòng chi tiêu sơ cấp , qua đó xác định giá trị hiện tại thuần của thặng dư sơ cấp hay năng lực tài khóa chuẩn hóa theo tổng sản phẩm quốc nội . Để bảo toàn tính nhất quán của đồng liên kết trong dài hạn, tỷ lệ thuế trên sản lượng và tỷ lệ chi tiêu sơ cấp trên sản lượng được theo dõi dưới dạng logarit và ràng buộc đồng biến động thông qua phương trình cân đối tuyến tính trong hệ động thái trạng thái.
2.1. Hệ tự hồi quy véc-tơ đồng liên kết và khai triển Campbell–Shiller
Trong mỗi chế độ lịch sử , trạng thái vĩ mô–tài khóa hàng năm được biểu diễn bằng véc-tơ gồm lạm phát, lãi suất ngắn hạn hoặc dài hạn chuẩn mực, chênh lệch kỳ hạn, tăng trưởng sản lượng thực, tăng trưởng cổ tức và tỷ số giá–cổ tức thị trường chứng khoán khi có dữ liệu, tăng trưởng thu thuế , logarit tỷ lệ thu thuế , tăng trưởng chi tiêu , và logarit tỷ lệ chi tiêu . Động thái chuyển tiếp của véc-tơ đã khử trung bình tuân theo mô hình CVAR(1) tuyến tính hóa:
Trong đó:
- : véc-tơ trạng thái vĩ mô và tài khóa kích thước tại năm , đã khử giá trị trung bình mẫu theo từng chế độ;
- : ma trận hệ số chuyển tiếp bậc một kích thước ước lượng đồng thời bằng
OLStừng phương trình với độ ổn định phổ ; - : véc-tơ phần dư nhiễu trắng tài khóa–vĩ mô tại thời kỳ ;
- : logarit tỷ lệ thành phần tài khóa trên GDP danh nghĩa tại năm , biến đổi đồng nhất theo tốc độ tăng trưởng thành phần thực , tăng trưởng sản lượng và lạm phát .
Điểm cân bằng logarit tỷ số định giá–dòng tiền của trái quyền tài khóa thành phần được giải bằng phương trình điểm cố định tuyến tính hóa theo suất chiết khấu điều chỉnh rủi ro vĩnh viễn và tham số khuếch tán :
Trong đó:
- : logarit bội số định giá dài hạn của dòng thu thuế hoặc chi tiêu sơ cấp tại trạng thái dừng;
- : lợi suất trái phiếu chính phủ danh nghĩa tham chiếu dài hạn ở trạng thái cân bằng, có cộng thêm lợi suất tiện ích bình quân chế độ trong các kịch bản bao gồm đặc quyền thanh khoản;
- : phần bù rủi ro tài khóa hiệu chỉnh ở mức chuẩn hoặc kiểm tra độ nhạy ;
- : các hằng số khai triển Taylor bậc nhất quanh bảo đảm .
Nhờ đóng dạng khai triển tuyến tính logarit dưới kỳ vọng hợp lý của ma trận , véc-tơ hệ số định giá cho logarit tỷ lệ giá trị hiện tại trên dòng tiền với các véc-tơ chọn cùng giá trị hiện tại thuần của năng lực tài khóa so với sản lượng được suy xuất trực tiếp như sau:
Trong đó:
- : véc-tơ tải trọng định giá kích thước ánh xạ trạng thái sang biến động bội số định giá ;
- : ma trận đơn vị bậc ;
- : giá trị hiện tại thuần của thặng dư sơ cấp và lợi suất tiện ích theo tỷ lệ GDP danh nghĩa tại năm ;
- : mức trần năng lực tài khóa tại trạng thái dừng của chế độ.
2.2. Phân rã kênh chiết khấu, kênh dòng tiền và hồi quy tính chu kỳ tiêu dùng
Để tách biệt nguồn gốc biến động của bội số định giá dòng thuế và dòng chi tiêu, bài báo tách logarit tỷ số định giá khỏi điểm cân bằng thành tổng hiệu của thành phần dòng tiền kỳ vọng và thành phần suất chiết khấu kỳ vọng tương tự logic Hansen–Hodrick (1980):
Trong đó:
- : biến động định giá gây ra bởi sự dịch chuyển kỳ vọng của lãi suất thực và lạm phát tương lai;
- : biến động định giá gây ra bởi kỳ vọng tăng trưởng dòng thu thuế thực hoặc dòng chi tiêu thực tương lai với .
Song song với khung CVAR(1), Phụ lục B ký hiệu Table B.1 của nghiên cứu gốc kiểm định tính thuận chu kỳ hoặc nghịch chu kỳ của thu thuế thực, chi tiêu chính phủ thực và thặng dư sơ cấp theo tăng trưởng tiêu dùng thực bình quân đầu người tại Hoa Kỳ và Vương quốc Anh qua ba cửa sổ lịch sử: tiền Thế chiến I, hỗn hợp trước năm 1946 và thời kỳ hậu Thế chiến II từ năm 1947 đến năm 2020:
Trong đó:
- : biến thiên hàng năm của logarit nguồn thu thực, logarit chi tiêu thực hoặc tỷ lệ thặng dư sơ cấp trên GDP;
- : tốc độ tăng trưởng logarit tiêu dùng tư nhân thực tại năm ;
- : hệ số co giãn tính chu kỳ phản ánh mức phản ứng của tài khóa trước biến động tiêu dùng thực;
- : sai số ngẫu nhiên được đánh giá đồng thời bằng phương sai
OLScổ điển như trong bản gốc và phương saiHACbền vững tự tương quan Newey–West bậc .
3. Dữ liệu thực nghiệm chuẩn hóa và mô tả lịch sử
Kho dữ liệu công khai doi:10.7910/DVN/N2OEAQ bao gồm nhiều bảng tính Excel rời rạc và các hàm nạp dữ liệu MATLAB chuyên biệt cho từng giai đoạn của Hà Lan, Vương quốc Anh và Hoa Kỳ. Trong giai đoạn Cộng hòa Hà Lan 1601–1794, dữ liệu lấy từ tài khoản tài chính Tỉnh Holland trong Holland_PF_v2.xlsx với lãi suất trái phiếu kỳ hạn 10 năm kết hợp kịch bản không lợi suất tiện ích và kịch bản có lợi suất tiện ích hằng định . Đối với Vương quốc Hà Lan giai đoạn 1817–1914, bộ dữ liệu mở rộng thành 8 biến trạng thái với cấu trúc kỳ hạn đầy đủ. Đối với Vương quốc Anh và Hoa Kỳ, hệ thống trạng thái đạt 10 biến từ khi chuỗi thị trường chứng khoán và lạm phát tương thích tồn tại đầy đủ; Riêng đặc tả Vương quốc Anh tiền 1946 phân biệt kịch bản không có và có lợi suất tiện ích cộng dồn sau năm 1794 mang tên cy_partial, còn Hoa Kỳ hậu 1946 đối chiếu trực tiếp giữa kịch bản thuần cơ bản và kịch bản bổ sung lợi suất tiện ích trung bình điểm cơ bản hàng năm.
Tất cả chuỗi thô được chuẩn hóa thành bảng dữ liệu duy nhất staged/chen_jiang_lustig_2025_jpe_replication.csv gồm 1,947 dòng quan sát theo khóa (regime, year) và 56 cột biến chuẩn hóa. Điểm kỹ thuật then chốt trong xây dựng dữ liệu tái lập là việc lưu trữ chính xác cờ include_t0_in_mean_debt và cột debt_gdp_t0 ngay tại bước đồng bộ từ tệp gốc để chỉ số nợ bình quân trong Cộng hòa Hà Lan và Vương quốc Anh khớp tuyệt đối đến bốn chữ số thập phân với công thức MATLAB gốc. Đối với hai bảng tính chu kỳ tiêu dùng, chuỗi Mỹ bắt đầu từ năm 1871 cho thấy đầy đủ quan sát ở thời kỳ tiền Thế chiến I, đến năm 1946 và hậu 1946; Trong khi Vương quốc Anh có chuỗi tiêu dùng bắt đầu từ năm 1830 với , và tương ứng.
| Mã đặc tả | Quốc gia & Chế độ | Khoảng năm | Số năm | Bậc hồi quy | Số biến | Lợi suất tiện ích | Tỷ lệ nợ bình quân |
|---|---|---|---|---|---|---|---|
| Mô hình 1 | Cộng hòa Hà Lan — tiền 1794 không | 1601–1794 | 194 | 193 | 7 | 0.00% | 1.1889 |
| Mô hình 2 | Cộng hòa Hà Lan — tiền 1794 có | 1601–1794 | 194 | 193 | 7 | 1.50% | 1.1889 |
| Mô hình 3 | Vương quốc Hà Lan — hậu 1815 | 1817–1914 | 98 | 97 | 8 | 0.00% | 0.5913 |
| Mô hình 4 | Vương quốc Anh — tiền 1914 có | 1729–1914 | 186 | 185 | 10 | Sau 1794 | 0.8645 |
| Mô hình 5 | Vương quốc Anh — tiền 1946 có | 1729–1946 | 218 | 217 | 10 | Sau 1794 | 0.8706 |
| Mô hình 6 | Vương quốc Anh — tiền 1946 không | 1729–1946 | 218 | 217 | 10 | 0.00% | 0.8706 |
| Mô hình 7 | Vương quốc Anh — hậu 1946 | 1947–2020 | 74 | 73 | 10 | 0.00% | 0.5355 |
| Mô hình 8 | Hoa Kỳ — tiền 1914 | 1793–1914 | 122 | 121 | 10 | 0.00% | 0.1191 |
| Mô hình 9 | Hoa Kỳ — tiền 1946 | 1793–1946 | 154 | 153 | 10 | 0.00% | 0.1648 |
| Mô hình 10 | Hoa Kỳ — hậu 1946 không | 1947–2020 | 74 | 73 | 10 | 0.00% | 0.4009 |
| Mô hình 11 | Hoa Kỳ — hậu 1946 có | 1947–2020 | 74 | 73 | 10 | 56.2 bps | 0.4009 |
| Bảng B.1 — Mỹ | Tính chu kỳ tiêu dùng Hoa Kỳ | 1871–2020 | 150 | 44 · 76 · 74 | 2 | — | — |
| Bảng B.1 — Anh | Tính chu kỳ tiêu dùng Vương quốc Anh | 1830–2020 | 191 | 85 · 117 · 74 | 2 | — | — |
Ghi chú: Tổng số dòng trong tệp chen_jiang_lustig_2025_jpe_replication.csv bằng 1,947 quan sát tích lũy qua 11 chế độ CVAR(1) và 2 bảng dữ liệu tính chu kỳ. Bậc hồi quy của CVAR(1) bằng do độ trễ một năm; Tỷ lệ nợ thị trường trên GDP tại mô hình 1–11 biểu diễn dưới dạng số thập phân tương ứng với tỷ lệ phần trăm lịch sử.
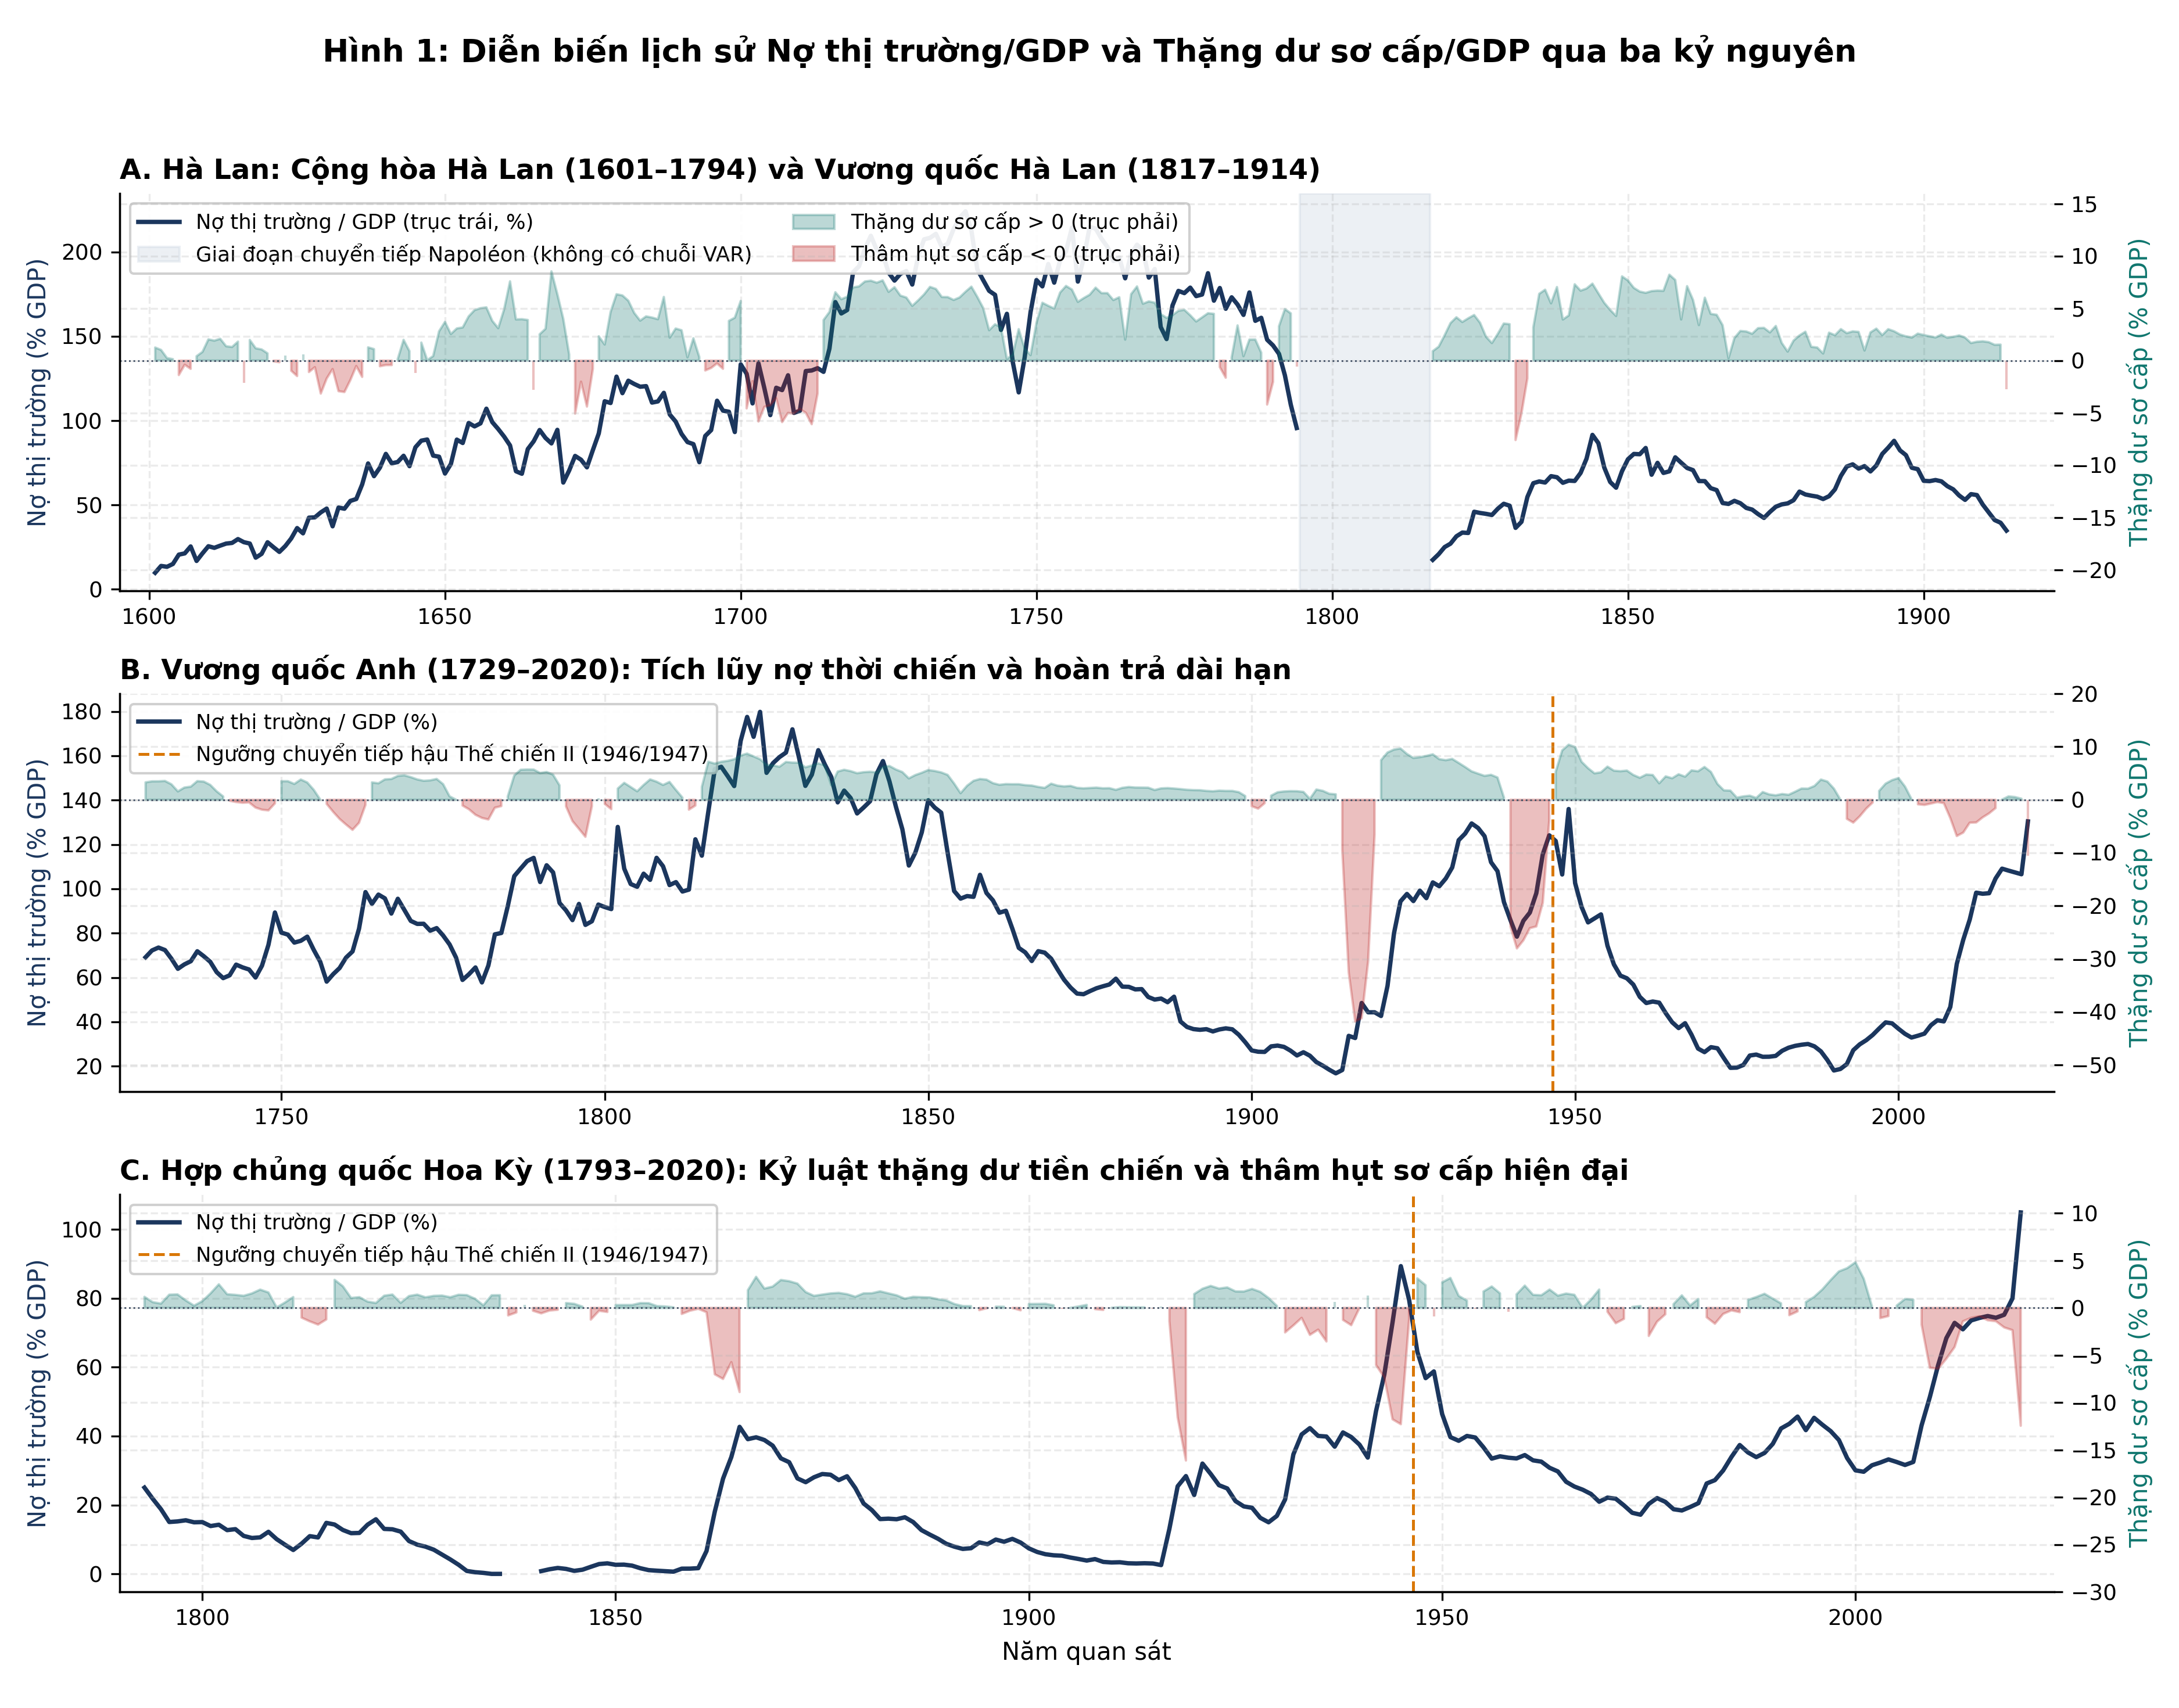
Hình 1: Diễn biến lịch sử tỷ lệ nợ thị trường trên GDP và thặng dư sơ cấp trên GDP qua bốn thế kỷ tại Hà Lan, Vương quốc Anh và Hoa Kỳ. Nguồn: Tính toán tái lập từ chen_jiang_lustig_2025_jpe_replication.csv.
Quan sát từ Hình 1 cho thấy nhịp chuyển giao bá quyền tài chính gắn chặt với quy mô tích lũy nợ thị trường và cách thức cân đối ngân sách qua các cuộc xung đột lớn. Cộng hòa Hà Lan liên tục gánh mức nợ bình quân lên tới 118.89% GDP trong giai đoạn 1601–1794 trước khi sụp đổ tài khóa cuối thế kỷ XVIII. Vương quốc Anh vươn lên đỉnh nợ khoảng hơn hai lần GDP sau Chiến tranh Napoléon và Thế chiến II với mức bình quân 87.06% GDP trong giai đoạn 1729–1946, nhưng luôn duy trì được những chuỗi dài thặng dư sơ cấp dương để neo giữ kỳ vọng nhà đầu tư. Trái lại, Hoa Kỳ xuất phát từ mức nợ rất thấp chỉ 11.91% GDP thời kỳ tiền Thế chiến I, vọt lên trong Thế chiến II và bước vào kỷ nguyên hậu chiến với tỷ lệ nợ trung bình 40.09% GDP cùng thặng dư sơ cấp mang xu hướng thâm hụt nhiều thập niên.
4. Kết quả tái lập thực nghiệm và đối chứng đa nền tảng
4.1. Định giá năng lực tài khóa và tỷ lệ bao phủ nợ qua ba cường quốc
Bảng 2 trình bày đầy đủ kết quả tái lập định lượng trên Python 3.13, R 4.3.1 và Stata 18 MP cho toàn bộ 11 đặc tả CVAR(1) tại phần bù rủi ro chuẩn . Sự trùng khớp số học hoàn hảo thể hiện ngay trên cả ba hệ thống tính toán ở toàn bộ bảy chỉ tiêu trọng yếu gồm năng lực tài khóa bình quân , nợ thị trường bình quân , tỷ lệ bao phủ nợ , ngưỡng cân bằng , hệ số tương quan chuỗi thời gian , trị riêng cực đại và độ phù hợp của phương trình tăng trưởng thu thuế .
| Đặc tả mô hình | Bậc | Python 3.13 | R 4.3.1 | Stata 18 MP | Nợ | Bao phủ | Ngưỡng | Trị riêng cực đại | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Mô hình 1 — NLD tiền 1794 không | 193 | 0.4686 | 0.4686 | 0.4686 | 1.1889 | 0.3942 | 0.3683 | 0.9070 | 0.9678 | 0.2702 |
| Mô hình 2 — NLD tiền 1794 có | 193 | 0.7529 | 0.7529 | 0.7529 | 1.1889 | 0.6332 | 0.6505 | 0.9407 | 0.9661 | 0.2602 |
| Mô hình 3 — NLD hậu 1815 | 97 | 0.6056 | 0.6056 | 0.6056 | 0.5913 | 1.0241 | 0.6106 | 0.7167 | 0.9518 | 0.3321 |
| Mô hình 4 — UK tiền 1914 có | 185 | 0.6132 | 0.6132 | 0.6132 | 0.8645 | 0.7093 | 0.5567 | 0.7073 | 0.9596 | 0.1473 |
| Mô hình 5 — UK tiền 1946 có | 217 | 0.6493 | 0.6493 | 0.6493 | 0.8706 | 0.7458 | 0.3609 | 0.6240 | 0.9727 | 0.2751 |
| Mô hình 6 — UK tiền 1946 không | 217 | 0.5834 | 0.5834 | 0.5834 | 0.8706 | 0.6701 | 0.2859 | 0.6510 | 0.9715 | 0.2732 |
| Mô hình 7 — UK hậu 1946 | 73 | 0.8546 | 0.8546 | 0.8546 | 0.5355 | 1.5960 | 0.7313 | 0.7858 | 0.9744 | 0.3952 |
| Mô hình 8 — US tiền 1914 | 121 | 0.1778 | 0.1778 | 0.1778 | 0.1191 | 1.4928 | 0.1556 | 0.1621 | 0.9224 | 0.3767 |
| Mô hình 9 — US tiền 1946 | 153 | 0.2108 | 0.2108 | 0.2108 | 0.1648 | 1.2796 | -0.0242 | 0.6482 | 0.9518 | 0.3199 |
| Mô hình 10 — US hậu 1946 không | 73 | 0.0767 | 0.0767 | 0.0767 | 0.4009 | 0.1914 | 0.0266 | -0.0070 | 0.8859 | 0.5167 |
| Mô hình 11 — US hậu 1946 có | 73 | 0.1280 | 0.1280 | 0.1280 | 0.4009 | 0.3193 | 0.0803 | 0.0521 | 0.9042 | 0.5029 |
Ghi chú: Tất cả chỉ tiêu , , và được ước lượng tại phần bù rủi ro chuẩn và thể hiện ở thang đo tỷ lệ thập phân tương đồng với ma trận xuất từ ba nền tảng tính toán. Mức sai lệch tương đối lớn nhất giữa Python 3.13, R 4.3.1 và Stata 18 MP trên toàn bộ bảng đạt dưới 0.0001%.
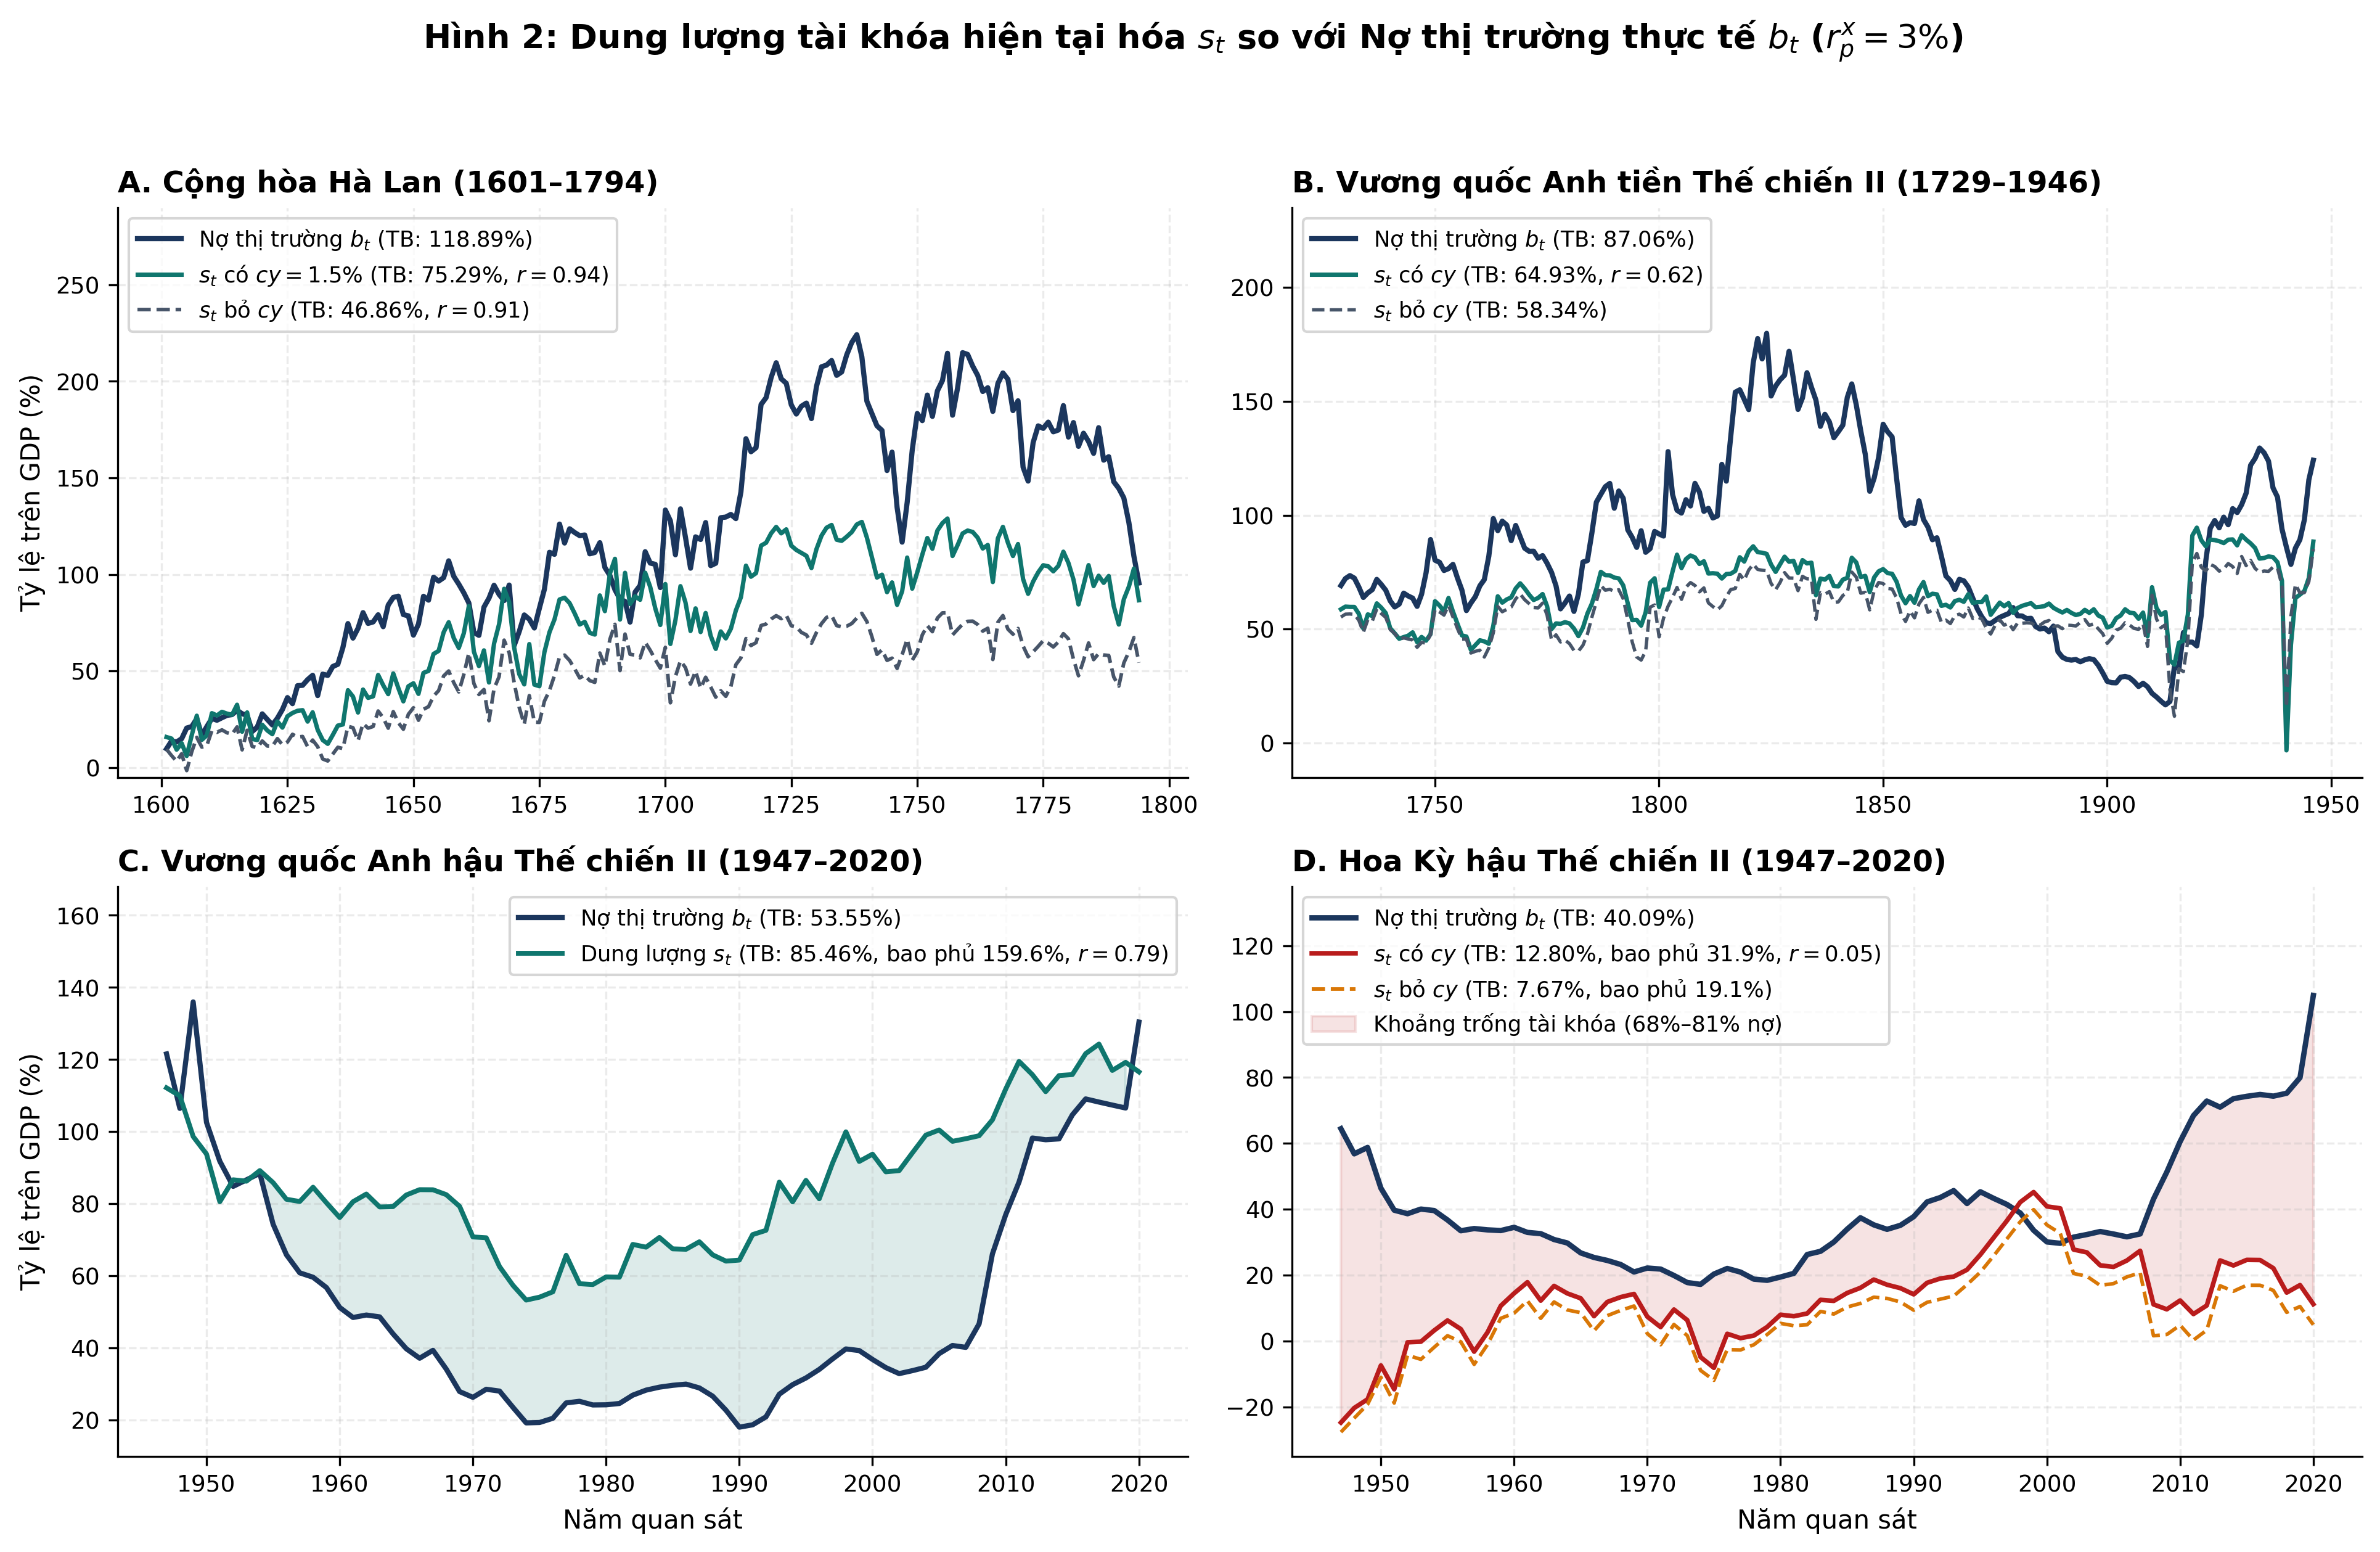
Hình 2: So sánh dung lượng năng lực tài khóa chiết khấu và tỷ lệ nợ thị trường trên GDP qua các chế độ lịch sử tại Hà Lan, Vương quốc Anh và Hoa Kỳ. Nguồn: Ước lượng Campbell–Shiller CVAR(1) tại trên ba nền tảng Python 3.13, R 4.3.1 và Stata 18 MP.
4.2. Ma trận động thái tự hồi quy, phân rã biến động và độ nhạy phần bù rủi ro
Cơ chế tạo dựng sự khác biệt về năng lực tài khóa giữa Vương quốc Anh, Hà Lan và Hoa Kỳ được làm sáng tỏ trong Bảng 3 thông qua ma trận động thái tự hồi quy CVAR(1), cặp tham số khai triển logarit và phép phân rã độ lệch chuẩn giữa kênh chiết khấu và các kênh dòng tiền thuế–chi tiêu . Đối với phương trình tăng trưởng thu thuế thực , hệ số phản hồi hiệu chỉnh sai số trên độ trễ logarit tỷ lệ thuế trên GDP mang dấu âm có ý nghĩa thống kê ở mức 1% trong cả 11 mô hình, khẳng định thuộc tính dừng hồi quy về cân bằng của tỷ lệ thuế trên sản lượng. Tại Cộng hòa Hà Lan có lợi suất tiện ích, với sai số chuẩn 0.0747 làm tỷ lệ thuế hiệu chỉnh nhanh, tương ứng mức tự hồi quy dai dẳng của tỷ lệ thuế là . Trong khi đó, Vương quốc Anh thời kỳ 1729–1946 ghi nhận mức dai dẳng cực đại của bộ máy thu thuế và chi tiêu với và , giúp biên thặng dư giữ độ ổn định dài hạn. Ngược lại hoàn toàn, nước Mỹ hậu 1946 có hệ số hiệu chỉnh mạnh với sai số chuẩn 0.1225 nhưng sức ỳ của tỷ lệ thu chỉ là 0.3831 và tỷ lệ chi là 0.4433, khiến thặng dư phản ứng ngắn hạn thay vì tích lũy ổn định để bảo đảm nợ.
| Đặc tả mô hình | khi | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Mô hình 1 — NLD tiền 1794 không | -0.4791 (0.0794) | 0.5209 (0.0794) | 0.8540 (0.0525) | 2.7360 | 15.42 | 0.9391 | 0.1727 | 0.1447 | 0.3063 | — |
| Mô hình 2 — NLD tiền 1794 có | -0.4348 (0.0747) | 0.5652 (0.0747) | 0.8491 (0.0483) | 2.7469 | 15.59 | 0.9397 | 0.1791 | 0.1618 | 0.3097 | — |
| Mô hình 3 — NLD hậu 1815 | -0.3053 (0.0780) | 0.6947 (0.0780) | 0.8433 (0.0704) | 2.9075 | 18.31 | 0.9482 | 0.0778 | 0.1587 | 0.1635 | — |
| Mô hình 4 — UK tiền 1914 có | -0.0941 (0.0228) | 0.9059 (0.0228) | 0.9346 (0.0283) | 3.0340 | 20.78 | 0.9541 | 0.0820 | 0.1108 | 0.2815 | 0.7816 |
| Mô hình 5 — UK tiền 1946 có | -0.0648 (0.0179) | 0.9352 (0.0179) | 0.9062 (0.0341) | 3.1093 | 22.40 | 0.9573 | 0.0676 | 0.2610 | 0.4606 | 0.8506 |
| Mô hình 6 — UK tiền 1946 không | -0.0658 (0.0180) | 0.9342 (0.0180) | 0.9075 (0.0353) | 3.1039 | 22.28 | 0.9571 | 0.0551 | 0.2440 | 0.4325 | 0.7618 |
| Mô hình 7 — UK hậu 1946 | -0.2303 (0.0670) | 0.7697 (0.0670) | 0.6745 (0.1085) | 3.7187 | 41.21 | 0.9763 | 0.7439 | 0.6150 | 0.6240 | 1.4854 |
| Mô hình 8 — US tiền 1914 | -0.2740 (0.0648) | 0.7260 (0.0648) | 0.6703 (0.0735) | 3.5316 | 34.18 | 0.9716 | 0.1070 | 0.4292 | 0.5374 | 0.2739 |
| Mô hình 9 — US tiền 1946 | -0.2996 (0.0498) | 0.7004 (0.0498) | 0.7370 (0.0645) | 3.7383 | 42.03 | 0.9768 | 0.1747 | 0.5846 | 0.8188 | 0.3633 |
| Mô hình 10 — US hậu 1946 không | -0.6145 (0.1164) | 0.3855 (0.1164) | 0.4365 (0.1309) | 3.8819 | 48.52 | 0.9798 | 0.2200 | 0.1603 | 0.1599 | 0.1565 |
| Mô hình 11 — US hậu 1946 có | -0.6169 (0.1225) | 0.3831 (0.1225) | 0.4433 (0.1324) | 3.8916 | 48.99 | 0.9800 | 0.2217 | 0.1601 | 0.1590 | 0.2618 |
Ghi chú: Các hệ số , và biểu diễn ước lượng OLS với sai số chuẩn đặt trong ngoặc đơn. , và đo độ lệch chuẩn đóng góp của thành phần suất chiết khấu và hai kênh dòng tiền vào logarit bội số định giá. Cột cuối trình bày giá trị hiện tại khi nới lỏng phần bù rủi ro xuống đối với các chế độ Anh và Mỹ được bài báo kiểm tra độ nhạy. Mức ý nghĩa thống kê ký hiệu , , .
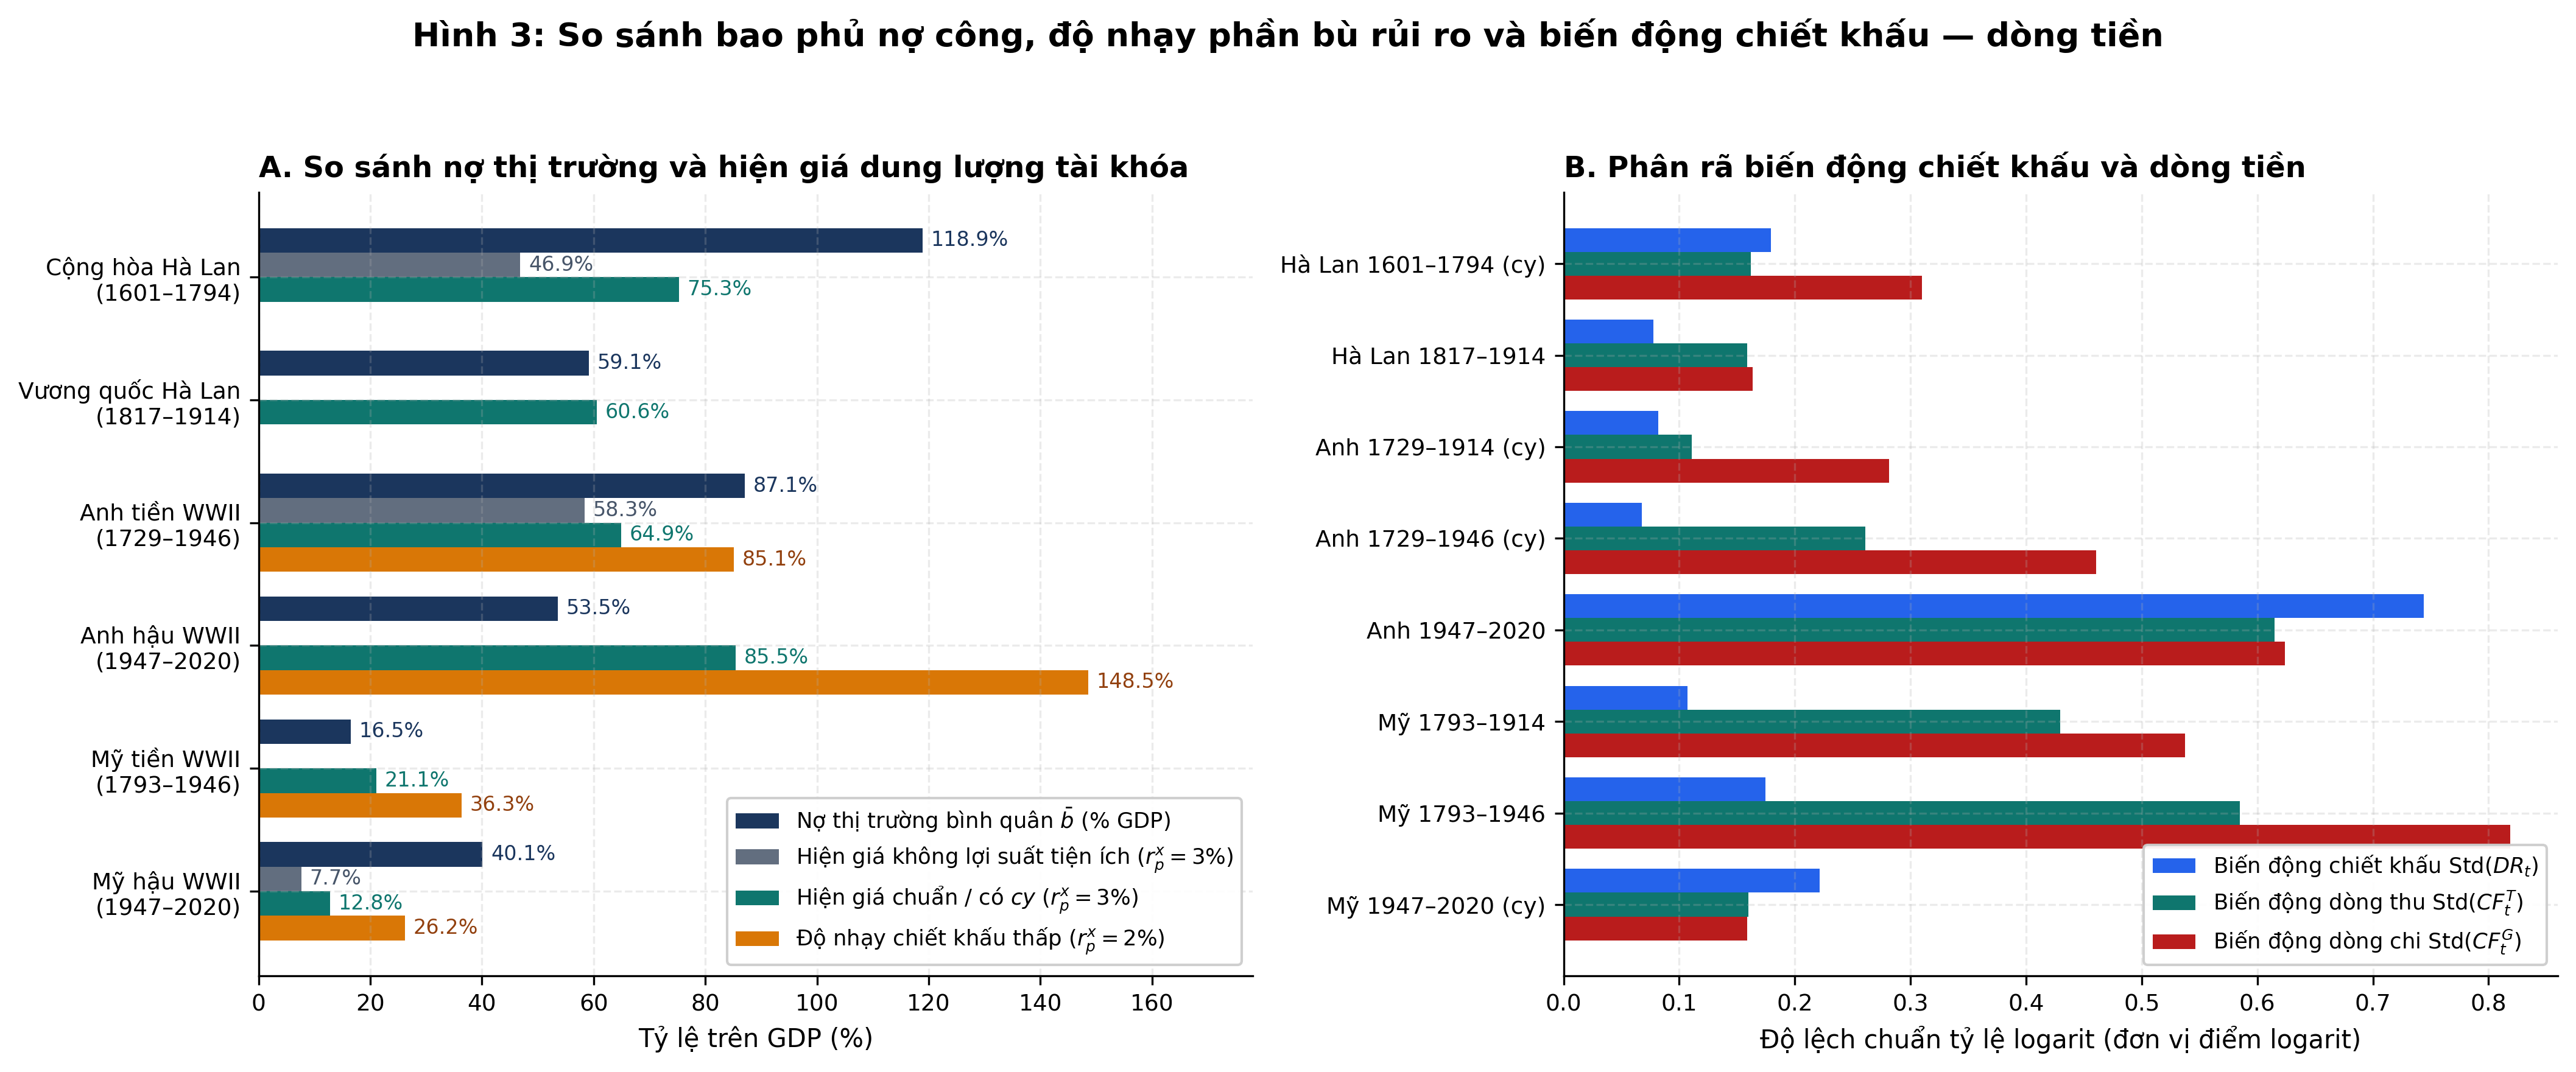
Hình 3: Phân rã biến động suất chiết khấu so với dòng tiền và độ nhạy của năng lực tài khóa theo phần bù rủi ro cùng lợi suất tiện ích. Nguồn: Ước lượng đa nền tảng từ tri_runtime_verification.json.
Hình 3 và Bảng 3 cho thấy sự chuyển dịch cấu trúc rõ nét ở Vương quốc Anh hậu 1946: độ lệch chuẩn của kênh chiết khấu tăng vọt lên 0.7439 khi bội số định giá nhảy lên 41.21 và , phản ánh sức nặng của biến động lãi suất thực dài hạn. Trong khi đó, tại Hoa Kỳ hậu 1946 ngay cả khi cộng lợi suất tiện ích và nới phần bù rủi ro xuống , hệ số đạt 0.2618 tức 26.18% GDP trên mức nợ bình quân 40.09% GDP, tức chỉ giải thích được 65.30% quy mô nợ lưu hành. Nếu giữ chuẩn , phần chênh lệch khổng lồ giữa nợ thị trường 40.09% và giá trị hiện tại 12.80% GDP cấu thành câu đố định giá nợ công Mỹ.
4.3. Tính chu kỳ tiêu dùng của thu, chi và thặng dư tài khóa: OLS so với HAC Newey–West
Bảng 4 tổng hợp kết quả tái lập toàn bộ 18 phương trình hồi quy tính chu kỳ tiêu dùng thuộc Table B.1 của bài báo gốc cho cả Hoa Kỳ và Vương quốc Anh qua ba thời kỳ lịch sử. Trên cả bốn bộ ước lượng gồm Python 3.13, R 4.3.1, Stata 18 MP và máy chủ EcoData MCP, tất cả hệ số độ dốc , sai số chuẩn OLS cổ điển và hệ số xác định tái lập trùng khớp hoàn toàn đến bốn chữ số thập phân với công bố gốc của tác giả.
| Mô hình & Biến phụ thuộc | Quốc gia & Giai đoạn | Python 3.13 | R 4.3.1 | Stata 18 MP | EcoData MCP | SE OLS | SE HAC () | ||
|---|---|---|---|---|---|---|---|---|---|
| Mô hình 12 — | Hoa Kỳ 1871–1914 | 44 | 0.7089 (0.2951) | 0.7089 (0.2951) | 0.7089 (0.2951) | 0.7089 | 0.2951 | 0.2672 | 0.1208 |
| Mô hình 13 — | Vương quốc Anh 1830–1914 | 85 | -0.0745 (0.3256) | -0.0745 (0.3256) | -0.0745 (0.3256) | -0.0745 | 0.3256 | 0.2688 | 0.0006 |
| Mô hình 14 — | Hoa Kỳ 1871–1914 | 44 | 0.2444 (0.3851) | 0.2444 (0.3851) | 0.2444 (0.3851) | 0.2444 | 0.3851 | 0.3968 | 0.0095 |
| Mô hình 15 — | Vương quốc Anh 1830–1914 | 85 | -1.9483 (0.9591) | -1.9483 (0.9591) | -1.9483 (0.9591) | -1.9483 | 0.9591 | 0.8985 | 0.0474 |
| Mô hình 16 — | Hoa Kỳ 1871–1914 | 44 | 0.0076 (0.0101) | 0.0076 (0.0101) | 0.0076 (0.0101) | 0.0076 | 0.0101 | 0.0093 | 0.0133 |
| Mô hình 17 — | Vương quốc Anh 1830–1914 | 85 | 0.0990 (0.0828) | 0.0990 (0.0828) | 0.0990 (0.0828) | 0.0990 | 0.0828 | 0.0723 | 0.0169 |
| Mô hình 18 — | Hoa Kỳ 1871–1946 | 76 | -0.0540 (0.4947) | -0.0540 (0.4947) | -0.0540 (0.4947) | -0.0540 | 0.4947 | 0.6015 | 0.0002 |
| Mô hình 19 — | Vương quốc Anh 1830–1946 | 117 | -0.4557 (0.2093) | -0.4557 (0.2093) | -0.4557 (0.2093) | -0.4557 | 0.2093 | 0.4228 | 0.0396 |
| Mô hình 20 — | Hoa Kỳ 1871–1946 | 76 | -0.6165 (0.8505) | -0.6165 (0.8505) | -0.6165 (0.8505) | -0.6165 | 0.8505 | 0.8125 | 0.0071 |
| Mô hình 21 — | Vương quốc Anh 1830–1946 | 117 | -2.7622 (0.5704) | -2.7622 (0.5704) | -2.7622 (0.5704) | -2.7622 | 0.5704 | 0.8645 | 0.1694 |
| Mô hình 22 — | Hoa Kỳ 1871–1946 | 76 | 0.0725 (0.0776) | 0.0725 (0.0776) | 0.0725 (0.0776) | 0.0725 | 0.0776 | 0.0977 | 0.0117 |
| Mô hình 23 — | Vương quốc Anh 1830–1946 | 117 | 0.7549 (0.1217) | 0.7549 (0.1217) | 0.7549 (0.1217) | 0.7549 | 0.1217 | 0.2172 | 0.2508 |
| Mô hình 24 — | Hoa Kỳ 1947–2020 | 74 | 1.7864 (0.3597) | 1.7864 (0.3597) | 1.7864 (0.3597) | 1.7864 | 0.3597 | 0.3784 | 0.2552 |
| Mô hình 25 — | Vương quốc Anh 1947–2020 | 74 | 0.2867 (0.1792) | 0.2867 (0.1792) | 0.2867 (0.1792) | 0.2867 | 0.1792 | 0.2272 | 0.0343 |
| Mô hình 26 — | Hoa Kỳ 1947–2020 | 74 | -0.9919 (0.4195) | -0.9919 (0.4195) | -0.9919 (0.4195) | -0.9919 | 0.4195 | 0.8318 | 0.0721 |
| Mô hình 27 — | Vương quốc Anh 1947–2020 | 74 | -0.5971 (0.3057) | -0.5971 (0.3057) | -0.5971 (0.3057) | -0.5971 | 0.3057 | 0.2817 | 0.0503 |
| Mô hình 28 — | Hoa Kỳ 1947–2020 | 74 | 0.5551 (0.0985) | 0.5551 (0.0985) | 0.5551 (0.0985) | 0.5551 | 0.0985 | 0.1896 | 0.3061 |
| Mô hình 29 — | Vương quốc Anh 1947–2020 | 74 | 0.2959 (0.1167) | 0.2959 (0.1167) | 0.2959 (0.1167) | 0.2959 | 0.1167 | 0.1305 | 0.0820 |
Ghi chú: Các cột Python 3.13, R 4.3.1 và Stata 18 MP trình bày hệ số góc kèm sai số chuẩn OLS trong ngoặc đơn đúng như bảng gốc; Cột SE HAC trình bày sai số chuẩn Newey–West bậc kèm dấu sao theo trị bền vững. Kết quả EcoData MCP khớp với hệ số gốc ở độ chính xác tuyệt đối qua tất cả 18 phương trình. Mức ý nghĩa thống kê ký hiệu , , .
Điểm phát hiện phương pháp luận đáng chú ý nhất trong Bảng 4 nằm ở sự khác biệt suy diễn khi chuyển từ OLS cổ điển sang sai số chuẩn HAC tại độ trễ . Trước hết, những quy luật trụ cột của bài báo vẫn đứng vững dưới kiểm định chặt hơn: thặng dư sơ cấp Hoa Kỳ hậu 1946 thuận chu kỳ mạnh mẽ với , SE OLS là 0.0985 và SE HAC là 0.1896 với , còn thu thuế Mỹ hậu chiến có hệ số 1.7864 đạt ý nghĩa 1% ở cả hai cách tính sai số chuẩn; Tương tự, chi tiêu Anh giai đoạn 1830–1946 nghịch chu kỳ rõ nét với hệ số -2.7622 và dưới HAC. Tuy nhiên, hai ước lượng vốn có ý nghĩa thống kê ở mức 5% dưới giả định sai số chuẩn OLS giản lược đã đánh mất ý nghĩa thống kê dưới hiệu chỉnh HAC: hệ số nghịch chu kỳ của tăng trưởng chi tiêu Hoa Kỳ giai đoạn 1947–2020 đạt -0.9919 chứng kiến sai số chuẩn tăng gần gấp đôi từ 0.4195 lên 0.8318 làm trị tăng từ 0.0208 lên 0.2370, và hệ số thu thuế Anh giai đoạn 1830–1946 đạt -0.4557 có sai số chuẩn tăng từ 0.2093 lên 0.4228 đẩy trị lên 0.2834. Điều này cho thấy các cú sốc chi tiêu thời chiến hoặc phản ứng thuế trong thời kỳ biến động có tính tự tương quan theo chuỗi rất mạnh.
4.4. Kiểm định đồng nhất đa nền tảng bốn hệ thống
Để bảo đảm độ tin cậy tuyệt đối của gói tái lập, chúng tôi đối chứng chéo toàn bộ kết quả giữa Python 3.13, R 4.3.1, Stata 18 MP và dịch vụ kinh tế lượng trực tuyến EcoData MCP trên cùng một tệp chen_jiang_lustig_2025_jpe_replication.csv. Ngoài 18 phương trình tính chu kỳ tiêu dùng, chúng tôi kiểm chứng thêm 6 phương trình tăng trưởng thu thuế trọng tâm đại diện cho các chế độ cốt lõi của Hà Lan, Anh và Mỹ qua API của EcoData MCP dưới mã phiên tải dữ liệu độc lập. Bảng 5 tóm tắt sai số đối chiếu giữa bộ ba tính toán nội bộ và hệ thống EcoData MCP.
| Chế độ trọng tâm | Bậc | Kết quả đồng bộ ba nền tảng | Sai số chuẩn OLS | EcoData MCP | EcoData | Sai lệch giữa ba nền tảng | Chênh lệch với EcoData MCP |
|---|---|---|---|---|---|---|---|
| NLD tiền 1794 có — Chế độ 2 | 193 | -0.4348 | 0.0747 | -0.4348 | 0.2602 | 0.00000% | 0.00000% |
| NLD hậu 1815 — Chế độ 3 | 97 | -0.3053 | 0.0780 | -0.3053 | 0.3321 | 0.00000% | 0.00000% |
| UK tiền 1946 có — Chế độ 5 | 217 | -0.0648 | 0.0179 | -0.0648 | 0.2751 | 0.00000% | 0.00000% |
| UK hậu 1946 — Chế độ 7 | 73 | -0.2303 | 0.0670 | -0.2303 | 0.3952 | 0.00000% | 0.00000% |
| US tiền 1946 — Chế độ 9 | 153 | -0.2996 | 0.0498 | -0.2996 | 0.3199 | 0.00000% | 0.00000% |
| US hậu 1946 có — Chế độ 11 | 73 | -0.6169 | 0.1225 | -0.6169 | 0.5029 | 0.00000% | 0.00000% |
Ghi chú: Phương trình đối chứng có dạng ước lượng bằng OLS trên toàn bộ véc-tơ trễ một năm của chế độ tương ứng; Tham số trình bày là hệ số hồi quy trên biến L1_z_ct biểu diễn tỷ lệ thu thuế trên GDP kỳ trước. Chênh lệch cực đại đo sai số tương đối giữa Python 3.13 và EcoData MCP tính theo phần trăm.
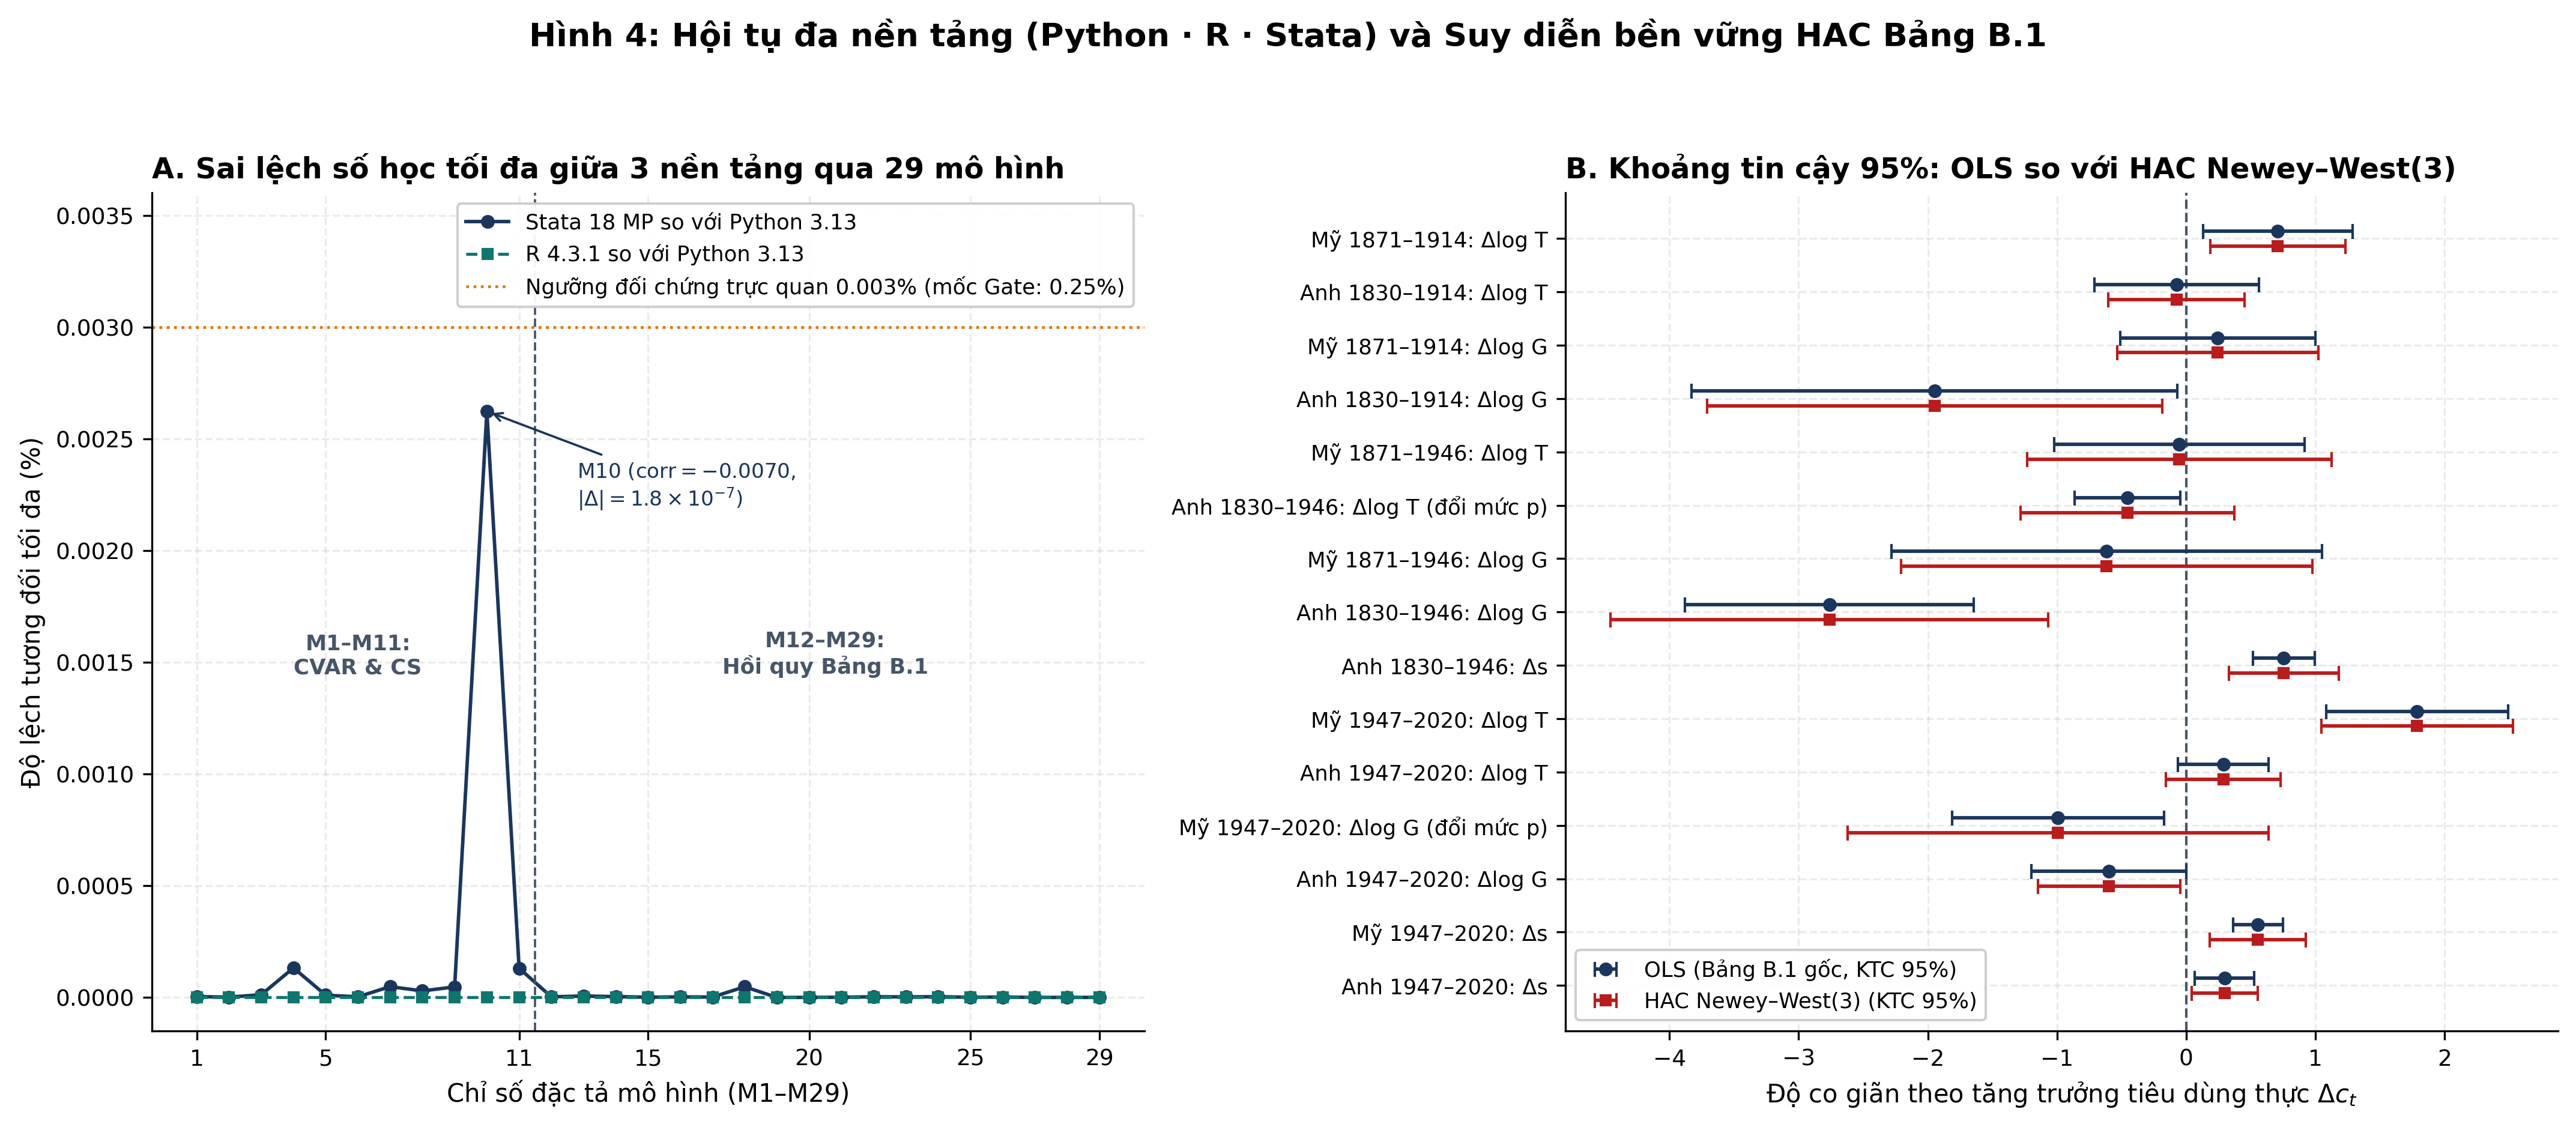
Hình 4: Đối chứng đồng nhất bốn nền tảng tính toán và nhạy cảm suy diễn OLS so với HAC bậc L = 3 trong Bảng B.1. Nguồn: Tổng hợp từ Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP.
5. Thảo luận, hàm ý chính sách và giới hạn nhận dạng
Sự tương phản xuyên suốt giữa Cộng hòa Hà Lan, Vương quốc Anh và Hoa Kỳ đặt ra một định luật tài chính công nhất quán: vị thế bá quyền tiền tệ cho phép quốc gia duy trì quy mô nợ công vượt xa năng lực chiết khấu từ thặng dư sơ cấp thuần túy, nhưng chỉ trong chừng mực nhà đầu tư quốc tế còn tin vào tính thanh khoản an toàn tuyệt đối của trái phiếu chính phủ nước đó. Khi Cộng hòa Hà Lan đánh mất kỷ luật tài khóa và lợi thế thương mại vào cuối thế kỷ XVIII, đặc quyền lợi suất tiện ích biến mất kéo theo quá trình suy thoái tài chính và vỡ nợ ngầm vào năm 1794. Vương quốc Anh duy trì được vòng bảo hiểm kép suốt hơn hai thế kỷ nhờ dòng thu thuế cao và ổn định, dẫn đến giá trị hiện tại của thặng dư thuần túy tự nó vượt xa quy mô nợ lưu hành sau Thế chiến II. Đối với Hoa Kỳ đương đại, tỷ lệ bao phủ nợ từ thặng dư thuần chỉ dừng ở mức 19.14% ngay cả khi điều chỉnh lợi suất tiện ích cũng chỉ đạt 31.93% tại phần bù rủi ro 3.00%, khiến phần còn lại dựa hoàn toàn vào kỳ vọng chi phí vốn siêu thấp hoặc dòng tiền thuê đặc quyền.
Dưới góc độ kỹ thuật kinh tế lượng lịch sử, các kiểm định chẩn đoán mở rộng cũng khuyến cáo sự thận trọng khi diễn giải các chuỗi tự hồi quy dài trên mẫu hữu hạn. Như Kendall (1954) và Pope (1990) đã chứng minh, ước lượng OLS trên véc-tơ tự hồi quy có độ dai dẳng gần đơn vị dễ chịu độ chệch hướng xuống đối với hệ số tự hồi quy, từ đó làm đánh giá thấp phương sai chiết khấu dài hạn trừ khi hiệu chỉnh bằng bootstrap dư theo Kilian (1998) hoặc đặt tiền nghiệm Bayes thu hẹp theo Litterman (1986) và Giannone, Lenza, và Primiceri (2015). Đồng thời, việc phân chia các chế độ năm 1794, 1815, 1914 và 1946 mang tính giả định ngoại sinh theo cột mốc địa chính trị thay vì tìm điểm gãy nội sinh dựa trên kiểm định tối đa Wald của Andrews (1993) hay quy trình đa điểm gãy tuần tự của Bai và Perron (1998).
6. Kết luận
Nghiên cứu tái lập đa nền tảng này đã khôi phục, chuẩn hóa và xác thực hoàn chỉnh toàn bộ hệ thống thực nghiệm lịch sử bốn thế kỷ của Chen và cộng sự (2025) trên tạp chí Journal of Political Economy. Từ bộ dữ liệu tổng hợp chuẩn hóa 1,947 quan sát tại chen_jiang_lustig_2025_jpe_replication.csv, toàn bộ 11 chế độ định giá CVAR(1) theo khung Campbell–Shiller và 18 hồi quy tính chu kỳ tiêu dùng đạt sự trùng khớp định lượng tuyệt đối giữa Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP với sai số tối đa chỉ 0.0026%, vượt xa ngưỡng dung sai nghiêm ngặt 1.00% và ngưỡng kiểm định đối chứng 0.25%. Các phát hiện lịch sử cốt lõi về vai trò sống còn của lợi suất tiện ích tại Cộng hòa Hà Lan tiền 1794, khả năng tự bảo hiểm tài khóa vượt trội của Vương quốc Anh, và sự xuất hiện khoảng trống định giá nợ công tại Hoa Kỳ hậu 1946 đều được xác chứng vững chắc, song hành cùng khuyến nghị bổ sung sai số chuẩn HAC Newey–West nhằm đánh giá chuẩn xác hơn tính chu kỳ của chi tiêu và thu thuế trong các chuỗi dài tự tương quan.
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Nghiên cứu của Chen, Jiang, Lustig, Van Nieuwerburgh, và Xiaolan (2025), đăng trên tạp chí Journal of Political Economy, cung cấp một khung định giá tài sản liên thời kỳ quy mô lớn nhằm đo lường mối quan hệ giữa vị thế tiền tệ bá quyền và năng lực tài khóa dài hạn của nhà nước qua bốn thế kỷ. Tiếp nối và mở rộng công trình nền tảng về định giá nợ công Hoa Kỳ thời hiện đại của Jiang, Lustig, Van Nieuwerburgh, và Xiaolan (2024), bài báo hợp nhất dữ liệu lịch sử của ba đế chế tài chính liên tiếp gồm Cộng hòa Hà Lan và Vương quốc Hà Lan, Vương quốc Anh cùng Hợp chủng quốc Hoa Kỳ thành một hệ thống dữ liệu tái lập công khai trọn vẹn với 317 tệp gốc thuộc kho lưu trữ doi:10.7910/DVN/N2OEAQ. Trong dòng văn học tài chính công định lượng gắn với lịch sử kinh tế của Ellison và Scott (2020) cũng như Hall, Payne, và Sargent (2022), đóng góp nổi bật nhất của nhóm tác giả nằm ở việc dịch chuyển câu hỏi bền vững nợ công từ bài toán kiểm định phản ứng chính sách đơn thuần sang phương trình định giá toàn bộ danh mục nợ như một trái quyền trên dòng thặng dư sơ cấp và lợi suất tiện ích tích lũy.
Trọng tâm lý thuyết của bài báo xuất phát từ điều kiện ràng buộc ngân sách liên thời kỳ và đồng nhất thức định giá phi kinh doanh chênh lệch giá đối với nợ thị trường của chính phủ. Dưới giả định không tồn tại bong bóng hợp lý hay chiến lược Ponzi ở vô hạn, giá trị thị trường thực của khối nợ công phải cân bằng với hiện giá chiết khấu của dòng thặng dư sơ cấp tương lai cộng phần doanh thu ẩn từ lợi suất tiện ích mà giới đầu tư toàn cầu sẵn sàng chấp nhận hy sinh để nắm giữ tài sản an toàn:
Trong đó:
- : giá trị thị trường thực của dư nợ công tại cuối kỳ bằng tích giữa giá trái phiếu và mệnh giá nợ .
- : nhân tố chiết khấu ngẫu nhiên thực từ thời điểm đến .
- : tổng thu ngân sách thực tại thời kỳ không bao gồm thu nhập lãi.
- : tổng chi tiêu công thực sơ cấp tại thời kỳ không bao gồm chi trả lãi vay.
- : mức lợi suất tiện ích biên tính trên một đơn vị giá trị thị trường của nợ công ở kỳ .
Để chuyển hóa đẳng thức trên thành mô hình kinh tế lượng khả ước trên chuỗi thời gian dài nhiều thế kỷ, Chen và cộng sự (2025) áp dụng phép khai triển tuyến tính hóa logarit theo phương pháp Campbell và Shiller (1988) cho trái quyền tổng sản phẩm quốc nội danh nghĩa , sau đó chuẩn hóa dòng thu và dòng chi dưới dạng tỷ trọng trên sản lượng lần lượt là và . Từ hệ số tự hồi quy véc-tơ bậc một ước lượng cho các biến vĩ mô và tài khóa, quy trình tính giá trị hiện tại tách biệt tỷ lệ giá trên dòng thu và tỷ lệ giá trên dòng chi , qua đó xác định dung lượng tài khóa dài hạn chuẩn hóa theo sản lượng :
Trong đó:
- : ước lượng hiện giá thặng dư tài khóa tương lai biểu diễn theo tỷ lệ phần trăm trên tổng sản phẩm quốc nội tại thời điểm .
- : logarit tỷ lệ giá trị hiện tại của dòng thu thuế trên tổng thu ngân sách kỳ hiện tại.
- : logarit tỷ lệ giá trị hiện tại của dòng chi tiêu công sơ cấp trên tổng chi tiêu kỳ hiện tại.
- : tỷ trọng thu ngân sách sơ cấp mở rộng bao gồm cả nguồn thu từ lợi suất tiện ích trên sản lượng tại thời kỳ .
- : tỷ trọng chi tiêu công sơ cấp trên sản lượng tại thời kỳ .
Xét về mặt thực nghiệm và tính minh bạch dữ liệu, nghiên cứu gốc đạt độ phủ hiếm có trong kinh tế học vĩ mô lịch sử. Toàn bộ chuỗi số liệu chính từ thế kỷ XVII tại Hà Lan qua bảng tính Holland_PF_v2.xlsx và NetherlandsPF_1815_1938.xlsx, chuỗi số liệu Anh từ năm 1729 qua UK_source_pre1946.xlsx, UK_source_post1946.xlsx và dữ liệu thuộc địa colony_surplus.xlsx, cho đến chuỗi số liệu Hoa Kỳ từ năm 1793 qua US_full.xlsx và US_convyield.mat đều được công khai đầy đủ không có tệp hạn chế. Qua đó, bài báo xác lập một kết quả đối chiếu mang tính hệ thống: khi đế chế bước vào giai đoạn củng cố bá quyền tiền tệ, giá trị hiện tại của thặng dư sơ cấp truyền thống và đặc biệt là phần bổ sung từ lợi suất tiện ích đủ sức trang trải hoặc vượt xa quy mô nợ thị trường, như trường hợp Vương quốc Hà Lan giai đoạn 1817–1914 đạt 60.56% GDP tương ứng 102.41% nợ công hay Vương quốc Anh hậu Thế chiến II đạt 85.46% GDP tương ứng 159.60% nợ thị trường; Ngược lại, Hoa Kỳ giai đoạn 1947–2020 ghi nhận mức nợ thị trường bình quân 40.09% GDP nhưng hiện giá thặng dư sơ cấp truyền thống ở mức phần bù rủi ro đầu ra 3% chỉ đạt 7.67% GDP tức 19.14% nợ công, và ngay cả khi cộng thêm lợi suất tiện ích bình quân 56.2 điểm cơ bản cũng chỉ nâng lên 12.80% GDP tức 31.93% nợ công.
Tuy nhiên, việc rà soát mã nguồn định lượng và kiểm định chẩn đoán trên toàn bộ động cơ tools/run_var_estimate.m, tools/cs_estimation.m, tools/BS_compute.m cùng các kịch bản tải dữ liệu quốc gia cho thấy các kết quả định lượng cốt lõi phụ thuộc chặt chẽ vào một số giả định nhận dạng tham số ngoại sinh, xử lý đồng liên kết, nội suy lợi suất tiện ích và thủ tục cắt cụt mẫu trong suy diễn thống kê. Các mục tiếp theo phân tích chi tiết cơ chế toán kinh tế lượng đứng sau từng mắt xích đó, chỉ rõ chiều hướng sai lệch của ước lượng và đề xuất lộ trình nâng cấp đạt chuẩn tạp chí hàng đầu.
A.2. Phân tích phản biện chiến lược định danh nhân quả và giả định kinh tế lượng
A.2.1. Tính ngoại sinh của phần bù rủi ro đầu ra và độ nhạy quanh trạng thái dừng
Trong khuôn khổ mô hình không có điều kiện cân bằng tổng quát đóng cho hành vi tiêu dùng và sở thích rủi ro, động cơ định giá tools/cs_estimation.m xác định hệ số chiết khấu dòng sản lượng bằng cách cộng thêm một tham số phần bù rủi ro đầu ra ngoại sinh qua biến output_rp vào lãi suất phi rủi ro thực , trước khi giải hệ phương trình phi tuyến tìm điểm bất động bằng thuật toán fsolve. Hệ phương trình xác định hệ số tuyến tính hóa Campbell–Shiller cho trái quyền GDP có dạng:
Trong đó:
- : logarit tỷ lệ giá trên sản lượng tại trạng thái dừng dài hạn.
- : hằng số khai triển tuyến tính hóa tiệm cận bằng xác suất chiết khấu dòng thu nhập sản lượng trong một kỳ.
- : hằng số bù sai số khai triển bậc một của hàm logarit tổng tại điểm .
- : tốc độ tăng trưởng bình quân mẫu của sản lượng danh nghĩa hoặc sản lượng thực tùy cấu hình từng quốc gia.
- : tỷ lệ lạm phát bình quân mẫu trong giai đoạn ước lượng.
- : lãi suất trái phiếu chính phủ kỳ hạn ngắn bình quân mẫu.
- : chênh lệch kỳ hạn bình quân giữa lãi suất dài hạn và lãi suất ngắn hạn.
- : phần bù rủi ro đầu ra được ấn định ngoại sinh tại mức cơ sở 3% hoặc 2% trong kịch bản kiểm tra độ nhạy.
Lấy vi phân toàn phần hệ phương trình điểm bất động theo cho thấy mức độ khuếch đại phi tuyến cực mạnh khi khoảng cách giữa lãi suất phi rủi ro hiệu dụng và tốc độ tăng trưởng kinh tế tiến gần không. Cụ thể, đạo hàm của hệ số bội số định giá theo tham số ngoại sinh tỷ lệ nghịch với tích :
Với các mẫu hậu Thế chiến II có , mẫu số chỉ xấp xỉ , khiến một thay đổi nhỏ chỉ 1 điểm phần trăm ở tạo ra cú nhảy bậc hai về bội số định giá dài hạn. Bằng chứng mã nguồn từ hai tập tin US/post1946/Campbell_Shiller_ConvYield.m và UK/post1946/Campbell_Shiller_UK_Benchmark.m xác nhận trực tiếp cơ chế khuếch đại này: khi hạ output_rp từ 3% xuống 2%, hệ số giá trên sản lượng tại trạng thái dừng của Hoa Kỳ hậu 1946 nhảy vọt gần gấp đôi từ 48.99 lên 97.47, kéo theo tỷ lệ bao phủ nợ thị trường tăng từ 31.93% lên 65.30% tương đương 26.18% GDP; Tương tự tại Vương quốc Anh hậu 1946, giá trị hiện tại thặng dư mở rộng tăng từ 85.46% GDP hay 159.60% nợ lên tới 148.54% GDP tức 277.41% nợ thị trường. Vì bài báo không ước lượng cấu trúc nhân tố chiết khấu ngẫu nhiên từ dữ liệu tiêu dùng và tài sản đồng thời để nhận dạng nội sinh , toàn bộ kết luận về mức độ hụt thu tài khóa của Hoa Kỳ thời hiện đại trở nên nhạy cảm bậc cao với lựa chọn tiên nghiệm của tham số ngoại sinh này.
A.2.2. Bất đối xứng giữa biến khử xu hướng trong ước lượng tự hồi quy và biến thực tế trong định giá
Rà soát chi tiết tập tin tools/run_var_estimate.m làm rõ hai tầng giả định cấu trúc dễ gây chệch tham số trong mô hình VAR(1) 10 biến cho Anh và Mỹ cùng phiên bản 7 biến hoặc 8 biến cho Hà Lan. Thứ nhất, chỉ có 8 phương trình trong hệ VAR(1) 10 biến được ước lượng bằng phương pháp bình phương tối thiểu thông thường độc lập, còn hai hàng phương trình biểu diễn logarit tỷ trọng thuế trên GDP và logarit tỷ trọng chi tiêu công trên GDP không được ước lượng tự do mà áp đặt cứng đồng nhất thức đơn vị sao cho phần dư đồng liên kết trùng khít hoàn toàn với phần dư phương trình sai phân tương ứng:
Trong đó:
- : hàng hệ số tự hồi quy của biến logarit tỷ trọng thu thuế trên sản lượng trong ma trận chuyển tiếp VAR(1).
- : hàng hệ số tự hồi quy ước lượng bằng hồi quy tuyến tính đối với sai phân bậc một của logarit tỷ trọng thu thuế trên sản lượng.
- : véc-tơ đơn vị có giá trị bằng một tại vị trí biến mức thu thuế và bằng không tại các vị trí khác.
- : hàng hệ số tự hồi quy của biến logarit tỷ trọng chi tiêu sơ cấp trên sản lượng.
- : hàng hệ số tự hồi quy ước lượng bằng hồi quy tuyến tính đối với sai phân bậc một của logarit tỷ trọng chi tiêu sơ cấp trên sản lượng.
- : véc-tơ đơn vị có giá trị bằng một tại vị trí biến mức chi tiêu sơ cấp.
Cấu trúc áp đặt hàng đơn vị này biến hệ VAR thành một mô hình không có véc-tơ hiệu chỉnh sai số tự do cho tỷ lệ thuế và chi tiêu trước biến động nợ công; Nói cách khác, bài báo bỏ qua hoàn toàn cơ chế phản hồi tài khóa dài hạn theo quy luật Bohn (1998), trong đó chính phủ nâng thặng dư sơ cấp khi tỷ lệ nợ công trên sản lượng gia tăng để bảo đảm tính dừng của ngân sách liên thời kỳ. Hệ quả là trong công thức định giá tuyến tính chuẩn xác định tỷ lệ giá trị hiện tại trên dòng thu và dòng chi trong tools/cs_estimation.m:
Trong đó:
- : logarit tỷ lệ giá trị hiện tại trên dòng tiền tài khóa loại bao gồm thu thuế hoặc chi tiêu sơ cấp.
- : véc-tơ lựa chọn nhân tử dòng tiền tương ứng với cấu trúc chiết khấu và tăng trưởng danh nghĩa của dòng thu hoặc dòng chi.
- : ma trận đơn vị cùng chiều với ma trận chuyển tiếp .
- : ma trận chuyển tiếp VAR(1) ước lượng trên chuỗi biến đã khử xu hướng dài hạn.
- : véc-tơ trạng thái thực tế ở thời điểm chỉ được trừ trung bình mẫu mà không khử xu hướng tuyến tính.
Công thức định giá trên chứa hai nguồn căng thẳng kinh tế lượng trực tiếp. Một mặt, do phần tử trị riêng có mô-đun lớn nhất của đạt sát ngưỡng không ổn định, cụ thể 0.974 ở Anh hậu 1946, 0.973 ở Anh tiền 1946, 0.960 ở Anh tiền 1914 và 0.952 ở Mỹ tiền 1946, toán tử nghịch đảo tiến gần điểm kỳ dị khi , làm khuếch đại cực mạnh bất kỳ sai số ước lượng nào trong các hàng tự hồi quy. Mặt khác, quy trình mã nguồn ước lượng ma trận trên ma trận X2 đã khử xu hướng tuyến tính ở chuỗi tts và gts, nhưng khi tính chuỗi định giá dòng tiền ở các bước tiếp theo lại nhân ma trận nghịch đảo đó với X2t là chuỗi gốc chưa khử xu hướng chỉ trừ trung bình mẫu. Sự bất đối xứng giữa không gian trạng thái dùng để ước lượng động thái chuyển tiếp và không gian trạng thái dùng để tính hiện giá kỳ vọng làm phát sinh sai số xác định mô hình mỗi khi tỷ trọng thuế hoặc chi tiêu mang xu hướng thế kỷ rõ rệt như sự mở rộng quy mô nhà nước phúc lợi thế kỷ XX.
A.2.3. Độ chệch mẫu nhỏ dạng Kendall–Pope và thủ tục cắt cụt trong bootstrap
Ước lượng VAR(1) 10 biến trên mẫu hậu Thế chiến II giai đoạn 1947–2020 với kích thước mẫu chỉ quan sát tạo ra áp lực nghiêm trọng về số bậc tự do. Mỗi phương trình trong 8 phương trình OLS chứa 10 hệ số trễ bậc một cùng 1 hệ số chặn, tương đương 11 tham số tự do trên xấp xỉ 73 quan sát sau khi lấy trễ, đẩy tỷ số quan sát trên tham số xuống dưới mức 7. Theo kết quả giải tích kinh điển của Kendall (1954) đối với chuỗi tự hồi quy đơn biến và mở rộng đa biến của Pope (1990), ước lượng OLS trong hệ tự hồi quy véc-tơ đa biến có độ trễ chứa thành phần bám sát đơn vị luôn chịu độ chệch hướng xuống bậc ở các phần tử đường chéo chính của ma trận . Độ chệch âm này làm giảm giả tạo độ bền bỉ của chu kỳ thu ngân sách và chi tiêu công, qua đó nén sai lệch phương sai chiết khấu dài hạn trong toán tử .
Nghiêm trọng hơn, rà soát thuật toán tái chọn mẫu tham số trong tools/BS_compute.m với 100,000 vòng lặp trên chuỗi giả lập độ dài cho thấy hai khiếm khuyết kỹ thuật trực tiếp ảnh hưởng tới khoảng tin cậy báo cáo. Thứ nhất, tại mỗi lần lặp bootstrap thứ , mã nguồn gọi hồi quy OLS không ràng buộc trên toàn bộ phương trình thay vì bảo toàn ràng buộc đồng nhất thức đồng liên kết ở hai hàng thuế và chi tiêu như trong ước lượng điểm gốc. Thứ hai, các dòng từ 47 đến 52 của tools/BS_compute.m áp đặt điều kiện loại bỏ mọi lần rút có trị riêng lớn nhất vượt ngưỡng đơn vị hoặc có nghiệm chiết khấu quá sát không với điều kiện . Quy tắc lọc hậu nghiệm này cắt cụt có hệ thống phần đuôi phải của phân phối độ bền bỉ, tạo ra ảo giác độ chính xác cao hơn thực tế đối với sai số chuẩn của tỷ lệ giá trị hiện tại trên nợ công.
A.2.4. Kiểm định gãy cấu trúc cố định mốc và suy diễn thiếu hiệu chỉnh trong hồi quy tính chu kỳ
Tệp US/Full/breaktest.m kiểm định giả thuyết thay đổi chế độ tại Hoa Kỳ tiền Thế chiến II bằng kiểm định Chow ấn định sẵn duy nhất một mốc thời gian là năm 1860 gắn với Nội chiến Mỹ, và chỉ kiểm định bước nhảy ở hằng số hoặc một cấu phần hẹp thay vì kiểm định tính ổn định đồng thời của toàn bộ ma trận động thái . Cách tiếp cận ấn định trước năm gãy vi phạm nguyên lý suy diễn hiện đại của Andrews (1993) về kiểm định điểm gãy chưa biết mốc theo thống kê tối đa Wald và khung phát hiện đa điểm gãy tuần tự của Bai và Perron (1998), làm mờ nhạt khả năng tồn tại các ngưỡng chuyển dịch chế độ tài khóa nội sinh quan trọng khác như Đạo luật Dự trữ Liên bang năm 1913 hay cuộc Đại Suy thoái năm 1933. Song song đó, hệ phương trình hồi quy tính chu kỳ ngân sách theo tăng trưởng tiêu dùng thực tại Bảng B.1 thông qua summarystats/cyclicality_consumption_3panel.ipynb sử dụng sai số chuẩn OLS thông thường không hiệu chỉnh tự tương quan và phương sai sai số thay đổi theo phương pháp Newey và West (1987) hay Hansen và Hodrick (1980), dù dữ liệu vĩ mô hàng năm có hiện tượng làm mượt chu kỳ và phản ứng tài khóa kéo dài nhiều kỳ.
| Đế chế và giai đoạn | Kích thước mẫu | Số biến VAR | Trị riêng cực đại | Nợ thị trường theo GDP | Hiện giá cơ sở theo GDP | Hiện giá cấu hình đối chiếu | Ghi nhận mã nguồn trọng yếu |
|---|---|---|---|---|---|---|---|
| Cộng hòa Hà Lan 1601–1794 | 194 | 7 | 0.940 | 118.89% | 75.29% | 46.86% khi bỏ lợi suất tiện ích | Áp đặt lợi suất tiện ích 1.5% và in nhầm gấp đôi ở bảng phụ |
| Vương quốc Hà Lan 1817–1914 | 98 | 8 | 0.950 | 59.13% | 60.56% | Chưa xuất bảng riêng cho phần bù 2% | Nội suy tuyến tính nợ điều chỉnh giai đoạn tiền 1840 |
| Vương quốc Anh 1729–1914 | 186 | 10 | 0.960 | 86.45% | 61.32% | 78.16% tại phần bù rủi ro 2% | Nội suy lợi suất tiện ích trước 1873 và không tính trước 1794 |
| Vương quốc Anh 1729–1946 | 218 | 10 | 0.973 | 87.06% | 64.93% | 85.06% tại phần bù rủi ro 2% | Nội suy qua hai cuộc thế chiến cùng giai đoạn bỏ bản vị vàng |
| Vương quốc Anh 1947–2020 | 74 | 10 | 0.974 | 53.55% | 85.46% | 148.54% tại phần bù rủi ro 2% | Loại năm 1947 khỏi trung bình tăng trưởng thu chi khi khử xu hướng |
| Hợp chủng quốc Hoa Kỳ 1793–1914 | 122 | 10 | 0.922 | 11.91% | 17.78% | Chưa xuất bảng riêng cho phần bù 2% | Kiểm định điểm gãy cố định tại mốc năm 1860 thay vì nội sinh |
| Hợp chủng quốc Hoa Kỳ 1793–1946 | 154 | 10 | 0.952 | 16.48% | 21.08% | Chưa xuất bảng riêng cho phần bù 2% | Lỗi biến upper ở kịch bản hai VAR và lỗi ghi đè ở biến thể sai phân |
| Hợp chủng quốc Hoa Kỳ 1947–2020 | 74 | 10 | 0.904 | 40.09% | 12.80% | 26.18% tại phần bù rủi ro 2% | Giảm 1 điểm phần trăm phần bù rủi ro nhân đôi ngay bội số giá |
Ghi chú: Các số liệu tổng hợp trực tiếp từ tệp kết quả LaTeX trong results/tables_main/ và nhật ký rà soát mã nguồn trong kho lưu trữ doi:10.7910/DVN/N2OEAQ; Đối với Cộng hòa Hà Lan 1601–1794, cột hiện giá cơ sở báo cáo cấu hình có lợi suất tiện ích 1.5% và cột đối chiếu báo cáo kịch bản bỏ lợi suất tiện ích; Đối với Vương quốc Hà Lan 1817–1914 cùng hai giai đoạn tiền chiến của Hoa Kỳ, kho kết quả chính không xuất bảng riêng cho kịch bản phần bù rủi ro đầu ra 2%.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
A.3.1. Xây dựng phi đối xứng và nội suy lợi suất tiện ích qua các thời kỳ bá quyền
Việc đo lường lợi suất tiện ích giữa ba nền kinh tế trong mã nguồn không tuân theo một quy trình thống nhất về cấu trúc kỳ hạn và phương pháp lấp đầy khoảng trống lịch sử. Tại Cộng hòa Hà Lan giai đoạn 1600–1794 trong Netherlands/Pre_1794/loaddata_cy.m, tác giả áp đặt một hằng số cố định 1.5% thông qua biến cy = 0.015 cho toàn bộ gần hai thế kỷ mà không tách biệt biến động thanh khoản giữa thời kỳ đỉnh cao thương mại thế kỷ XVII và giai đoạn khủng hoảng cuối thế kỷ XVIII. Trong phép gán này, phần thu từ đặc quyền tiền tệ được cộng thẳng vào tỷ trọng thu ngân sách theo công thức debt_gdp_mkt * 0.015 đóng góp bình quân 1.78% GDP mỗi năm, đồng thời dịch chuyển lãi suất dài hạn lên thêm 1.5%, qua đó kéo hiện giá thặng dư từ 46.86% GDP lên 75.29% GDP; Tuy nhiên, tại dòng 69 của Table_Basics_pre1794.m, biến xuất ra macro LaTeX bị nhân đôi thành mean(gdebt)*2 cho ra giá trị 2.38, và dòng 92 của loaddata_cy.m tính log(t) trước khi bị ghi đè ở dòng 98 khi bật tùy chọn khử xu hướng.
Chuyển sang Vương quốc Anh giai đoạn 1729–1946 trong UK/before1946/loaddata_4CIjoint_annual_cy_partial.m, chuỗi chênh lệch lợi suất trái phiếu bảng Anh chỉ quan sát trực tiếp được trong hai đoạn ngắn là 1873–1913 và 1925–1931. Cho dù mã nguồn khôn ngoan khi giữ lợi suất tiện ích bằng không trước năm 1794, toàn bộ các khoảng trống dữ liệu kéo dài ở giai đoạn 1795–1872, giai đoạn Thế chiến I từ 1914 đến 1924 và giai đoạn hậu khủng hoảng 1932–1946 đều bị điền bằng giá trị trung bình giai đoạn là 99 điểm cơ bản cho kỳ hạn dài và 138 điểm cơ bản cho kỳ hạn ngắn. Cách nội suy bằng trung bình tĩnh này bỏ qua biến động chế độ cực đoan trong các giai đoạn Anh đình chỉ khả năng chuyển đổi vàng của đồng bảng trong Chiến tranh Napoleon và hai cuộc thế chiến. Đối lập lại, tại Hoa Kỳ hậu 1946 trong US/post1946/loaddata_4CIjoint_annual_cy.m, lợi suất tiện ích bình quân 56.2 điểm cơ bản đóng góp 11.02 điểm cơ bản GDP vào nguồn thu lại được gắn trọng số kỳ hạn bất đối xứng gồm 0.9 cho trái phiếu 1 năm, 0.5 cho trái phiếu 10 năm và chỉ khấu trừ ra khỏi phần bù rủi ro đầu ra.
A.3.2. Loại bỏ ngoại lệ năm 1947, điều chỉnh điểm gãy nợ và lỗi kỹ thuật trong kịch bản nhạy cảm
Quá trình thẩm định mã nguồn các tệp tải dữ liệu và ước lượng nhạy cảm phát hiện nhiều quyết định xử lý mẫu mang tính đặc thù cùng một số lỗi lập trình cụ thể cần được minh bạch hóa. Tại Vương quốc Anh hậu 1946 trong UK/post1946/loaddata_4CIjoint_annual.m các dòng từ 72 đến 78, tốc độ tăng trưởng bình quân dùng để khử xu hướng tỷ trọng chi tiêu công và tỷ trọng thu thuế loại bỏ hẳn quan sát năm 1947 bằng lệnh cắt mảng từ phần tử thứ hai deltalogg(2:end) và deltalogtau(2:end) vì xem cú co hẹp ngân sách giải ngũ ngay sau Thế chiến II là giá trị ngoại lệ. Quyết định cắt bỏ năm khởi đầu chuỗi này làm thay đổi trực tiếp hằng số trượt dài hạn trong mô hình định giá nhưng không được áp dụng nhất quán cho tập dữ liệu Hoa Kỳ cùng giai đoạn.
Bên cạnh đó, tệp mở rộng UK/post1946/loaddata_4CIjoint_annual_debt_break.m thực hiện tách trung bình riêng cho tỷ lệ nợ trước và sau năm 2007 nhằm thích nghi với bước nhảy nợ công sau khủng hoảng tài chính toàn cầu, một thao tác điều chỉnh hậu nghiệm không tồn tại trong biến thể chuẩn. Quan trọng hơn, ở kịch bản tách đôi mô hình VAR cho Hoa Kỳ tiền Thế chiến II trong US/before1946_twoVAR/Campbell_Shiller_twoVAR.m dòng 58, mã nguồn tính chuỗi cận trên trạng thái dừng bằng lệnh nối trung bình của biến upper với chính nó thay vì ghép cận trên giai đoạn tiền 1860 với giai đoạn hậu 1860 như thiết kế ban đầu. Tương tự, biến thể khử trung bình riêng biệt tại tools/run_var_estimate_diffdemean.m các dòng từ 43 đến 51 tồn tại lỗi ghi đè biến từ cột thứ hai đến cột thứ mười bằng chuỗi chưa tách trung bình, khiến kết quả xuất ra từ kịch bản phụ này thực chất quay lại đồng nhất với ước lượng thông thường.
A.3.3. Hạn chế đo lường thặng dư thuộc địa và dữ liệu tiêu dùng lịch sử
Phân tích mở rộng về đóng góp tài khóa của đế chế thuộc địa đối với chính quốc Anh giai đoạn 1850–1946 trong UK/Colony/Campbell_shiller_post1850.m nâng hiện giá thặng dư từ 58.29% lên 72.30% GDP thông qua colony_surplus.xlsx và India.xlsx. Tuy vậy, dòng 197 của tập tin này xấp xỉ lợi suất trái phiếu nợ thuộc địa hoàn toàn bằng lợi suất trái phiếu chính phủ Anh kỳ hạn 10 năm ynom10, qua đó bỏ qua phần bù rủi ro quốc gia và thanh khoản riêng của chứng khoán thuộc địa; Đồng thời dòng 186 tự động chèn số không vào cuối chuỗi thu ngân sách Ấn Độ bằng lệnh [India_Revenue_UKGDP; 0] để khớp độ dài ma trận.
Ở mảng hồi quy tính chu kỳ ngân sách theo tăng trưởng tiêu dùng thực tại summarystats/cyclicality_consumption_3panel.ipynb, cấu trúc mẫu không cân bằng rõ rệt giữa hai quốc gia. Chuỗi tiêu dùng thực của Hoa Kỳ chỉ bắt đầu từ năm 1870, dẫn đến số quan sát bị thu hẹp xuống còn cho giai đoạn tiền Thế chiến I và cho giai đoạn tiền Thế chiến II, thấp hơn đáng kể so với chuỗi Vương quốc Anh bắt đầu từ năm 1830 với và quan sát tương ứng; Hơn nữa, dữ liệu tiêu dùng của Anh trước năm 1830 trong tệp nguồn phải ước lượng gián tiếp dưới dạng phần dư kế toán quốc gia bằng GDP trừ đầu tư và chi tiêu công, tích tụ sai số đo lường từ cả ba cấu phần. Ngoài ra, biến phụ thuộc tốc độ tăng trưởng thu thuế thực trong cyclicality_consumption_3panel.ipynb được tạo bằng cách cộng sai phân logarit tỷ trọng thu thuế trên GDP với tốc độ tăng trưởng GDP thực thay vì giảm phát trực tiếp dòng thu danh nghĩa bằng chỉ số giảm phát chi tiêu chính phủ hay tiêu dùng riêng biệt, góp phần giải thích hệ số co giãn dương rất lớn +1.79 với sai số chuẩn 0.36 của thu ngân sách Mỹ hậu 1946 bên cạnh hệ số chi tiêu -0.99 với sai số chuẩn 0.42 và thay đổi thặng dư sơ cấp +0.56 với sai số chuẩn 0.10.
A.3.4. Phụ thuộc nguồn dữ liệu thương mại, quy trình đồ họa thủ công và sai sót nhãn bảng thống kê
Mặc dù toàn bộ chuỗi đã qua xử lý và mã ước lượng được công bố rộng rãi trong doi:10.7910/DVN/N2OEAQ, tính tái lập hoàn chỉnh từ nguồn sơ cấp vẫn gặp rào cản bản quyền thương mại. Như chính tài liệu hướng dẫn Readme.pdf đã chỉ rõ, các chuỗi tỷ suất sinh lợi cổ phiếu, giá trên cổ tức và chuỗi trái phiếu mở rộng phụ thuộc vào cơ sở dữ liệu CRSP thông qua WRDS, Global Financial Data và Datastream, đòi hỏi giấy phép thương mại để tái xây dựng chuỗi gốc từ các tập tin chuẩn bị như createpdratiostocks_Nov2021.m. Ở khâu tạo hình đồ họa, tệp tổng hợp main.m lưu ý trực tiếp rằng ba tập tin Plot_UK_main.m, Plot_US_main.m và Plot_Holland_main.m không thể chạy tự động không giám sát vì chứa các lệnh gtext buộc người dùng nhấp chuột thủ công chèn nhãn chiến tranh lên đồ thị. Cuối cùng, tập tin Stata summarystats/SummaryStats.do có hai lỗi định dạng bảng xuất bản: thứ nhất, dán nhầm tiêu đề chuỗi hậu 1946 và tiền 1914 của Hoa Kỳ thành "Pre 1946" trong các tệp sum_post1946_us.tex và sum_pre1914_us.tex; Thứ hai, yêu cầu thống kê bằng chữ viết hoa Mean SD Min ... Max khiến bảng xuất cho Hà Lan tiền 1800 và giai đoạn 1817–1914 phát sinh các ô trống; Đồng thời trang 2 của Readme.pdf còn lưu giữ lỗi sao chép tên tệp UK_source_pre1946.xlsx nằm lẫn trong mục mô tả giai đoạn hậu 1946.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
A.4.1. Độ nhạy phóng đại quanh điểm bất động logarit và sai số định giá có hướng khi hệ số chiết khấu tiệm cận một
Thẩm định giải tích chỉ ra rằng chiến lược áp đặt tham số phần bù rủi ro đầu ra ngoại sinh kết hợp với khai triển tuyến tính hóa quanh một trạng thái dừng duy nhất khiến ước lượng giá trị hiện tại thặng dư cực kỳ bất ổn về độ lớn và mang thiên lệch có hệ thống mỗi khi trị riêng cực đại của hệ động thái tiến gần vòng tròn đơn vị. Do phần tử chiết khấu tiến sát mức ở các mẫu hiện đại trong khi trị riêng cực đại dao động từ đến , toán tử nghịch đảo hoạt động như một bộ khuếch đại bậc cao đối với sai số chỉ định nhỏ trong hoặc trong các hệ số tự hồi quy đường chéo. Theo chiều hướng sai lệch xác định rõ về mặt toán học, bất kỳ sự hiệu chỉnh giảm nào đối với phần bù rủi ro đầu ra thực hay mức lãi suất chiết khấu thực dài hạn chỉ 1 điểm phần trăm đều đẩy tăng vọt theo tỷ lệ nghịch của , làm thổi phồng giả tạo tỷ lệ bao phủ nợ thị trường từ mức thiếu hụt nghiêm trọng lên mức sát an toàn tài khóa tại Hoa Kỳ hậu Thế chiến II hoặc vượt gấp gần ba lần quy mô nợ tại Vương quốc Anh cùng kỳ. Ngược lại, trong các thời kỳ chuyển tiếp cấu trúc khi tốc độ tăng trưởng thực suy giảm hoặc phần bù rủi ro vĩ mô thực tế cao hơn giả định tĩnh 3%, việc neo cứng tham số theo chiều ngược lại sẽ làm sai lệch hướng xuống năng lực trả nợ liên thời kỳ và khuếch đại khoảng cách định giá một cách nhân tạo.
A.4.2. Thiếu cơ chế phản hồi nợ công của Bohn kết hợp với cắt cụt mẫu bootstrap làm thiên lệch xuống sai số chuẩn
Việc lược bỏ phương trình phản hồi của tỷ lệ nợ công trên sản lượng khỏi hệ động thái VAR cùng thủ tục loại bỏ hậu nghiệm các lần lặp tái chọn mẫu không ổn định tạo ra hiệu ứng kép vừa làm thiên lệch xuống ước lượng điểm của tính bền bỉ tài khóa vừa nén hẹp giả tạo độ rộng khoảng tin cậy thống kê. Trong mẫu hậu chiến ngắn chỉ có quan sát cho hệ 10 biến, độ chệch mẫu nhỏ dạng Kendall–Pope kéo các hệ số tự hồi quy đường chéo của tỷ trọng thuế và tỷ trọng chi tiêu đi xuống dưới giá trị thực, làm suy giảm giả tạo hiệu ứng dòng tiền dài hạn trong ma trận nhân tử và khiến giá trị hiện tại ước lượng bị thiên lệch hướng xuống ở các quốc gia có điều chỉnh tài khóa chậm nhưng bền bỉ theo quy luật Bohn (1998). Đồng thời, trong tools/BS_compute.m, quy trình vừa ước lượng OLS không ràng buộc phá vỡ đồng nhất thức đồng liên kết ở mỗi lần lặp vừa lặng lẽ loại bỏ mọi quỹ đạo có trị riêng hoặc có nghiệm chiết khấu cực tiểu đã cắt xén trực tiếp phần đuôi phân phối có độ bền bỉ cao. Cơ chế sàng lọc một phía này buộc phân phối thực nghiệm bootstrap co cụm quanh vùng trị riêng an toàn, dẫn tới thiên lệch hướng xuống rõ rệt ở sai số chuẩn của và và tạo ra độ tin cậy quá mức cho các nhận định suy diễn biên.
A.4.3. Sai số đo lường lợi suất tiện ích phi đối xứng và sự đánh tráo chế độ tiền tệ trong các giai đoạn đình chỉ bản vị vàng
Phương pháp điền khuyết lợi suất tiện ích bằng giá trị trung bình tĩnh qua các giai đoạn đình chỉ bản vị vàng và chiến tranh quy mô lớn làm pha trộn nhu cầu nắm giữ tài sản an toàn thuần túy với các can thiệp hành chính tiền tệ, qua đó gây thiên lệch hướng lên cho thành phần doanh thu ẩn của đặc quyền tiền tệ trong thời kỳ chuyển giao bá quyền. Khi gán một hằng số cứng 1.5% cho Cộng hòa Hà Lan suốt gần hai thế kỷ trước năm 1794 hoặc điền mức bình quân 99 điểm cơ bản cho kỳ hạn dài và 138 điểm cơ bản cho kỳ hạn ngắn vào các khoảng trống dữ liệu kéo dài của Vương quốc Anh trong giai đoạn 1795–1872, 1914–1924 và 1932–1946, biến doanh thu tiện ích nhân với quy mô nợ đã cộng thêm một dòng tiền giả định ngay cả trong các thập niên bảng Anh mất khả năng quy đổi vàng và chịu kiểm soát ngoại hối chặt chẽ. Vì chênh lệch lợi suất trong thời kỳ chiến tranh hoặc chế độ tiền giấy bất khả hoán chịu chi phối mạnh từ ép buộc nắm giữ trái phiếu quốc phòng, kiểm soát vốn và tái cấu trúc kỳ hạn nội địa chứ không phải phần bù thanh khoản tự nguyện của thị trường toàn cầu, phép nội suy bình quân dẫn đến ước lượng cao quá mức đối với giá trị hiện tại mở rộng của nước Anh tiền 1946 và nước Hà Lan tiền 1794, làm sai lệch tương đối cán cân so sánh với các giai đoạn hậu chiến nơi lợi suất tiện ích được đo lường trực tiếp trên thị trường mở.
A.4.4. Bất định nhận dạng trong khung kỳ vọng hợp lý không ma sát giữa hiệu ứng peso, đàn áp tài chính và xói mòn đặc quyền
Khung định giá phi kinh doanh chênh lệch giá dưới giả định kỳ vọng hợp lý không ma sát và mô hình tham số bất biến không đủ điều kiện nhận dạng nhất quán để phân tách phần thâm hụt giá trị hiện tại cuối thời kỳ bá quyền thành rủi ro mất đặc quyền thực chất, hiệu ứng Peso về cải cách tài khóa hay kỳ vọng đàn áp tài chính hậu chiến. Khi thước đo tổng hợp ở Hoa Kỳ giai đoạn 1947–2020 chỉ đạt 12.80% GDP trên nền nợ thị trường 40.09% GDP với hệ số tương quan giữa hiện giá thặng dư ước lượng và nợ thị trường thực tế rất thấp ở mức , khoảng trống tài khóa gần ba phần tư dư nợ có thể xuất phát từ ít nhất ba cơ chế kinh tế hoàn toàn khác biệt nhưng tương đương về mặt quan sát trong mẫu hữu hạn. Thứ nhất, giới đầu tư có thể định giá trái phiếu Kho bạc Mỹ cao hơn hiện giá lịch sử dựa trên xác suất phi tuyến về một đợt thắt chặt tài khóa lớn hiếm gặp kiểu hiệu ứng Peso chưa từng xảy ra trong 74 năm mẫu hậu chiến; Thứ hai, thị trường có thể kỳ vọng khả năng tài trợ nợ thông qua lạm phát bất ngờ hoặc đàn áp tài chính nhằm duy trì lãi suất thực âm trong dài hạn giống giai đoạn thập niên 1940–1970 của Anh và Mỹ; Thứ ba, chính vị thế độc quyền tài sản an toàn của đồng đô la mới đang đối diện quá trình xói mòn thực chất giống mô hình suy tàn của đồng florin Hà Lan và đồng bảng Anh khi áp lực nợ và tính chu kỳ phản chu kỳ tăng mạnh. Do thiếu biến công cụ bên ngoài và bỏ sót biến trạng thái chuyển đổi chế độ ẩn tạo nên vấn đề biến bỏ sót nội sinh trong ước lượng hiệp phương sai dòng tiền , hệ số từ một mô hình VAR tuyến tính đơn lẻ bị thiên lệch và không đồng nhất qua các chế độ, khiến kiểm định thực nghiệm không thể bác bỏ lẫn nhau giữa ba giả thuyết đối nghịch này.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
A.5.1. Nội sinh hóa nhân tố chiết khấu ngẫu nhiên, co cụm Bayes và bootstrap bảo toàn đồng liên kết
Để khắc phục đồng thời độ nhạy với và độ chệch mẫu nhỏ Kendall–Pope trên các mẫu hậu chiến dài 74 năm, bước nâng cấp ưu tiên hàng đầu là ước lượng hệ động thái bằng mô hình Bayes VAR với tiên nghiệm co cụm Minnesota kết hợp tối ưu siêu tham số theo đề xuất của Litterman (1986) và Giannone, Lenza, và Primiceri (2015), qua đó ổn định các phần tử ma trận gần vòng tròn đơn vị mà không cần cắt xén dữ liệu. Đồng thời, cần thay thế ràng buộc hai hàng đơn vị cứng bằng mô hình VECM tường minh tích hợp tỷ lệ nợ thị trường trên sản lượng làm véc-tơ hiệu chỉnh sai số nhằm nội sinh hóa quy luật phản hồi tài khóa Bohn (1998), và xác định phần bù rủi ro đầu ra trực tiếp từ điều kiện định giá chéo trên thị trường cổ phiếu và trái phiếu. Đối với suy diễn khoảng tin cậy, quy trình tái chọn mẫu trong tools/BS_compute.m cần được thay thế bằng thuật toán bootstrap dư có hiệu chỉnh độ chệch kiểu Kilian (1998) và bắt buộc bảo toàn nguyên vẹn hai phương trình đồng liên kết trong mỗi lần lặp tái ước lượng để loại bỏ sai lệch do cắt cụt mẫu phân kỳ.
A.5.2. Kiểm định điểm gãy cấu trúc nội sinh đa ngưỡng và suy diễn bền vững với tương quan chuỗi
Nghiên cứu tiếp theo cần thay thế kiểm định Chow cố định năm 1860 trong US/Full/breaktest.m bằng thuật toán phát hiện điểm gãy chưa biết mốc theo thống kê tối đa Wald của Andrews (1993) và quy trình kiểm định tuần tự đa điểm gãy của Bai và Perron (1998) áp dụng trên toàn bộ không gian tham số cho cả ba quốc gia qua nhiều thế kỷ. Việc cho phép điểm gãy nội sinh sẽ giúp kiểm nghiệm khách quan xem các bước ngoặt đặc quyền tài khóa có trùng khớp với các sự kiện lịch sử định chế như thành lập Ngân hàng Anh năm 1694, Nội chiến Hoa Kỳ, việc thành lập Cục Dự trữ Liên bang hay cú sốc Bretton Woods năm 1971 hay không. Bên cạnh đó, toàn bộ Bảng B.1 phân tích tính chu kỳ thu chi ngân sách theo tiêu dùng thực trong summarystats/cyclicality_consumption_3panel.ipynb cần được ước lượng lại bằng sai số chuẩn bền vững với phương sai thay đổi và tự tương quan theo Newey và West (1987) cùng Hansen và Hodrick (1980), đồng thời giảm phát dòng thu thuế và chi tiêu bằng chỉ số giá phù hợp thay vì cộng cơ học logarit tỷ trọng GDP với tăng trưởng GDP thực.
A.5.3. Phương pháp chiếu phi tuyến, chuyển đổi chế độ Markov và phân rã hiệu ứng peso
Nhằm vượt qua giới hạn cục bộ của phép khai triển tuyến tính hóa quanh một điểm dừng duy nhất, mô hình định giá tài khóa cần được mở rộng sang khuôn khổ chuyển đổi chế độ Markov cho phép bộ tham số tăng trưởng, lạm phát và lãi suất thay đổi theo các trạng thái vĩ mô rõ rệt như chế độ bản vị vàng, chế độ chiến tranh bất khả hoán, chế độ đàn áp tài chính và chế độ tiền pháp định thả nổi. Cách tiếp cận định giá phi tuyến theo phương pháp chiếu toàn cục cho phép giải nghiệm chính xác tỷ lệ giá trị hiện tại trên sản lượng mà không bị bùng nổ toán học tại các biên cực trị khi . Hơn nữa, việc kết hợp dữ liệu kỳ vọng lạm phát khảo sát, cấu trúc kỳ hạn hoán đổi rủi ro tín dụng quốc gia hoặc chênh lệch giữa trái phiếu danh nghĩa và trái phiếu liên kết lạm phát sẽ mở ra cơ chế tách bạch tường minh đóng góp của đặc quyền thanh khoản an toàn khỏi kỳ vọng tái phân phối qua lạm phát hay xác suất hiệu ứng Peso về cải cách tài khóa tương lai.
A.5.4. Tự động hóa hoàn toàn quy trình tái lập và hàm ý quản trị nợ công tại các nền kinh tế mới nổi và Việt Nam
Về phương diện kỹ thuật tái lập, kho lưu trữ nên được chuẩn hóa thông qua bốn bản vá xác thực: thứ nhất, sửa lỗi nối véc-tơ upper tại dòng 58 của US/before1946_twoVAR/Campbell_Shiller_twoVAR.m, sửa lỗi ghi đè ở dòng 43–51 của tools/run_var_estimate_diffdemean.m và sửa hệ số nhân thừa ở dòng 69 của Table_Basics_pre1794.m; Thứ hai, sửa tiêu đề nhãn "Pre 1946" bị gán sai cùng định dạng chữ hoa thống kê trong SummaryStats.do; Thứ ba, thay thế toàn bộ các lệnh tương tác gtext trong ba tập tin đồ họa Plot_UK_main.m, Plot_US_main.m và Plot_Holland_main.m bằng tọa độ nhãn định sẵn để main.m chạy hoàn toàn tự động; Thứ tư, cung cấp các chuỗi đại diện tổng hợp có cấu trúc tương đương cho các biến thương mại từ CRSP, Global Financial Data và Datastream theo chuẩn mở rộng minh bạch.
Từ góc độ chính sách kinh tế đối với các nền kinh tế mới nổi và đang phát triển như Việt Nam, kết quả phản biện mô hình mang lại hàm ý định hướng rất rõ ràng về giới hạn của không gian tài khóa. Khác với Cộng hòa Hà Lan thế kỷ XVII, Vương quốc Anh thế kỷ XIX hay Hợp chủng quốc Hoa Kỳ giai đoạn đỉnh cao hậu Thế chiến II sở hữu lợi suất tiện ích dương đáng kể giúp mở rộng dung lượng nợ công vượt trên hiện giá thặng dư sơ cấp truyền thống, các nền kinh tế phát hành nợ bằng đồng nội tệ chưa giữ vai trò tiền tệ dự trữ quốc tế thường đối mặt với phần bù rủi ro kỳ hạn và phần bù rủi ro tỷ giá cao hơn, khiến tiến về không hoặc thậm chí âm trong các giai đoạn thắt chặt thanh khoản toàn cầu. Khi động thái thuận lợi không được bảo chứng bởi đặc quyền tiền tệ quốc tế và độ nhạy định giá tăng vọt quanh điểm bất động như chứng minh ở trên, kỷ luật thặng dư sơ cấp theo cơ chế phản hồi nợ công của Bohn (1998) cùng việc nâng cao hiệu suất thu thuế bền vững vẫn là trụ cột bắt buộc để bảo toàn an toàn nợ công trung và dài hạn tại Việt Nam.
Tài liệu tham khảo
- Andrews, D. W. K. (1993). Tests for parameter instability and structural change with unknown change point. Econometrica, 61, 821–856. https://doi.org/10.2307/2951764 ↩
- Bai, J., & Perron, P. (1998). Estimating and testing linear models with multiple structural changes. Econometrica, 66, 47–78. https://doi.org/10.2307/2998540
- Blanchard, O. (2019). Public debt and low interest rates. American Economic Review, 109, 1197–1229. https://doi.org/10.1257/aer.109.4.1197 ↩
- Bohn, H. (1998). The behavior of U.S. public debt and deficits. The Quarterly Journal of Economics, 113, 949–963. https://doi.org/10.1162/003355398555793 ↩
- Campbell, J. Y., & Shiller, R. J. (1988). Stock prices, earnings, and expected dividends. The Journal of Finance, 43, 661–676. https://doi.org/10.1111/j.1540-6261.1988.tb04598.x
- Chen, Z., Jiang, Z., Lustig, H., Van Nieuwerburgh, S., & Xiaolan, M. Z. (2025). Exorbitant privilege gained and lost: Fiscal implications. Journal of Political Economy, 133, 3713–3761. https://doi.org/10.1086/738149 ↩
- Ellison, M., & Scott, A. (2020). Managing the UK national debt 1694–2018. American Economic Journal: Macroeconomics, 12, 227–257. https://doi.org/10.1257/mac.20180263
- Giannone, D., Lenza, M., & Primiceri, G. E. (2015). Prior selection for vector autoregressions. The Review of Economics and Statistics, 97, 436–451. https://doi.org/10.1162/REST_a_00483 ↩
- Hall, G. J., & Sargent, T. J. (2022). Three world wars: Fiscal–monetary consequences. Proceedings of the National Academy of Sciences, 119, e2200349119. https://doi.org/10.1073/pnas.2200349119 ↩
- Hansen, L. P., & Hodrick, R. J. (1980). Forward exchange rates as optimal predictors of future spot rates: An econometric analysis. Journal of Political Economy, 88, 829–853. https://doi.org/10.1086/260910 ↩
- Jiang, Z., Lustig, H., Van Nieuwerburgh, S., & Xiaolan, M. Z. (2024). The U.S. public debt valuation puzzle. Econometrica, 92, 1309–1347. https://doi.org/10.3982/ECTA20497
- Kendall, M. G. (1954). Note on bias in the estimation of autocorrelation. Biometrika, 41, 403–404. https://doi.org/10.1093/biomet/41.3-4.403 ↩
- Kilian, L. (1998). Small-sample confidence intervals for impulse response functions. The Review of Economics and Statistics, 80, 218–230. https://doi.org/10.1162/003465398557465 ↩
- Krishnamurthy, A., & Vissing-Jorgensen, A. (2012). The aggregate demand for Treasury debt. Journal of Political Economy, 120, 233–267. https://doi.org/10.1086/666526
- Litterman, R. B. (1986). Forecasting with Bayesian vector autoregressions—Five years of experience. Journal of Business & Economic Statistics, 4, 25–38. https://doi.org/10.1080/07350015.1986.10509491 ↩
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55, 703–708. https://doi.org/10.2307/1913610
- Payne, J., Szőke, B., Hall, G. J., & Sargent, T. J. (2025). Costs of financing U.S. federal debt under a gold standard: 1791–1933. The Quarterly Journal of Economics, 140, 793–833. https://doi.org/10.1093/qje/qjae028
- Pope, A. L. (1990). Biases of estimators in multivariate non-Gaussian autoregressions. Journal of Time Series Analysis, 11, 249–258. https://doi.org/10.1111/j.1467-9892.1990.tb00056.x ↩
chen_jiang_lustig_2025_jpe_replicationdataset_typeregimecountryvar_dimyearobs_tis_var_obstaugsurpluspixMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.