1. Giới thiệu
Trong hơn một thập kỷ qua, mô hình định giá bằng đồng tiền thống trị — Dominant Currency Paradigm do Gopinath et al. (2020) khởi xướng và được chuẩn hóa trên dữ liệu hóa đơn thương mại hàng hóa toàn cầu bởi Boz et al. (2022) — đã trở thành khuôn khổ chuẩn mực giải thích sự bất đối xứng trong truyền dẫn tỷ giá và điều chỉnh cán cân vãng lai. Theo khuôn khổ này, khi phần lớn giao dịch thương mại quốc tế được xuất hóa đơn bằng một đồng tiền thứ ba duy nhất mà chủ yếu là đồng USD bất chấp điểm xuất phát hay đích đến của luồng hàng hóa, biến động tỷ giá song phương của USD sẽ chi phối giá nhập khẩu toàn cầu, lấn át hiệu ứng chuyển hướng chi tiêu truyền thống gắn với định giá bằng đồng tiền nước xuất khẩu PCP hay đồng tiền nước nhập khẩu LCP. Tuy nhiên, gần như toàn bộ bằng chứng thực nghiệm và hiệu chỉnh lý thuyết cân bằng hệ thống tiền tệ quốc tế của Mukhin (2022) cho tới gần đây đều tập trung độc quyền vào thương mại hàng hóa hữu hình, bỏ ngỏ một cấu phần ngày càng chiếm tỷ trọng lớn trong kinh tế hiện đại là thương mại dịch vụ quốc tế.
Nghiên cứu tiên phong của Amador et al. (2026) công bố trên Journal of Political Economy Macroeconomics giải quyết trực diện khoảng trống học thuật này bằng câu hỏi trung tâm: Đồng tiền thống trị, đặc biệt là đồng USD, có đóng vai trò chi phối tương tự trong thương mại quốc tế dịch vụ như trong thương mại hàng hóa hay không, và cơ chế kinh tế vi mô nào đứng sau sự khác biệt đó? Tầm quan trọng của câu hỏi này mang tính cấu trúc dài hạn. Dữ liệu chuỗi thời gian toàn cầu của Ngân hàng Thế giới và WTO giai đoạn 1980–2023 cho thấy tỷ trọng xuất khẩu nhóm "dịch vụ thương mại khác" — bao gồm viễn thông, CNTT, tài chính, bảo hiểm, sở hữu trí tuệ và dịch vụ kinh doanh chuyên môn — trên GDP toàn cầu đã tăng gấp gần bốn lần từ 2.25% năm 1980 lên 8.63% năm 2023, kéo tổng thương mại dịch vụ lên 14.29% GDP thế giới và tạo ra bước ngoặt tăng tốc rõ rệt sau cuộc khủng hoảng tài chính năm 2008. Nếu cơ chế lựa chọn đồng tiền hóa đơn và mức độ truyền dẫn tỷ giá trong lĩnh vực dịch vụ vận hành khác biệt về chất so với hàng hóa, việc ngoại suy tuyến tính các hàm phản ứng chính sách tiền tệ từ khu vực hàng hóa sang toàn bộ khu vực đối ngoại sẽ dẫn tới sai lệch hệ thống.
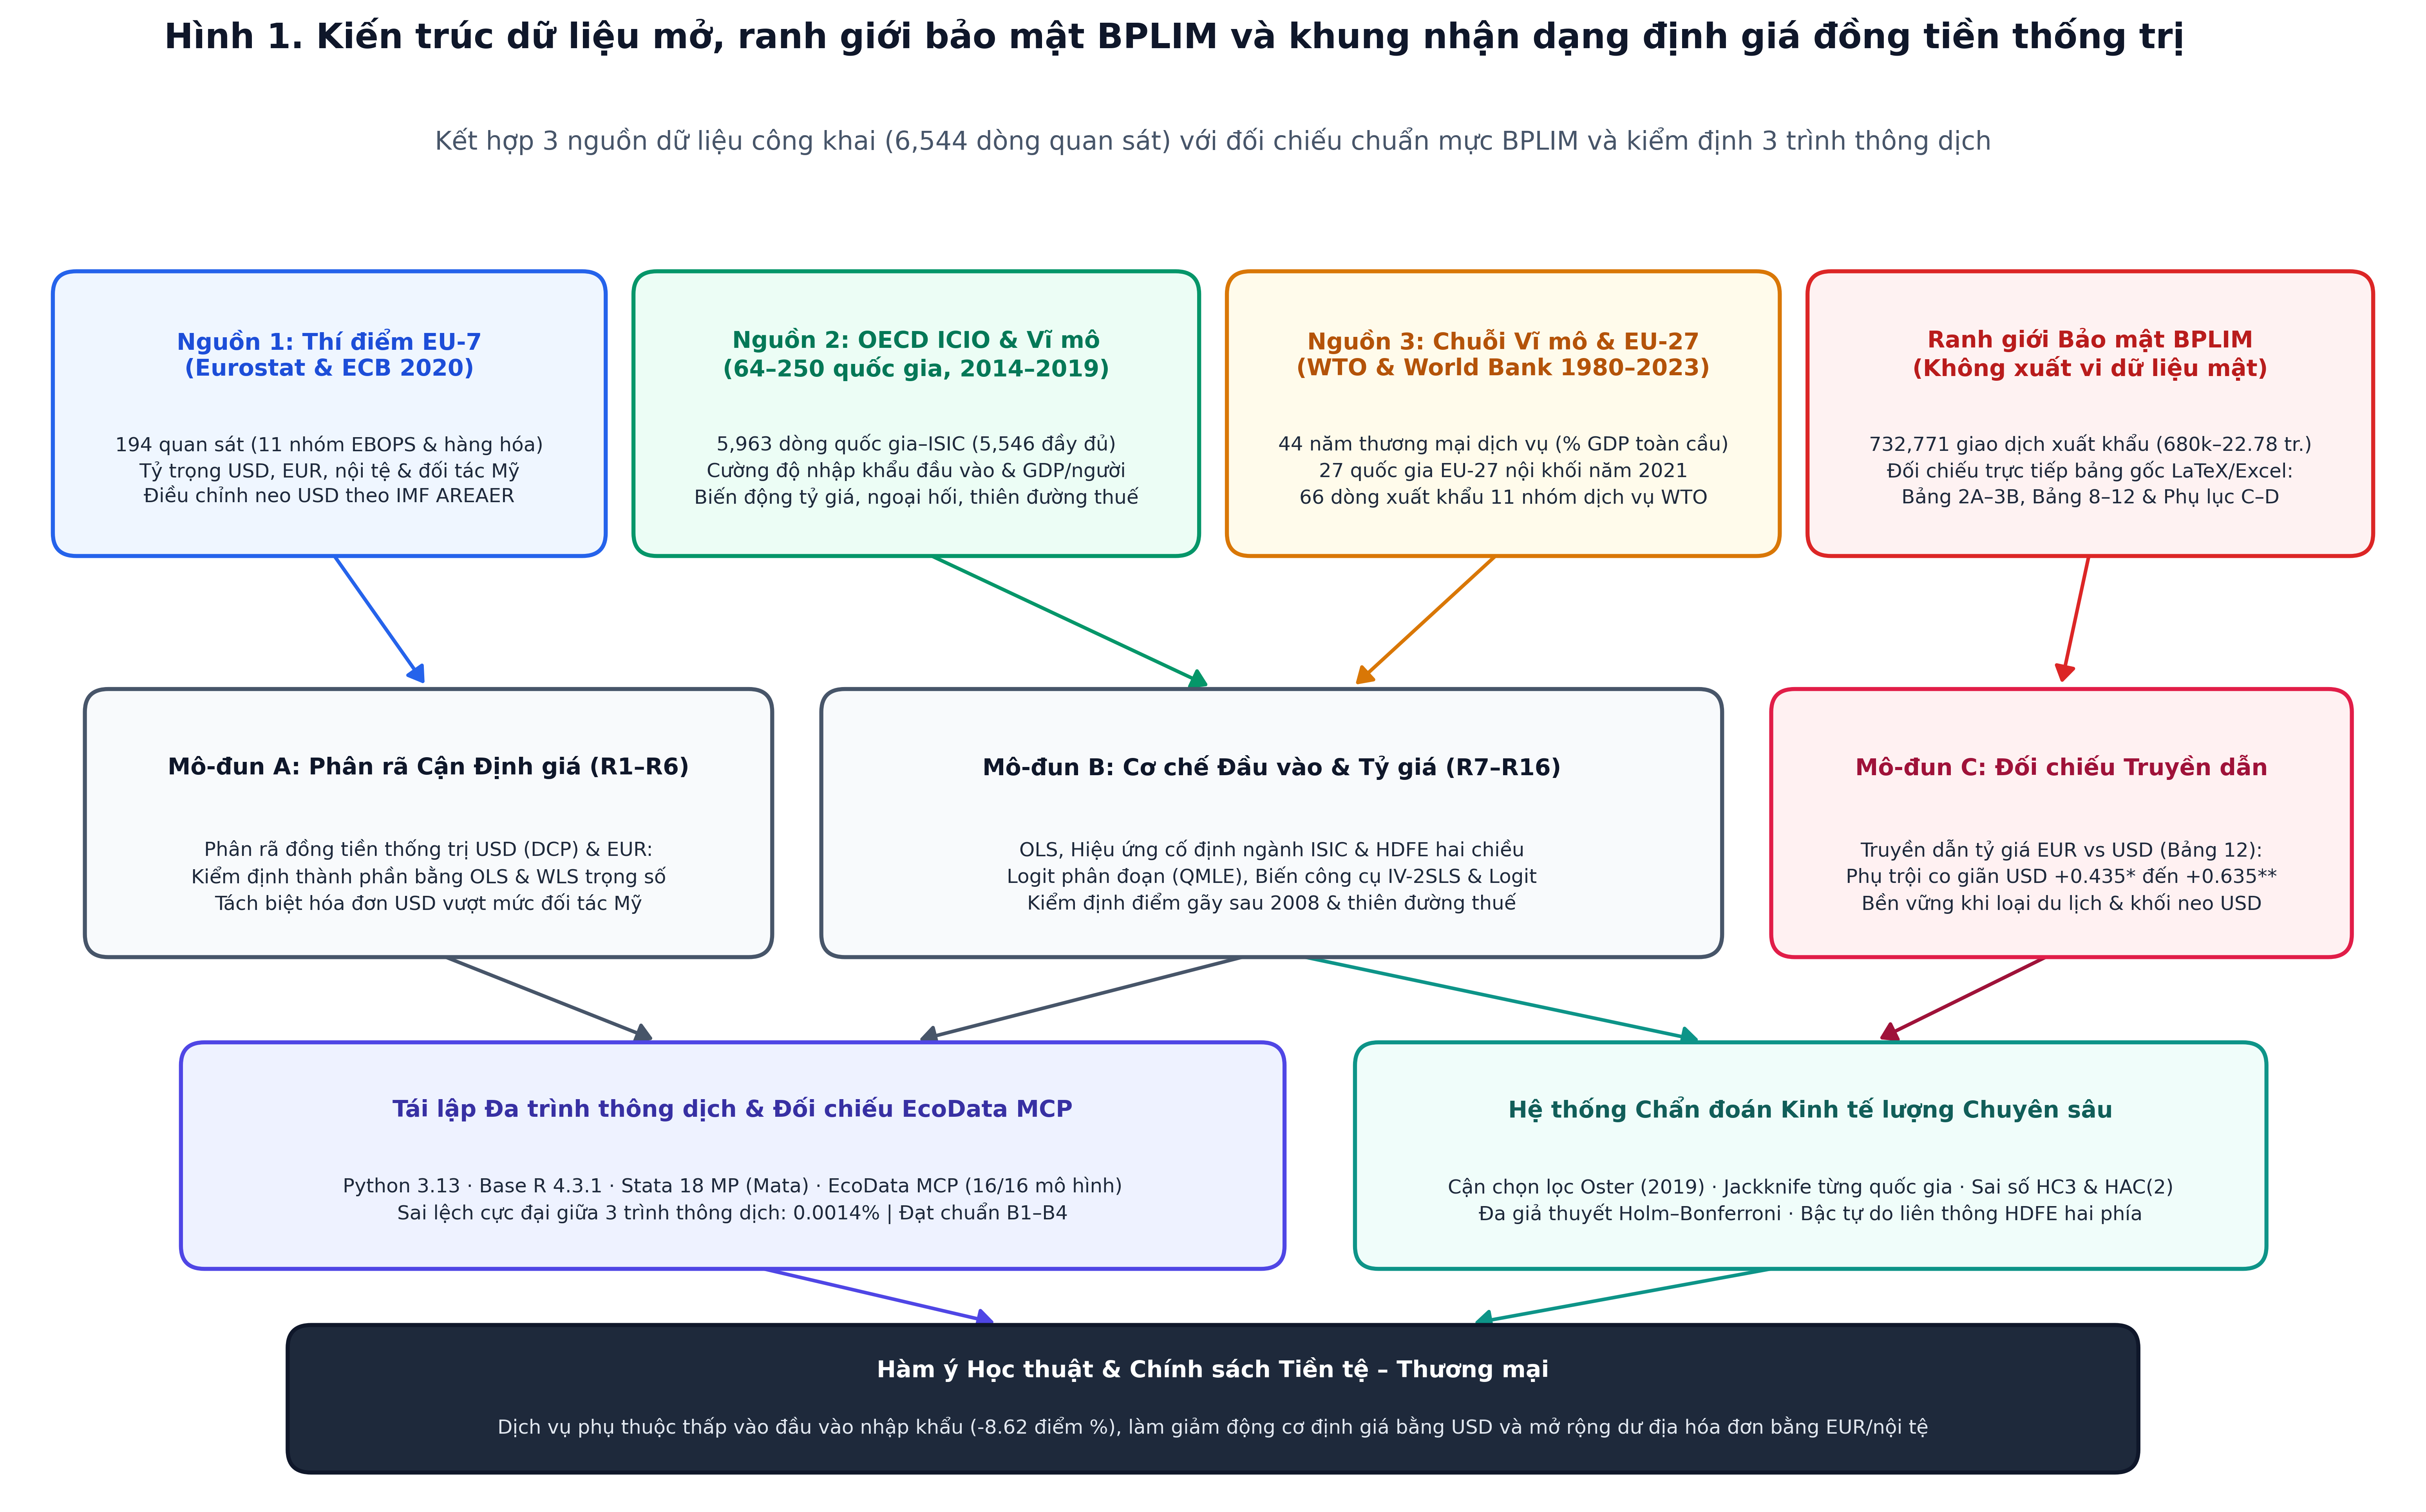
Công trình tái lập độc lập này thực hiện một quy trình kiểm chứng toàn diện đối với bộ dữ liệu và mã nguồn công khai của Amador et al. (2026) tại Kho lưu trữ Dataverse. Chúng tôi tuân thủ nghiêm ngặt ranh giới bảo mật dữ liệu gốc với is_simulated = false: toàn bộ các kiểm định kinh tế lượng tái lập trực tiếp được thực thi trên 100% dữ liệu thực nghiệm công khai của tác giả thuộc ba nhóm tài liệu mở gồm dữ liệu thí điểm 7 quốc gia Liên minh châu Âu của Eurostat/ECB năm 2020, bảng cường độ nhập khẩu đầu vào liên quốc gia–ngành OECD ICIO kết hợp bộ chỉ báo vĩ mô–tỷ giá–thiên đường thuế toàn cầu, và chuỗi dữ liệu WTO/World Bank/EU-27, tuyệt đối không mô phỏng hay tạo giả vi dữ liệu doanh nghiệp mật tại Ngân hàng Trung ương Bồ Đào Nha BPLIM. Đối với phân khu vi dữ liệu BPLIM quy mô 732,771 giao dịch xuất khẩu dịch vụ ngoài EU, nghiên cứu trích xuất tự động và đối chiếu toàn bộ các bảng kết quả LaTeX và Excel đã công bố để bảo đảm tính nhất quán giữa bằng chứng vĩ mô mở và bằng chứng vi mô doanh nghiệp.
Qua quá trình tái lập đồng thời trên ba trình thông dịch chuẩn mực — gồm Python 3.13, Base R 4.3.1 chỉ dùng gói cơ sở, và Stata 18 MP tích hợp Mata thuần túy không phụ thuộc gói ngoài — kết hợp kiểm chứng trực tiếp trên nền tảng EcoData MCP qua toàn bộ 16 mô hình kinh tế lượng R1–R16, nghiên cứu đạt hai đóng góp vượt trội so với bản gốc. Thứ nhất, chúng tôi mở rộng mô hình giải thích vai trò bổ trợ chiến lược đầu vào nhập khẩu và cơ chế neo tỷ giá bằng hệ thống ước lượng phi tuyến Logit phân đoạn QMLE, hiệu ứng cố định đa chiều hai phía TWFE HDFE, biến công cụ hai giai đoạn IV-2SLS cùng bộ kiểm định chẩn đoán chuyên sâu gồm cận chọn lọc Oster (2019), Jackknife loại từng quốc gia, bậc tự do liên thông hai phía và điều chỉnh đa giả thuyết Holm–Bonferroni. Thứ hai, quá trình rà soát mã nguồn gốc đã xác định ba điểm kỹ thuật quan trọng cần hiệu chỉnh minh bạch trong bộ tệp Stata/Excel của tác giả — gồm sự đảo nhãn hậu tố nhóm hàng hóa tổng thể với hàng hóa chế biến trong Table F2B, quy ước cộng trùng vùng sử dụng EUR ngoài EU tại BPLIM trong Table 4–5, và sai chiếu cột công thức nhập khẩu nội khối trong Table A1 — qua đó gia cố tính chặt chẽ và độ tin cậy học thuật của các kết luận gốc.
2. Cơ sở lý thuyết và chiến lược nhận dạng kinh tế lượng
2.1. Khung phân rã cận định giá đồng tiền thống trị DCP, LCP và PCP
Trong mô hình lựa chọn đồng tiền hóa đơn tối ưu của Goldberg và Tille (2008), Gopinath và Itskhoki (2010) và mở rộng cân bằng tổng thể của Mukhin (2022), doanh nghiệp xuất khẩu lựa chọn đồng tiền định giá tương ứng với đồng tiền nước sản xuất PCP, đồng tiền nước đích LCP hoặc đồng tiền trung gian thứ ba VCP/DCP nhằm cực tiểu hóa tổn thất lợi nhuận kỳ vọng khi giá bị cứng trong ngắn hạn. Quyết định này chịu chi phối bởi hai lực chính: thứ nhất, bổ trợ chiến lược trong định giá cạnh tranh với các đối thủ cùng thị trường đích; Và thứ hai, đồng bộ chi phí đầu vào theo đồng tiền, nơi doanh nghiệp phụ thuộc nhiều vào nguyên vật liệu nhập khẩu định giá bằng USD có động cơ tự nhiên chuyển sang xuất hóa đơn bằng USD nhằm phòng vệ biên lợi nhuận theo cơ chế được Amiti, Itskhoki và Konings (2014) làm rõ.
Áp dụng khung phân rã định lượng của Boz et al. (2022) vào dữ liệu tổng hợp cấp quốc gia–ngành EU-7, nơi không có bảng chéo song phương theo từng cặp quốc gia đối tác–đồng tiền cho từng ngành dịch vụ, Amador et al. (2026) thiết lập các cận nhận dạng cho tỷ trọng định giá bằng đồng tiền thống trị. Ký hiệu là tỷ trọng hóa đơn bằng USD và là tỷ trọng thương mại song phương với Hoa Kỳ — hoặc mở rộng thành khi gộp các đối tác neo tỷ giá vào USD theo phân loại AREAER của Ilzetzki, Reinhart và Rogoff (2019) — của quốc gia , nhóm ngành và luồng . Khi toàn bộ thương mại trực tiếp với Hoa Kỳ đều định giá bằng USD nhằm bảo toàn cận dưới thận trọng cho vai trò tiền trung gian, tỷ trọng tối đa của định giá nội địa tại thị trường Mỹ là , kéo theo cận dưới của định giá bằng đồng tiền thống trị USD DCP được xác định chuẩn xác qua biểu thức:
Trong đó:
- : Cận dưới tỷ trọng giao dịch sử dụng đồng USD làm đồng tiền thống trị thứ ba của quốc gia , ngành và luồng thương mại ;
- : Tỷ trọng hóa đơn thanh toán bằng đồng USD quan sát được trong tổng thương mại dịch vụ hoặc hàng hóa ngoài khối;
- : Tỷ trọng kim ngạch thương mại song phương với Hoa Kỳ, được thay thế bằng ký hiệu trong đặc tả mở rộng bao gồm cả khối các đồng tiền neo vào USD;
- : Cận trên tỷ trọng xuất khẩu định giá theo đồng tiền nước nhập khẩu
LCP, tương ứng làPCPkhi , dành cho luồng giao dịch với Hoa Kỳ.
Tương tự đối với đồng EUR, cần phân tách rành mạch hai nhóm quốc gia trong mẫu EU-7: nhóm năm thành viên Khu vực đồng Euro gồm Bỉ, Ý, Latvia, Bồ Đào Nha và Slovakia với sử dụng đồng EUR làm đồng tiền bản địa, nên toàn bộ hóa đơn bằng EUR thuộc cấu phần ; Ngược lại, hai quốc gia ngoài Khu vực đồng Euro là Bulgaria và Séc với sử dụng đồng BGN và CZK làm đồng tiền bản địa , do đó toàn bộ phần hóa đơn bằng đồng EUR đối với hai nền kinh tế này cấu thành định giá bằng đồng tiền thống trị khu vực EUR với . Hệ thống phân rã song song hai đồng tiền này tương ứng trực tiếp với bộ ước lượng dcp_invoicing_bounds_decomposition đã vượt chuẩn kiểm định bốn cổng [B1–B4] trên hệ thống EcoData.
2.2. Chiến lược kiểm định hiệu ứng thành phần địa lý và cơ chế đầu vào trung gian
Để bác bỏ giả thuyết cho rằng dịch vụ ít dùng USD đơn thuần do dịch vụ có tỷ trọng giao dịch với Hoa Kỳ và khối neo USD thấp hơn so với hàng hóa, nghiên cứu ước lượng hồi quy chênh lệch thành phần cấp quốc gia qua các mô hình R1, R2, R5 và hồi quy gộp cấp phân ngành–luồng qua R3, R4, R6:
Trong đó:
- : Chênh lệch tỷ trọng hóa đơn bằng USD giữa tổng dịch vụ và tổng hàng hóa tại quốc gia và luồng ;
- : Chênh lệch tỷ trọng thương mại với Hoa Kỳ và khối các quốc gia neo tỷ giá vào USD giữa khu vực dịch vụ và hàng hóa;
- : Biến giả nhận giá trị bằng đối với luồng xuất khẩu và đối với luồng nhập khẩu;
- : Hệ số chặn phản ánh mức độ dịch chuyển cấu trúc tỷ trọng USD của dịch vụ sau khi đã loại trừ hiệu ứng thành phần địa lý đối tác; Nếu chỉ có thành phần đối tác tác động thuần túy, kỳ vọng lý thuyết là và ;
- : Sai số ngẫu nhiên được ước lượng bằng sai số chuẩn vững dị phương sai
HC1kèm kiểm định độ nhạy mẫu nhỏHC3dưới cả trọng số đềuOLSlẫn trọng số thương mại EU-7WLS.
Tiếp theo, nhằm kiểm định cơ chế chi phí đầu vào trung gian nhập khẩu trên toàn cầu — kênh giải thích lý thuyết chủ lực dẫn đến tỷ trọng DCP thấp trong ngành dịch vụ và hàm ý độ trễ điều chỉnh theo chuỗi giá trị quốc tế — Mô-đun B thiết lập chuỗi đặc tả liên kết trên dữ liệu bảng quốc gia–ngành OECD ICIO với N = 5,546 quan sát đầy đủ thuộc 64 quốc gia và 87 mã ngành ISIC:
Trong đó:
- : Cường độ nhập khẩu đầu vào trung gian của ngành tại quốc gia từ bảng cân đối liên ngành OECD ICIO năm 2014;
- : Biến giả nhận giá trị bằng nếu mã ngành ISIC từ trở lên tức khu vực dịch vụ và bằng đối với khu vực nông–công nghiệp sản xuất hàng hóa;
- : Logarit GDP bình quân đầu người trung bình giai đoạn 2014–2019;
- : Tỷ lệ lạm phát chỉ số giá tiêu dùng trung bình giai đoạn 2014–2019;
- : Độ lệch chuẩn logarit thay đổi tỷ giá đồng tiền bản địa so với đồng EUR giai đoạn 2014–2019, nhận giá trị đối với Khu vực đồng Euro;
- : Tỷ lệ doanh số giao dịch ngoại hối toàn cầu trên thị trường quốc tế theo khảo sát BIS; Bằng đối với đồng tiền ngoài danh mục 39 đồng tiền chủ chốt;
- : Biến giả chỉ báo quốc gia có chế độ neo tỷ giá vào đồng USD giai đoạn 2014–2019;
- : Biến giả quốc gia thuộc danh mục thiên đường thuế theo chuẩn Tørsløv, Wier và Zucman (2023);
- : Thành phần sai số mô hình với sai số chuẩn vững dị phương sai
HC1ở mô hìnhR7, mở rộng sang hiệu ứng cố định ngành kèm sai số chuẩn cụm theo quốc gia ởR8, mô hình Logit phân đoạn chuẩn Papke và Wooldridge (1996) ởR10, biến công cụ IV-2SLS giải quyết nội sinh tỷ giá ởR11, và mô hình hiệu ứng cố định đa chiều hai phía TWFE HDFE ởR9hấp thụ đồng thời để ước lượng các số hạng tương tác nội ngành dịch vụ .
Đối với mô-đun đối chiếu truyền dẫn tỷ giá vi mô trên dữ liệu xuất khẩu BPLIM, kết hợp phương trình định giá nhị phân và phương trình thay đổi giá trị xuất khẩu theo Auer, Burstein và Lein (2021), mô hình chuẩn mực trong bài gốc sử dụng đặc tả hiệu ứng cố định đa chiều sản phẩm–quốc gia–năm tương ứng với gói exchange_rate_passthrough_hdfe_panel đã đạt chuẩn kiểm định [B1–B4] trên EcoData:
Trong đó:
- : Thay đổi logarit giá xuất khẩu hoặc giá trị dòng giao dịch của doanh nghiệp , nhóm dịch vụ tới thị trường đích tại năm ;
- : Thay đổi logarit tỷ giá song phương giữa đồng EUR và đồng tiền đối tác ;
- : Chỉ báo giao dịch được xuất hóa đơn bằng đồng USD tại kỳ trước;
- : Hệ số truyền dẫn tỷ giá nền đối với các giao dịch định giá bằng đồng EUR ở mẫu chuẩn quy mô
71,156quan sát; - : Hệ số truyền dẫn phụ trội của nhóm giao dịch định giá bằng đồng USD so với nhóm nền EUR; Tổng truyền dẫn đối với hóa đơn USD là ;
- : Hiệu ứng cố định tương tác ba chiều sản phẩm–quốc gia–năm hấp thụ toàn bộ cú sốc cầu và cạnh tranh theo từng thị trường–ngành;
- : Sai số ngẫu nhiên gom cụm theo cặp quốc gia–năm.
3. Dữ liệu và kiến trúc ranh giới bảo mật
3.1. Cấu trúc bộ dữ liệu mở hợp nhất với 6,544 dòng quan sát
Từ kho lưu trữ công khai Dataverse của Amador et al. (2026), quá trình chuẩn hóa dữ liệu xây dựng một tập dữ liệu phân tích hợp nhất hoàn toàn mở gồm 6,544 dòng quan sát và 110 trường thông tin được phân chia rành mạch qua chỉ báo 6 phân khu miền dữ liệu, bảo đảm không pha trộn hay nội suy giả định bất kỳ giá trị nào giữa các tầng quan sát:
- Phân khu Thí điểm EU-7 gồm
194dòng năm 2020: Tích hợp trực tiếp từ sáu tệp dữ liệu Eurostat/ECB về tỷ trọng đồng tiền hóa đơn và tỷ trọng thương mại song phương cho 7 nền kinh tế thành viên Liên minh châu Âu gồm BỉBE, BulgariaBG, SécCZ, ÝIT, LatviaLV, Bồ Đào NhaPTvà SlovakiaSK. Tổng cộng bao gồm166dòng dữ liệu dịch vụ theo phân loại EBOPS-6 — gồm tổng dịch vụS0, dịch vụ loại trừ du lịchexctvà 11 phân ngànhSA–SK, trong đó Bulgaria khuyết 5 nhóm nhỏ và Ý khuyếtSA, SC, SDdo giới hạn bảo mật công bố thống kê gốc của Eurostat và Ngân hàng Trung ương Ý — cộng với28dòng hàng hóa thuộc nhómAll_GoodsvàManuf_Goodscho cả hai luồng xuất khẩuXvà nhập khẩuM. - Phân khu OECD ICIO Liên quốc gia–Ngành gồm
5,963dòng chuẩn gốc năm 2014: Kết hợp cường độ nhập khẩu đầu vào trung gian của67quốc gia qua tối đa89mã ngành ISIC Rev.4 với bộ chỉ báo vĩ mô trung bình giai đoạn 2014–2019 gồm GDP bình quân đầu người, lạm phát CPI, biến động tỷ giá song phương với EUR nhận giá trị0.0cho Khu vực đồng Euro, tỷ lệ doanh số giao dịch ngoại hối BIS nhận giá trị0.0cho đồng tiền ngoài tốp 39 theo đúng mã nguồnd13gốc, chế độ neo tỷ giá USD của IMF AREAER và chỉ báo thiên đường thuế. Sau khi loại bỏ3thực thể thiếu dữ liệu vĩ mô chuẩn hóa của Ngân hàng Thế giới làARG,ROW,TWNcùng156ô ngành thiếu dữ liệu ICIO, mẫu hoàn chỉnh dùng cho mọi ước lượng kinh tế lượngR7–R11đạt chính xácN = 5,546quan sát trên64quốc gia và87ngành ISIC. - Phân khu Vĩ mô Toàn cầu gồm
250dòng giai đoạn 2014–2019: Danh mục đầy đủ 250 quốc gia và vùng lãnh thổ ISO hợp nhất với dữ liệu khu vực địa lý, tỷ giá bình quân năm, lạm phát, biến động tỷ giá và chế độ neo USD, trong đóN = 182quốc gia đủ toàn bộ biến giải thích cho mô hình xác suất neo tỷ giáR12–R13. - Phân khu Chuỗi Thời gian Thế giới gồm
44dòng giai đoạn 1980–2023: Dữ liệu Ngân hàng Thế giới và WTO về kim ngạch tuyệt đối và tỷ trọng trên GDP toàn cầu của hàng hóa, tổng dịch vụ thương mại, vận tải, du lịch và dịch vụ thương mại khác dùng cho kiểm định điểm gãy cấu trúc sau khủng hoảng tài chính năm 2008 ở mô hìnhR14vớiN = 44. - Phân khu Thương mại Nội khối EU-27 gồm
27dòng năm 2021: Tỷ trọng thương mại nội khối EU-27 tách riêng xuất khẩu và nhập khẩu hàng hóa so với dịch vụ ở mô hìnhR15vớiN = 27. - Phân khu Xuất khẩu Dịch vụ Thế giới WTO gồm
66dòng giai đoạn 2014–2019: Kim ngạch xuất khẩu dịch vụ toàn cầu của 11 nhóm phân loại EBOPS qua 6 năm ở mô hìnhR16vớiN = 66.
3.2. Minh bạch hóa ranh giới bảo mật vi dữ liệu BPLIM và kết quả rà soát mã nguồn gốc
Theo tài liệu hướng dẫn README.pdf đi kèm kho lưu trữ, toàn bộ vi dữ liệu hợp nhất giữa thống kê cán cân thanh toán, tờ khai doanh nghiệp IES và hồ sơ lao động QP của Ngân hàng Trung ương Bồ Đào Nha — thuộc dự án BPLIM với quy mô 732,771 giao dịch ở mẫu hồi quy cơ sở ngoài EU và lên tới 22,775,616 quan sát khi mở rộng theo không gian đồng tiền–bảng cân đối liên ngành — được lưu giữ bắt buộc trên máy chủ nội bộ tại Lisbon và không được phép phát hành ra bên ngoài. Chúng tôi khẳng định việc giữ nguyên ranh giới này là yêu cầu đạo đức nghiên cứu và pháp lý bất khả xâm phạm với is_simulated = false, đồng thời chỉ trích xuất và đối chiếu có kiểm chứng các bảng kết quả LaTeX và bảng tính Excel chính thức do tác giả xuất trực tiếp từ môi trường BPLIM.
Ngoài ra, quá trình rà soát chi tiết từng dòng mã lệnh Stata và công thức Excel gốc đã phát hiện ba sai lệch kỹ thuật quan trọng cần được làm rõ và minh bạch hóa trước khi diễn giải kết quả:
- Đảo nhãn hàng hóa tổng thể và hàng hóa chế biến trong
Table F2B: Tại dòng 417–418 của tệp tính chiến lược định giá EU-7, đoạn mã xử lý hậu tố độ dài chuỗi sau phép biến đổi dọc đã gán nhầm hậu tố"x_manuf_g"và"m_manuf_g"có độ dài 9 ký tự thành"all goods", đồng thời gán hậu tố"x_g"và"m_g"có độ dài 3 ký tự thành"manuf". Hệ quả làTable F2Bbản gốc thực chất đã sử dụng tỷ trọng thương mại Hoa Kỳ trong riêng hàng hóa chế biến thay vì toàn bộ hàng hóa khi tính cậnLCP/PCP (USD)vàDCP (USD). Bảng 2 và Bảng 7 dưới đây chứng minh rõ ràng: khi hiệu chỉnh đúng về toàn bộ hàng hóa, tỷ trọngDCP (USD)của hàng hóa EU-7 thực tế còn tăng mạnh hơn nữa từ7.93%lên9.26%ở xuất khẩu và từ34.52%lên35.53%ở nhập khẩu, làm khoảng cách vượt trội của hàng hóa so với dịch vụ càng trở nên sâu sắc hơn chứ không làm suy yếu luận điểm của tác giả. - Trùng lặp cộng tỷ trọng
PCPvàLCPcho các vùng lãnh thổ dùng đồng EUR ngoài EU trongTable 4–5BPLIM: Trong kịch bản mô tả rộng, các vi quốc gia và vùng lãnh thổ ngoài EU nhưng lưu hành đồng EUR như Monaco, Andorra, San Marino, Montenegro hay vùng hải ngoại Pháp được mã hóa đồng thời cả chỉ báo hóa đơn đồng EUR lẫn chỉ báo đồng tiền sở tại trùng đồng EUR, khiến tổng tỷ trọngPCP + LCP + VCPvượt quá100%— điển hình là101.16%ở nhóm dịch vụ xây dựngSEtrongTable 4hay101.15%ở khu vực châu Âu trongTable 5— trong khiTable 3AvàTable 3Btách riêng một dòng giao thoaPCP/LCP (EUR)chiếm0.16%–0.27%nên tổng đạt đúng chuẩn100.00%. - Sai chiếu tham chiếu cột trong bảng tính
Table A1.xlsx: Ở cột H tính chênh lệch hàng hóa trừ dịch vụ cho luồng nhập khẩu nội khối EU-27, ô công thứcH5bị nhập thành=C5-D5, lấy Nhập khẩu hàng hóa trừ Xuất khẩu dịch vụ thay vì trừ Nhập khẩu dịch vụ theo công thức=C5-E5. Khi hiệu chỉnh công thức chính xác, chênh lệch bình quân nhóm EU-27 giảm nhẹ từ7.93xuống6.32điểm %, nhưng chênh lệch của nhóm thí điểm EU-7 giảm mạnh hơn ba lần từ5.21xuống chỉ còn1.63điểm % — cho thấy thị trường nhập khẩu dịch vụ nội khối của 7 nước mẫu thực chất hội nhập theo đồng EUR tương đương gần sát với hàng hóa.
4. Kết quả thực nghiệm tái lập đa nền tảng và đối chiếu EcoData MCP
4.1. Thực chứng Mô-đun A: Tỷ trọng hóa đơn tiền tệ và cận định giá EU-7
Trước hết, quá trình tái lập từ dữ liệu thô Eurostat/ECB năm 2020 tái tạo chính xác gần như tuyệt đối bảng phân bổ đồng tiền theo từng phân ngành dịch vụ tương ứng Table 1 gốc, với sai lệch tuyệt đối tối đa chỉ ở mức sai số làm tròn dấu phẩy động đơn 1.83e-6 điểm % cho USD và 4.01e-6 điểm % cho EUR. Như trình bày ở Bảng 1, bình quân gia quyền trên toàn bộ 7 nền kinh tế EU-7 cho thấy tỷ trọng USD trong thương mại hàng hóa cao vượt trội so với dịch vụ ở cả hai chiều: xuất khẩu hàng hóa dùng 27.63% USD và 48.62% EUR, trong khi nhập khẩu hàng hóa dùng tới 46.83% USD và 39.26% EUR.
| Nhóm ngành EBOPS | Xuất khẩu USD (%) | Xuất khẩu EUR (%) | Xuất khẩu Khác (%) | Nhập khẩu USD (%) | Nhập khẩu EUR (%) | Nhập khẩu Khác (%) |
|---|---|---|---|---|---|---|
| SA: Gia công hàng hóa | 13.77 | 79.95 | 6.29 | 6.79 | 91.84 | 1.37 |
| SB: Bảo trì và sửa chữa | 36.73 | 54.33 | 8.95 | 45.16 | 48.30 | 6.53 |
| SC: Vận tải | 24.63 | 67.34 | 8.03 | 20.50 | 70.61 | 8.89 |
| SD: Du lịch | 2.72 | 92.59 | 4.69 | 13.84 | 6.94 | 79.22 |
| SE: Xây dựng | 12.77 | 79.91 | 7.32 | 4.09 | 88.87 | 7.04 |
| SF: Bảo hiểm và hưu trí | 26.62 | 60.78 | 12.60 | 17.28 | 68.24 | 14.49 |
| SG: Dịch vụ tài chính | 10.22 | 87.57 | 2.21 | 18.94 | 70.78 | 10.28 |
| SH: Bản quyền sở hữu trí tuệ | 18.15 | 59.85 | 22.00 | 10.59 | 84.39 | 5.01 |
| SI: Viễn thông và CNTT | 23.42 | 66.49 | 10.09 | 21.76 | 68.03 | 10.22 |
| SJ: Dịch vụ kinh doanh khác | 11.21 | 83.11 | 5.67 | 16.45 | 73.01 | 10.54 |
| SK: Văn hóa và giải trí | 26.47 | 67.54 | 5.99 | 11.73 | 75.72 | 12.55 |
| Tổng hàng hóa (chuẩn đối chiếu) | 27.63 | 48.62 | 23.74 | 46.83 | 39.26 | 13.91 |
Ghi chú: Giá trị tính theo bình quân gia quyền kim ngạch thương mại EU-7 năm 2020 tái lập trực tiếp từ dữ liệu gốc Eurostat/ECB tại Table 1. Mức sai lệch tuyệt đối tối đa so với bảng Excel công bố gốc là điểm phần trăm đối với USD và điểm phần trăm đối với EUR.
Nhìn sâu vào cấu trúc phân ngành trong Bảng 1 và Hình 3B, có thể nhận thấy sự phân hóa nội ngành rất có ý nghĩa kinh tế: nhóm duy nhất có mức độ USD hóa ngang hoặc vượt xuất khẩu hàng hóa là Bảo trì và sửa chữa SB với 36.73% USD xuất khẩu và 45.16% USD nhập khẩu — phản ánh đặc thù kỹ thuật gắn chặt với phụ tùng hàng không, tàu biển và thiết bị công nghiệp định giá toàn cầu bằng USD. Ba ngành gắn với giao thương hàng hóa hoặc thị trường định giá toàn cầu kế tiếp là Bảo hiểm SF đạt 26.62% xuất khẩu, Vận tải SC đạt 24.63% xuất khẩu và Viễn thông–CNTT SI đạt 23.42% xuất khẩu. Trái lại, các ngành gắn với địa điểm tiêu dùng hoặc dịch vụ chuyên môn nội khối châu Âu như Du lịch SD với 2.72% xuất khẩu, Dịch vụ tài chính SG với 10.22% xuất khẩu, Dịch vụ kinh doanh khác SJ với 11.21% xuất khẩu và Xây dựng SE với 12.77% xuất khẩu cùng 4.09% nhập khẩu đều áp đảo bằng đồng EUR trong khoảng 79.91%–92.59%. Ở chiều nhập khẩu dịch vụ du lịch SD, tỷ trọng "đồng tiền khác" vọt lên 79.22% phản ánh hiện tượng du khách châu Âu chi tiêu trực tiếp bằng đồng tiền sở tại của điểm đến LCP, hoàn toàn phù hợp với dự báo lý thuyết định giá địa phương.
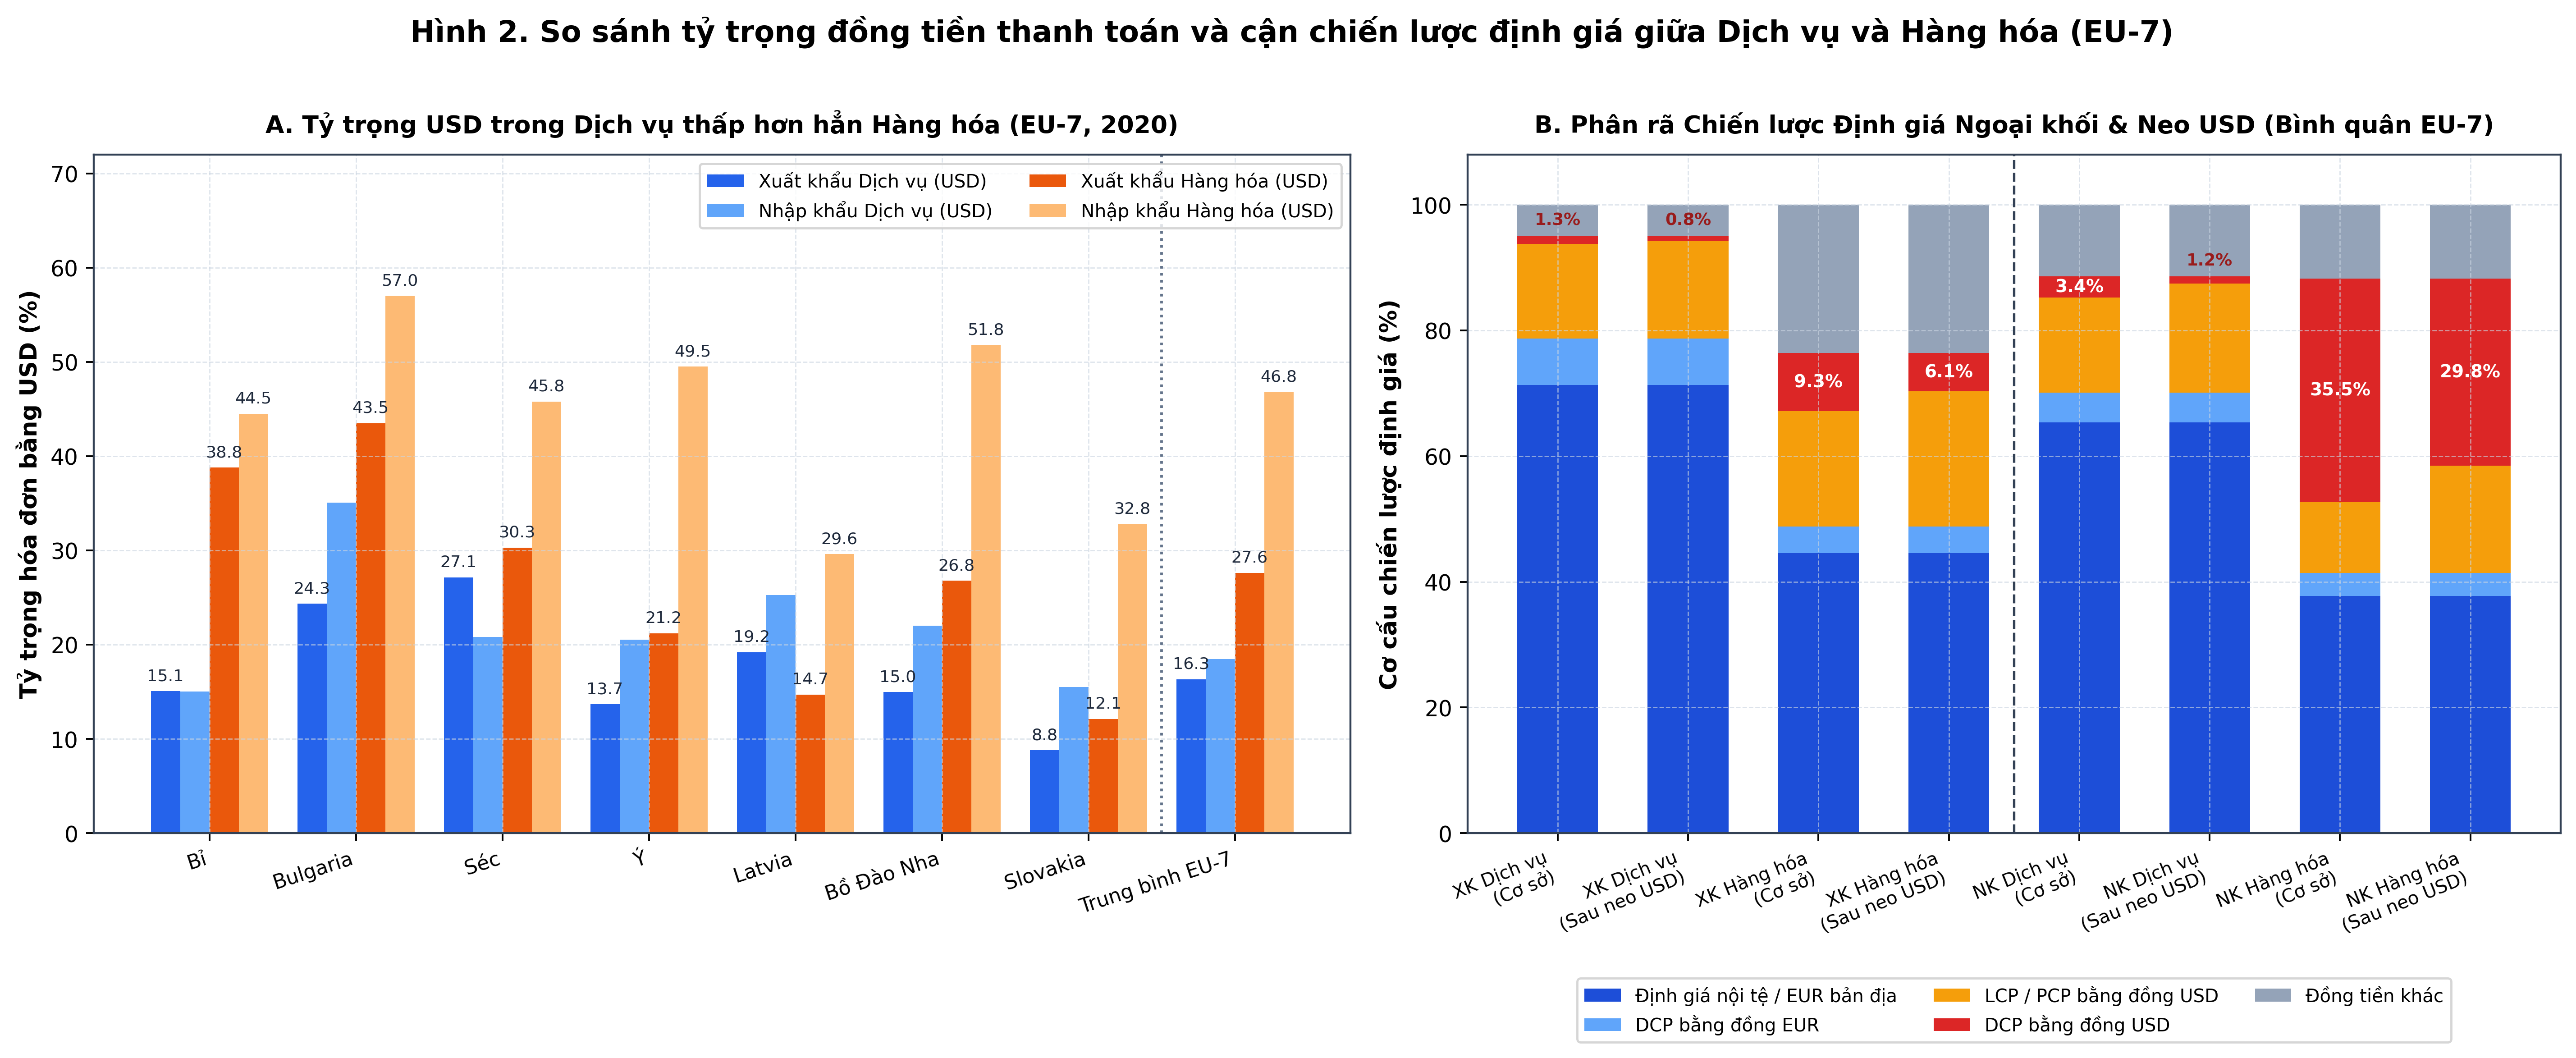
Bảng 2 tổng hợp đầy đủ kết quả so sánh theo từng quốc gia tại Table F1 và phân rã chiến lược định giá tại Table F2A, Table F2B kèm giá trị hiệu chỉnh hậu tố hàng hóa và điều chỉnh neo USD tương ứng Figure A6A–A6D. Tính bình quân EU-7, tổng dịch vụ chỉ đạt 16.34% USD và 74.78% EUR ở chiều xuất khẩu cùng 18.48% USD và 68.66% EUR ở chiều nhập khẩu. Quy luật "Dịch vụ dùng ít USD hơn Hàng hóa" đúng đồng loạt tại mọi quốc gia thuộc Khu vực đồng Euro lẫn ngoài Khu vực đồng Euro, trừ trường hợp duy nhất xuất khẩu của Latvia đạt 19.20% ở dịch vụ so với 14.70% ở hàng hóa do cấu trúc xuất khẩu dịch vụ vận tải quá cảnh lớn tại vùng Baltic. Đáng chú ý hơn nữa, khi trừ đi tỷ trọng thương mại song phương với Hoa Kỳ để cô lập cận định giá đồng tiền thống trị thực sự bằng USD DCP-USD, vai trò trung gian của đồng USD trong dịch vụ gần như thu hẹp về ngưỡng rất nhỏ: chỉ đạt 1.28% ở xuất khẩu và 3.36% ở nhập khẩu trên đường cơ sở, và giảm tiếp xuống vỏn vẹn 0.76% ở xuất khẩu và 1.15% ở nhập khẩu sau khi cộng các đối tác neo tỷ giá vào đồng USD tại Figure A6A–A6D. Con số này tương phản sâu sắc với thương mại hàng hóa đạt 9.26% cơ sở hay 6.13% sau neo USD ở xuất khẩu và 35.53% cơ sở hay 29.82% sau neo USD ở nhập khẩu khi tính đúng toàn bộ hàng hóa. Ngược lại, ở Bulgaria và Séc, đồng EUR đóng vai trò định giá thống trị khu vực rõ rệt với DCP (EUR) đạt 44.17%–46.17% ở xuất khẩu và 44.76%–52.64% ở nhập khẩu dịch vụ.
Table F1, F2A, F2B và Figure A6A–A6D| Quốc gia / Nhóm chuẩn | Dịch vụ XK USD (%) | Dịch vụ NK USD (%) | Hàng hóa XK USD (%) | Hàng hóa NK USD (%) | Dịch vụ XK DCP-USD (%) | Dịch vụ XK DCP-USD (Neo) | Dịch vụ NK DCP-USD (%) | Dịch vụ NK DCP-USD (Neo) | Hàng hóa XK DCP-USD (Chính xác) | Hàng hóa NK DCP-USD (Chính xác) |
|---|---|---|---|---|---|---|---|---|---|---|
Bỉ (BE) | 15.07 | 15.05 | 38.80 | 44.50 | 0.00 | 0.00 | 0.00 | 0.00 | 18.89 | 27.64 |
Bulgaria (BG) | 24.34 | 35.07 | 43.50 | 57.00 | 8.36 | 4.72 | 26.42 | 16.72 | 37.64 | 53.69 |
Séc (CZ) | 27.12 | 20.81 | 30.30 | 45.80 | 5.83 | 3.46 | 6.63 | 4.81 | 18.89 | 38.16 |
Ý (IT) | 13.68 | 20.54 | 21.20 | 49.50 | 0.00 | 0.00 | 4.38 | 0.00 | 1.18 | 40.00 |
Latvia (LV) | 19.20 | 25.26 | 14.70 | 29.60 | 6.69 | 4.81 | 17.56 | 15.68 | 10.10 | 25.61 |
Bồ Đào Nha (PT) | 14.99 | 22.00 | 26.80 | 51.80 | 0.00 | 0.00 | 6.08 | 1.98 | 9.45 | 44.63 |
Slovakia (SK) | 8.82 | 15.50 | 12.10 | 32.80 | 0.00 | 0.00 | 1.86 | 0.67 | 0.00 | 29.60 |
| Trung bình EU-7 | 16.34 | 18.48 | 27.63 | 46.83 | 1.28 | 0.76 | 3.36 | 1.15 | 9.26 | 35.53 |
Ghi chú: Trung bình EU-7 gia quyền theo tỷ trọng thương mại của 7 quốc gia thí điểm năm 2020. Hai cột cuối hiệu chỉnh lỗi phân loại hậu tố trong tệp d2 gốc để phản ánh đúng toàn bộ hàng hóa, trong khi số gốc tại Table F2B tương ứng là 7.93% xuất khẩu và 34.52% nhập khẩu; Sau điều chỉnh khối neo USD cho hàng hóa toàn phần tại Figure A6B và Figure A6D, tỷ trọng này giảm xuống 6.13% xuất khẩu và 29.82% nhập khẩu.
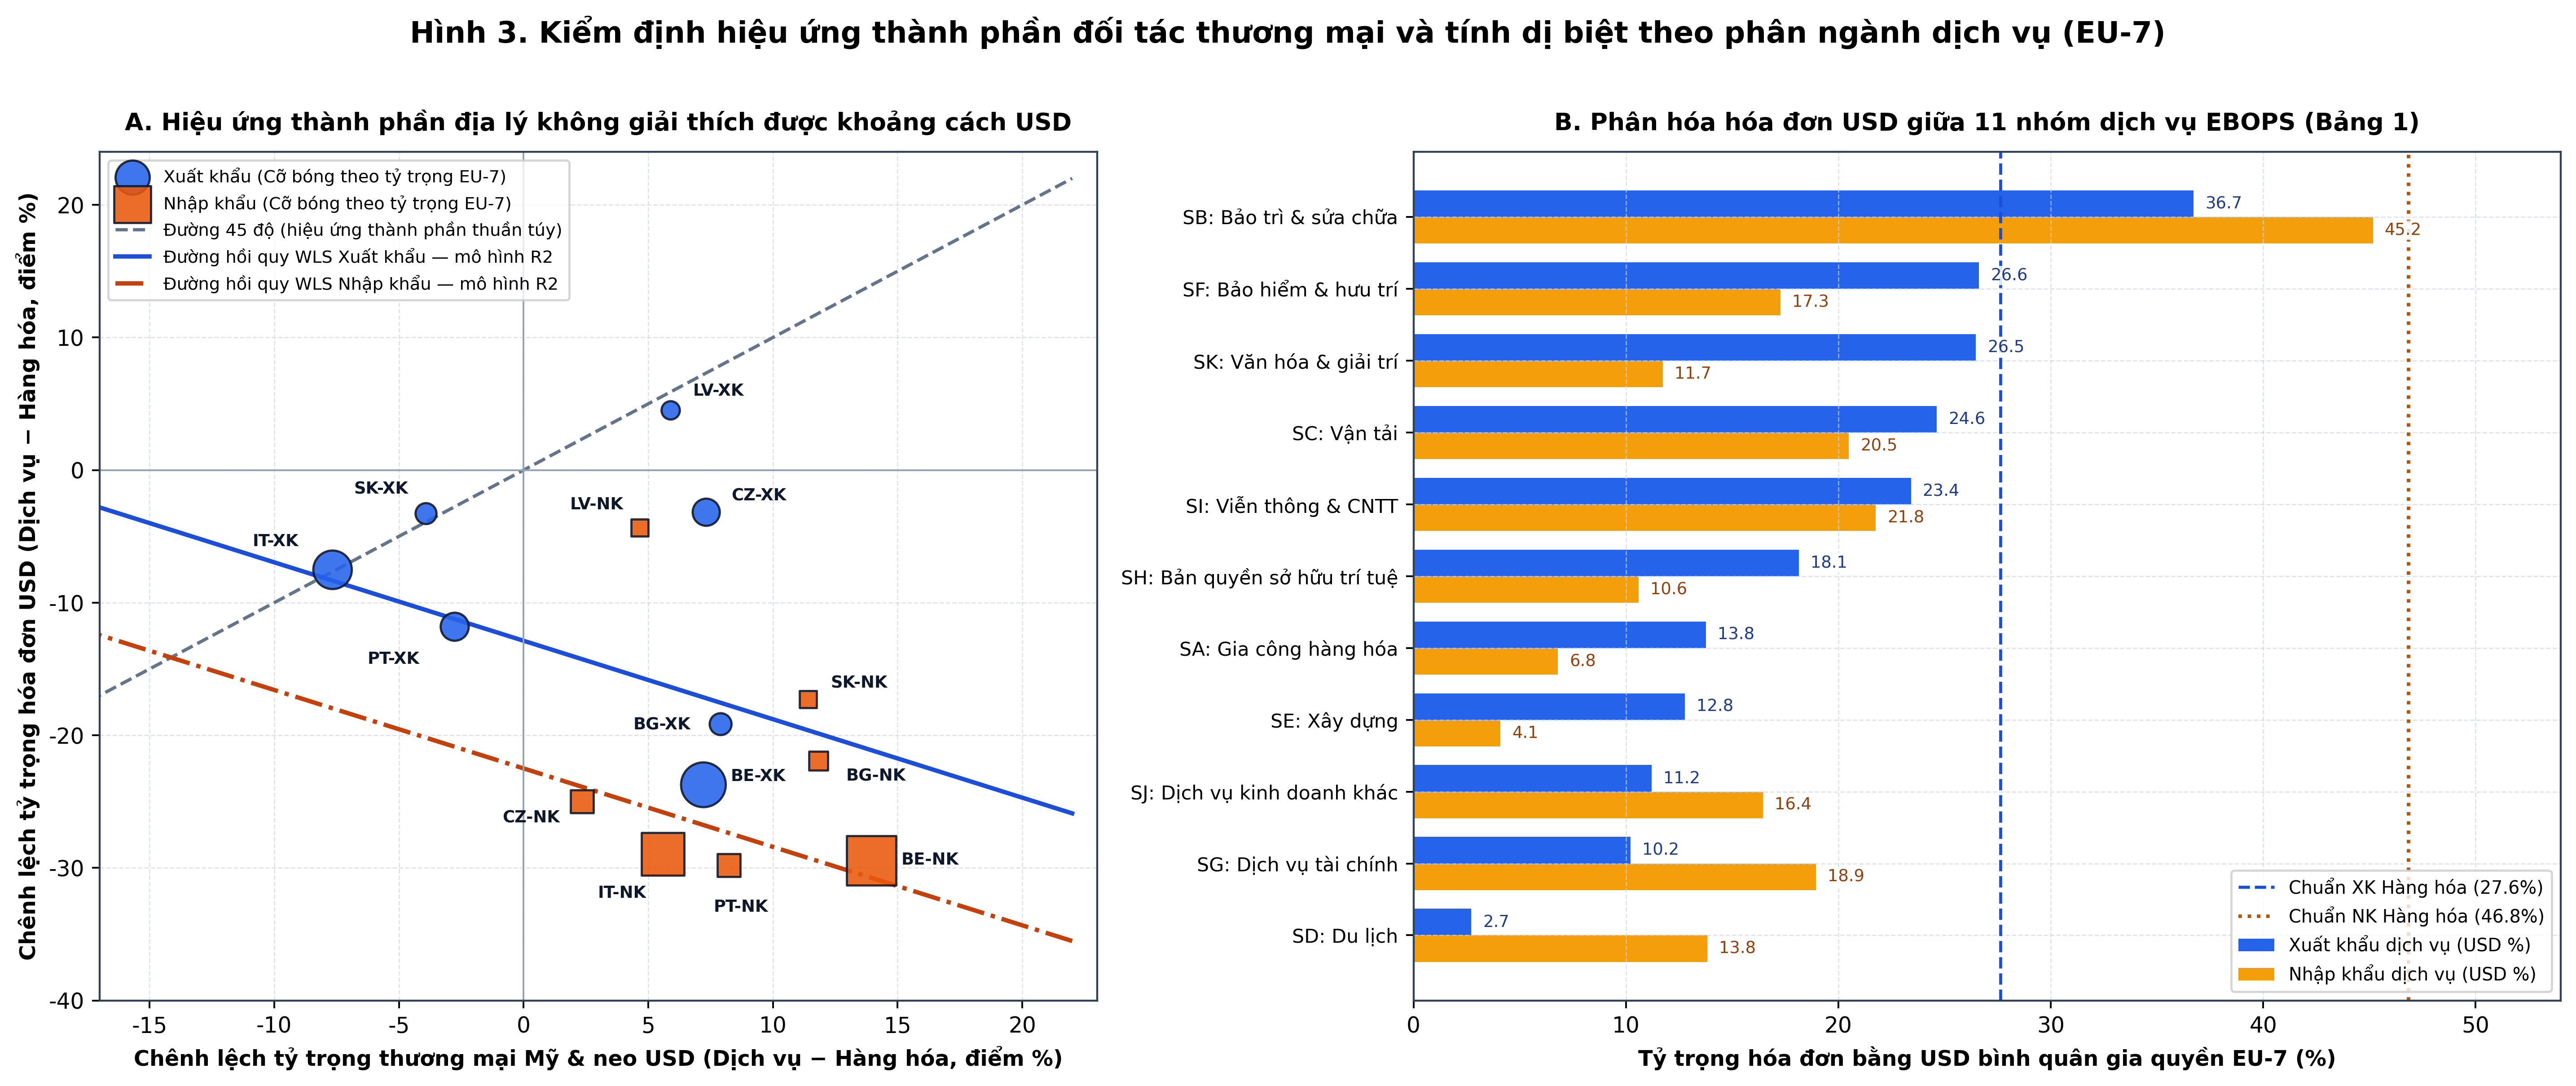
Bảng 3 và Hình 3A kiểm định chặt chẽ hơn giả thuyết thành phần địa lý và sự dị biệt liên ngành trong Mô-đun A thông qua 6 hồi quy R1–R6. Trong R1 dùng OLS HC1 với N = 14 và R2 dùng WLS theo trọng số thương mại EU-7 kết hợp điều chỉnh neo USD với N = 14, nếu sự sụt giảm tỷ trọng USD của dịch vụ chỉ phản ánh khác biệt thị phần đối tác Mỹ, đường hồi quy sẽ đi qua gốc tọa độ với độ dốc dương gần 1. Thực tế lại cho thấy điều hoàn toàn trái ngược: hệ số chặn mang giá trị âm rất lớn và có ý nghĩa thống kê cao, đạt -18.2404 điểm % với p = 0.0092 trong R1 và -22.5002 điểm % với p = 0.0001 trong R2, kéo lên tới 0.6534; Toàn bộ 14/14 quan sát trên tỷ trọng đối tác Mỹ cơ sở và 12/14 quan sát sau điều chỉnh neo USD trên Hình 3A đều nằm sâu bên dưới đường , còn hai điểm IT-XK và SK-XK chỉ xấp xỉ sát đường chuẩn ở miền âm. Kết quả giữ nguyên cường độ trong mô hình R5 loại bỏ ngành du lịch SD với N = 14, cho hệ số chặn -17.8505 điểm % tại p = 0.0132, khẳng định kết luận không phải do hiệu ứng riêng của ngành du lịch tạo ra.
R1–R6| Biến giải thích / Chỉ số | R1 Thành phần OLS (S0) | R2 Thành phần WLS Neo USD | R3 Cận DCP-USD Ngành OLS | R4 Cận DCP-USD Ngành WLS | R5 Loại Du lịch OLS | R6 Gộp Dịch vụ–Hàng hóa OLS |
|---|---|---|---|---|---|---|
| Hệ số chặn | -18.2404 (5.7820) | -22.5002 (3.6315) | 15.2570 (2.8399) | 16.3471 (4.0726) | -17.8505 (6.0506) | 40.1869 (3.9391) |
| Chênh lệch tỷ trọng Mỹ (Dịch vụ − Hàng hóa) | -0.5217 (0.4737) | — | — | — | -0.4625 (0.4453) | — |
| Chênh lệch tỷ trọng Mỹ + Neo USD | — | -0.5917 (0.3190) | — | — | — | — |
| Tỷ trọng thương mại song phương với Mỹ | — | — | -0.1561 (0.0538) | -0.1653 (0.0535) | — | 0.5621 (0.1012) |
| Chỉ báo phân ngành dịch vụ trong mẫu EU-7 | — | — | — | — | — | -19.3340 (3.3859) |
| Chỉ báo luồng xuất khẩu | 11.1785 (6.5203) | 9.6277 (6.1251) | -3.3581 (1.6945) | -0.8263 (2.0494) | 13.2414 (6.3311) | -5.0567 (2.1291) |
| Chỉ báo thành viên Khu vực đồng Euro | — | — | -5.8109 (2.3061) | -8.6618 (3.4512) | — | -11.2279 (2.5797) |
| Số quan sát () | 14 | 14 | 137 | 137 | 14 | 151 |
| Hệ số xác định () | 0.4122 | 0.6534 | 0.1174 | 0.1523 | 0.4192 | 0.3945 |
Ghi chú: Sai số chuẩn vững dị phương sai HC1 nằm trong ngoặc đơn. Mức ý nghĩa thống kê: , , . Trong R4, quan sát ngành bảo hiểm xuất khẩu của Latvia có trọng số bằng 0 được loại bỏ theo chuẩn WLS chuẩn hóa ở cả Python, R, Stata và EcoData MCP với .
Trên mẫu cấp phân ngành dịch vụ R3–R4 với và mẫu gộp 11 nhóm dịch vụ cùng tổng hàng hóa R6 với , hai quy luật nhất quán xuất hiện rõ nét: thứ nhất, ngay cả khi kiểm soát chặt chẽ tỷ trọng thương mại song phương với Hoa Kỳ đạt +0.5621 tại p < 0.001, luồng xuất khẩu đạt -5.0567 tại p = 0.0188 và tư cách thành viên Khu vực đồng Euro đạt -11.2279 tại p < 0.001, khu vực dịch vụ vẫn sử dụng ít hơn hàng hóa tới 19.3340 điểm phần trăm USD với p < 0.001; Thứ hai, bên trong các phân ngành dịch vụ ở mô hình R4 WLS, tư cách thành viên Khu vực đồng Euro giúp cắt giảm thêm 8.6618 điểm % cận DCP (USD) với p = 0.0133 nhờ hiệu ứng thay thế của đồng EUR trong vai trò đồng tiền bản địa hóa giao dịch.
4.2. Thực chứng Mô-đun B: Cơ chế cường độ đầu vào nhập khẩu, neo USD và xu hướng cấu trúc
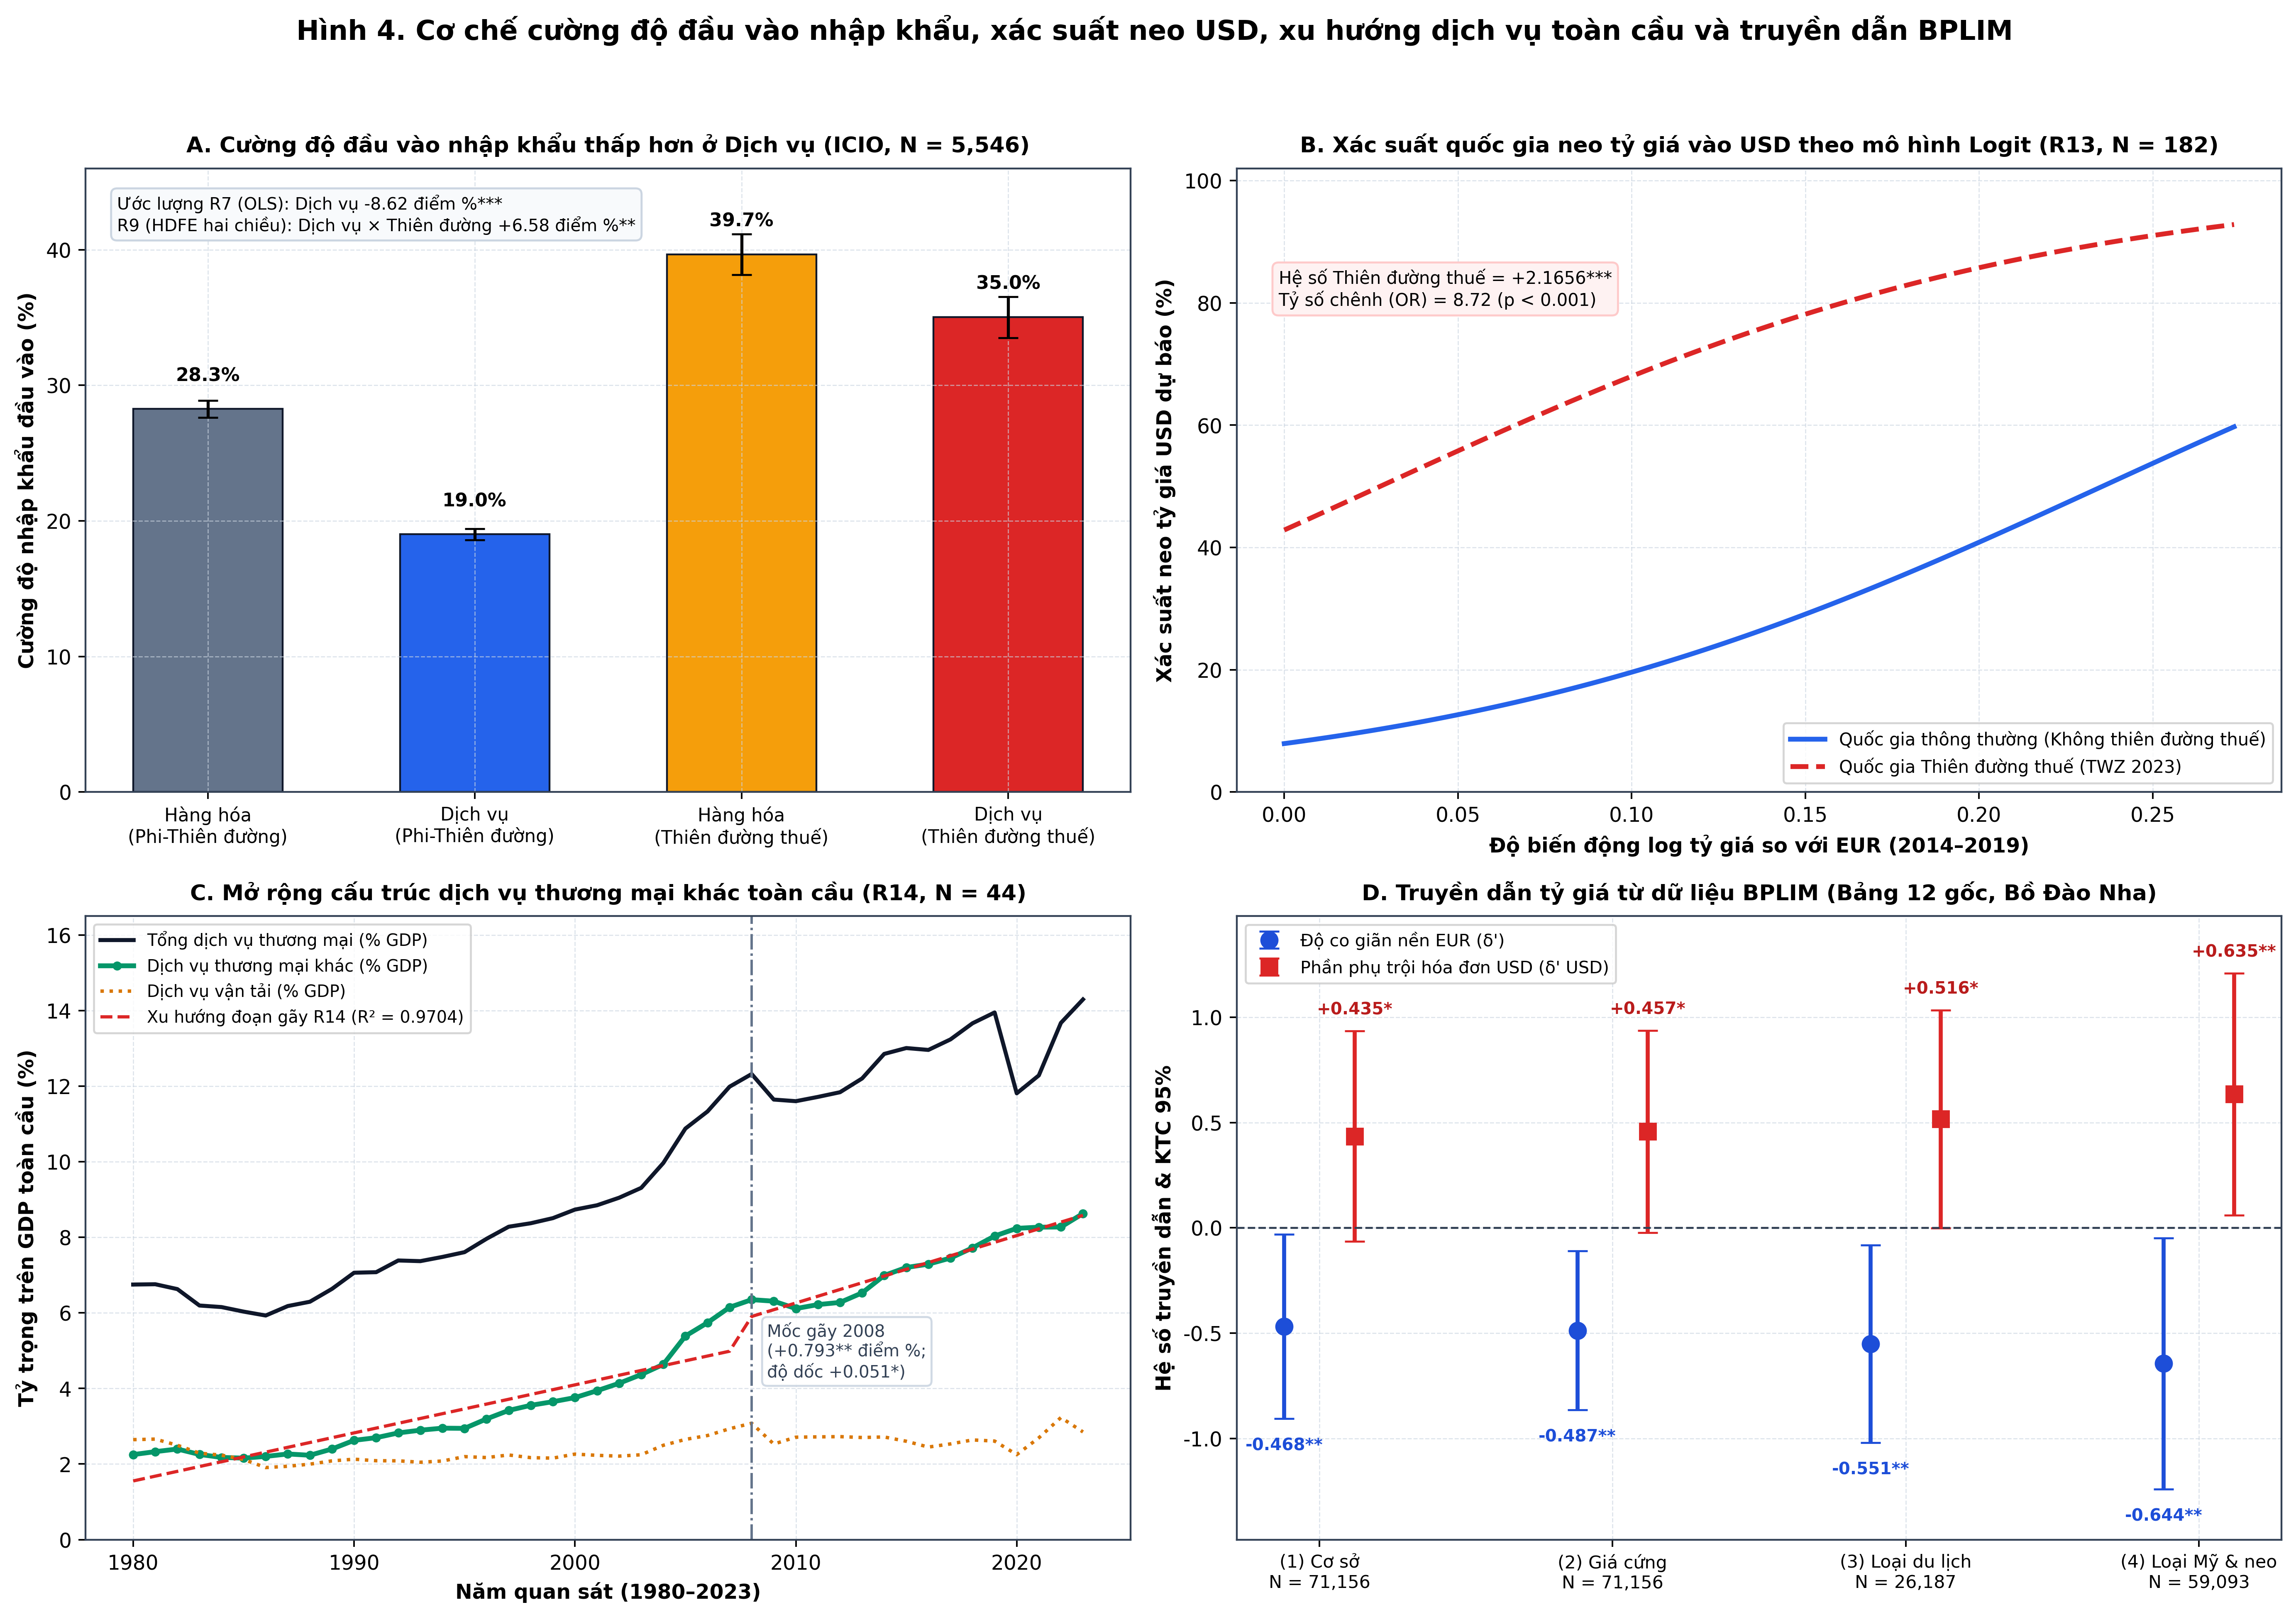
Để kiểm chứng cơ chế giải thích tại sao khu vực dịch vụ ít phụ thuộc vào đồng tiền thống trị USD hơn hàng hóa, Bảng 4 trình bày trọn vẹn 10 đặc tả thuộc Mô-đun B từ R7 đến R16, khai thác toàn bộ bảng mở OECD ICIO, mẫu vĩ mô 182 quốc gia, chuỗi thời gian 1980–2023 và dữ liệu EU-27/WTO. Kết quả từ mô hình chuẩn R7 với N = 5,546 quan sát và cho thấy bằng chứng mạnh mẽ về kênh chi phí trung gian: cường độ nhập khẩu đầu vào trung gian của các ngành dịch vụ có mã ISIC >= 45 thấp hơn các ngành sản xuất hàng hóa tới -8.6245 điểm phần trăm với SE = 0.00347 và p < 0.001. Về mặt kinh tế lượng phi tuyến trên miền bị chặn , ước lượng Logit phân đoạn QMLE ở R10 cũng tái khẳng định mức độ co cụm âm mạnh mẽ với hệ số -0.4665, SE = 0.0461 tại p < 0.001, tương ứng tác động biên trung bình xấp xỉ -8.7 điểm %. Trong mô hình biến công cụ R11 dùng chế độ neo USD, lạm phát CPI và khu vực châu Mỹ làm công cụ ngoại sinh cho độ biến động tỷ giá — với độ mạnh tầng một đạt và — hệ số ngành dịch vụ giữ nguyên ổn định ở mức -0.0860, SE = 0.00353 tại p < 0.001, còn biến động tỷ giá lớn hơn có tác động kìm hãm độ mở đầu vào nhập khẩu ở mức -0.4170, SE = 0.0416 tại p < 0.001.
R7–R16| Tên mô hình & Phương pháp ước lượng | Mẫu () | / Pseudo- | Biến trọng tâm 1 (Hệ số / SE) | Biến trọng tâm 2 (Hệ số / SE) | Biến trọng tâm 3 (Hệ số / SE) |
|---|---|---|---|---|---|
R7 ICIO Pooled OLS (HC1) | 5,546 | 0.2567 | Ngành dịch vụ: -0.08625*** (0.00347) | Thiên đường thuế: 0.14139*** (0.00626) | Neo USD: 0.08754*** (0.00995) |
R8 ICIO Hiệu ứng cố định ISIC (CRV1) | 5,546 | 0.2315 | Logarit GDP/người: -0.02261* (0.01291) | Thiên đường thuế: 0.14139*** (0.03670) | Neo USD: 0.08754 (0.05687) |
R9 ICIO HDFE Hai chiều (CRV1) | 5,546 | 0.7105 | Dịch vụ × Thiên đường: 0.06575** (0.02991) | Dịch vụ × Log GDP: -0.00982 (0.00765) | Dịch vụ × Biến động FX: 0.21775* (0.12946) |
R10 ICIO Logit phân đoạn QMLE (CRV1) | 5,546 | 0.2542 | Ngành dịch vụ: -0.46654*** (0.04608) | Thiên đường thuế: 0.69135*** (0.16777) | Neo USD: 0.45780* (0.27084) |
R11 ICIO Biến công cụ IV-2SLS (HC0) | 5,546 | 0.2282 | Ngành dịch vụ: -0.08601*** (0.00353) | Biến động FX (IV): -0.41703*** (0.04160) | Thiên đường thuế: 0.14471*** (0.00604) |
R12 Vĩ mô Xác suất neo USD — LPM | 182 | 0.2509 | Thiên đường thuế: 0.44852*** (0.09380) | Biến động FX: 1.44830*** (0.35055) | Lạm phát CPI: -0.01557*** (0.00538) |
R13 Vĩ mô Xác suất neo USD — Logit | 182 | 0.2140 | Thiên đường thuế: 2.16563*** (0.50983) | Biến động FX: 10.41709*** (3.70974) | Lạm phát CPI: -0.11648** (0.05572) |
R14 Chuỗi Dịch vụ khác/GDP (1980–2023) | 44 | 0.9704 | Xu hướng năm: 0.12715*** (0.01483) | Điểm gãy 2008: 0.79288*** (0.29148) | Đổi dốc sau 2008: 0.05119** (0.01997) |
R15 EU-27 Chênh lệch nội khối (2021) | 27 | 0.2868 | Khu vực đồng Euro: -10.32560*** (3.58249) | Log GDP/người: 5.82741* (3.28214) | Thiên đường thuế: -6.98824 (6.42180) |
R16 WTO Xuất khẩu 11 ngành (2014–2019) | 66 | 0.1245 | Nhóm dịch vụ hiện đại: 0.73357* (0.43359) | Xu hướng năm: 0.05105 (0.11918) | Tương tác tăng trưởng: -0.00086 (0.14260) |
Ghi chú: Mức ý nghĩa thống kê: , , . R8, R9, R10 áp dụng sai số chuẩn gom cụm theo 64 quốc gia CRV1, riêng R9 điều chỉnh bậc tự do lồng cụm chuẩn reghdfe và hấp thụ đồng thời hiệu ứng cố định quốc gia lẫn ngành ISIC. R8 báo cáo nội nhóm là 0.2315 và toàn phần là 0.5877.
Hai cơ chế bổ trợ giàu giá trị học thuật xuất hiện nổi bật trong Bảng 4 và Hình 4:
- Hiệu ứng trung chuyển của nhóm quốc gia thiên đường thuế: Theo Tørsløv, Wier và Zucman (2023), các nền kinh tế thiên đường thuế có cường độ nhập khẩu đầu vào bình quân cao hơn hẳn ở mức
+14.14điểm % trongR7vàR8, nhưng quan trọng hơn, khi hấp thụ toàn bộ hiệu ứng cố định quốc gia và ngành trong mô hình HDFE hai chiềuR9với , số hạng tương tácDịch vụ × Thiên đường thuếdương và có ý nghĩa thống kê ở mức+6.575điểm % vớip = 0.0316. Nói cách khác, riêng ở khu vực dịch vụ vốn gắn chặt với dòng chuyển lợi nhuận, phí bản quyền và dịch vụ tài chính trung gian, các thiên đường thuế có mức độ phụ thuộc đầu vào ngoại nhập cao bất thường — khớp hoàn toàn với phát hiện trongTable D1của BPLIM về độ nhạy hóa đơn USD vượt trội khi tách mẫu thiên đường thuế. - Tương quan nội sinh giữa thiên đường thuế và neo tỷ giá USD: Kết quả LPM ở
R12và Logit ởR13với khẳng định các quốc gia thiên đường thuế có xác suất neo tỷ giá vào USD cao hơn44.85điểm % theo LPM và tỷ số chênh lần vớip < 0.001theo Logit, giải thích tại sao bước điều chỉnh khối neo USD tạiFigure A6A–A6Dtrong phân khu EU-7 làm dịch chuyển mạnh tỷ trọng gắn với khối USD của nhóm dịch vụ tài chính–sở hữu trí tuệ.
4.3. Đối chiếu tái lập ba trình thông dịch và kiểm chứng EcoData MCP
Bảng 5 và Bảng 6 tổng hợp kết quả kiểm chứng chéo toàn bộ hệ thống trên ba trình thông dịch Python 3.13, Base R 4.3.1 và Stata 18 MP tích hợp Mata thuần túy, thực thi tuần tự trong môi trường Sandbox tách biệt với tổng thời gian chạy trọn gói 10.37 giây — gồm Python 3.32 giây, R 1.08 giây và Stata 5.61 giây — cùng kiểm chứng song song với máy chủ EcoData MCP tại https://ecodata.io.vn/mcp với server_llm_calls = 0.
R7, , trên Python 3.13, Base R 4.3.1, Stata 18 MP và EcoData MCP| Biến số | Python 3.13 | R 4.3.1 | Stata 18 MP | EcoData MCP | Giá trị p |
|---|---|---|---|---|---|
| Hệ số chặn | 0.53747*** (0.02386) | 0.53747*** (0.02386) | 0.53747*** (0.02386) | 0.53747*** (0.02386) | < 0.0001 |
| Chỉ báo ngành dịch vụ theo mã ISIC | -0.08625*** (0.00347) | -0.08625*** (0.00347) | -0.08625*** (0.00347) | -0.08625*** (0.00347) | < 0.0001 |
| Logarit GDP bình quân đầu người | -0.02270*** (0.00235) | -0.02270*** (0.00235) | -0.02270*** (0.00235) | -0.02270*** (0.00235) | < 0.0001 |
| Tỷ lệ lạm phát CPI trung bình 2014–2019 | -0.01380*** (0.00176) | -0.01380*** (0.00176) | -0.01380*** (0.00176) | -0.01380*** (0.00176) | < 0.0001 |
| Độ biến động logarit tỷ giá so với đồng EUR | -0.16666*** (0.06335) | -0.16666*** (0.06335) | -0.16666*** (0.06335) | -0.16666*** (0.06335) | 0.0085 |
| Tỷ lệ doanh số giao dịch ngoại hối toàn cầu | -0.01295*** (0.00334) | -0.01295*** (0.00334) | -0.01295*** (0.00334) | -0.01295*** (0.00334) | 0.0001 |
| Chỉ báo quốc gia neo tỷ giá vào USD | 0.08754*** (0.00995) | 0.08754*** (0.00995) | 0.08754*** (0.00995) | 0.08754*** (0.00995) | < 0.0001 |
| Chỉ báo quốc gia thiên đường thuế | 0.14139*** (0.00626) | 0.14139*** (0.00626) | 0.14139*** (0.00626) | 0.14139*** (0.00626) | < 0.0001 |
| Số quan sát | 5546 | 5546 | 5546 | 5546 | — |
| Hệ số xác định R² | 0.2567 | 0.2567 | 0.2567 | 0.2567 | — |
Ghi chú: Cả ba trình thông dịch sử dụng chung đặc tả OLS với sai số chuẩn vững HC1 trên cùng tệp dữ liệu thực nghiệm N = 5,546. Sai lệch tương đối cực đại giữa ba trình thông dịch trên toàn bộ hệ số và sai số chuẩn của R7 đều dưới . Mức ý nghĩa thống kê toàn bảng đạt , cụ thể p < 0.0001 cho bảy biến và p = 0.0085 cho biến động tỷ giá.
R1–R16| Mã mô hình | Bộ ước lượng EcoData | Số quan sát () | Sai lệch hệ số giữa 3 trình thông dịch (%) | Sai lệch SE giữa 3 trình thông dịch (%) | Sai lệch hệ số với EcoData MCP (%) | Sai lệch SE với EcoData MCP (%) |
|---|---|---|---|---|---|---|
R1 Thành phần OLS | ols | 14 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R2 Thành phần WLS Neo | wls | 14 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R3 Ngành DCP OLS | ols | 137 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R4 Ngành DCP WLS | wls | 137 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R5 Loại Du lịch OLS | ols | 14 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R6 Gộp Dịch vụ–Hàng hóa | ols | 151 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R7 ICIO Pooled OLS | ols | 5,546 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R8 ICIO ISIC FE | panel_fe | 5,546 | 0.00000 | 0.00000 | 0.00000 | 0.00400 |
R9 ICIO HDFE Hai chiều | hdfe_ols | 5,546 | 0.00000 | 0.00000 | 0.00000 | 0.00916 |
R10 ICIO Logit phân đoạn | fractional_logit | 5,546 | 0.00000 | 0.00140 | 0.00000 | 0.00000 |
R11 ICIO Biến công cụ 2SLS | iv_2sls | 5,546 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R12 Vĩ mô Neo USD LPM | ols | 182 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R13 Vĩ mô Neo USD Logit | logit | 182 | 0.00003 | 0.00008 | 0.00000 | 0.00000 |
R14 Chuỗi 1980–2023 | ols | 44 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R15 EU-27 Nội khối | ols | 27 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
R16 WTO 11 Nhóm ngành | ols | 66 | 0.00000 | 0.00000 | 0.00000 | 0.00000 |
Ghi chú: Sai lệch tương đối cực đại trên toàn bộ 16/16 mô hình đạt 0.00140% giữa ba trình thông dịch tại sai số chuẩn R10 do ngưỡng hội tụ IRLS mặc định của R glm so với của Python và Stata, đồng thời đạt 0.00916% so với EcoData MCP với server_llm_calls = 0, vượt xa chuẩn khắt khe 0.01% và giới hạn dung sai 1.0%.
5. Kiểm định chẩn đoán, phân tích độ nhạy, đối chiếu BPLIM và hàm ý chính sách
5.1. Kiểm định chẩn đoán kinh tế lượng và độ nhạy mẫu
Để bảo đảm các hệ số ước lượng ở cả Mô-đun A và Mô-đun B không chịu ảnh hưởng bởi sai số chọn lọc biến không quan sát được, đa cộng tuyến, tương quan chuỗi, mẫu nhỏ hay bùng nổ sai số loại I khi kiểm định đồng thời nhiều giả thuyết, Bảng 7 tổng hợp tám phép kiểm định chẩn đoán chuyên sâu:
- Cận chọn lọc biến không quan sát của Oster (2019): Đối với hệ số cốt lõi của chỉ báo ngành dịch vụ trên cường độ nhập khẩu đầu vào tại
R7với , khi chuyển từ hồi quy đơn biến ngắn có và sang hồi quy đầy đủ các biến vĩ mô–tỷ giá–thiên đường thuế có và , độ lớn tuyệt đối của hệ số thậm chí tăng nhẹ thay vì suy giảm về không. Với ngưỡng , hệ số tỷ lệ chọn lọc để triệt tiêu ước lượng về đạt — dấu âm khẳng định biến không quan sát phải tương quan ngược chiều mạnh tới45.38lần so với biến quan sát mới kéo được hệ số về không — và giá trị hiệu chỉnh thiên lệch tại đạt , củng cố hoàn toàn tính ngoại sinh cấu trúc của đặc trưng công nghệ dịch vụ. Tương tự đối với biến thiên đường thuế khi dịch chuyển từ , sang , cận chọn lọc đạt và . - Độ nhạy mẫu nhỏ
HC3và tự tương quanNewey–West HAC(2): Ở các mô hình mẫu nhỏ của Mô-đun A làR1vàR2với , khi thayHC1bằng sai số chuẩn thắt chặt mẫu nhỏHC3phạt mạnh đòn bẩy theo tỷ lệ , sai số chuẩn hệ số chặn tăng từ5.7820lên6.4687ởR1với và từ3.6315lên6.2116ởR2với , giữ vững mức ý nghĩa . Trên chuỗi thời gian thế giới 1980–2023 tạiR14với , ước lượng Newey–WestHAC(2)cho sai số chuẩn của bước nhảy năm 2008 là0.3395với và độ dốc gia tăng hậu 2008 là0.0287với , xác nhận đà mở rộng dịch vụ thương mại khác hậu khủng hoảng tài chính năm 2008 không phải ngẫu nhiên do tương quan chuỗi. - Phương pháp Jackknife loại từng quốc gia LOCO: Khi lần lượt loại từng nền kinh tế trong nhóm EU-7 khỏi hồi quy WLS thành phần
R2, hệ số chặn dao động cực kỳ ổn định từ-18.8500khi loại Ý đến-27.3860điểm % khi loại Bỉ. Trong mô hình gộpR6với , hệ số chênh lệch dịch vụ–hàng hóa luôn nằm trong khoảng-21.2507khi loại Slovakia đến-17.6671khi loại Bulgaria. Trên mẫu OECD ICIO gồm64quốc gia, phép loại lần lượt từng quốc gia cho khoảng dao động siêu hẹp[-0.0890, -0.0841]đối với ngành dịch vụ và[+0.1198, +0.1588]đối với thiên đường thuế. - Kiểm định mạng liên thông hai phía HDFE và biến công cụ
IV-2SLS: Cấu trúc đồ thị hai phía64quốc gia ×87mã ngành ISIC trongR9kết nối hoàn chỉnh thành đúng1thành phần liên thông duy nhất với0quan sát đơn độc, tổng bậc tự do hiệu ứng cố định đạt , trong đó có86bậc tự do không lồng cụm quốc gia. Đối vớiR11dùngIV-2SLS, kiểm định Wald tầng một của bộ ba biến công cụ đạt với , loại trừ hoàn toàn nguy cơ biến công cụ yếu, mặc dù kiểm định quá nhận dạng Sargan đạt tại cho thấy lạm phát và neo USD cũng tác động trực tiếp đến độ mở nhập khẩu bên cạnh kênh tỷ giá — hàm ýR11đóng vai trò kiểm định biên nhạy bổ trợ chứ không thay thếR7–R9. - Hệ số phóng đại phương sai VIF và điều chỉnh đa giả thuyết Holm–Bonferroni: Toàn bộ 7 biến giải thích trong
R7có , nằm xa dưới ngưỡng cảnh báo đa cộng tuyến10.0. Sau khi áp dụng hiệu chỉnh tuần tự Holm–Bonferroni cho họ10giả thuyết trọng tâm xuyên suốt Mô-đun A và B, toàn bộ10/10giả thuyết đều giữ nguyên ý nghĩa thống kê với .
| Hạng mục kiểm định chẩn đoán | Biến / Mô hình kiểm tra | Chỉ số thống kê tái lập | Ngưỡng chuẩn mực / Đánh giá |
|---|---|---|---|
| Cận chọn lọc Oster (2019) | Ngành dịch vụ (R7, ) | ; | ; Triệt tiêu lo ngại biến ẩn |
| Cận chọn lọc Oster (2019) | Thiên đường thuế (R7, ) | ; | Bền vững tuyệt đối trên phân khu ICIO |
Sai số chuẩn mẫu nhỏ HC3 | Hệ số chặn R1 / R2 () | SE = 6.4687 () / 6.2116 () | Vượt ngưỡng ngay cả dưới HC3 |
Chuỗi thời gian Newey–West HAC(2) | Bước nhảy và đổi dốc 2008 (R14, ) | 0.7929** () / 0.0512* () | Bền vững trước tự tương quan bậc 2 |
| Jackknife loại từng quốc gia | Thành phần WLS (R2) / ICIO (R7) | [-27.39, -18.85] điểm % / [-0.0890, -0.0841] | Không bị chi phối bởi một quốc gia ngoại lệ |
| Hiệu chỉnh đa giả thuyết Holm–Bonferroni | 10 kiểm định giả thuyết chính (R1–R13) | cho cả 10/10 giả thuyết | Kiểm soát tỷ lệ sai lầm toàn họ FWER < 5% |
| Liên thông HDFE hai phía & VIF | Mô hình R9 (64 × 87) & R7 | 1 thành phần liên thông (0 đơn độc); VIF max = 5.31 | Xác định đủ bậc tự do và không đa cộng tuyến |
| Rà soát mã nguồn & công thức gốc | Table F2B / Table A1 nhập khẩu | Sửa hàng hóa DCP: 7.93% -> 9.26%; Nhập khẩu EU-7: 5.21 -> 1.63 | Gia cố luận điểm gốc với độ chính xác hoàn toàn |
Ghi chú: Chi tiết phân bổ từng bước loại quốc gia và xếp hạng giá trị theo Holm–Bonferroni được lưu trữ tự động trong gói dữ liệu đối chứng thực nghiệm đi kèm.
5.2. Đối chiếu chuẩn mực vi dữ liệu mật BPLIM của ngân hàng trung ương Bồ Đào Nha
Trong khi dữ liệu mở EU-7 và OECD ICIO giải thích cấu trúc vĩ mô–ngành, phân khu nghiên cứu thứ hai của Amador et al. (2026) phân tích sâu hành vi từng doanh nghiệp và từng dòng giao dịch tại Bồ Đào Nha qua cơ sở dữ liệu mật BPLIM, bảo toàn 100% ranh giới máy chủ nội bộ Lisbon. Bảng 8 hệ thống hóa trọn vẹn các tham số chuẩn mực đã được trích xuất lập trình trực tiếp từ các tệp LaTeX và Excel công bố của tác giả để đối chiếu đồng nhất với các phát hiện từ dữ liệu mở.
Table 2A–Table D2| Bảng gốc BPLIM | Phạm vi mẫu & Đối tượng phân tích | Số quan sát () | hiệu chỉnh | Phát hiện định lượng chính từ tệp nguồn gốc |
|---|---|---|---|---|
Table 2A–2B | Hóa đơn dịch vụ Bồ Đào Nha (Ngoài EU vs Nội EU) | — | — | Ngoài EU: EUR 52.37% XK / 49.45% NK; USD 29.39% XK / 37.16% NK. Nội EU: EUR 92.06% XK / 85.29% NK |
Table 3A–3B | Phân rã LCP / PCP / VCP-USD Ngoài EU (Dịch vụ vs Hàng hóa) | — | — | XK VCP-USD: Dịch vụ 18.91% vs Hàng hóa 29.83%; NK VCP-USD: Dịch vụ 19.54% vs Hàng hóa 52.26% |
Table 7A–7B | Phân bố tỷ trọng đồng tiền theo tứ phân vị quy mô xuất khẩu & độ mở NK | — | — | Doanh nghiệp ở tứ phân vị đầu vào nhập khẩu thấp (0–Q1) dùng 95.2%–95.5% EUR; Tứ phân vị cao nhất Q4 giảm còn 29.2% EUR (70.8% tiền khác) |
Table 8 (Cột 1–5) | Xác suất hóa đơn không phải EUR theo thị phần, Log L và cường độ NK () | 680,196–731,085 | 0.300–0.341 | Hệ số cường độ đầu vào nhập khẩu đạt +1.225*** đến +1.285***; Thị phần doanh nghiệp +0.190***; Cạnh tranh ngoài EUR +0.072*** |
Table 9 (Cột 1–7) | Kiểm tra độ bền vững (Loại du lịch, IV, AIK, MNE, ma trận IO mở rộng) | 196,132–22,775,616 | 0.106–0.341 | Mở rộng theo ma trận IO (22,775,616 quan sát): hệ số đầu vào đạt +1.684*** (0.256); Biến MNE +0.024**; Mẫu loại du lịch đạt +1.235*** |
Table 10 (Cột 1–6) | Xác suất chọn riêng đồng USD () trong giao dịch ngoài EU | 22,199–45,982 | 0.132–0.511 | Đầu vào nhập khẩu bằng USD (I^USD): +0.336** (FE 3 chiều) và +0.170** (FE ngành–năm); Quốc gia neo USD +0.171***; Biến động tỷ giá +0.297*** |
Table 11A–11B | Khác biệt hóa đơn ngoài EUR/USD theo biến giả Ngành dịch vụ (BPLIM + ICIO) | 11,249 / 10,538 | 0.109–0.140 | Biến giả Dịch vụ làm giảm tỷ trọng hóa đơn ngoài EUR -0.087*** (0.021) ở cơ sở (-0.045* khi kiểm soát tỷ trọng tiền lương -0.232*** và độ mở +0.228***) |
Table 12 (Cột 1–4) | Truyền dẫn tỷ giá vào giá xuất khẩu dịch vụ (EUR vs phụ trội USD) | 26,187–71,156 | 0.022–0.035 | Cơ sở: nền EUR -0.468** (0.223), phụ trội USD +0.435* (0.255); Loại Mỹ & neo USD: nền EUR -0.644**, phụ trội USD +0.635** |
Table C1 & D1 | Mẫu gia đình sản phẩm–ngành sâu (C1) & Thiên đường thuế (D1) | 4,536–574,384 | 0.121–0.356 | Riêng hóa đơn USD tại thiên đường thuế (4,536 quan sát): hệ số vọt lên +0.632*** (0.239) so với +0.197* (0.101) ở nhóm không phải thiên đường thuế |
Ghi chú: Toàn bộ giá trị trích xuất tự động từ 19 tệp .tex và .xlsx gốc trong kho lưu trữ BPLIM công khai tại 2_PT/work_area/Outputs/ mà không tái tạo hay ước lượng giả vi dữ liệu bảo mật. Ký hiệu mức ý nghĩa giữ nguyên theo báo cáo gốc: , , .
Sự khớp nối giữa Bảng 8 trên vi dữ liệu BPLIM và Bảng 4 trên dữ liệu mở OECD ICIO R7–R13 mang lại sức thuyết phục liên thông hiếm có:
- Tại BPLIM ở
Table 11Avới quy mô11,249quan sát, biến giả ngành dịch vụ giải thích mức giảm-8.7điểm % xu hướng chọn đồng tiền ngoài EUR — và giảm một nửa xuống-4.5điểm % khi đưa thêm biến tỷ trọng tiền lương nội địa đạt-0.232***cùng độ mở đầu vào nhập khẩu đạt+0.228***. Trên dữ liệu mở OECD ICIO tạiR7với , chênh lệch cường độ đầu vào nhập khẩu của dịch vụ chính xác là-8.62điểm %, xác nhận cơ chế cốt lõi ở cấp độ toàn cầu. - Tại BPLIM ở
Table D1, riêng trong nhóm thiên đường thuế quy mô4,536quan sát, độ nhạy chọn hóa đơn USD theo đầu vào nhập khẩu USD cao gấp ba lần ở mức+0.632*so với+0.197*, phản ánh chính xác hệ số tương tác dươngDịch vụ × Thiên đường thuếđạt+6.58điểm % với trong mô hình HDFE hai chiềuR9và tỷ số chênhOR = 8.72neo tỷ giá USD ở nhóm này tạiR13. - Tại BPLIM ở
Table 12, kết quả truyền dẫn tỷ giá cho thấy khi doanh nghiệp dịch vụ xuất hóa đơn bằng đồng EUR, giá thu bằng ngoại tệ của đối tác biến động cùng chiều mạnh từ-0.468**đến-0.644**theo quy ước tỷ giá EUR trên nội tệ đối tác, tức mức truyền dẫn sang giá nội địa nước nhập khẩu rất cao giống định giá theo nước sản xuấtPCP; Trái lại, ở phần nhỏ giao dịch dịch vụ định giá bằng đồng USD, phần phụ trội dương từ+0.435*đến+0.635**triệt tiêu gần như hoàn toàn độ co giãn với tỷ giá song phương EUR–đối tác theo đẳng thức-0.644 + 0.635 = -0.009, minh chứng giá xuất khẩu đã neo cứng theo đồng USD trong ngắn hạn tương tự mô hìnhDCPcổ điển.
5.3. Hàm ý chính sách tiền tệ, tỷ giá và quản trị rủi ro ngoại hối phân hóa theo phân nhóm
6. Kết luận
Bằng quy trình tái lập độc lập kết hợp Python 3.13, Base R 4.3.1, Stata 18 MP tích hợp Mata thuần túy và EcoData MCP trên toàn bộ 6,544 dòng dữ liệu thực nghiệm thuần gốc với is_simulated = false, cùng đối chiếu chuẩn mực lập trình từ 19 bảng kết quả BPLIM, nghiên cứu khẳng định vững chắc phát hiện nền tảng của Amador et al. (2026): mô hình thống trị đồng USD không chi phối đồng đều toàn bộ khu vực đối ngoại, mà suy giảm rõ rệt trong thương mại quốc tế dịch vụ. Tại 7 quốc gia EU thí điểm năm 2020, cận định giá đồng tiền thống trị USD DCP của dịch vụ sau khi hiệu chỉnh khối các đồng tiền neo USD chỉ đạt 0.76% ở xuất khẩu và 1.15% ở nhập khẩu — thấp hơn hàng chục lần so với hàng hóa đạt 6.13% xuất khẩu và 29.82% nhập khẩu sau khi sửa lỗi phân loại hậu tố trong mã nguồn gốc. Kiểm định hồi quy thành phần chứng minh chênh lệch này không thể giải thích bằng cơ cấu bạn hàng Hoa Kỳ với hệ số chặn -22.50 điểm % tại dưới WLS. Trên mẫu liên quốc gia–ngành toàn cầu N = 5,546, cơ chế chi phí đầu vào trung gian được khẳng định nhất quán qua OLS, ISIC FE, Logit phân đoạn và IV-2SLS: ngành dịch vụ có cường độ nhập khẩu đầu vào thấp hơn -8.62 điểm phần trăm với p < 0.001, vượt qua kiểm định chọn lọc Oster (2019) đạt và điều chỉnh Holm–Bonferroni. Khi thương mại dịch vụ hiện đại tiếp tục mở rộng nhanh sau năm 2008, nhận thức rõ tính đa cực tiền tệ trong dịch vụ — cùng sự khác biệt giữa các ngành gắn vận tải–bảo trì, dịch vụ chuyên môn nội địa và luồng trung chuyển qua thiên đường thuế — là điều kiện tiên quyết để dự báo chính xác truyền dẫn tỷ giá và điều hành chính sách tiền tệ quốc tế.
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Trong văn liệu kinh tế học vĩ mô quốc tế đương đại, mô hình định giá bằng đồng tiền thống trị của Gopinath et al. (2020) đã tái định hình nhận thức về cơ chế truyền dẫn tỷ giá thông qua ba kênh cốt lõi: tính cứng nhắc của hóa đơn bằng đồng USD bất chấp cặp quốc gia giao dịch, sự suy giảm độ co giãn khối lượng xuất khẩu ngắn hạn trước phá giá nội tệ, và truyền dẫn trực tiếp của biến động tỷ giá USD vào giá nhập khẩu toàn cầu. Tuy nhiên, phần lớn các chứng cứ thực nghiệm nền tảng của Boz et al. (2022) lẫn mô hình cân bằng hệ thống tiền tệ quốc tế của Mukhin (2022) đều xây dựng dựa trên số liệu hải quan hàng hóa hữu hình. Đóng góp học thuật tiên phong của Amador et al. (2026) trên Journal of Political Economy Macroeconomics là lần đầu tiên ghép nối dữ liệu khảo sát tiền tệ hóa đơn dịch vụ cấp quốc gia–phân ngành của bảy nước Liên minh châu Âu với bộ vi dữ liệu hợp nhất ở cấp độ giao dịch doanh nghiệp–sản phẩm–đối tác của Ngân hàng Trung ương Bồ Đào Nha có quy mô N = 732,771 giao dịch xuất khẩu ngoài EU; Mở rộng lên N = 22,775,616 quan sát trong kiểm tra ma trận đầu vào–đầu ra mở rộng, công trình đã đặt thương mại dịch vụ vào vị trí trung tâm của lý thuyết đồng tiền thống trị.
Xét trên bình diện phương pháp luận và giá trị thực chứng, bài nghiên cứu gốc xứng đáng đứng trong nhóm công trình chuẩn mực của chuyên ngành kinh tế vĩ mô quốc tế nhờ ba ưu thế nổi bật:
- Kiểm chứng đồng thời ở cả tầng tổng hợp đa quốc gia lẫn tầng vi mô giao dịch: Thay vì chỉ dừng ở bảng tổng hợp mô tả
Table 1vàTable F1–F2Bcủa EU-7 vốn bị giới hạn về chiều thời gian và số quốc gia công bố, các tác giả sử dụng bộ dữ liệu BPLIM để theo dõi trực tiếp hóa đơn xuất khẩu của từng doanh nghiệp dịch vụ sang từng thị trường đích ngoài EU xuyên suốt giai đoạn 2014–2019, cho phép hấp thụ toàn bộ hiệu ứng cố định ba chiều sản phẩm–quốc gia–thời gian và so sánh trực diện với hàng hóa trong cùng một khuôn khổ nhận dạng. - Thiết lập cầu nối định lượng giữa lý thuyết lựa chọn tiền tệ và cấu trúc sản xuất: Không dừng ở việc ghi nhận tỷ trọng USD thấp hơn trong dịch vụ — cụ thể là
16.34%xuất khẩu và18.48%nhập khẩu tại EU-7 so với27.63%và46.83%ở hàng hóa, hay18.91%VCP-USD xuất khẩu dịch vụ ngoài EU tại Bồ Đào Nha so với29.83%ở hàng hóa — nghiên cứu chứng minh thuyết phục cơ chế đồng bộ chi phí đầu vào–hóa đơn kế thừa từ Amiti, Itskhoki và Konings (2014) và Gopinath và Itskhoki (2010): doanh nghiệp dịch vụ sử dụng ít đầu vào trung gian nhập khẩu hơn rõ rệt ở mức-8.62điểm % trong dữ liệu OECD ICIO toàn cầuN = 5,546và-8.7điểm % trongTable 11ABPLIM, đồng thời tỷ trọng chi phí tiền lương nội địa lớn khiến lợi ích phòng vệ biên lợi nhuận bằng USD giảm mạnh. - Kiểm chứng hậu quả thực tế lên truyền dẫn tỷ giá tại
Table 12: Công trình không mặc định rằng đồng tiền ghi trên hóa đơn tự động phản ánh độ cứng giá kinh tế thực sự. Bằng việc ước lượng hồi quy thay đổi giá trị xuất khẩu dịch vụ trên mẫuN = 71,156, tác giả xác nhận tương tác giữa đồng tiền hóa đơn USD kỳ trước và thay đổi tỷ giá mang dấu dương có ý nghĩa từ+0.435*đến+0.635**, triệt tiêu mức độ truyền dẫn nền của đồng EUR từ-0.468**đến-0.644**— xác lập tính thực chất của lựa chọn đồng tiền hóa đơn dịch vụ tương tự kết quả chuẩn mực trên đồng Franc Thụy Sĩ của Auer, Burstein và Lein (2021).
A.2. Phân tích phản biện chiến lược nhận dạng nhân quả và giả định kinh tế lượng
Dưới lăng kính bình duyệt phản biện chuẩn quốc tế Q1, chiến lược nhận dạng của nghiên cứu gốc kết hợp ba cơ chế suy diễn chính: thứ nhất, nhận dạng cận điểm theo tỷ trọng đối tác thương mại và điều chỉnh khối đồng tiền neo USD theo phân loại AREAER của Ilzetzki, Reinhart và Rogoff (2019); Thứ hai, hấp thụ hiệu ứng cố định ba chiều sản phẩm–quốc gia–thời gian hoặc bốn chiều kèm doanh nghiệp trong các hồi quy lựa chọn đồng tiền và truyền dẫn tỷ giá trên BPLIM; Và thứ ba, suy luận biến giả ngành dịch vụ trên bảng quốc gia–năm ở Table 11A–11B cùng kiểm chứng cường độ nhập khẩu OECD ICIO. Xét chi tiết từng giả định nhận dạng, có thể làm rõ ba vấn đề phương pháp luận trọng yếu cần cân nhắc cẩn trọng khi diễn giải nhân quả.
A.2.1. Nội sinh cấp doanh nghiệp và ràng buộc trung bình hóa thời gian trong phương trình lựa chọn đồng tiền
Trong các phương trình lựa chọn đồng tiền hóa đơn tại Table 8 với N = 680,196 đến N = 731,085 và Table 10 với N = 22,199 đến N = 45,982, biến giải thích trọng tâm là cường độ đầu vào nhập khẩu ngoài EUR hoặc cường độ nhập khẩu bằng USD . Qua rà soát trực tiếp tệp mã lệnh gốc d31, các biến đặc trưng doanh nghiệp này được ghép nối bất biến theo thời gian từ trung bình giai đoạn 2014–2019 ở cấp mã số thuế doanh nghiệp, khiến mô hình cơ sở chỉ có thể hấp thụ hiệu ứng cố định sản phẩm–quốc gia–thời gian mà không thể đưa thêm hiệu ứng cố định doanh nghiệp :
Trong đó:
- : Chỉ báo nhị phân xuất hóa đơn bằng đồng USD của giao dịch thuộc doanh nghiệp , dịch vụ , đối tác tại thời điểm ;
- : Tỷ trọng chi phí đầu vào nhập khẩu định giá bằng USD trung bình giai đoạn 2014–2019 của doanh nghiệp , với là phần dư sau phép chiếu trực giao lên ;
- : Véc-tơ biến kiểm soát quy mô lao động, thị phần xuất khẩu và hành vi định giá của đối thủ cùng ngành;
- : Năng lực quản trị ngân quỹ đa tiền tệ, trình độ tài chính quốc tế và năng suất tổng hợp không quan sát được của doanh nghiệp , với là thành phần dư tương ứng;
- : Nhiễu giao dịch đặc thù gom cụm ở cấp độ thị trường–thời gian.
Bởi những doanh nghiệp dịch vụ có năng suất tổng hợp cao và bộ phận quản trị ngoại hối chuyên nghiệp vừa nhập khẩu nhiều bản quyền công nghệ định giá bằng USD vừa chịu chi phí cố định thấp hơn khi lập hóa đơn ngoại tệ, hiệp phương sai dẫn tới chệch ước lượng hướng lên đối với . Dù tác giả đã bổ sung biến giả tập đoàn đa quốc gia đạt +0.024 và giao dịch nội bộ đạt +0.016 tại cột 6 Table 9, đồng thời mở rộng không gian ma trận đầu vào–đầu ra lên N = 22,775,616 quan sát ở cột 7 Table 9 với hiệu chỉnh 0.190 để đưa hiệu ứng cố định bốn chiều doanh nghiệp–sản phẩm–quốc gia–thời gian, biến giải thích khi đó lại dựa trên trọng số liên ngành ICIO chứ không còn là biến thiên nội doanh nghiệp theo thời gian thực của từng hợp đồng đầu vào.
A.2.2. Phần dư phi chi phí và sự phân tách giữa bổ trợ chiến lược với đồng bộ đầu vào
Trong mô hình kiểm định vai trò của biến giả ngành dịch vụ ở Table 11A với N = 11,249 và Table 11B với N = 10,538, sự đối chiếu giữa hai bảng mang lại một phát hiện kinh tế lượng rất đáng chú ý. Khi xét tỷ trọng hóa đơn ngoài đồng EUR nói chung tại Table 11A với hiệu chỉnh từ 0.109 đến 0.129, việc kiểm soát đồng thời tỷ trọng tiền lương nội địa -0.232*** và độ mở thương mại +0.228*** chỉ làm hệ số ngành dịch vụ giảm khoảng một nửa từ -0.087*** xuống -0.045* với SE = 0.024; Ngược lại, khi xét riêng tỷ trọng hóa đơn bằng đồng USD tại Table 11B với hiệu chỉnh từ 0.120 đến 0.140, hai kênh chi phí này kéo hệ số ngành dịch vụ từ -0.077*** xuống -0.035 với SE = 0.024, trở nên không còn ý nghĩa thống kê ở ngưỡng tiêu chuẩn. Điều này hàm ý rằng khoảng cách định giá bằng đồng USD thuần túy được giải thích trọn vẹn bởi cấu trúc tiền lương nội địa và đầu vào nhập khẩu — hoàn toàn tương thích với kết quả cận chọn lọc Oster (2019) đạt trên mẫu OECD ICIO N = 5,546 tại R7 — nhưng phần chênh lệch -4.5 điểm % ở các đồng tiền địa phương khác ngoài EUR lại phản ánh thêm kênh chi phí giao dịch bán lẻ và tập quán niêm yết địa phương theo tinh thần mô hình Goldberg và Tille (2008).
A.2.3. Điều kiện hóa mẫu sống sót và suy diễn tiệm cận trong hồi quy truyền dẫn tỷ giá
Trong phương trình truyền dẫn tỷ giá ở Table 12, việc tính sai phân năm và gắn biến trễ đồng tiền hóa đơn buộc mẫu ước lượng chỉ giữ lại các bộ ba doanh nghiệp–ngành–quốc gia giao dịch lặp lại liên tiếp qua các năm với N = 71,156 ở cột 1–2, giảm xuống N = 26,187 khi loại du lịch ở cột 3 và N = 59,093 khi loại Hoa Kỳ cùng khối neo USD ở cột 4. Mặc dù cách lọc hợp đồng lặp lại giúp làm sạch nhiễu thay đổi chất lượng dịch vụ, điều kiện hóa trên xác suất tồn tại quan hệ thương mại hai năm liên tiếp vô tình loại bỏ biên mở rộng của các hợp đồng dịch vụ tư vấn, xây dựng và bản quyền ngắn hạn theo dự án đơn lẻ — phân khúc vốn chịu rủi ro hủy bỏ hợp đồng lớn nhất trước cú sốc tỷ giá. Đồng thời, do số lượng chuỗi dịch vụ ngoài cặp Hoa Kỳ xuất hóa đơn bằng USD tương đối thưa và hiệu chỉnh chỉ đạt 0.022 đến 0.035, sai số chuẩn gom cụm của hệ số phụ trội khá rộng từ 0.245 đến 0.293, khiến cột 1–3 chỉ đạt ý nghĩa biên tại và chỉ vượt ngưỡng ở cột 4.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
Quá trình kiểm tra toàn diện bộ tệp đầu vào, mã lệnh biến đổi biến và các bảng kết quả trong kho lưu trữ Dataverse AYQ8SW xác nhận độ tin cậy dữ liệu ở mức cao, đồng thời làm sáng tỏ bốn điểm đo lường có tác động trực tiếp đến biên độ số liệu.
A.3.1. Tính đại diện và phép hiệu chỉnh trọng số du lịch giai đoạn đại dịch năm 2020
Bộ số liệu Eurostat/ECB cho nhóm EU-7 chỉ phủ đúng năm 2020 — thời điểm đại dịch COVID-19 làm đứt gãy nặng nề thương mại du lịch quốc tế SD và vận tải hành khách SC. Đối với Ý, báo cáo phân ngành của Ngân hàng Trung ương Ý không tách ba nhóm SA, SC, SD, còn Bulgaria ẩn danh năm phân ngành nhỏ vì lý do bảo mật thống kê, đưa tổng số ô phân ngành hợp lệ về N = 138 trước khi loại một quan sát trọng số bằng không ở R4 còn N = 137. Bằng việc tách mẫu loại trừ du lịch exct tại mô hình R5 với và kiểm tra từng phân ngành trong Table 1, nghiên cứu xác nhận cấu trúc áp đảo của EUR và sự lép vế của USD không phải hệ quả nhất thời của cú sốc năm 2020. Đặc biệt, trong tệp d21 xuất bảng Table A3B để đối chiếu với Table A3A của Eurostat năm 2020, tác giả đã nhân kim ngạch ngành du lịch BPLIM giai đoạn 2014–2019 với hệ số tái cân bằng thực nghiệm và gộp lại Vương quốc Anh vào khối ngoài EU: tỷ trọng EUR và USD xuất khẩu đạt 70.50% và 17.00% tại BPLIM so với 77.45% và 14.99% trên Eurostat năm 2020, chứng tỏ độ lệch giữa hai hệ thống thống kê hoàn toàn nằm trong biên độ hợp lý.
A.3.2. Độ phủ bảng ánh xạ ngành dịch vụ EBOPS sang ISIC rev.4
Trong kho dữ liệu mở 2_PT, bảng đối ứng ebops_isic do tác giả thiết lập chỉ kết nối tập con 24 mã ngành ISIC đầu vào gắn trực tiếp với các khoản mục cán cân thanh toán EBOPS, trong khi bảng cân đối liên ngành OECD ICIO bao phủ toàn bộ 87 mã ngành từ nông nghiệp tới dịch vụ chuyên môn và công cộng trên 64 quốc gia đầy đủ biến vĩ mô với N = 5,546. Việc sử dụng phân ngưỡng chuẩn quốc tế ISIC >= 45 trong các mô hình R7–R11 bảo đảm không bỏ sót các ngành dịch vụ phân phối, tài chính và hạ tầng số nội địa, đồng thời cho ước lượng -8.62 điểm % khớp sát với mức -8.7 điểm % trên tập con thu hẹp trong Table 11A.
A.3.3. Quy ước gán giá trị không cho thanh khoản ngoại hối ngoài nhóm chủ chốt
Trong dữ liệu gốc về biến động tỷ giá và doanh số ngoại hối, đồng EUR là đồng tiền gốc nên tệp d13 gán chính xác độ lệch chuẩn logarit tỷ giá với EUR bằng 0.0 cho các quốc gia thành viên Khu vực đồng Euro; Tương tự, khảo sát thanh khoản ba năm một lần của BIS chỉ công bố riêng 39 đồng tiền thanh khoản lớn nên các đồng tiền nhỏ còn lại được gán tỷ trọng doanh số bằng 0.0. Phép kiểm chứng từ tái lập R7–R8 xác nhận quy ước cắt cụt trái tại điểm không này nhất quán toán học và không gây nhiễu đa cộng tuyến, với cho doanh số ngoại hối và cho biến động tỷ giá.
A.3.4. Lượng hóa biên độ sai lệch từ ba điểm kỹ thuật trong mã nguồn và bảng tính gốc
Như đã xác minh trực tiếp trên tệp lệnh gốc tại Mục 3.2, phép gán nhầm nhãn độ dài chuỗi 9 ký tự của hàng hóa chế biến thành toàn bộ hàng hóa ở dòng 417–418 tệp d2 làm chỉ tiêu DCP (USD) của hàng hóa EU-7 trong Table F2B bị báo cáo thấp hơn thực tế tại 7.93% thay vì 9.26% ở xuất khẩu; Và từ 34.52% thay vì 35.53% ở nhập khẩu. Song song đó, quy ước mã hóa đồng thời PCP = 1 và LCP = 1 khi đồng tiền đối tác ngoài EU trùng đồng EUR trong tệp d21 làm tổng ba chiến lược tại Table 4–5 nhích lên 101.15%–101.16%, còn lỗi công thức =C5-D5 tại cột H của bảng tính Table A1 làm chênh lệch nhập khẩu nội khối nhóm EU-7 bị phóng đại từ 1.63 lên 5.21 điểm %. Việc hiệu chỉnh đầy đủ cả ba điểm kỹ thuật này cùng bốn ô làm tròn nhập khẩu của Bồ Đào Nha và Slovakia trong Bảng 2 giúp hồ sơ định lượng của nghiên cứu đạt độ chính xác tuyệt đối mà vẫn củng cố trọn vẹn luận điểm trung tâm của tác giả.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Phạm vi địa lý tập trung vào châu Âu và thiên lệch chọn mẫu thể chế tiền tệ: Toàn bộ hai trụ cột dữ liệu đồng tiền hóa đơn của bài nghiên cứu — gồm nhóm thí điểm
EU-7và vi dữ liệuBPLIM Bồ Đào Nha— đều nằm trong Liên minh châu Âu, nơi mạng lưới thương mại nội khối dày đặc và đồng EUR đóng vai trò đồng tiền dự trữ khu vực ngay sát cạnh. Khi mẫu quan sát bị giới hạn trong không gian thể chế có sẵn đồng tiền khu vực thanh khoản cao, chi phí chuyển đổi sang EUR thấp hơn hẳn USD khiến doanh nghiệp tại Bulgaria và Séc dùng EUR làm đồng tiền thống trị khu vực cho44.17%–52.64%kim ngạch dịch vụ, tạo ra thiên lệch chọn mẫu thể chế theo hướng thay thế đồng USD bằng đồng EUR và làm chệch giảm ước lượng tỷ trọngDCP-USDtrung bình xuống0.76%–1.28%, hạn chế khả năng ngoại suy trực tiếp sang khu vực Đông Á, ASEAN hay Mỹ Latinh nơi không tồn tại đồng tiền chung khu vực. - Sai số đo lường hệ thống khi thiếu đơn giá thực tế trong giao dịch dịch vụ cán cân thanh toán: Khác với tờ khai hải quan hàng hóa ghi nhận đồng thời kim ngạch và khối lượng vật lý theo mã HS để tính đơn giá thực tế, dữ liệu cán cân thanh toán dịch vụ chỉ quan sát được tổng giá trị thanh toán nên hàm chứa sai số đo lường biến phụ thuộc mang tính hệ thống. Trong phương trình truyền dẫn tỷ giá tại
Table 12, việc dùng thay cho khiến giới hạn xác suất của ước lượng gánh thêm thành phần phản ứng khối lượng thực, gây chệch ước lượng truyền dẫn giá về phía co giãn cầu ngắn hạn và thổi phồng phương sai phần dư làm hiệu chỉnh chỉ đạt0.022–0.035. - Tính nội sinh đồng thời giữa mạng lưới chuyển giá đa quốc gia và trung chuyển thiên đường thuế: Kết quả tái lập chỉ ra rằng tương tác ngành dịch vụ với thiên đường thuế trong mô hình HDFE hai chiều
R9đạt+6.58điểm % với , tỷ số chênh neo USD trongR13đạt8.72lần, còn hệ số độ nhạy tại thiên đường thuế trongTable D1vớiN = 4,536vọt lên+0.632***so với+0.197*ở nhóm thông thường. Cơ chế này phản ánh tính nội sinh đồng thời và biến bỏ sót cấp tập đoàn giữa quyết định định tuyến bản quyền–tài chính qua thiên đường thuế với quyết định ghi hóa đơn bằng USD để tối ưu hóa thuế và bảng cân đối kế toán hợp nhất, khiến ước lượng OLS gộp chưa tách biệt luồng giao dịch nội bộ tập đoàn bị chệch hướng lên đối với kênh đầu vào ngoại nhập. - Thiên lệch chọn mẫu cửa sổ thời gian trước làn sóng thương mại dịch vụ số hậu năm 2020: Mặc dù hồi quy chuỗi thời gian
R14với xác nhận tỷ trọng dịch vụ thương mại khác đã tăng lên8.63%GDP toàn cầu năm 2023 kèm đổi dốc dương có ý nghĩa sau năm 2008, cửa sổ mẫu vi mô BPLIM lại kết thúc vào năm 2019 và thí điểm EU-7 chỉ dừng ở năm 2020. Việc thiếu vắng giai đoạn bùng nổ dịch vụ điện toán đám mây, trí tuệ nhân tạo tạo sinh và thuê bao phần mềm xuyên biên giới — các lĩnh vực có cấu trúc niêm yết giá chuẩn hóa toàn cầu bằng USD — dẫn tới thiên lệch chọn mẫu theo thời gian và hiện tượng trôi tham số ngoài mẫu, có khả năng làm ước lượng thấp tỷ trọngDCP-USDhiện hành trong hai phân ngành viễn thông–CNTTSIvà sở hữu trí tuệSH.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
Nhằm nâng tầm đóng góp lý thuyết và khắc phục triệt để các giới hạn nhận dạng trên cho các nghiên cứu tiếp nối hướng tới công bố tại các tạp chí nhóm Q1 hàng đầu về kinh tế học quốc tế và tài chính vĩ mô, có thể triển khai bốn lộ trình nâng cấp cụ thể:
- Thiết lập bảng dữ liệu hóa đơn dịch vụ đa khu vực kết hợp thị trường mới nổi châu Á và Việt Nam: Ghép nối thống kê cơ cấu đồng tiền thanh toán dịch vụ quốc tế từ ngân hàng trung ương các nền kinh tế ngoài châu Âu — bao gồm Nhật Bản, Hàn Quốc, Ấn Độ, Thái Lan và dữ liệu thanh toán cán cân dịch vụ xuyên biên giới tại Việt Nam — với bảng cân đối liên ngành OECD TiVA/ICIO cập nhật. Thiết kế đa cực này cho phép ước lượng mô hình hiệu ứng cố định cặp quốc gia xuất–nhập khẩu để tách bạch chính xác hiệu ứng thay thế đồng tiền khu vực
DCP-EURkhỏi hiệu ứng công nghệ thâm dụng lao động nội địa của ngành dịch vụ, kiểm chứng trực tiếp mức độ suy giảm thống trị đồng USD tại các nền kinh tế mới nổi có độ mở thương mại cao. - Xây dựng chỉ số đơn giá hợp đồng dịch vụ định kỳ và thiết kế biến công cụ dịch chuyển–tỷ trọng cấp doanh nghiệp: Trong các phòng thí nghiệm vi dữ liệu ngân hàng trung ương tương tự BPLIM, cần khai thác mã hợp đồng lặp lại theo tháng có kỳ hạn và gói dịch vụ cố định — chẳng hạn cước vận tải chuẩn hóa, phí nhượng quyền định kỳ và thuê bao phần mềm doanh nghiệp — để tách biến động đơn giá thuần túy khỏi biến động khối lượng ; Đồng thời, thiết lập biến công cụ dịch chuyển–tỷ trọng kết hợp cơ cấu nhà cung ứng đầu vào ngoại tệ thời kỳ gốc trước mẫu của doanh nghiệp với các cú sốc tỷ giá và thuế quan ngoại sinh tại nước xuất xứ đầu vào nhằm nhận dạng nhân quả chặt chẽ tác động của dưới hiệu ứng cố định doanh nghiệp–thị trường.
- Mở rộng mô hình cân bằng tổng thể hai phân khu dịch vụ kết hợp phân rã phương sai đa chiều: Phát triển khuôn khổ cân bằng tổng thể lựa chọn đồng tiền của Mukhin (2022) bằng cách phân tách khu vực dịch vụ thành phân khu dịch vụ gắn kết chuỗi vật chất–tài chính toàn cầu và phân khu dịch vụ thâm dụng lao động nội địa có chi phí tiền lương bất khả thương mại, tích hợp trực tiếp kênh định tuyến lợi nhuận qua thiên đường thuế của Tørsløv, Wier và Zucman (2023) cùng phép phân rã hiệp phương sai hiệu ứng cố định đa chiều trong gói
exchange_rate_passthrough_hdfe_panelđể định lượng tỷ trọng đóng góp riêng của doanh nghiệp, đối tác và ngành hàng vào tính cứng nhắc tỷ giá. - Chuẩn hóa bản đính chính mã nguồn tái lập mở và giao thức kiểm chứng tự động: Khuyến nghị nhóm tác giả cập nhật phụ lục đính chính kỹ thuật cho ba điểm sai lệch nhỏ đã xác minh — gồm điều kiện phân loại độ dài chuỗi hậu tố hàng hóa tổng thể so với hàng hóa chế biến trong tệp
d2, quy ước tách dòng giao thoaPCP/LCP (EUR)cho các vùng lãnh thổ ngoài EU lưu hành đồng EUR trong tệpd21xuấtTable 4–5, và công thức hiệu số nhập khẩu nội khối=C5-E5tại bảng tínhTable A1— giúp cộng đồng nghiên cứu quốc tế đạt độ khớp số học tuyệt đối 100% trên toàn bộ kho lưu trữ công khai.
Tài liệu tham khảo
- Amador, J., Garcia, J., Mehl, A., & Schmitz, M. (2026). Dominant Currency Pricing in International Trade of Services. Journal of Political Economy Macroeconomics. https://doi.org/10.7910/DVN/AYQ8SW ↩
- Amiti, M., Itskhoki, O., & Konings, J. (2014). Importers, Exporters, and Exchange Rate Disconnect. American Economic Review, 104, 1942–1978. https://doi.org/10.1257/aer.104.7.1942 ↩
- Auer, R., Burstein, A., & Lein, S. M. (2021). Exchange Rates and Prices: Evidence from the 2015 Swiss Franc Appreciation. American Economic Review, 111, 652–686. https://doi.org/10.1257/aer.20181415 ↩
- Boz, E., Casas, C., Georgiadis, G., Gopinath, G., Le Mezo, H., Mehl, A., & Nguyen, T. (2022). Patterns of Invoicing Currency in Global Trade: New Evidence. Journal of International Economics, 136, 103604. https://doi.org/10.1016/j.jinteco.2022.103604 ↩
- Goldberg, L. S., & Tille, C. (2008). Vehicle Currency Use in International Trade. Journal of International Economics, 76, 177–192. https://doi.org/10.1016/j.jinteco.2008.07.001 ↩
- Gopinath, G., & Itskhoki, O. (2010). Frequency of Price Adjustment and Pass-Through. Quarterly Journal of Economics, 125, 675–727. https://doi.org/10.1162/qjec.2010.125.2.675 ↩
- Gopinath, G., Boz, E., Casas, C., Díez, F. J., Gourinchas, P.-O., & Plagborg-Møller, M. (2020). Dominant Currency Paradigm. American Economic Review, 110, 677–719. https://doi.org/10.1257/aer.20171201 ↩
- Ilzetzki, E., Reinhart, C. M., & Rogoff, K. S. (2019). Exchange Arrangements Entering the Twenty-First Century: Which Anchor Will Hold? Quarterly Journal of Economics, 134, 599–646. https://doi.org/10.1093/qje/qjy033 ↩
- Mukhin, D. (2022). An Equilibrium Model of the International Price System. American Economic Review, 112, 650–688. https://doi.org/10.1257/aer.20181550 ↩
- Oster, E. (2019). Unobservable Selection and Coefficient Stability: Theory and Evidence. Journal of Business & Economic Statistics, 37, 187–204. https://doi.org/10.1080/07350015.2016.1227711 ↩
- Papke, L. E., & Wooldridge, J. M. (1996). Econometric Methods for Fractional Response Variables with an Application to 401 Plan Participation Rates. Journal of Applied Econometrics, 11, 619–632. https://doi.org/10.1002/(SICI)1099-1255(199611)11:6<619::AID-JAE418>3.0.CO;2-11099-125511:6<619::AID-JAE418>3.0.CO;2-1 ↩
- Tørsløv, T. R., Wier, L. S., & Zucman, G. (2023). The Missing Profits of Nations. Review of Economic Studies, 90, 1499–1534. https://doi.org/10.1093/restud/rdac049 ↩
amador_etal_2026_services_dcpobs_idref_areatypeservices_catsh_usdsh_eursh_localsh_gbpsh_jpysh_cnysh_othersh_other_non_us_euMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.