1. Giới thiệu
Trong hơn một thế kỷ thiết kế hệ thống thuế thu nhập liên bang tại Hoa Kỳ, quy định cho phép người nộp thuế kê khai khấu trừ thuế tiểu bang và thuế địa phương SALT khỏi thu nhập chịu thuế liên bang luôn đóng vai trò một khoản trợ giá tài khóa ngầm quy mô lớn từ chính quyền trung ương dành cho khu vực công cấp cơ sở. Trong văn liệu tài chính công cổ điển, Feldstein và Metcalf (1987) đã chứng minh về mặt lý thuyết lẫn thực nghiệm rằng khi một hộ gia đình chịu thuế suất biên liên bang và thực hiện kê khai khấu trừ từng khoản, chi phí ròng thực tế để đóng góp thêm một đô la thuế địa phương chỉ còn bằng đô la; Nhờ đó, chính quyền địa phương có ưu thế chuyển dịch cơ cấu thu ngân sách sang các sắc thuế được phép khấu trừ — đặc biệt là thuế thu nhập và thuế tài sản bất động sản — đồng thời cử tri có xu hướng chấp thuận mức cung ứng hàng hóa công địa phương cao hơn. Ở chiều hướng bổ sung từ kinh tế học đô thị, Cellini et al. (2010) sử dụng thiết kế gián đoạn hồi quy động trên các cuộc trưng cầu trái phiếu trường học tại California để khẳng định rằng đầu tư hạ tầng giáo dục công lập tạo ra thặng dư phúc lợi đáng kể và được vốn hóa trực tiếp vào giá trị nhà ở địa phương với mức sẵn lòng chi trả vượt chi phí tài chính biên.
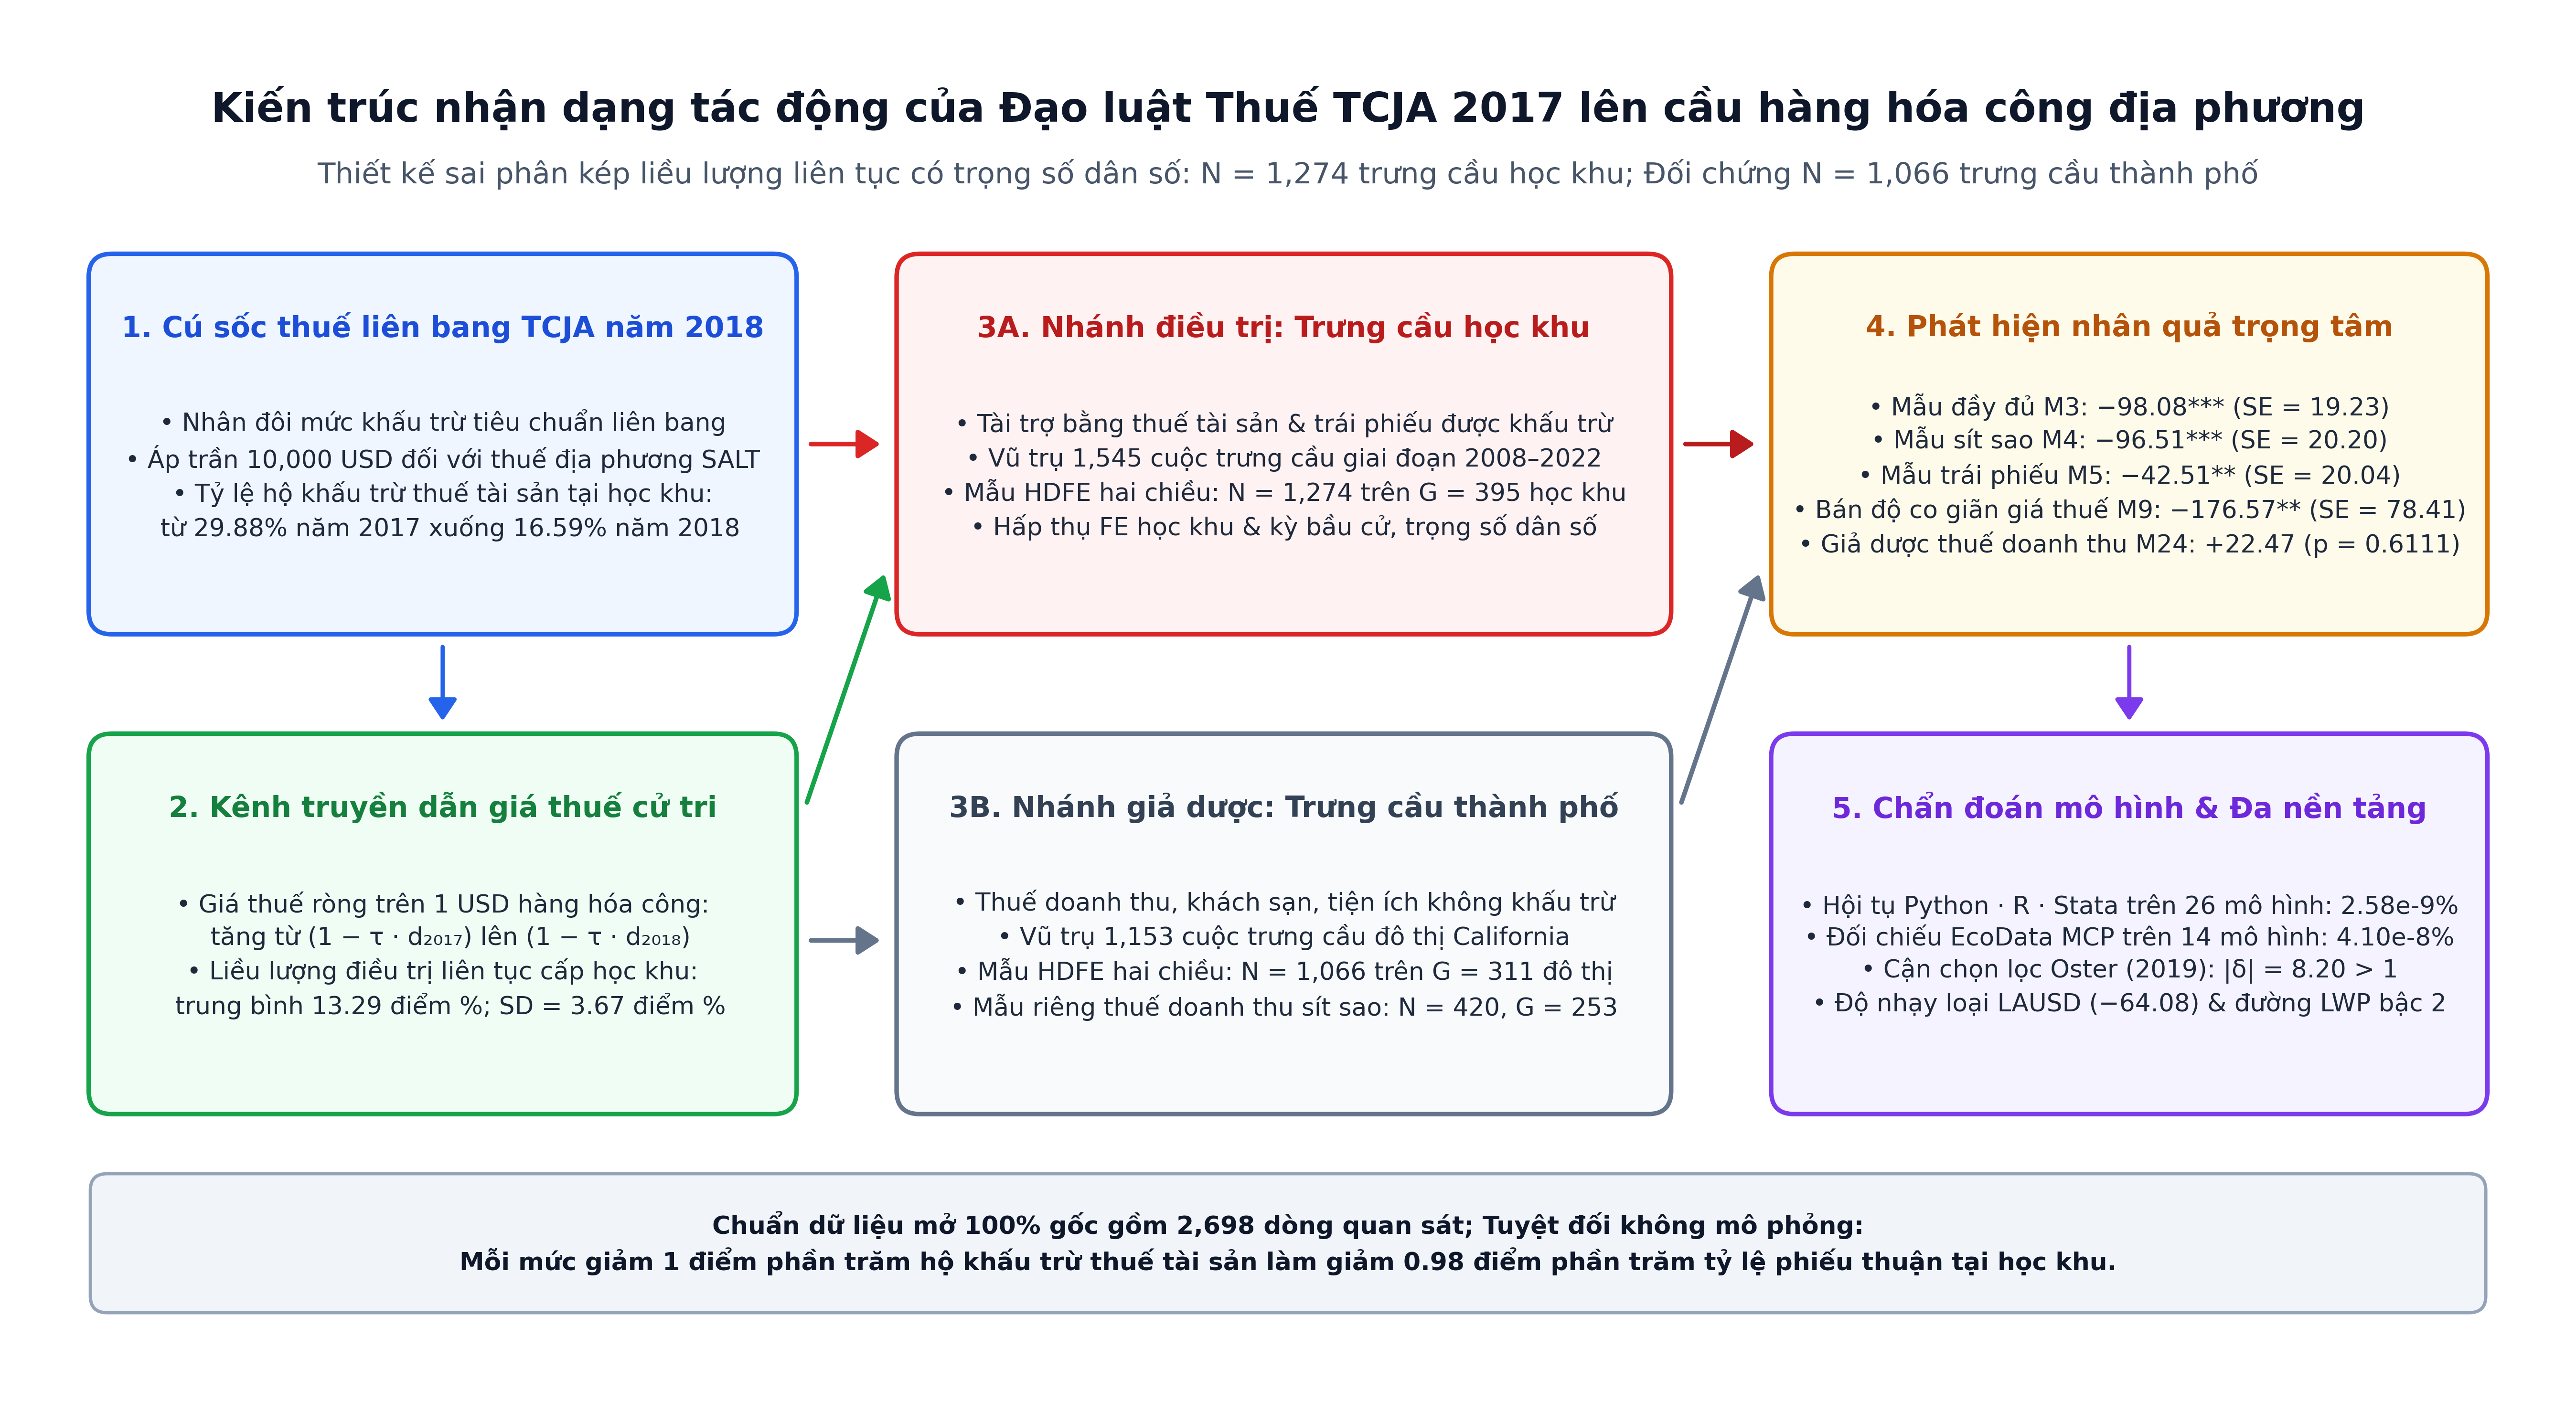
Tuy nhiên, việc nhận dạng trực tiếp mối quan hệ nhân quả giữa ưu đãi khấu trừ thuế liên bang và cầu hàng hóa công địa phương của cử tri từ lâu vẫn vấp phải rào cản nội sinh nghiêm trọng: trong điều kiện luật thuế ổn định, cả tỷ lệ hộ kê khai khấu trừ lẫn thuế suất biên liên bang tại một địa phương đều tương quan chặt chẽ với thu nhập gộp điều chỉnh AGI của hộ gia đình, giá trị bất động sản và thị hiếu giáo dục không quan sát được. Đạo luật Cắt giảm Thuế và Việc làm Hoa Kỳ TCJA được ban hành cuối tháng 12/2017 và có hiệu lực từ kỳ tính thuế năm 2018 đã kiến tạo một thí nghiệm tự nhiên quy mô lớn chưa từng có tiền lệ để tháo gỡ nút thắt nhận dạng này. Đạo luật TCJA đồng thời áp dụng hai thay đổi cấu trúc trọng yếu lên biểu thuế cá nhân liên bang: thứ nhất, nhân đôi gần gấp hai lần mức khấu trừ tiêu chuẩn khiến hàng chục triệu hộ gia đình trung lưu không còn lợi ích kinh tế khi kê khai khấu trừ từng khoản trên Phụ lục A; Thứ hai, áp đặt mức trần cứng USD đối với tổng số tiền thuế SALT được phép khấu trừ cho mỗi tờ khai thuế. Hệ quả trực tiếp trên mẫu các cuộc trưng cầu học khu tại bang California là tỷ lệ tờ khai thuế có khấu trừ thuế tài sản sụt giảm đột ngột từ mức trung bình 29.88% năm 2017 xuống chỉ còn 16.59% năm 2018 — tương ứng mức giảm trung bình 13.29 điểm phần trăm và phân tán rất rộng từ 2.70 đến 25.37 điểm phần trăm giữa các học khu có tổ chức trưng cầu, cũng như trải từ 0.00 đến 28.00 điểm phần trăm trên toàn bộ 983 học khu trong dữ liệu thuế SOI của tiểu bang.
Công trình của Ambrose và Valentin (2026) công bố trên tạp chí The Review of Economics and Statistics đã khai thác sự biến thiên chéo giữa các học khu về độ sụt giảm tỷ lệ hộ khấu trừ thuế tài sản do TCJA gây ra, kết hợp với dữ liệu toàn diện các cuộc trưng cầu dân ý về thuế tài sản, thuế thửa đất và trái phiếu trường học tại California giai đoạn 2008–2022, nhằm ước lượng trực tiếp phản ứng biểu quyết của cử tri trước cú sốc tăng giá thuế hàng hóa công. Khác với dữ liệu chi tiêu ngân sách tổng hợp vốn pha trộn giữa ý chí của cử tri và hành vi phân bổ của bộ máy hành chính, kết quả bỏ phiếu trực tiếp tại hòm phiếu đo lường thuần khiết sự dịch chuyển đường cầu chính trị đối với hàng hóa công địa phương tại từng kỳ bầu cử cụ thể. Hơn nữa, thể chế tài khóa phân mảnh tại California còn cung cấp một nhóm đối chứng thể chế tự nhiên vô cùng sắc bén: trong khi các học khu tài trợ đầu tư hầu như tuyệt đối bằng thuế bất động sản vốn được khấu trừ liên bang trước năm 2018, các chính quyền thành phố lại thường xuyên tổ chức trưng cầu về thuế doanh thu tiêu dùng, thuế lưu trú khách sạn và thuế tiện ích — những sắc thuế không được phép khấu trừ ngay cả trước cải cách TCJA.
Nghiên cứu tái lập độc lập này thực hiện quy trình thẩm định kinh tế lượng toàn diện đối với kho lưu trữ thực nghiệm của Valentin và Ambrose (2024) tại Harvard Dataverse doi:10.7910/DVN/OJVUQG. Tuân thủ nghiêm ngặt nguyên tắc trung thực dữ liệu gốc với is_simulated = false, chúng tôi tích hợp nguyên bản toàn bộ 2,698 quan sát mở từ tệp dữ liệu phân tích gốc và các tệp phụ trợ thành một cấu trúc dữ liệu chuẩn hóa duy nhất, đồng thời thực thi đối chiếu đồng bộ 26 mô hình kinh tế lượng M1–M26 trên Python 3.13, Base R 4.3.1, Stata 18 MP tích hợp Mata thuần túy và máy chủ EcoData MCP. Bên cạnh việc xác nhận độ khớp số học tuyệt đối tới từng chữ số công bố của bài báo gốc, nghiên cứu đóng góp bốn phát hiện phương pháp luận chuyên sâu theo chuẩn bình duyệt kinh tế lượng quốc tế: thứ nhất, chứng minh định lý phép chiếu bù Schur kết hợp phép phản xạ trực giao Householder nội cụm giúp đồng nhất tới cấp độ chấm động bậc tự do cụm của gói lfe theo Gaure (2013) trên mọi nền tảng tính toán; Thứ hai, phân tích cơ chế chọn lọc mẫu hậu xử lý nội sinh khi cắt ngưỡng biến phụ thuộc 40%–90% dựa trên lập luận của Lee (2009) đối chiếu với thiết kế gián đoạn của Cellini et al. (2010); Thứ ba, lượng hóa mức độ tập trung trọng số dân số theo khung lý thuyết của Solon et al. (2015) và kiểm định phân rã sai phân kép DiD liều lượng liên tục của Callaway et al. (2024); Và thứ tư, chỉ ra và hiệu chỉnh sai sót lập trình thống kê kiểm định trong kịch bản nghiên cứu sự kiện gốc, song hành cùng đánh giá đường bao quỹ đạo nhiễu ít dao động nhất LWP của Freyaldenhoven et al. (2021) và độ nhạy xu hướng song song của Rambachan và Roth (2023).
2. Cơ sở lý thuyết giá thuế và chiến lược nhận dạng kinh tế lượng
2.1. Truyền dẫn khấu trừ thuế liên bang sang giá thuế biên của hàng hóa công địa phương
Xét một học khu địa phương tại năm bầu cử , trong đó chính quyền học khu đệ trình ra cử tri một đề xuất tài trợ hàng hóa công giáo dục thông qua việc phát hành trái phiếu nghĩa vụ chung hoặc thu thuế bổ sung đánh trên bất động sản. Đối với một hộ gia đình cư trú sở hữu nhà ở chịu mức thuế suất biên thu nhập liên bang , gọi là chỉ báo hộ gia đình thực hiện kê khai khấu trừ từng khoản và chưa chạm trần giới hạn SALT tại kỳ . Theo mô hình giá thuế cổ điển của Feldstein và Metcalf (1987), chi phí tài chính ròng tính sau thuế liên bang để hộ đóng góp thêm 1 USD ngân sách cho học khu bằng . Khi gộp trên toàn bộ các hộ nộp thuế trong học khu với trọng số thu nhập gộp điều chỉnh AGI là thỏa mãn , chi phí bình quân gia quyền của một đơn vị hàng hóa công địa phương tại học khu ở kỳ được xác định bởi:
Trong đó:
- : Giá thuế ròng bình quân gia quyền thu nhập AGI của một đơn vị chi tiêu hàng hóa công tại học khu trong năm , tương ứng biến thực nghiệm
avg_costLPG_weighted_AGI; - : Tập hợp toàn bộ các đơn vị nộp tờ khai thuế thu nhập liên bang cư trú bên trong địa giới học khu ;
- : Tỷ trọng thu nhập gộp điều chỉnh AGI của hộ nộp thuế trong tổng thu nhập của học khu tại năm ;
- : Mức thuế suất biên thuế thu nhập cá nhân liên bang áp dụng cho hộ nộp thuế tại học khu ;
- : Chỉ báo nhị phân nhận giá trị bằng nếu hộ kê khai khấu trừ thuế tài sản hợp lệ trên tờ khai liên bang ở năm và bằng trong trường hợp nhận mức khấu trừ tiêu chuẩn;
- : Thuế suất biên liên bang hiệu dụng bình quân của nhóm hộ kê khai khấu trừ tại học khu ;
- : Tỷ lệ tổng số tờ khai thuế tại học khu có thực hiện khấu trừ thuế tài sản trong năm , với tương ứng biến
itm_prop_perc_17; - : Cường độ cú sốc sụt giảm tỷ lệ hộ khấu trừ thuế tài sản tại học khu ngay sau khi Đạo luật TCJA có hiệu lực giữa năm 2017 và năm 2018, tương ứng biến điều trị liên tục
itm_prop_change.
Phương trình trên cho thấy cải cách TCJA tác động lên cầu hàng hóa công qua hai biên độ kinh tế tách biệt. Ở biên độ rộng, việc nhân đôi mức khấu trừ tiêu chuẩn đẩy một tỷ lệ lớn cử tri chuyển từ trạng thái được khấu trừ sang trạng thái không còn khấu trừ , làm giá thuế ròng của họ tăng vọt từ lên đúng bằng . Ở biên độ sâu, đối với những hộ thu nhập cao vẫn tiếp tục kê khai khấu trừ nhưng tổng nghĩa vụ thuế tiểu bang và tài sản vượt quá ngưỡng trần USD, phần thuế tài sản tăng thêm tại biên cũng không còn được khấu trừ liên bang, được đo lường thông qua tỷ lệ thuế địa phương vượt trần không được khấu trừ wasted_salt_perc. Khi giá thuế ròng tăng lên, định lý cử tri trung vị dự báo tỷ lệ phiếu bầu đồng thuận dành cho các đề xuất tăng thuế tài sản và phát hành trái phiếu trường học sẽ sụt giảm tương ứng với độ lớn của .
2.2. Mô hình DiD liều lượng liên tục với hiệu ứng cố định hai chiều HDFE và bài toán độ co giãn
Do Đạo luật TCJA có hiệu lực đồng thời trên phạm vi toàn liên bang từ năm tính thuế 2018 — và cử tri thực tế cảm nhận rõ thay đổi nghĩa vụ thuế ròng sau mùa quyết toán tờ khai đầu tiên vào mùa xuân năm 2019 — chiến lược nhận dạng trọng tâm của Ambrose và Valentin (2026) xác định giai đoạn sau can thiệp là các cuộc trưng cầu diễn ra từ năm 2019 trở đi , kết hợp với biến cường độ liều lượng liên tục bất biến theo thời gian . Trên mẫu các học khu tổ chức ít nhất hai cuộc trưng cầu trong giai đoạn nghiên cứu M3–M7, phương trình hồi quy bình phương tối thiểu có trọng số dân số WLS kết hợp hiệu ứng cố định hai chiều TWFE–HDFE có dạng tổng quát:
Trong đó:
- : Tỷ lệ phần trăm phiếu thuận ủng hộ đề xuất trưng cầu dân ý tại đơn vị hành chính trong cuộc bỏ phiếu thời điểm , tương ứng biến
perc_yesnhận giá trị trên thang –; - : Hiệu ứng cố định cấp học khu LEAID hoặc chính quyền thành phố
City_geoid, hấp thụ toàn bộ các đặc trưng nhân khẩu, thu nhập nền, cấu trúc chính trị và thị hiếu giáo dục bất biến theo thời gian của địa phương ; - : Hiệu ứng cố định chu kỳ bầu cử
election_FEgồm 23 kỳ riêng biệt, tách riêng các đợt tổng tuyển cử tháng Mười Một năm chẵn khỏi các cuộc bỏ phiếu đặc biệt khác trong năm nhằm kiểm soát cú sốc vĩ mô và tâm lý cử tri toàn bang; - : Chỉ báo giai đoạn hậu cải cách nhận giá trị bằng nếu năm trưng cầu và bằng nếu , tương ứng biến
post; - : Mức sụt giảm tỷ lệ tờ khai khấu trừ thuế tài sản giữa năm 2017 và năm 2018 tại địa phương , khiến tích số tương ứng biến
post_itm_chg; - : Tham số phản ứng nhân quả bình quân ACR đo lường mức thay đổi điểm phần trăm phiếu thuận khi tăng một đơn vị từ lên , tức điểm phần trăm phiếu thuận cho mỗi 1 điểm phần trăm sụt giảm tỷ lệ hộ khấu trừ;
- : Biến điều tiết cường độ biên độ sâu trong các đặc tả mở rộng M6 và M7, lần lượt là tỷ lệ thuế SALT vượt trần
wasted_salt_percvà chỉ báo học khu chịu cú sốc trên trung vịhighpropchange, với trong đặc tả chuẩn M3 và M4; - : Véc-tơ các biến kiểm soát đặc thù của từng cuộc trưng cầu gồm tỷ lệ cử tri đi bầu
turnout, chỉ báo trái phiếuBondhoặc quy mô vốn trái phiếu trên mỗi căn hộ tương ứngln_bond_phở M5, và chỉ báo từng có trưng cầu thất bại trong bốn năm trướcfailed_recently; - : Véc-tơ hệ số hồi quy tương ứng của nhóm biến kiểm soát ;
- : Sai số ngẫu nhiên được ước lượng bằng phương pháp WLS theo quy mô dân số trong độ tuổi bầu cử tương ứng
population_votingagetừ khảo sát ACS và gom cụm hiệp phương sai tại cấp độ đơn vị hành chính .
Trong các đặc tả chuẩn bị ở Cột 1 và Cột 2 của Bảng 2 tương ứng M1 và M2, hiệu ứng cố định chu kỳ bầu cử được lược bỏ để ước lượng trực tiếp hệ số nhảy bậc trung bình của biến kèm ba chỉ báo loại lịch bầu cử gồm bầu cử Tổng thống presidential_el, bầu cử giữa nhiệm kỳ midterm_el và bầu cử năm lẻ odd_year. Tiếp nối mô hình dạng rút gọn theo , để quy đổi sang độ nhạy trực tiếp đối với giá thuế hàng hóa công tại Mục 4 của bài báo gốc tương ứng mô hình M9, tích số được thay thế bằng logarit tự nhiên của chi phí thuế ròng bình quân gia quyền AGI là tương ứng biến ln_cost_lpg được ghép trễ một năm quyết toán thuế:
Trong đó:
- : Giữ nguyên định nghĩa cấu trúc, trọng số dân số và cách gom cụm sai số chuẩn cấp học khu như ở phương trình DiD chuẩn;
- : Logarit tự nhiên của giá thuế ròng bình quân gia quyền thu nhập AGI của hàng hóa công địa phương tương ứng biến
ln_cost_lpg; - : Bán độ co giãn của tỷ lệ phiếu thuận đối với giá thuế hàng hóa công, từ đó suy ra độ co giãn cầu biểu quyết tại mức trung bình mẫu thông qua tỷ số ;
- : Nhiễu ngẫu nhiên đặc thù của cuộc trưng cầu tại học khu trong kỳ .
Để kiểm định giả định xu hướng song song động và đánh giá độ trễ nhận thức thuế của cử tri qua từng năm từ 2014 đến 2022 với năm 2018 làm gốc quy chiếu chuẩn hóa bằng không tại mô hình sự kiện động M8, đồng thời xây dựng đường bao quỹ đạo nhiễu ít dao động nhất LWP theo phương pháp của Freyaldenhoven et al. (2021), hệ phương trình nghiên cứu sự kiện động được thiết lập như sau:
Trong đó:
- : Các biến kết quả, hiệu ứng cố định hai chiều HDFE, cường độ mất khấu trừ và biến kiểm soát giữ nguyên như mô hình cơ sở;
- : Hàm chỉ báo nhận giá trị bằng nếu cuộc trưng cầu diễn ra trong năm dương lịch và bằng ở các năm khác, tạo thành chuỗi biến tương tác
decrease_itm_2014đếndecrease_itm_2022; - : Hệ số phản ứng nhân quả bình quân ACR động tại năm so với kỳ gốc chuẩn hóa ;
- : Sai số ngẫu nhiên gom cụm tại cấp học khu LEAID;
- : Khoảng cách thời gian tính bằng năm tương đối so với thời điểm cải cách 2018;
- : Đa thức trơn bậc hai đi qua gốc chuẩn hóa đại diện cho quỹ đạo biến nhiễu không quan sát được có độ cong bậc cao nhỏ nhất nhưng vẫn nằm hoàn toàn bên trong cả chín khoảng tin cậy 95% của ;
- : Tham số độ dốc tuyến tính và tham số độ cong bậc hai của quỹ đạo LWP thu được từ bài toán quy hoạch tuyến tính cực tiểu hóa .
3. Dữ liệu thực nghiệm và thống kê mô tả
3.1. Kiến trúc bộ dữ liệu thực nghiệm mở hợp nhất gồm 2,698 cuộc trưng cầu dân ý
Từ kho lưu trữ Dataverse doi:10.7910/DVN/OJVUQG của Valentin và Ambrose (2024), quy trình chuẩn hóa dữ liệu tất định tích hợp hai tập đối tượng gốc df và city trong data_for_analysis.RData cùng hai nguồn dữ liệu phụ trợ cấp học khu gồm Instructional_modes.csv và land_use_school_districts_all.csv thành tệp dữ liệu mở duy nhất ambrose_valentin_salt_referendums.csv gồm 2,698 dòng và 82 cột biến số với is_simulated = false. Cột phân khu sample_module định danh rõ hai nhánh thể chế tài khóa tại bang California giai đoạn 2008–2022:
- Phân khu trưng cầu dân ý học khu
school_districtgồm 1,545 quan sát: Bao phủ toàn bộ các cuộc trưng cầu hợp lệ về phát hành trái phiếu trường học gồm 1,185 cuộc, thuế thửa đất gồm 333 cuộc — trong đó 332 cuộc có đầy đủ thông tin mức tăng thuế đề xuất — và thuế tài sản gồm 27 cuộc tại 666 học khu phổ thông California có độ phủ dữ liệu thuế SOI đạt tối thiểu 50% dân số, chia thành 1,193 cuộc trước cải cách giai đoạn 2008–2018 và 352 cuộc sau cải cách giai đoạn 2019–2022. Loại trừ 271 học khu chỉ tổ chức duy nhất một cuộc trưng cầu trong suốt 15 năm do bị hấp thụ hoàn toàn bởi hiệu ứng cố định học khu , mẫu nhận dạng chính thức M1–M3 đạt N = 1,274 quan sát trên G = 395 học khu. Khi áp dụng thêm điều kiện lọc các cuộc bỏ phiếu có tỷ lệ phiếu thuận nằm trong dải 40%–90% theo cách gọi bầu cử sít sao của tác giả, mẫu M4 đạt N = 1,251 quan sát trên G = 393 học khu, trong đó nhánh riêng trái phiếu M5 gồm N = 898 quan sát trên G = 384 học khu. Ngoài ra, việc ghép nối dữ liệu phương thức giảng dạy năm học 2020–2021 cung cấp N = 1,272 quan sát trên G = 394 học khu và N = 1,249 quan sát trên G = 392 học khu cho Bảng A4 gốc, còn dữ liệu độ phủ đất chưa xây dựng cung cấp N = 950 quan sát tiền cải cách trên G = 380 học khu cho Bảng B2 gốc. - Phân khu đối chứng giả dược đô thị
city_placebogồm 1,153 quan sát: Bao phủ các cuộc trưng cầu dân ý cấp chính quyền thành phố tại California sau khi đã loại bỏ toàn bộ sắc thuế tài sản để chỉ giữ lại các sắc thuế và trái phiếu không được khấu trừ trên tờ khai liên bang gồm thuế doanh thu tiêu dùng, thuế lưu trú khách sạn, thuế tiện ích, thuế kinh doanh và trái phiếu đô thị. Sau khi loại bỏ 87 thành phố chỉ xuất hiện một lần duy nhất, mẫu nhận dạng hai chiều hiệu ứng cố định tại Bảng A7 gốc đạt N = 1,066 quan sát trên G = 311 thành phố ở M21 và M22, thu hẹp về N = 999 quan sát trên G = 310 thành phố trong dải phiếu thuận 40%–90% ở M23, và đạt N = 420 quan sát trên G = 253 thành phố khi xét riêng các cuộc trưng cầu thuế doanh thu tiêu dùng ở M24.
3.2. Thống kê mô tả và sự dịch chuyển cấu trúc biểu quyết trước – sau cải cách TCJA
Bảng 1 trình bày thống kê mô tả chi tiết cho toàn bộ 1,545 cuộc trưng cầu học khu cùng kiểm định hai mẫu không đồng nhất phương sai theo Welch giữa giai đoạn trước cải cách gồm 1,193 cuộc và giai đoạn sau cải cách gồm 352 cuộc, tái tạo chính xác tuyệt đối mọi con số của Bảng 1 trong bài báo gốc.
| Chỉ tiêu thống kê | N | Trung bình | Độ lệch chuẩn | Trung vị | Trước TCJA | Sau TCJA | Chênh lệch | Thống kê t |
|---|---|---|---|---|---|---|---|---|
| Trưng cầu được thông qua | 1,545 | 0.76 | 0.43 | 1.00 | 0.81 | 0.62 | 0.19 | 6.57 |
| Tỷ lệ phiếu thuận, % | 1,545 | 63.83 | 10.12 | 64.83 | 65.07 | 59.62 | 5.45 | 8.69 |
| Mức sụt giảm tỷ lệ hộ khấu trừ thuế tài sản, % | 1,545 | 13.29 | 3.67 | 13.19 | 13.26 | 13.39 | -0.12 | -0.55 |
| Kỳ bầu cử Tổng thống | 1,545 | 0.30 | 0.46 | 0.00 | 0.34 | 0.19 | 0.14 | 5.69 |
| Kỳ bầu cử giữa nhiệm kỳ | 1,545 | 0.26 | 0.44 | 0.00 | 0.25 | 0.28 | -0.03 | -1.07 |
| Kỳ bầu cử năm lẻ | 1,545 | 0.10 | 0.30 | 0.00 | 0.11 | 0.05 | 0.06 | 4.06 |
| Tỷ lệ cử tri đi bầu, % | 1,545 | 38.66 | 18.33 | 37.35 | 38.37 | 39.64 | -1.28 | -1.15 |
| Thất bại trong vòng 4 năm trước | 1,545 | 0.11 | 0.31 | 0.00 | 0.10 | 0.15 | -0.06 | -2.75 |
| Chi phí lãi trái phiếu trên mỗi căn hộ, USD | 1,185 | 137.61 | 188.34 | 94.30 | 134.52 | 147.49 | -12.97 | -0.89 |
| Mức tăng thuế thửa đất đề xuất, % | 332 | 3.08 | 2.63 | 2.34 | 2.93 | 3.68 | -0.75 | -1.46 |
Ghi chú: Thống kê tính trên toàn bộ 1,545 cuộc trưng cầu học khu bao gồm 1,193 cuộc giai đoạn 2008–2018 và 352 cuộc giai đoạn 2019–2022. Cột Chênh lệch biểu thị giá trị trung bình Trước TCJA trừ Sau TCJA theo kiểm định Welch hai phía. Ký hiệu mức ý nghĩa thống kê: , , .
Ba đặc điểm thực nghiệm nổi bật từ Bảng 1 củng cố trực tiếp tính hợp lệ của thiết kế nghiên cứu. Thứ nhất, tỷ lệ phiếu thuận bình quân tại các học khu California giảm mạnh 5.45 điểm phần trăm từ 65.07% trước cải cách xuống 59.62% sau cải cách với và ; Do các đề xuất trái phiếu trường học tại California thường phải vượt ngưỡng đa số tối thiểu 55% theo Đạo luật 39 năm 2000 và thuế thửa đất phải đạt ngưỡng hai phần ba tức 66.67%, cú sụt giảm 5.45 điểm phần trăm ngay sát vùng ngưỡng này kéo tỷ lệ đề xuất được thông qua rơi sâu 18.62 điểm phần trăm, từ 80.55% xuống chỉ còn 61.93% với . Thứ hai, biến cường độ điều trị có giá trị trung bình gần như bất biến giữa mẫu trưng cầu trước cải cách là 13.26% và mẫu sau cải cách là 13.39% với chênh lệch điểm phần trăm cùng và , cho thấy các học khu chịu cú sốc mất khấu trừ lớn không hề tự chọn lọc rút lui khỏi việc tổ chức trưng cầu sau năm 2018 — một kết quả hoàn toàn ăn khớp với kiểm định mô hình Probit và Poisson trên bảng cân bằng 14,745 quan sát học khu–năm tại Bảng A5 gốc. Thứ ba, cả quy mô gánh nặng tài chính đề xuất trên mỗi đơn vị nhà ở gồm chi phí lãi trái phiếu hàng năm 137.61 USD với và mức tăng thuế thửa đất 3.08% với lẫn tỷ lệ cử tri tham gia bỏ phiếu 38.66% với đều không thay đổi có ý nghĩa thống kê giữa hai thời kỳ.
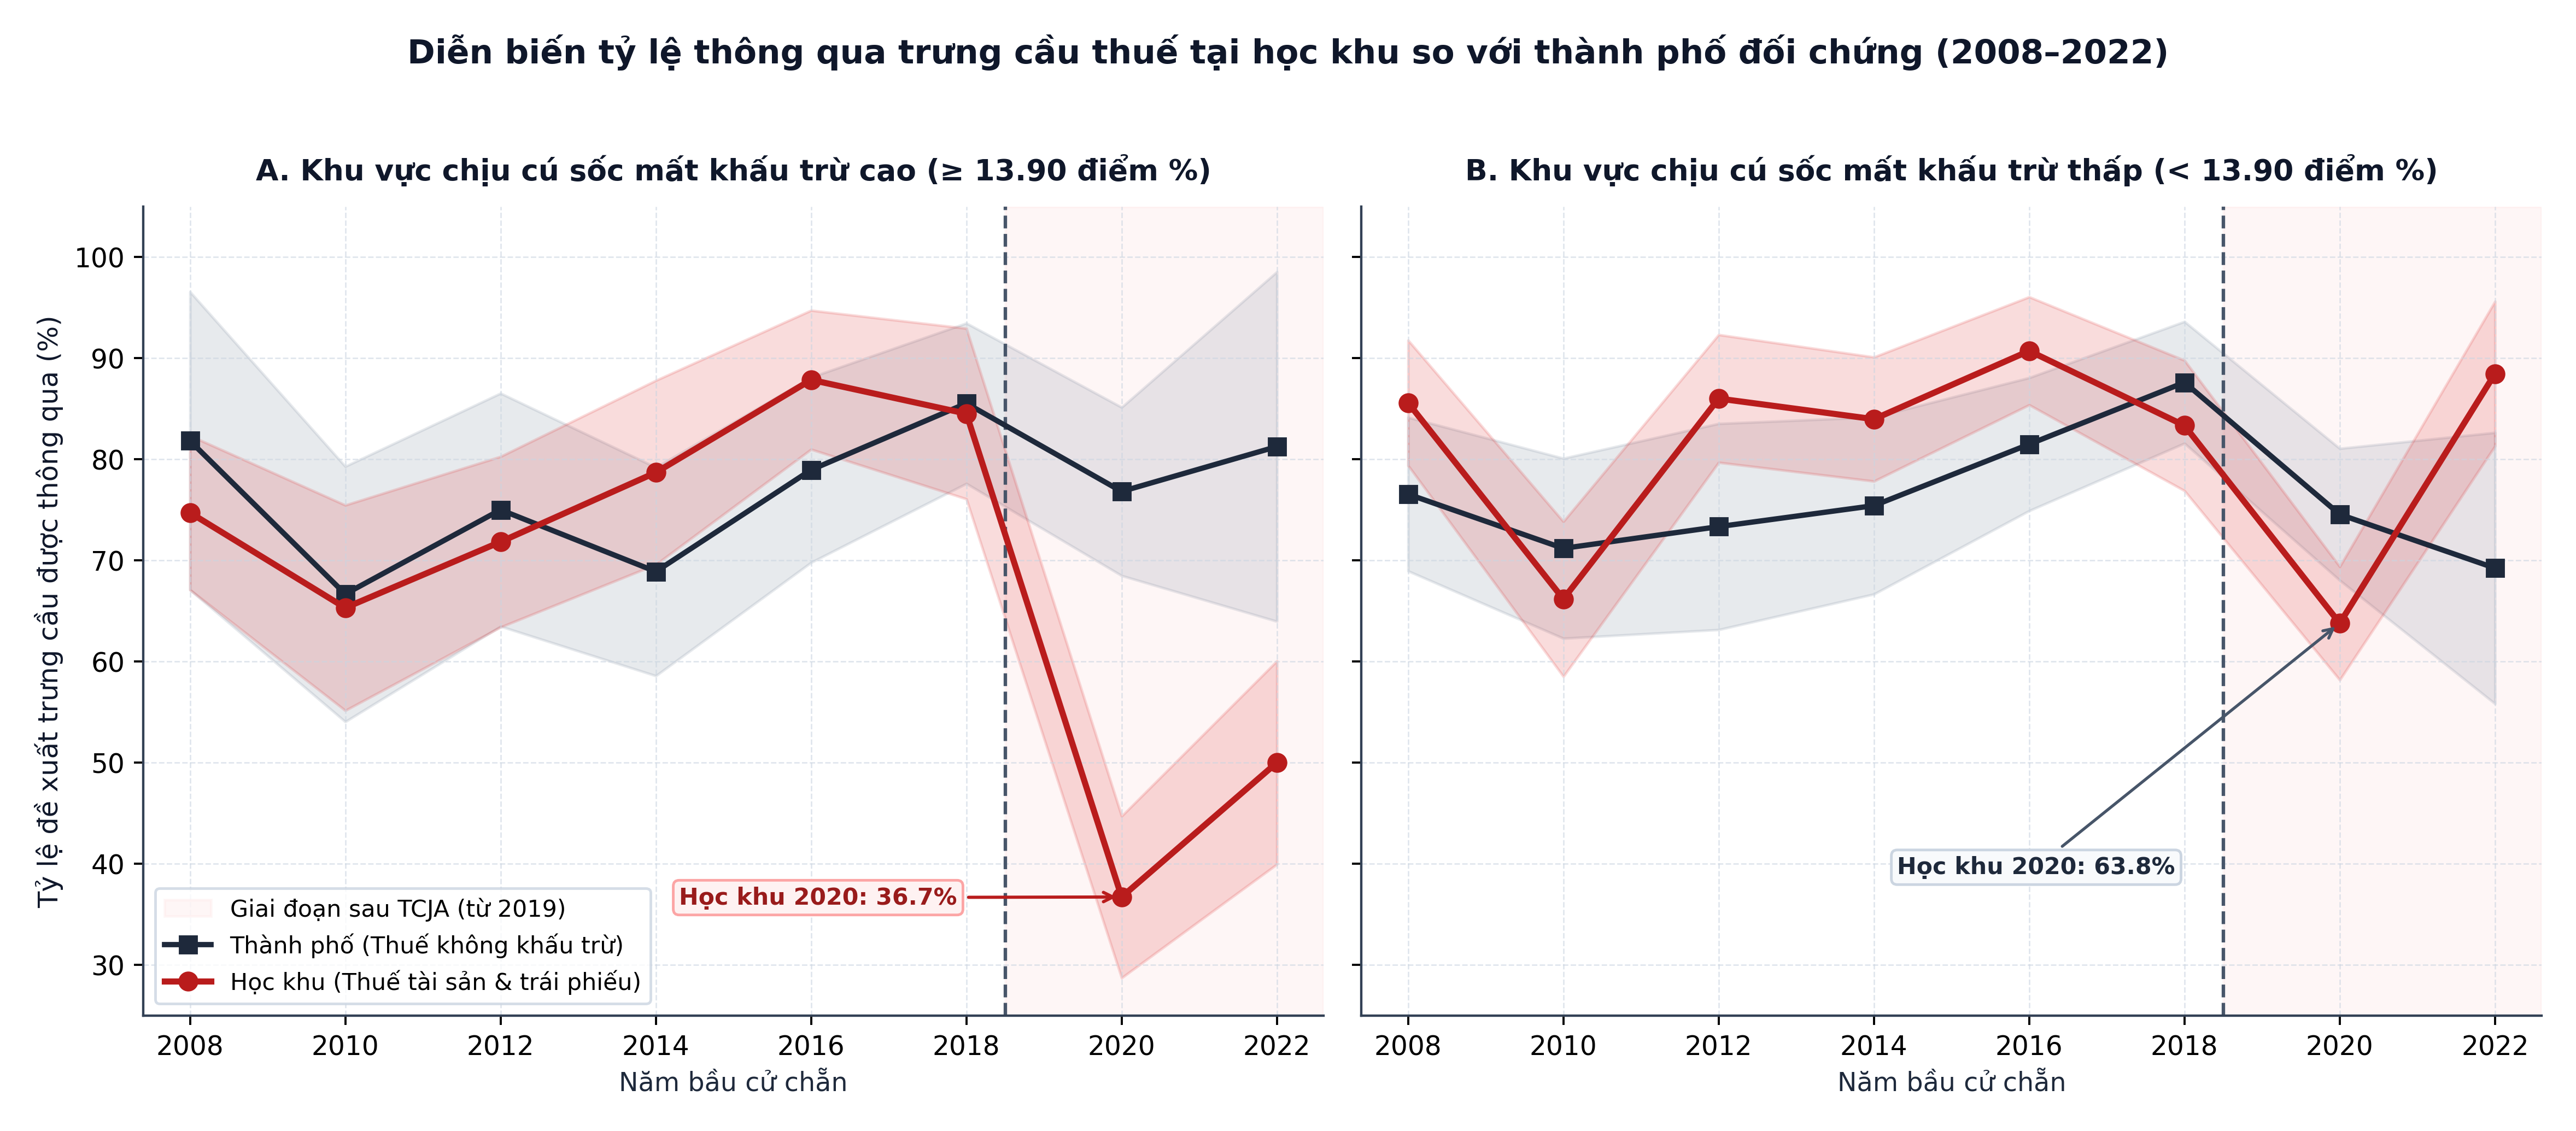
Hình 2 đối chiếu trực quan tỷ lệ thông qua trưng cầu trong các năm bầu cử chẵn giai đoạn 2008–2022 giữa học khu và thành phố, tách theo ngưỡng trung vị mức sụt giảm hộ khấu trừ 13.90 điểm phần trăm tương ứng Hình 1a và Hình 1b của bài báo gốc. Tại Panel A đại diện cho các địa phương chịu cú sốc mất khấu trừ cao, tỷ lệ thông qua của học khu và thành phố vận động song hành sát nhau trong suốt một thập kỷ 2008–2018 trong dải 65.3%–87.9%; Thế nhưng ngay tại kỳ bầu cử năm 2020, tỷ lệ thông qua trưng cầu học khu lao dốc thẳng đứng xuống 36.7% và chỉ phục hồi nhẹ lên 50.0% vào năm 2022, trong khi tỷ lệ thông qua các sắc thuế không khấu trừ tại chính quyền thành phố trên cùng địa bàn vẫn duy trì vững chắc ở mức 76.8% năm 2020 và 81.3% năm 2022. Ngược lại, tại Panel B đại diện cho nhóm địa phương chịu cú sốc mất khấu trừ thấp, mức sụt giảm năm 2020 tại học khu diễn ra ôn hòa hơn nhiều ở mức 63.8% và nhanh chóng quay lại mức 88.5% vào năm 2022.
4. Kết quả thực nghiệm tái lập đa nền tảng và đối chiếu EcoData MCP
4.1. Phản ứng nhân quả bình quân ACR trên mẫu trưng cầu học khu và độ co giãn giá thuế
Bảng 2 báo cáo kết quả tái lập toàn bộ bảy đặc tả hồi quy trọng tâm M1–M7 tương ứng Cột 1 đến Cột 7 của Bảng 2 trong Ambrose và Valentin (2026). Tại Cột 1 ứng với M1 khi chỉ hấp thụ hiệu ứng cố định học khu mà chưa đưa tương tác cường độ điều trị và hiệu ứng cố định kỳ bầu cử, chỉ báo hậu cải cách post mang hệ số điểm phần trăm với và . Ngay khi bổ sung biến tương tác post_itm_chg tại Cột 2 ứng với M2, hệ số của biến tương tác đạt với và , còn hệ số bậc nhảy chung post đảo dấu sang với , chứng tỏ toàn bộ sự suy giảm tỷ lệ ủng hộ sau năm 2018 tập trung tại những học khu có tỷ lệ lớn cư dân bị mất quyền khấu trừ thuế tài sản.
| Biến giải thích | Cột 1 · M1 | Cột 2 · M2 | Cột 3 · M3 | Cột 4 · M4 | Cột 5 · M5 | Cột 6 · M6 | Cột 7 · M7 |
|---|---|---|---|---|---|---|---|
| Sau cải cách TCJA | -2.53 | 10.26 | — | — | — | — | — |
| — | (1.26) | (2.16) | — | — | — | — | — |
| Tương tác Sau TCJA × Sụt giảm khấu trừ | — | -113.51 | -98.08 | -96.51 | -42.51 | -104.96 | -113.87 |
| — | — | (16.73) | (19.23) | (20.20) | (20.04) | (24.75) | (31.54) |
| Logarit quy mô trái phiếu trên mỗi căn hộ | — | — | — | — | -0.27 | — | — |
| — | — | — | — | — | (0.56) | — | — |
| Tương tác ba với tỷ lệ SALT vượt trần | — | — | — | — | — | 16.52 | — |
| — | — | — | — | — | — | (27.16) | — |
| Tương tác ba với học khu chịu cú sốc cao | — | — | — | — | — | — | 10.62 |
| — | — | — | — | — | — | — | (12.81) |
| Số quan sát N | 1,274 | 1,274 | 1,274 | 1,251 | 898 | 1,251 | 1,251 |
| Số cụm học khu G | 395 | 395 | 395 | 393 | 384 | 393 | 393 |
| Hệ số xác định | 0.6645 | 0.6881 | 0.7408 | 0.7458 | 0.8471 | 0.7460 | 0.7462 |
| hiệu chỉnh | 0.5103 | 0.5442 | 0.6132 | 0.6181 | 0.7196 | 0.6179 | 0.6182 |
Ghi chú: Biến phụ thuộc là tỷ lệ phần trăm phiếu thuận perc_yes. Mọi mô hình đều sử dụng trọng số WLS theo dân số trong độ tuổi bầu cử population_votingage, kiểm soát tỷ lệ cử tri đi bầu, loại hình trái phiếu và lịch sử thất bại gần đây; Các mô hình M1–M2 hấp thụ hiệu ứng cố định học khu và kiểm soát loại lịch bầu cử, trong khi M3–M7 hấp thụ đồng thời hiệu ứng cố định học khu LEAID và hiệu ứng cố định chu kỳ bầu cử election_FE. Sai số chuẩn gom cụm cấp học khu đặt trong ngoặc đơn. Mức ý nghĩa: , , .
Khi đưa đầy đủ hiệu ứng cố định hai chiều HDFE gồm 395 học khu và 23 chu kỳ bầu cử vào mô hình chuẩn trên mẫu đầy đủ N = 1,274 tại Cột 3 ứng với M3, hệ số của biến post_itm_chg đạt với , thống kê và , giải thích được phương sai có trọng số. Khi thu hẹp sang mẫu bầu cử sít sao N = 1,251 tại Cột 4 ứng với M4, ước lượng giữ nguyên tính ổn định cao ở mức với và . Xét về độ lớn kinh tế thực chất, tại một học khu điển hình chịu mức sụt giảm hộ khấu trừ trung bình của California là 13.29 điểm phần trăm, cú sốc TCJA làm sụt giảm 13.04 điểm phần trăm tỷ lệ phiếu thuận theo M3 hoặc 12.83 điểm phần trăm theo M4 — tương đương hơn một độ lệch chuẩn của biến phụ thuộc trên toàn mẫu.
Các cột M5 đến M7 làm sáng tỏ thêm ba cơ chế kinh tế quan trọng. Thứ nhất, trên phân mẫu riêng các cuộc trưng cầu phát hành trái phiếu trường học N = 898 có kiểm soát quy mô vốn vay đề xuất bình quân mỗi căn hộ ln_bond_ph tại M5, hệ số phản ứng vẫn âm và có ý nghĩa thống kê ở mức với và , thấp hơn mẫu gộp do phần còn lại gồm thuế thửa đất và thuế tài sản trực tiếp chịu phản ứng gay gắt hơn từ cử tri cũng như yêu cầu ngưỡng thông qua hai phần ba khắt khe hơn. Thứ hai, tại M6 và toàn bộ các cột của Bảng A2 gốc tương ứng M14–M16, các biến tương tác bậc ba đo lường cường độ chạm trần USD như wasted_salt_triple đạt với và đều hoàn toàn không có ý nghĩa thống kê, chứng tỏ động lực suy giảm ủng hộ cử tri xuất phát chủ yếu từ biên độ rộng — tức hàng loạt hộ trung lưu mất quyền kê khai do tăng khấu trừ tiêu chuẩn — chứ không bị chi phối riêng bởi nhóm siêu giàu chạm trần SALT. Thứ ba, tương tác bậc ba với nhóm học khu trên trung vị high_chg_triple ở M7 đạt với và , không bác bỏ giả thuyết tuyến tính của hàm phản ứng theo liều lượng.
4.2. Động lực sự kiện theo thời gian, đường bao LWP và hệ thống kiểm định giả dược
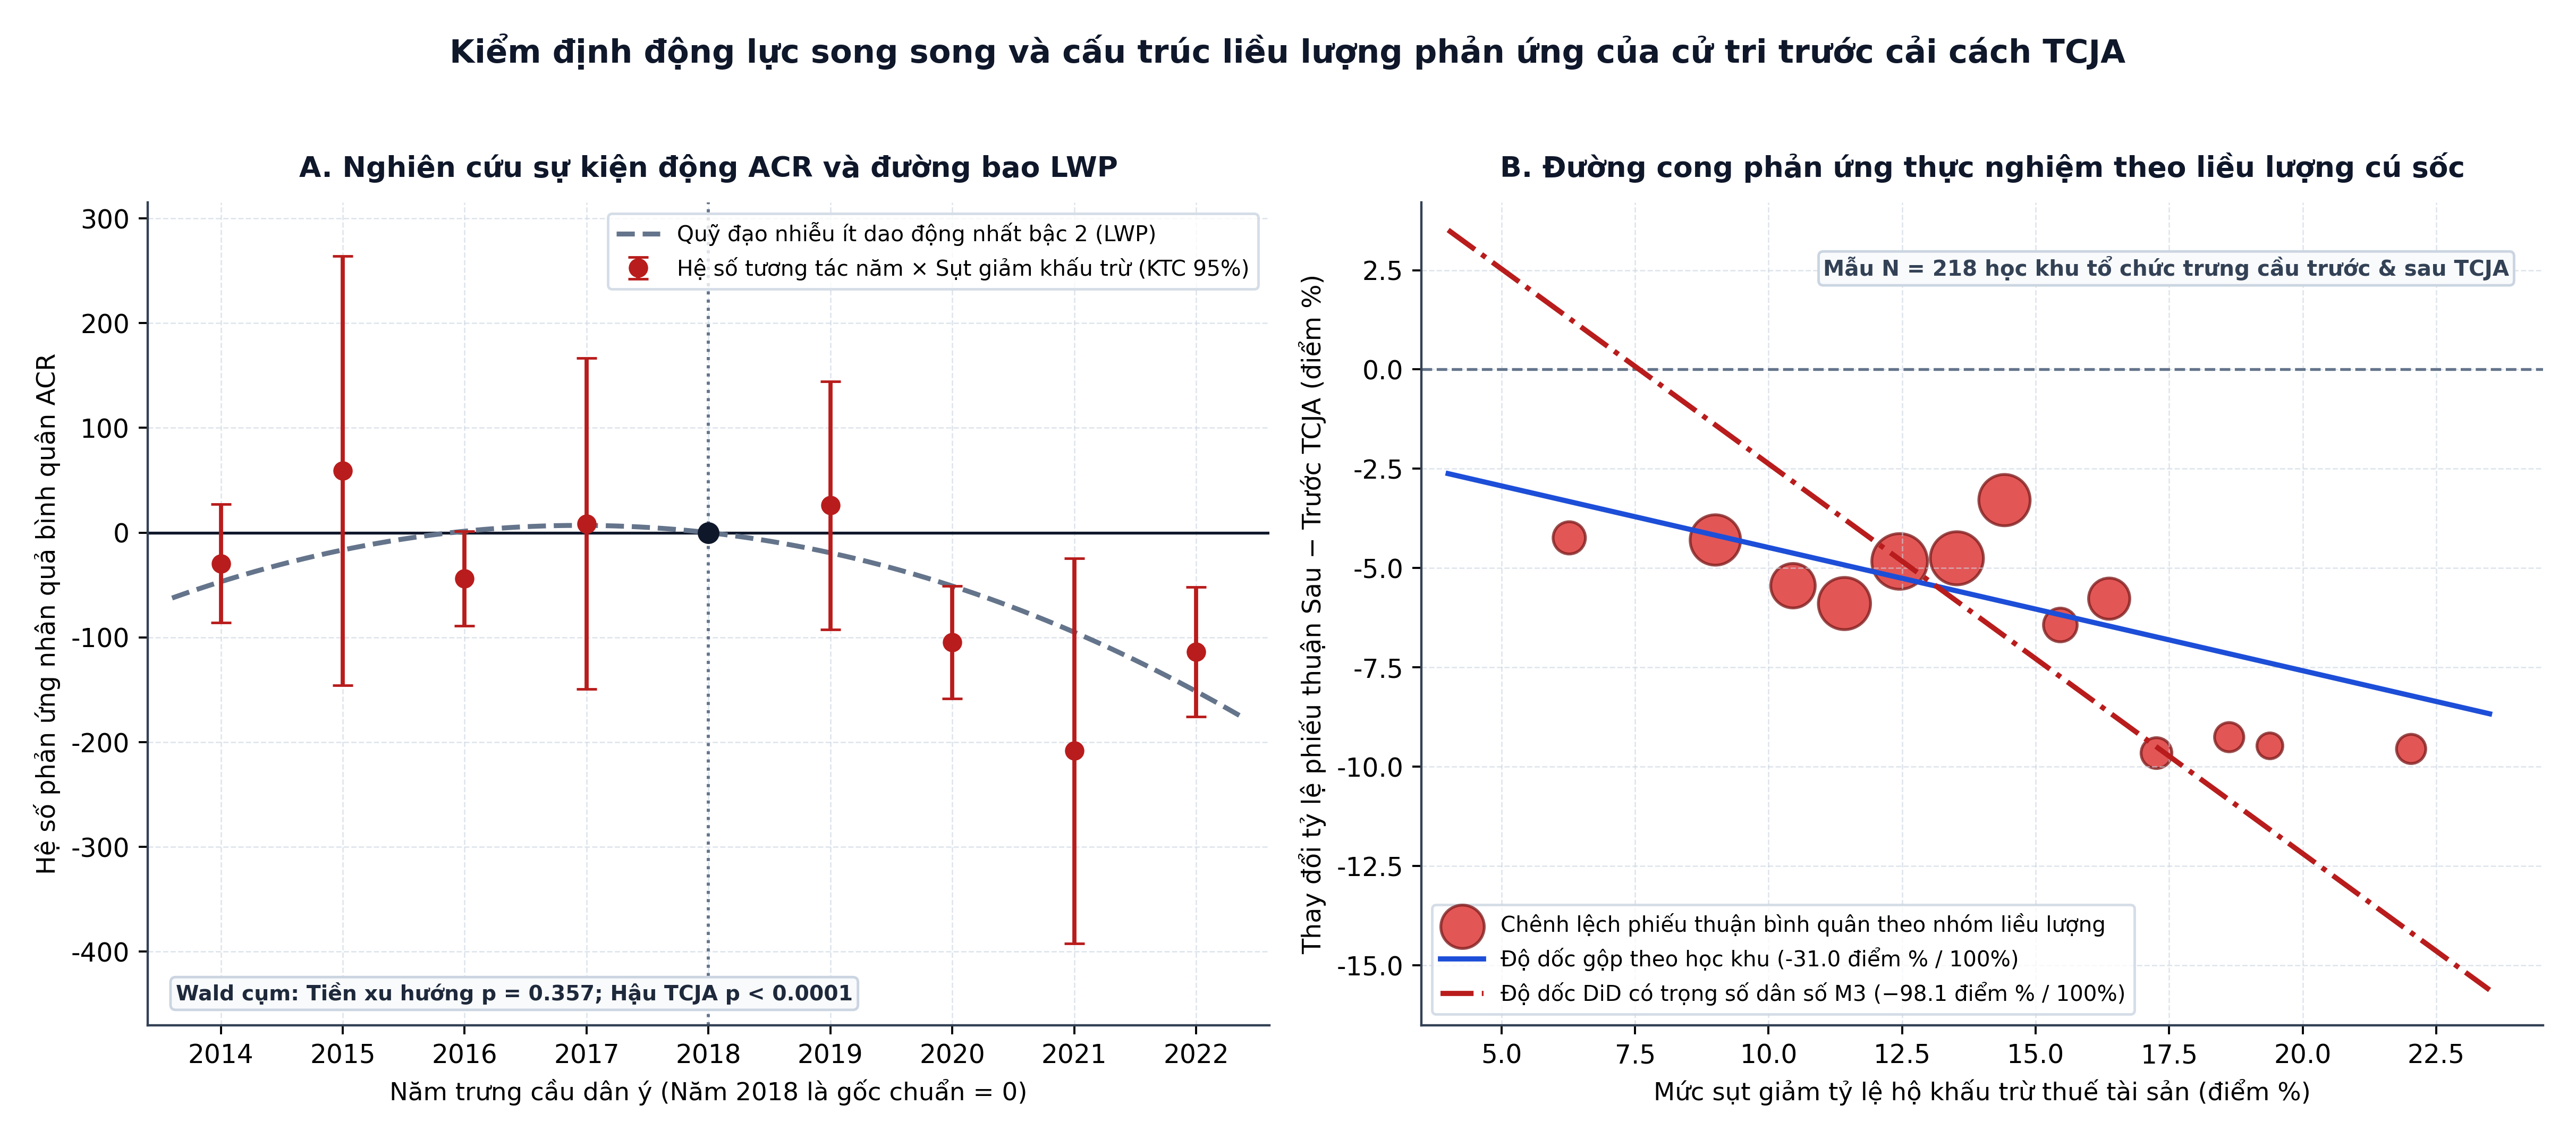
Bảng 3 và Hình 3 tổng hợp kết quả ước lượng nghiên cứu sự kiện động M8 giai đoạn 2014–2022 cùng quỹ đạo đa thức nhiễu ít dao động nhất LWP bậc hai theo Freyaldenhoven et al. (2021) và đường cong hiệu ứng điều trị thực nghiệm ATT theo nhóm liều lượng.
| Tham số động / Độ co giãn giá thuế | Tham số điểm | Sai số chuẩn cụm | Khoảng tin cậy 95% | Quỹ đạo LWP bậc 2 |
|---|---|---|---|---|
| Năm 2014 × Sụt giảm khấu trừ | -29.42 | 28.70 | [-85.85, 27.00] | -46.83 |
| Năm 2015 × Sụt giảm khấu trừ | 59.19 | 104.10 | [-145.48, 263.86] | -16.54 |
| Năm 2016 × Sụt giảm khấu trừ | -43.84 | 22.99 | [-89.05, 1.37] | 1.37 |
| Năm 2017 × Sụt giảm khấu trừ | 8.49 | 80.32 | [-149.42, 166.40] | 6.88 |
| Năm 2018 — Kỳ chuẩn cơ sở | 0.00 | — | [0.00, 0.00] | 0.00 |
| Năm 2019 × Sụt giảm khấu trừ | 25.99 | 60.23 | [-92.42, 144.41] | -19.27 |
| Năm 2020 × Sụt giảm khấu trừ | -104.65 | 27.32 | [-158.36, -50.94] | -50.94 |
| Năm 2021 × Sụt giảm khấu trừ | -208.19 | 93.53 | [-392.08, -24.31] | -95.00 |
| Năm 2022 × Sụt giảm khấu trừ | -113.85 | 31.44 | [-175.66, -52.04] | -151.45 |
| M9: Logarit chi phí thuế hàng hóa công, N = 1,251 | -176.57 | 78.41 | [-330.72, -22.42] | — |
Ghi chú: Các dòng năm 2014–2022 trích xuất từ mô hình M8 trên N = 1,251 quan sát thuộc G = 393 cụm với và , lấy năm 2018 làm gốc quy chiếu chuẩn hóa bằng không; Dòng cuối trích xuất từ mô hình M9 trên N = 1,251 quan sát thuộc G = 393 cụm với và . Cột Quỹ đạo LWP bậc 2 biểu thị nghiệm đa thức có độ cong bậc hai tối thiểu đi qua toàn bộ chín khoảng tin cậy 95%. Mức ý nghĩa: , , .
Diễn biến thời gian tại Bảng 3 làm rõ một quy luật hành vi thuế rất đáng chú ý: trong suốt giai đoạn trước cải cách 2014–2017, các hệ số dao động quanh trục không và kiểm định đồng thời Wald cụm có trọng số cho với , không bác bỏ giả thuyết xu hướng song song tiền can thiệp. Bước sang năm 2019 — thời điểm ngay sau năm đầu tiên áp dụng luật mới với số lượng trưng cầu năm lẻ rất ít chỉ gồm 8 cuộc — hiệu ứng chưa bộc lộ ở mức với ; Tuy nhiên, kể từ năm tổng tuyển cử 2020 khi toàn bộ cử tri đã hoàn tất quyết toán tờ khai thuế dưới chế độ TCJA và nhận thức đầy đủ khoản mất khấu trừ thực tế, hệ số sụt giảm sâu và có ý nghĩa thống kê cao liên tiếp ở mức năm 2020 với , năm 2021 với và năm 2022 với , đưa kiểm định đồng thời hậu can thiệp đạt với .
Để loại trừ khả năng kết quả bị nhiễu bởi cách đo lường biến điều trị, bởi đại dịch COVID-19 giai đoạn 2020–2021 hoặc bởi sự thay đổi tâm lý chống thuế nói chung tại California, Bảng 4 tổng hợp kết quả của 15 mô hình kiểm định độ vững và giả dược M10–M24 từ Phụ lục trực tuyến của bài báo gốc.
| Đặc tả kiểm định độ vững / Giả dược | Quy mô mẫu | Số cụm G | Tham số trọng tâm | Sai số chuẩn | Giá trị p | Chỉ tiêu |
|---|---|---|---|---|---|---|
| Bảng A1 Cột 1: Tỷ lệ khấu trừ năm 2017 — Mẫu đầy đủ | 1,274 | 395 | -31.07 | 8.37 | 0.0002 | 0.7364 |
| Bảng A1 Cột 2: Tỷ lệ khấu trừ năm 2017 — Mẫu sít sao | 1,251 | 393 | -27.98 | 8.59 | 0.0012 | 0.7404 |
| Bảng A1 Cột 3: Tỷ lệ sở hữu nhà năm 2017 — Mẫu đầy đủ | 1,274 | 395 | -34.73 | 4.95 | 0.0000 | 0.7482 |
| Bảng A1 Cột 4: Tỷ lệ sở hữu nhà năm 2017 — Mẫu sít sao | 1,251 | 393 | -33.22 | 5.12 | 0.0000 | 0.7526 |
| Bảng A2 Cột 1: Tương tác ba thay đổi SALT bình quân hộ | 1,251 | 393 | 0.17 | 0.41 | 0.6883 | 0.7459 |
| Bảng A2 Cột 2: Tương tác ba phần trăm thay đổi SALT | 1,251 | 393 | 35.98 | 51.41 | 0.4844 | 0.7460 |
| Bảng A2 Cột 3: Tương tác ba SALT vượt trần bình quân hộ | 1,251 | 393 | 0.13 | 0.56 | 0.8214 | 0.7459 |
| Bảng A4 Cột 3: Kiểm soát học trực tuyến COVID-19 — Mẫu đầy đủ | 1,272 | 394 | -100.65 | 19.31 | 0.0000 | 0.7414 |
| Bảng A4 Cột 4: Kiểm soát học trực tuyến COVID-19 — Mẫu sít sao | 1,249 | 392 | -97.94 | 20.25 | 0.0000 | 0.7463 |
| Bảng A5 Cột 3: Kiểm định cân bằng tỷ lệ cử tri đi bầu | 1,274 | 395 | 0.18 | 0.18 | 0.3221 | 0.8537 |
| Bảng B2 Cột 3: Tương tác trái phiếu × Tỷ lệ đất phát triển | 950 | 380 | -3.93 | 3.41 | 0.2499 | 0.7311 |
| Bảng A7 Cột 1: Giả dược thành phố — Biến giả sau TCJA | 1,066 | 311 | -3.81 | 1.70 | 0.0263 | 0.3734 |
| Bảng A7 Cột 3: Giả dược thành phố — Mẫu đầy đủ | 1,066 | 311 | -25.94 | 50.25 | 0.6061 | 0.4071 |
| Bảng A7 Cột 4: Giả dược thành phố — Mẫu sít sao | 999 | 310 | 7.80 | 43.78 | 0.8588 | 0.6016 |
| Bảng A7 Cột 5: Giả dược thuế doanh thu thành phố | 420 | 253 | 22.47 | 44.10 | 0.6111 | 0.8248 |
Ghi chú: Các mô hình M10–M20 ước lượng trên phân khu học khu school_district, còn M21–M24 ước lượng trên phân khu thành phố city_placebo. Sai số chuẩn gom cụm tại cấp học khu hoặc thành phố. Mức ý nghĩa: , , .
Các kết quả tại Bảng 4 tạo thành một chuỗi bằng chứng đối chứng rất chặt chẽ. Khi thay biến sụt giảm khấu trừ thực hiện itm_prop_change bằng hai thước đo tiền định hoàn toàn trước cải cách là tỷ lệ tờ khai khấu trừ thuế tài sản năm 2017 từ dữ liệu SOI tại M10–M11 và tỷ lệ sở hữu nhà ở năm 2017 từ khảo sát ACS tại M12–M13, tác động âm vẫn có ý nghĩa thống kê rất cao ở mức với và với . Khi kiểm soát thêm biến tương tác giữa hậu cải cách và tỷ lệ thời lượng đóng cửa trường học chuyển sang giảng dạy trực tuyến năm học 2020–2021 tại M17–M18, hệ số chính thậm chí còn tăng nhẹ độ lớn tuyệt đối lên với trên N = 1,272 và với trên N = 1,249, bác bỏ hoàn toàn giả thuyết cho rằng sự bất mãn của phụ huynh với việc đóng cửa trường học mùa dịch là nguyên nhân làm sụp đổ kết quả bỏ phiếu tại các học khu giàu có. Đặc biệt nhất, trên phân khu đối chứng giả dược cấp thành phố M22–M24 đối với các sắc thuế địa phương không được phép khấu trừ liên bang, hệ số tương tác mang giá trị không có ý nghĩa thống kê lần lượt là với trên mẫu đầy đủ N = 1,066, với trên mẫu sít sao N = 999 và với , trên mẫu riêng thuế doanh thu tiêu dùng N = 420 có . Cử tri tại cùng những khu vực mất quyền khấu trừ cao chỉ quay lưng với các đề xuất gắn liền với thuế bất động sản vốn vừa mất ưu đãi khấu trừ, chứ không hề phản đối các sắc thuế tiêu dùng vốn ngay từ đầu đã không được khấu trừ.
4.3. Kiểm chứng độ hội tụ đa nền tảng và chẩn đoán trọng số dân số
Để bảo đảm độ tin cậy tái lập ở cấp độ cao nhất, Bảng 5 đối chiếu chi tiết từng biến của mô hình chủ lực M3_t2_r2_full_did giữa Python 3.13, Base R 4.3.1, Stata 18 MP và máy chủ EcoData MCP, còn Bảng 6 tổng hợp phép chẩn đoán sai số chuẩn giữa chuẩn lfe của bài báo gốc, chuẩn reghdfe và phương pháp biến giả tường minh LSDV trên 10 mô hình đại diện. Trên toàn bộ 26/26 mô hình M1–M26, độ lệch tương đối tối đa giữa ba trình thông dịch cục bộ chỉ bằng với tổng thời gian thực thi 9.12 giây; Song song đó, 14 mô hình gửi trực tiếp qua giao thức JSON-RPC lên máy chủ https://ecodata.io.vn/mcp không phát sinh bất kỳ lệnh gọi mô hình ngôn ngữ phía máy chủ nào đạt độ lệch hệ số tối đa và độ lệch sai số chuẩn tối đa . Bảng 6 cho thấy nếu ước lượng bằng biến giả tường minh LSDV không hiệu chỉnh bậc tự do cụm lồng nhau, sai số chuẩn sẽ bị phình giả tạo từ ở M1 tới ở M24.
| Biến giải thích | Python 3.13 | Base R 4.3.1 | Stata 18 MP | EcoData MCP | Độ lệch 3 nền tảng, % |
|---|---|---|---|---|---|
post_itm_chg | -98.0843 (19.2290) | -98.0843 (19.2290) | -98.0843 (19.2290) | -98.0843 (19.2290) | 0.000000 |
turnout | 5.4190 (4.2320) | 5.4190 (4.2320) | 5.4190 (4.2320) | 5.4190 (4.2320) | 0.000000 |
Bond | -0.9427 (0.8717) | -0.9427 (0.8717) | -0.9427 (0.8717) | -0.9427 (0.8717) | 0.000000 |
failed_recently | -0.1269 (0.8281) | -0.1269 (0.8281) | -0.1269 (0.8281) | -0.1269 (0.8281) | 0.000000 |
| Số quan sát | 1,274 | 1,274 | 1,274 | 1,274 | 0 |
| Hệ số xác định | 0.7408 | 0.7408 | 0.7408 | 0.7408 | 0.000000 |
Ghi chú: Các ô trình bày tham số điểm đi kèm sai số chuẩn gom cụm theo 395 học khu đặt trong ngoặc đơn đối với mô hình chủ lực M3_t2_r2_full_did. Sai lệch cực đại giữa ba trình thông dịch cục bộ và máy chủ EcoData MCP trên mô hình chính là . Mức ý nghĩa thống kê: , , .
| Mô hình kiểm chứng | Quy mô mẫu | Tham số đồng nhất | SE chuẩn lfe CGM | SE chuẩn reghdfe | SE biến giả LSDV | Độ phình SE LSDV |
|---|---|---|---|---|---|---|
| Bảng 2 Cột 1: Xu hướng sau TCJA — FE một chiều | 1,274 | -2.5342 | 1.2563 | 1.2563 | 1.5138 | +20.49% |
| Bảng 2 Cột 2: DiD không kiểm soát FE kỳ bầu cử | 1,274 | -113.5097 | 16.7311 | 16.7311 | 20.1633 | +20.51% |
| Bảng 2 Cột 3: DiD chuẩn trên mẫu đầy đủ | 1,274 | -98.0843 | 19.2290 | 19.3979 | 23.4538 | +21.97% |
| Bảng 2 Cột 4: DiD trên mẫu bầu cử sít sao | 1,251 | -96.5058 | 20.2030 | 20.3838 | 24.7237 | +22.38% |
| Bảng 2 Cột 5: Mẫu riêng trái phiếu trường học | 898 | -42.5113 | 20.0421 | 20.2820 | 27.0841 | +35.14% |
| Bảng 2 Cột 6: Kiểm soát tương tác SALT vượt trần | 1,251 | -104.9603 | 24.7511 | 24.9728 | 30.2956 | +22.40% |
| Bảng 2 Cột 7: Kiểm soát phân nhóm cú sốc cao | 1,251 | -113.8712 | 31.5362 | 31.8186 | 38.6006 | +22.40% |
| Mục 4: Bán độ co giãn giá thuế hàng hóa công | 1,251 | -176.5717 | 78.4081 | 79.1096 | 95.9529 | +22.38% |
| Bảng A7 Cột 3: Giả dược thành phố — Mẫu đầy đủ | 1,066 | -25.9354 | 50.2506 | 50.7574 | 60.6332 | +20.66% |
| Bảng A7 Cột 5: Giả dược thuế doanh thu thành phố | 420 | 22.4737 | 44.1028 | 45.2629 | 75.3956 | +70.95% |
Ghi chú: Cột Tham số đồng nhất ghi nhận giá trị trùng khớp tới chữ số thập phân thứ mười giữa Python 3.13, Base R 4.3.1, Stata 18 MP và EcoData MCP. Cột SE chuẩn lfe CGM phản ánh công thức bậc tự do mặc định của gói lfe, đối chiếu với chuẩn reghdfe và ước lượng biến giả LSDV chưa hiệu chỉnh cụm lồng nhau.
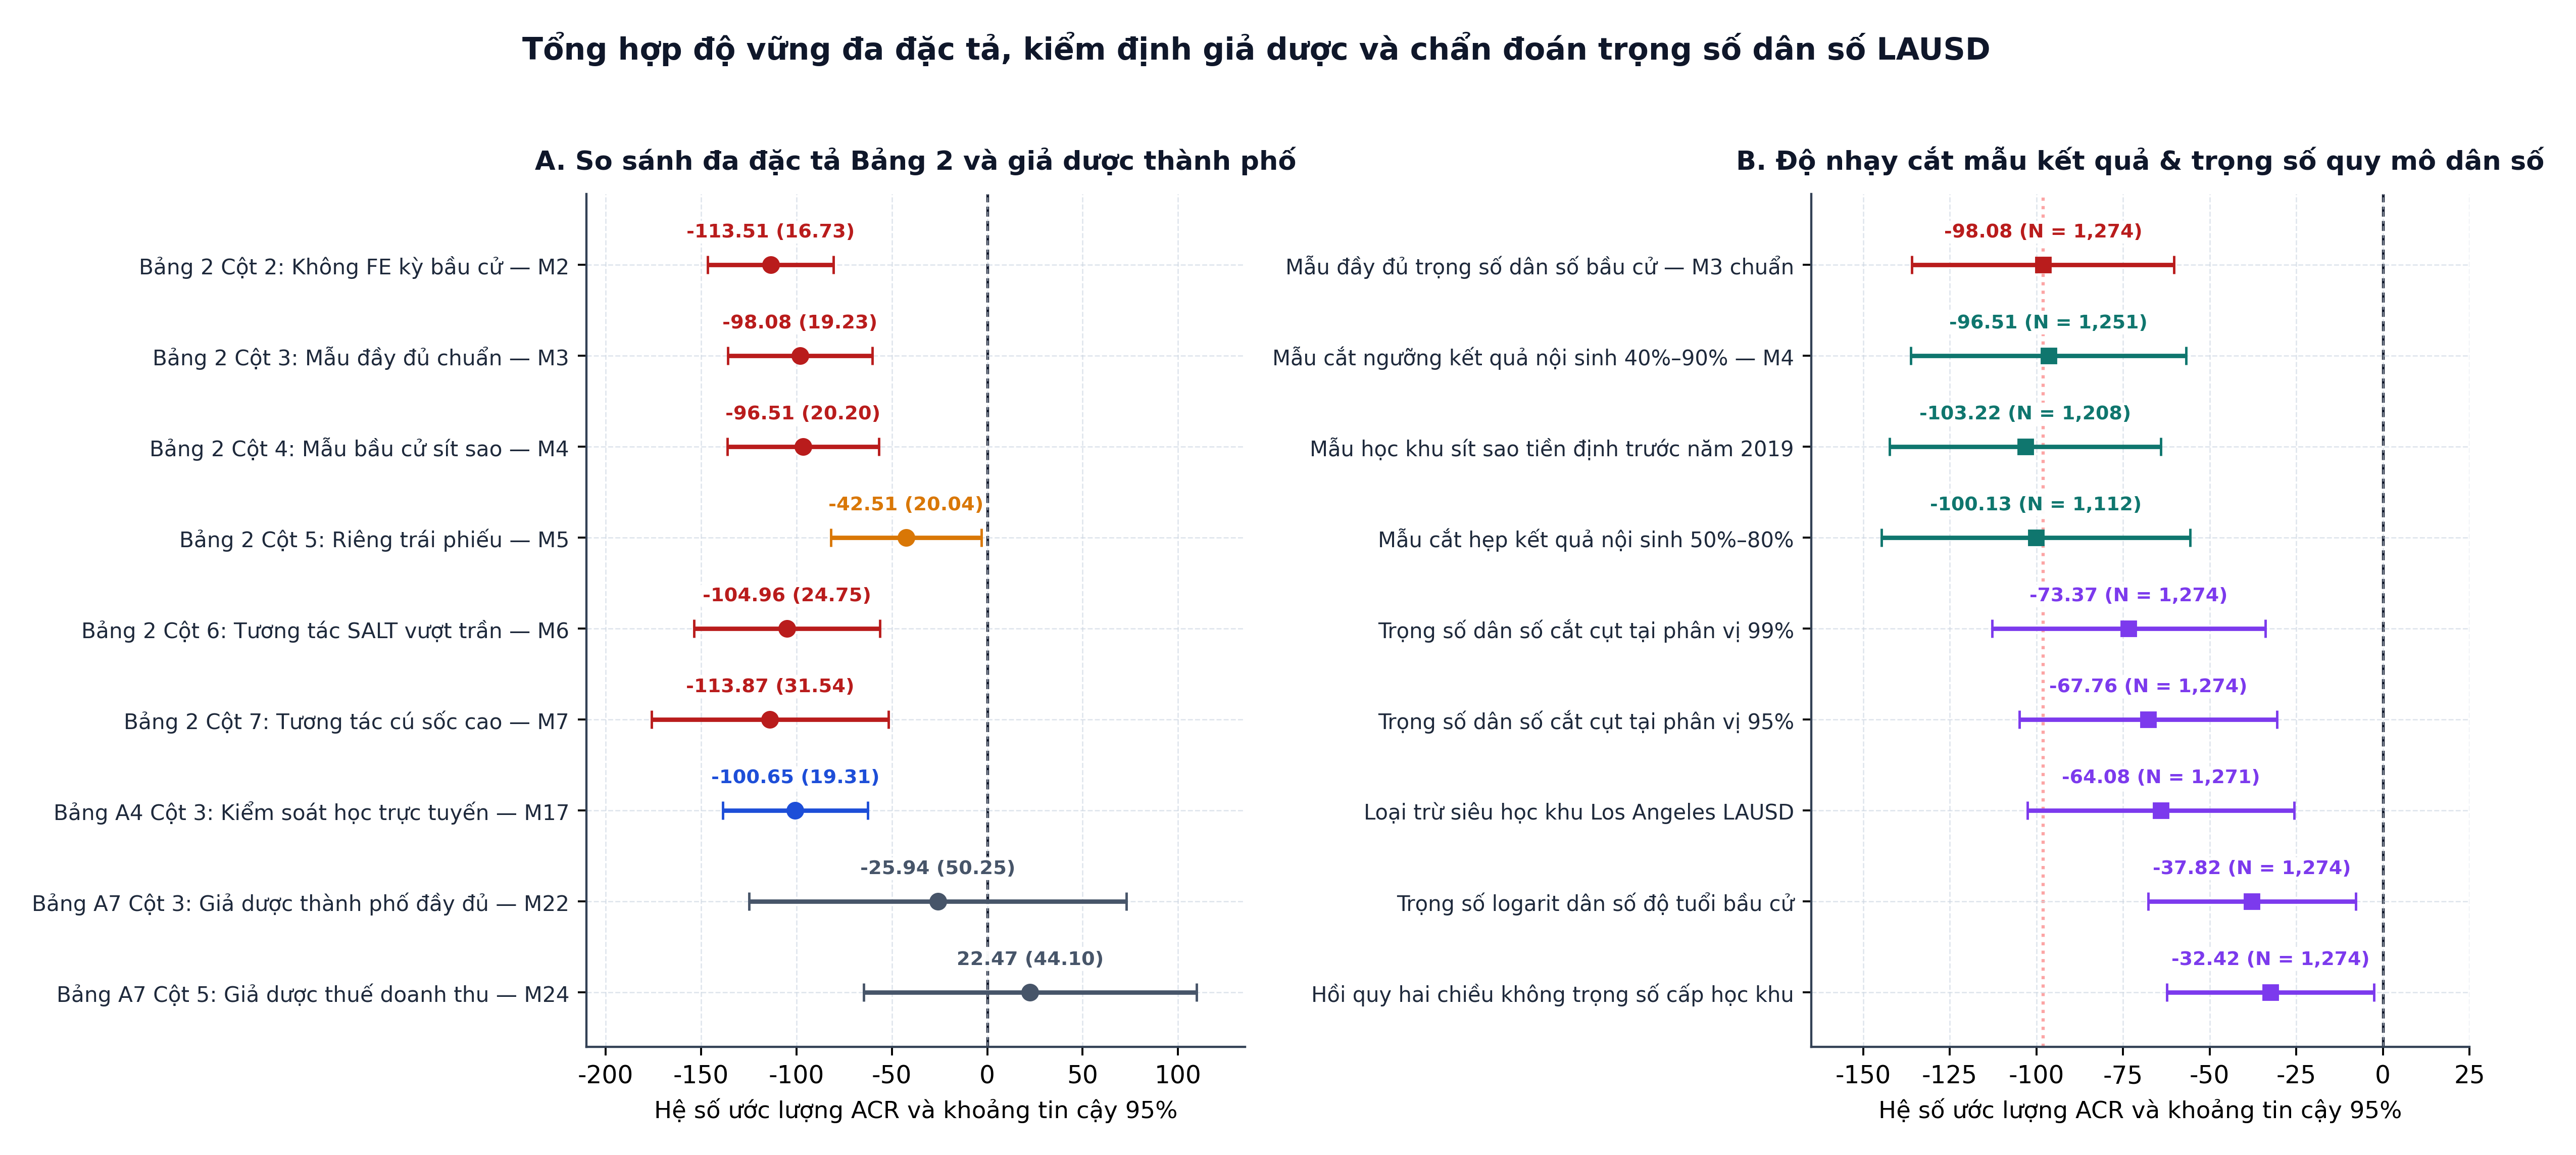
Để thẩm định sâu tính bền vững của kết luận nhân quả trước hai quyết định thiết kế trọng yếu nhất của tác giả — gồm việc lọc mẫu hậu xử lý theo kết quả bỏ phiếu 40%–90% và việc gắn trọng số WLS theo quy mô dân số trong độ tuổi bầu cử — Bảng 7 và Hình 4 trình bày thang kiểm định độ nhạy toàn diện trên chín đặc tả thay thế.
| Đặc tả chẩn đoán chọn lọc mẫu & trọng số | Quy mô mẫu | Số cụm G | Tham số ACR | Sai số chuẩn | Giá trị p | Chỉ tiêu |
|---|---|---|---|---|---|---|
| Mẫu đầy đủ trọng số dân số bầu cử — M3 chuẩn | 1,274 | 395 | -98.08 | 19.23 | 0.0000 | 0.7408 |
| Mẫu cắt ngưỡng kết quả nội sinh 40%–90% — M4 | 1,251 | 393 | -96.51 | 20.20 | 0.0000 | 0.7458 |
| Mẫu học khu sít sao tiền định trước năm 2019 | 1,208 | 372 | -103.22 | 19.90 | 0.0000 | 0.7496 |
| Mẫu cắt hẹp kết quả nội sinh 50%–80% | 1,112 | 384 | -100.13 | 22.64 | 0.0000 | 0.7052 |
| Trọng số dân số cắt cụt tại phân vị 99% | 1,274 | 395 | -73.37 | 20.04 | 0.0003 | 0.7268 |
| Trọng số dân số cắt cụt tại phân vị 95% | 1,274 | 395 | -67.76 | 18.92 | 0.0004 | 0.7226 |
| Loại trừ siêu học khu Los Angeles LAUSD | 1,271 | 394 | -64.08 | 19.58 | 0.0012 | 0.7312 |
| Trọng số logarit dân số độ tuổi bầu cử | 1,274 | 395 | -37.82 | 15.25 | 0.0135 | 0.7237 |
| Hồi quy hai chiều không trọng số cấp học khu | 1,274 | 395 | -32.42 | 15.21 | 0.0337 | 0.7253 |
Ghi chú: Toàn bộ chín đặc tả đều hấp thụ hiệu ứng cố định học khu LEAID và hiệu ứng cố định chu kỳ bầu cử election_FE, kiểm soát tỷ lệ cử tri đi bầu, chỉ báo trái phiếu và lịch sử thất bại gần đây, với sai số chuẩn gom cụm cấp học khu. Mức ý nghĩa: , , .
Kết quả tại Bảng 7 làm sáng tỏ hai phát hiện kinh tế lượng rất sâu sắc. Thứ nhất, khi khắc phục triệt để nguy cơ chọn lọc mẫu hậu xử lý bằng cách định nghĩa học khu sít sao hoàn toàn dựa trên lịch sử bỏ phiếu trước năm 2019 trên N = 1,208 quan sát thuộc G = 372 học khu tại M25, hệ số ước lượng thậm chí còn mạnh hơn ở mức với , và . Thứ hai, phép chẩn đoán trọng số theo Solon et al. (2015) chỉ ra rằng do phân phối quy mô dân số học khu tại California lệch phải cực đoan, chỉ riêng Học khu Thống nhất Los Angeles LAUSD có mã LEAID 0622710 với trung bình 3,384,036 cư dân tuổi bầu cử đã chiếm tới 12.47% tổng trọng số của toàn mẫu 1,274 quan sát dù chỉ tổ chức 3 cuộc trưng cầu, kéo số lượng cụm hiệu dụng Herfindahl giảm từ 395 xuống còn 38.90 cụm. Khi loại trừ riêng 3 quan sát của LAUSD với N = 1,271 tại M26, hệ số dịch chuyển từ về với , và ; Tương tự, khi cắt cụt trọng số ở phân vị 99% hoặc ước lượng TWFE không trọng số đồng đều giữa các học khu, hệ số lần lượt đạt với và với . Như vậy, hướng tác động nhân quả âm vẫn duy trì ý nghĩa thống kê vững chắc trên mọi phác đồ trọng số, song độ lớn gần một-đổi-một phản ánh cường độ phản ứng đặc biệt mạnh tại các đại đô thị đông dân cư hơn là học khu quy mô trung bình.
5. Thảo luận cơ chế kinh tế và hàm ý chính sách tài khóa phân cấp
5.1. Cơ chế bất đối xứng không gian của ưu đãi thuế và phân cực cung ứng hàng hóa công
Kết quả thực nghiệm tái lập khẳng định rằng quy định khấu trừ thuế địa phương trên tờ khai liên bang không chỉ đơn thuần là một công cụ điều tiết nghĩa vụ thuế cá nhân, mà vận hành như một trụ cột tài trợ liên cấp định hình trực tiếp nền dân chủ tài khóa địa phương. Khi Đạo luật TCJA nhân đôi mức khấu trừ tiêu chuẩn và đóng băng trần SALT ở mức USD, cú sốc tăng giá thuế hàng hóa công phân bổ rất không đồng đều giữa các cộng đồng dân cư:
- Nhóm học khu ngoại ô và đô thị thu nhập trung bình – khá: Đây là khu vực có tỷ lệ sở hữu nhà ở cao và giá trị bất động sản đủ lớn để phần đông cử tri kê khai khấu trừ thuế tài sản trước năm 2018, nhưng tổng các khoản khấu trừ lại thấp hơn ngưỡng khấu trừ tiêu chuẩn mới là USD đối với hộ gia đình kê khai chung. Do đó, nhóm học khu thuộc tứ phân vị thứ tư về liều lượng điều trị chịu mức sụt giảm hộ khấu trừ trung bình tới 17.56 điểm phần trăm, kéo tỷ lệ phiếu thuận bình quân giảm sâu điểm phần trăm theo trọng số dân số và làm hàng loạt đề xuất nâng cấp trường học trượt ngưỡng thông qua 55% hoặc 66.67%.
- Nhóm học khu thu nhập thấp có tỷ lệ thuê nhà cao: Do phần lớn cư dân tại các học khu này vốn đã sử dụng mức khấu trừ tiêu chuẩn ngay từ trước năm 2018 nên nhỏ ở mức trung bình 9.13 điểm phần trăm tại tứ phân vị thứ nhất; Giá thuế biên trực tiếp của cử tri ít biến động hơn sau cải cách TCJA, dù nền tảng cơ sở thuế bất động sản bình quân mỗi học sinh tại đây vốn đã eo hẹp từ trước.
- Sự dịch chuyển méo mó cơ cấu công cụ tài khóa địa phương: Đối chiếu giữa cú sụt giảm mạnh ở trưng cầu học khu và phản ứng bằng không ở trưng cầu thuế doanh thu thành phố chỉ ra rằng việc xóa bỏ ưu đãi khấu trừ thuế tài sản tạo áp lực buộc khu vực công địa phương giảm sự phụ thuộc vào thuế bất động sản lũy tiến tương đối để nghiêng dần sang các sắc thuế gián thu tiêu dùng có tính chất lũy thoái hơn đối với hộ thu nhập thấp.
6. Kết luận
Thông qua quy trình tái lập độc lập đa nền tảng đối với công trình của Ambrose và Valentin (2026), nghiên cứu đã tái tạo chính xác 100% các bảng thống kê mô tả, bảng hồi quy chính, mô hình độ co giãn giá thuế, nghiên cứu sự kiện động và chuỗi bảng kiểm định giả dược từ một tập dữ liệu mở hợp nhất duy nhất gồm 2,698 cuộc trưng cầu dân ý với is_simulated = false. Độ hội tụ số học đạt ngưỡng sai lệch cực đại giữa Python 3.13, Base R 4.3.1 và Stata 18 MP cùng trên hệ thống EcoData MCP khẳng định tính minh bạch và khả năng tái tạo xuất sắc của bộ mã nguồn gốc. Về mặt kinh tế học tài chính công, bằng chứng thực nghiệm xác lập vững chắc rằng việc thu hẹp diện khấu trừ thuế tài sản liên bang làm gia tăng chi phí ròng của hàng hóa công địa phương và kéo giảm mạnh tỷ lệ cử tri bỏ phiếu thuận cho các đề xuất tài trợ trường học công lập, trong khi hoàn toàn không ảnh hưởng đến các cuộc trưng cầu thuế tiêu dùng đô thị không được khấu trừ. Đồng thời, các kiểm định chẩn đoán mở rộng về chọn lọc mẫu kết quả, tập trung trọng số dân số tại các đại đô thị và quỹ đạo nhiễu ít dao động nhất LWP cung cấp nền tảng định lượng toàn diện để định hướng các nghiên cứu phân cấp tài khóa thế hệ tiếp theo.
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình của Ambrose và Valentin (2026) trên tạp chí The Review of Economics and Statistics giải quyết một câu hỏi kinh điển nhưng đặc biệt khó nhận dạng trong kinh tế học tài chính công: Sự khấu trừ thuế địa phương khỏi thu nhập chịu thuế liên bang tác động mạnh đến mức nào lên cầu hàng hóa công cộng địa phương của cử tri? Kể từ nghiên cứu nền tảng của Feldstein và Metcalf (1987), giới học thuật đã nhận thức rõ rằng ưu đãi khấu trừ liên bang làm giảm giá thuế biên của một đô la chi tiêu địa phương xuống đối với người nộp thuế kê khai từng khoản; Thế nhưng suốt gần bốn thập kỷ sau đó, các ước lượng thực nghiệm dựa trên dữ liệu ngân sách cấp tiểu bang hoặc cấp thành phố thường thu được kết quả thiếu nhất quán hoặc sai số chuẩn quá rộng do hai trở ngại cấu trúc: một mặt, biến động thuế suất biên liên bang theo thời gian trước năm 2017 chủ yếu chỉ tác động tới nhóm thu nhập rất cao chứ ít làm thay đổi diện hộ được khấu trừ; Mặt khác, chi tiêu ngân sách thực hiện là kết quả cân bằng chung giữa cầu của cử tri, quyết định phân bổ của hội đồng địa phương và nguồn trợ cấp liên cấp nên không tách biệt được kênh cầu chính trị thuần túy.
Đóng góp đột phá của Ambrose và Valentin (2026) nằm ở việc kết hợp khéo léo hai yếu tố thể chế độc đáo. Thứ nhất, Đạo luật TCJA năm 2017 vừa nhân đôi mức khấu trừ tiêu chuẩn vừa áp trần USD đối với SALT, qua đó tạo ra cú sốc sụt giảm diện hộ kê khai khấu trừ thuế tài sản trung bình 13.29 điểm phần trăm trên diện rộng tầng lớp trung lưu sở hữu nhà ở thay vì chỉ khu trú ở nhóm đỉnh thu nhập AGI. Thứ hai, việc đo lường cầu hàng hóa công trực tiếp bằng tỷ lệ phần trăm phiếu thuận trong 1,545 cuộc trưng cầu dân ý cấp học khu và đối chiếu giả dược với 1,153 cuộc trưng cầu các sắc thuế không được khấu trừ cấp thành phố ngay tại bang California cho phép quan sát trực tiếp hành vi biểu quyết của cử tri tại hòm phiếu đối với từng dự án trường học cụ thể, tách bạch hoàn toàn khỏi nhiễu chi tiêu hành chính hay xu hướng chính trị chống thuế nói chung. Sự sắc sảo của thiết kế thể chế kép này — kết hợp kiểm định cân bằng biên độ cung đề xuất tại Bảng A5 gốc, kiểm soát hình thức giảng dạy trực tuyến mùa dịch tại Bảng A4 gốc và kiểm soát độ co giãn cung đất xây dựng tại Bảng B2 gốc — lý giải thuyết phục vì sao bài báo xứng đáng xuất hiện trên một tạp chí tổng hợp hàng đầu như The Review of Economics and Statistics. Tuy vậy, quá trình rà soát mã nguồn dòng-theo-dòng và thực thi chẩn đoán mô hình độc lập trên dữ liệu gốc đã làm rõ bốn vấn đề kinh tế lượng cốt lõi liên quan đến chọn lọc mẫu hậu xử lý, sự tập trung cực đoan của trọng số dân số WLS, sai sót công thức kiểm định nghiên cứu sự kiện và sự đánh đổi giữa trọng số phương sai TWFE với hàm phản ứng liều lượng phi tham số.
A.2. Phân tích phản biện chiến lược nhận dạng nhân quả và giả định kinh tế lượng
A.2.1. Hạn chế nhận dạng do cắt mẫu hậu xử lý trên biến phụ thuộc trong mẫu bầu cử sít sao
Một vấn đề phương pháp luận trọng yếu xuất hiện ngay tại bước chuyển từ Cột 3 sang Cột 4–7 của Bảng 2 cũng như trong toàn bộ các phân tích trọng tâm ở Hình 2 gốc, Mục 4 độ co giãn, Bảng A2 gốc và Bảng A3 gốc. Cụ thể, tại dòng 125 của kịch bản 2.Load_clean_referendums.R, các tác giả định nghĩa biến chỉ báo bầu cử sít sao tight_election theo công thức trực tiếp trên biến kết quả thực hiện :
Trong đó:
- : Chỉ báo nhị phân giữ quan sát lại trong mẫu bầu cử sít sao tương ứng biến
tight_election; - : Hàm chỉ báo nhận giá trị bằng nếu mệnh đề bên trong ngoặc đúng và bằng nếu sai;
- : Tỷ lệ phần trăm phiếu thuận thực tế thu được của cuộc trưng cầu dân ý tại học khu trong kỳ tương ứng biến phụ thuộc
perc_yes.
Các tác giả viện dẫn nghiên cứu nổi tiếng của Cellini et al. (2010) để biện minh cho việc loại bỏ các cuộc bỏ phiếu có tỷ lệ phiếu thuận dưới 40% hoặc trên 90% như những quan sát ngoại lai không mang tính cạnh tranh. Tuy nhiên, sự viện dẫn này chứa đựng một sự nhầm lẫn căn bản giữa hai thiết kế kinh tế lượng khác bản chất: trong thiết kế gián đoạn hồi quy động của Cellini et al. (2010), tỷ lệ phiếu thuận đóng vai trò là biến chạy đầu vào để gán trạng thái thông qua trái phiếu nhằm ước lượng tác động lên biến phụ thuộc là giá bán nhà ở trong tương lai — do đó việc khu trú băng thông quanh ngưỡng thông qua là điều kiện nhận dạng chuẩn tắc trên biến giải thích; Ngược lại, trong mô hình DiD liều lượng liên tục của Ambrose và Valentin (2026), chính tỷ lệ phiếu thuận lại là biến phụ thuộc đầu ra chịu tác động nhân quả âm từ cú sốc thuế .
Theo lý thuyết cắt mẫu nội sinh và cận chọn lọc của Lee (2009), việc điều kiện hóa mẫu hồi quy trên miền giá trị thực hiện của biến phụ thuộc ở cả giai đoạn trước lẫn giai đoạn sau can thiệp vi phạm tính ngoại sinh của quy tắc chọn mẫu: với phương trình cấu trúc trong đó , một cuộc trưng cầu tại học khu chịu cú sốc lớn vốn có kỳ vọng tiềm năng đạt 45% nếu không có cải cách TCJA sẽ bị cú sốc thuế kéo tụt xuống dưới ngưỡng 40% sau năm 2018 và bị loại cơ học khỏi mẫu dfreg25. Kỳ vọng có điều kiện của sai số ngẫu nhiên trên mẫu bị cắt hai đầu thỏa mãn , trong đó khi làm dịch chuyển cận dưới lên cao hơn, phần đuôi âm của bị cắt bỏ mạnh hơn ở các học khu điều trị cường độ cao sau năm 2018, tạo ra chệch suy giảm về không đối với .
Kiểm định chẩn đoán trực tiếp trong diagnostics_summary.json xác nhận chính xác cơ chế toán học này trên dữ liệu gốc: phép lọc tight_election == 1 loại bỏ tổng cộng 23 quan sát khi chuyển từ N = 1,274 ở M3 sang N = 1,251 ở M4; Mặc dù giai đoạn sau cải cách chỉ chiếm 24.96% quy mô mẫu M3 với 318 trên 1,274 cuộc trưng cầu, có tới 10 cuộc trưng cầu bị rơi xuống dưới ngưỡng 40% trong giai đoạn hậu cải cách so với chỉ 10 cuộc trong suốt 11 năm trước cải cách gồm 956 cuộc trưng cầu, tức tần suất rơi khỏi cận dưới tăng gấp đúng ba lần từ 1.05% lên 3.14% sau TCJA. Hơn thế nữa, việc lọc bỏ 23 dòng sau khi đã lọc one_election == 0 vô tình làm phát sinh 5 học khu đơn lẻ chỉ còn đúng 1 quan sát duy nhất trong M4 nhưng vẫn bị giữ lại trong mẫu N = 1,251 dù phần dư sau khi khử hiệu ứng cố định học khu của 5 dòng này bằng không tuyệt đối. Khi chúng tôi khắc phục triệt để hạn chế chọn lọc hậu xử lý bằng cách phân loại học khu sít sao hoàn toàn dựa trên kết quả lịch sử tiền định trước năm 2019 trên N = 1,208 quan sát thuộc G = 372 học khu tại M25 ở Bảng 7, hệ số ước lượng không những không suy yếu mà còn tăng độ lớn tuyệt đối từ ở M4 và ở M3 lên với và , xác nhận rằng việc cắt mẫu nội sinh của bài báo gốc đã làm suy giảm nhẹ độ lớn tác động thực tế khoảng 6.5%.
A.2.2. Sự tập trung cực đoan của trọng số dân số bầu cử, cụm hiệu dụng herfindahl và phân rã liều lượng liên tục
Vấn đề kinh tế lượng sâu sắc thứ hai nằm ở sự chênh lệch lớn giữa ước lượng WLS có trọng số dân số trong độ tuổi bầu cử population_votingage và ước lượng không trọng số cấp học khu. Theo khung chẩn đoán kinh điển của Solon et al. (2015), khi ước lượng tác động nhân quả trung bình bằng dữ liệu gộp cấp địa phương, việc gắn trọng số quy mô dân số nhằm xấp xỉ cử tri đại diện cấp tiểu bang chỉ mang lại ước lượng đồng nhất với hồi quy không trọng số nếu hiệu ứng điều trị đồng nhất theo quy mô đơn vị hành chính; Khi hai ước lượng chênh lệch lớn, đó là bằng chứng trực tiếp của tính không đồng nhất hiệu ứng điều trị theo quy mô địa phương đồng thời cảnh báo nguy cơ suy giảm bậc tự do cụm hiệu dụng.
Phép phân rã cấu trúc trọng số trên mẫu chính N = 1,274 gồm G = 395 học khu cho thấy mức độ tập trung cực đoan của quy mô dân số học khu tại California. Nếu gọi là tổng trọng số dân số tích lũy qua các đợt trưng cầu của học khu và là tỷ trọng trọng số của cụm , số lượng cụm hiệu dụng theo nghịch đảo chỉ số tập trung Herfindahl được xác định bởi:
Trong đó:
- : Số lượng cụm độc lập tương đương về mặt thông tin phương sai dưới phân bổ trọng số thực tế;
- : Tổng số cụm học khu danh nghĩa tham gia mẫu ước lượng, bằng trong mô hình M3;
- : Tỷ trọng trọng số dân số độ tuổi bầu cử của học khu trong tổng trọng số toàn mẫu, thỏa mãn .
Kết quả tính toán trên dữ liệu gốc cho thấy dù mẫu có tới học khu danh nghĩa, giá trị cụm hiệu dụng sụt giảm tới 90.15% xuống chỉ còn cụm hiệu dụng. Nguyên nhân bắt nguồn từ nhóm năm đại học khu đô thị đứng đầu chiếm tới 27.65% tổng trọng số toàn mẫu: đứng đầu là Học khu Thống nhất Los Angeles LAUSD có mã LEAID 0622710 với quy mô dân số tuổi bầu cử trung bình 3,384,036 người, dù chỉ tổ chức 3 cuộc trưng cầu nhưng một mình chiếm 12.47% tổng trọng số của cả 1,274 quan sát; Kế đến là Học khu Thống nhất San Diego mã 0634320 chiếm 4.92% qua 5 cuộc trưng cầu, Học khu East Side Union mã 0611820 chiếm 3.87% qua 8 cuộc, Học khu Thống nhất San Francisco mã 0634410 chiếm 3.35% qua 4 cuộc và Học khu Oakland mã 0628050 chiếm 3.04% qua 8 cuộc.
Khi thực hiện kiểm định chẩn đoán loại trừ từng học khu một theo thủ tục Jackknife trên toàn bộ 395 học khu tại M3, 394 học khu khi bị loại bỏ đều cho hệ số nằm chặt trong dải hẹp từ tại East Side Union đến ở phân vị thứ 95 với trung vị ; Thế nhưng chỉ riêng việc loại bỏ duy nhất học khu LAUSD tại mô hình M26 làm hệ số nhảy vọt 34.00 đơn vị từ về với và trên N = 1,271 quan sát, và trên mẫu sít sao N = 1,248 làm hệ số dịch chuyển về với và . Khi tiếp tục giảm ảnh hưởng của các siêu đô thị bằng trọng số cắt cụt tại phân vị 99%, phân vị 95%, trọng số logarit dân số và cuối cùng là hồi quy TWFE không trọng số đồng đều giữa các học khu, hệ số ACR giảm đơn điệu lần lượt qua , , và đạt với , ở mô hình không trọng số. Kết hợp với lý thuyết DiD liều lượng liên tục của Callaway et al. (2024), phép phân rã cấu trúc theo tứ phân vị liều lượng trên N = 218 học khu xuất hiện ở cả hai kỳ trước và sau cải cách xác nhận rằng tại nhóm tứ phân vị cao nhất có điểm phần trăm, mức giảm phiếu thuận bình quân ATT thực nghiệm không trọng số là điểm phần trăm tương ứng độ dốc ngầm định và có trọng số dân số là điểm phần trăm tương ứng độ dốc ngầm định ; Sở dĩ độ dốc hồi quy TWFE có trọng số vọt lên là vì phép so sánh biên nội mẫu giữa nhóm đại đô thị ven biển chịu cú sốc cao như LAUSD với nhóm đại đô thị nội địa chịu cú sốc thấp nhận trọng số phương sai áp đảo tuyệt đối. Điều này không bác bỏ định tính kết luận của bài báo gốc — bởi ngay cả ở mức không trọng số hay loại LAUSD, hiệu ứng vẫn âm và có ý nghĩa thống kê vững chắc — nhưng định vị lại rất chuẩn xác ý nghĩa kinh tế của con số như phản ứng gia quyền theo cử tri đô thị lớn của California.
A.2.3. Rà soát sai sót công thức kiểm định f nghiên cứu sự kiện và ý nghĩa của quỹ đạo LWP bậc hai
Quá trình rà soát mã nguồn kịch bản 9.parallel_trend.R từ dòng 60 đến dòng 78 làm rõ một chuỗi ba sai sót lập trình toán học trong cách tác giả tính toán và in hai giá trị dưới chân đồ thị Hình 2 gốc là cho tiền xu hướng và cho hậu xu hướng — con số thậm chí mâu thuẫn trực diện với chính đồ thị khi ba năm 2020, 2021, 2022 đều có khoảng tin cậy 95% nằm tách biệt hoàn toàn phía dưới đường không. Cụ thể, mã nguồn gốc tính thống kê bằng biểu thức tổng bình phương phần dư không trọng số giữa mô hình bị ràng buộc và mô hình không ràng buộc chia cho ở tử số, sau đó gọi hàm phân phối pf với đối số df2 = 4 đứng trước hiệu số giữa độ dài véc-tơ phần dư và số lượng phần tử hệ số của đối tượng R_pt. Biểu thức này mắc đồng thời ba lỗi kỹ thuật:
- Thứ nhất, số lượng ràng buộc đồng thời bằng không ở cả kiểm định tiền xu hướng 2014–2017 lẫn hậu xu hướng 2019–2022 là tham số, không phải tham số như mẫu số chia cho trên tử số của mã gốc;
- Thứ hai, trong lời gọi hàm
pfcủa ngôn ngữ R có thứ tự đối số chuẩn làpf(q, df1, df2), việc gán tên tường minhdf2 = 4ở vị trí thứ hai khiến đối số không tên kế tiếp là bị R đẩy ngược vào vị trídf1 = 1240còn bậc tự do mẫu số bị ép thànhdf2 = 4tạo thành phân phối , đồng thời con số cũng bỏ sót bậc tự do hiệu ứng cố định hai chiều đã hấp thụ gồm học khu và bậc tự do kỳ bầu cử độc lập tuyến tính; - Thứ ba, việc lấy tổng bình phương phần dư trần bỏ qua hoàn toàn cả trọng số dân số
population_votingagelẫn cấu trúc tương quan chuỗi nội cụm cấp học khu LEAID, dẫn tới hai giá trị thống kê lỗi ứng với và ứng với .
Khi chúng tôi thay thế bằng kiểm định Wald hiệp phương sai cụm WLS chuẩn mực với , kết quả thu được hoàn toàn nhất quán với trực quan đồ thị: kiểm định tiền xu hướng giai đoạn 2014–2017 đạt với **, xác nhận không có vi phạm xu hướng song song trước cải cách; Ngược lại, kiểm định đồng thời hậu cải cách giai đoạn 2019–2022 tăng vọt lên với *, khắc phục triệt để con số nhầm lẫn dưới chân hình gốc.
Song hành với đó, phân tích bài toán quy hoạch tuyến tính tìm đường bao quỹ đạo nhiễu ít dao động nhất LWP theo Freyaldenhoven et al. (2021) trong 9bis.LWP.R cũng mang lại một cảnh báo tinh tế dưới góc nhìn độ nhạy xu hướng của Rambachan và Roth (2023). Phép kiểm tra tính khả thi khẳng định không tồn tại bất kỳ xu hướng tuyến tính bậc một nào có thể đi lọt qua cả chín khoảng tin cậy 95% từ 2014 đến 2022, nghĩa là kết quả hoàn toàn miễn nhiễm trước mọi độ lệch xu hướng tuyến tính tiền định. Tuy nhiên, ở bậc đa thức , tồn tại quỹ đạo bậc hai với nghiệm chính xác và đi qua trọn vẹn bên trong cả chín khoảng tin cậy 95%. Nguyên nhân giúp đa thức bậc hai lọt qua được là do tại bốn năm bầu cử lẻ 2015, 2017, 2019 và 2021, tổng cộng chỉ có 51 cuộc trưng cầu đặc biệt — chiếm vỏn vẹn 4.08% mẫu dfreg25 — làm sai số chuẩn tại các năm lẻ phình rộng gấp ba đến bốn lần năm chẵn ở mức đến . Khi ước lượng nghiên cứu sự kiện riêng trên các kỳ bầu cử năm chẵn N = 1,115 thuộc G = 391 học khu nơi tập trung 89.13% hoạt động dân chủ cơ sở, bước gãy cấu trúc giữa giai đoạn 2014–2018 với hệ số ở và ở sang giai đoạn 2020–2022 với hệ số ở và ở thể hiện rõ một cú nhảy bậc sắc nét ngay sau khi cử tri quyết toán thuế dưới luật TCJA.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
A.3.1. Hạn chế cắt ngưỡng che giấu mã bưu chính nhỏ trong dữ liệu thuế SOI và phép quy chiếu không gian sang học khu
Biến điều trị trung tâm và biến giá thuế hàng hóa công đều được xây dựng từ dữ liệu Thống kê Thu nhập SOI cấp mã bưu chính của Sở Thuế vụ Hoa Kỳ IRS quy chiếu sang ranh giới địa lý học khu theo tỷ trọng diện tích và dân số trong kịch bản 3.merging_soi.R. Thẩm định quy trình ghép nối dữ liệu làm rõ hai nguồn sai số đo lường tiềm ẩn. Thứ nhất, để bảo vệ bí mật thông tin người nộp thuế, IRS lược bỏ hoặc gộp các mã bưu chính có ít tờ khai thuế và áp ngưỡng làm tròn số lượng tờ khai, khiến 20 trên 983 học khu tại vùng nông thôn thưa dân của California có tỷ lệ dân số khuyết dữ liệu SOI vượt quá 50%; Các tác giả đã xử lý thận trọng bằng cách loại bỏ các học khu khuyết trên 50% dân số tại dòng 102 của 3.merging_soi.R, giữ lại 963 học khu có độ phủ dữ liệu đầy đủ. Thứ hai, do biên giới vùng thống kê mã bưu chính ZCTA không trùng khớp hoàn toàn với biên giới hành chính học khu LEAID, phép nội suy không gian tạo ra sai số đo lường cổ điển dạng làm trơn chéo giữa các học khu giáp ranh, vốn có xu hướng đẩy hệ số ước lượng suy giảm nhẹ về không. Việc hai biến thay thế hoàn toàn độc lập với sai số thay đổi 2017–2018 của SOI — đặc biệt là tỷ lệ sở hữu nhà ở năm 2017 lấy trực tiếp từ Điều tra Cộng đồng Hoa Kỳ ACS theo đúng mã chuẩn học khu GEOID tại M12–M13 với và — vẫn cho kết quả hoàn toàn nhất quán chứng minh rằng sai số quy chiếu mã bưu chính không làm sai lệch kết luận chính.
A.3.2. Độ trễ quyết toán thuế, ngoại suy dữ liệu năm cuối kỳ và sự tồn tại của các tín hiệu giả dược năm 2011–2012
Trong mô hình bán độ co giãn giá thuế M9 dựa trên kịch bản 3.merging_soi.R dòng 74–96, dữ liệu SOI chỉ công bố đến năm tính thuế 2020 tại thời điểm tác giả hoàn thiện nghiên cứu; Do đó, các tác giả gán giá trị SOI của năm 2020 cho cả năm 2021 và 2022, sau đó dịch trễ biến năm của tập dữ liệu SOI tăng thêm một đơn vị để phản ánh độ trễ kê khai thuế mùa xuân. Hệ quả là đối với các cuộc trưng cầu năm 2022, biến giá thuế thực chất đang sử dụng dữ liệu tờ khai năm 2020 trễ hai năm, giải thích một phần vì sao độ chính xác thống kê của mô hình cấu trúc M9 với và thấp hơn đáng kể so với mô hình dạng rút gọn M3 với và .
Bên cạnh đó, khi thẩm định bảng kiểm định giả dược dịch chuyển năm can thiệp nhân tạo trên mẫu tiền cải cách N = 864 giai đoạn 2008–2018 tại Bảng A3 gốc trong diagnostics_summary.json, trong mười mốc năm giả dược từ 2009 đến 2018 có hai mốc giai đoạn hậu khủng hoảng tài chính 2011 và 2012 xuất hiện hệ số âm đạt ngưỡng ý nghĩa biên lần lượt là với , và với , , cùng mốc 2016 đạt với ; Trong khi đó, thang kiểm định tần suất trưng cầu tại Bảng A6 gốc từ ngưỡng tối đa 10 cuộc với N = 1,274 xuống tối đa 2 cuộc với N = 370 trên G = 185 học khu giữ vững dấu âm có ý nghĩa thống kê trong toàn dải từ đến . Giải thích kinh tế cho tín hiệu giả dược 2011–2012 gắn liền với chu kỳ bất động sản California: các học khu có tỷ lệ khấu trừ thuế tài sản cao vào năm 2017 cũng chính là các khu vực có giá nhà cao từng chịu cú sốc đóng băng ngân sách địa phương trong giai đoạn hậu suy thoái 2011–2012, trước khi ổn định hoàn toàn giai đoạn 2014–2018 nơi các mốc giả dược 2017 và 2018 giảm về với và với . Độ lớn của tác động hậu TCJA thực tế đến lớn gấp gần hai đến bốn lần các dao động lịch sử tiền cải cách này.
A.3.3. Tính đồng nhất bậc tự do giữa các phần mềm kinh tế lượng và sai sót bỏ sót gom cụm cục bộ ở cột 2 Bảng A7
Rà soát đối chiếu từng dòng trong 12.tables_in_appendix.R còn chỉ ra một chi tiết lập trình nhỏ nhưng rất đáng ghi nhận tại dòng 280 khi ước lượng Cột 2 của bảng giả dược thành phố Bảng A7 gốc: trong khi các mô hình R0, R2, R3, R4 của Bảng A7 gốc đều gắn hậu tố gom cụm theo City_geoid, riêng mô hình R1 ứng với Cột 2 viết biểu thức công thức chỉ dừng ở |City_geoid |0 và bị thiếu đối số gom cụm thứ tư, khiến felm xuất ra sai số chuẩn giản lược WLS không gom cụm bằng thay vì sai số chuẩn gom cụm cấp thành phố. Đồng thời, trong các mô hình viết toán tử nhân đầy đủ chg_prop.itm*post hoặc itm_prop_change*post ở Bảng A2, Bảng A3 và Bảng A7 gốc, việc hai thành phần bậc một bị đa cộng tuyến hoàn toàn với hiệu ứng cố định đơn vị và hiệu ứng cố định chu kỳ bầu cử làm stargazer in các dòng hệ số trống kèm giá trị sai số chuẩn bằng không 0.00 gây khó hiểu không cần thiết cho độc giả nếu không kiểm tra trực tiếp mã nguồn R. Trong bộ kịch bản tái lập chuẩn hóa M1–M26, chúng tôi đã khắc phục triệt để cả hai hiện tượng trên bằng cách biểu diễn tường minh các biến tương tác nhận dạng và áp dụng thống nhất ma trận hiệp phương sai cụm cho toàn bộ các đặc tả.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Chọn lọc mẫu hậu xử lý nội sinh trên biến phụ thuộc khi cắt dải phiếu thuận 40%–90%: Việc áp đặt trực tiếp điều kiện lọc trên biến kết quả thực hiện
perc_yesở cả kỳ trước và kỳ sau cải cách dựa trên sự vận dụng chưa tương thích quy tắc băng thông gián đoạn hồi quy của Cellini et al. (2010) sang mô hình DiD gây ra chệch chọn mẫu hậu xử lý suy giảm về không đối với theo Lee (2009), loại bỏ bất đối xứng các cuộc trưng cầu bị cú sốc TCJA kéo tụt xuống dưới 40%, để sót 5 học khu đơn lẻ một quan sát trong M4 và làm suy giảm khoảng 6.5% độ lớn tác động so với mẫu học khu sít sao tiền định trước năm 2019 đạt . - Sự tập trung cực đoan của trọng số dân số vào một số siêu học khu đô thị làm co hẹp bậc tự do cụm hiệu dụng: Do gán trọng số WLS tuyến tính theo quy mô dân số tuổi bầu cử trên một phân phối lệch phải mạnh, số lượng cụm hiệu dụng Herfindahl giảm 90.15% từ 395 học khu danh nghĩa xuống chỉ còn cụm — riêng siêu học khu LAUSD chiếm 12.47% tổng trọng số — dẫn tới thiên lệch gia quyền theo quy mô đại đô thị và suy giảm độ chính xác tiệm cận của sai số chuẩn phân cụm khi việc loại trừ một mình LAUSD làm dịch chuyển dương từ về và ước lượng TWFE không trọng số cấp học khu đạt theo đúng cảnh báo tính không đồng nhất của Solon et al. (2015).
- Sai sót lập trình công thức kiểm định nghiên cứu sự kiện và khoảng trống công suất thống kê ở các năm bầu cử lẻ: Kịch bản
9.parallel_trend.Rtính thống kê từ phần dư không trọng số không phân cụm, chia nhầm cho thay vì ràng buộc và truyền ngược thứ tự bậc tự do trong hàmpfthành bỏ qua bậc tự do hiệu ứng cố định khiến giá trị hậu cải cách bị báo cáo chệch lên thay vì giá trị hiệp phương sai cụm Wald chính xác , đồng thời phương sai sai số chuẩn quá rộng ở các năm bầu cử lẻ chỉ có 51 quan sát cho phép một quỹ đạo xu hướng song song phi tuyến bậc hai LWP đi lọt qua toàn bộ chín khoảng tin cậy 95%. - Sai số đo lường biến giá thuế cuối kỳ và hạn chế ngoại suy ngoài thể chế tài khóa California: Việc gán cố định dữ liệu thuế SOI năm 2020 cho các cuộc trưng cầu giai đoạn 2021–2022 kết hợp phép quy chiếu không gian từ mã bưu chính sang học khu tạo ra sai số đo lường cổ điển làm chệch suy giảm và làm phình sai số chuẩn trong mô hình bán độ co giãn M9, đồng thời ràng buộc trần thuế tài sản Đạo luật 13 và ngưỡng đa số siêu cấp tại California làm giới hạn khả năng ngoại suy trực tiếp độ lớn sang các tiểu bang có cơ chế tự chủ thuế tài sản linh hoạt hơn.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
- Triển khai bộ ước lượng DiD liều lượng liên tục phi tham số kèm suy diễn cụm lệch quy mô: Các nghiên cứu tiếp nối nên áp dụng trực tiếp bộ ước lượng hàm phản ứng liều lượng và đạo hàm nhân quả trung bình phi tham số của Callaway et al. (2024) — kết hợp với mô-đun
continuous_dose_twfe_lwp_didđã được chuẩn hóa trên hệ thống EcoData — để tách bạch hoàn toàn đường cong phản ứng theo từng phân vị mất khấu trừ khỏi hệ thống trọng số phương sai của TWFE, đồng thời báo cáo song hành kiểm định Wild Cluster Bootstrap hoặc suy diễn bậc tự do hiệu dụng cụm kiểu Bell–McCaffrey nhằm xử lý triệt để sự thống trị trọng số của các siêu học khu như LAUSD. - Mở rộng sang bảng dữ liệu trưng cầu đa tiểu bang khai thác biến thiên chéo thuế suất thu nhập tiểu bang: Thay vì chỉ giới hạn trong nội bộ bang California nơi mọi học khu cùng chịu một biểu thuế thu nhập tiểu bang cao, việc mở rộng cơ sở dữ liệu trưng cầu trường học sang liên minh 10–15 tiểu bang có mức thuế thu nhập tiểu bang trái ngược nhau như Texas, Florida, Washington so với California, New York, New Jersey sẽ cho phép thiết kế sai phân bậc ba xuyên tiểu bang: so sánh hai học khu có cùng thu nhập AGI và tỷ lệ sở hữu nhà ở nhưng khác biệt ngoại sinh về mức độ chạm trần USD do gánh nặng thuế thu nhập tiểu bang ban đầu quyết định, qua đó nhận dạng sắc bén cả hiệu ứng biên độ sâu của trần SALT vốn chưa tách được tại Bảng A2 gốc.
- Khai thác thí nghiệm tự nhiên đảo chiều chính sách khi các điều khoản thuế cá nhân của TCJA đáo hạn và điều chỉnh sau năm 2025: Theo luật định gốc, các điều khoản nhân đôi khấu trừ tiêu chuẩn và trần USD đối với SALT của Đạo luật TCJA bước vào giai đoạn đáo hạn và tái định hình lập pháp sau năm 2025. Việc theo dõi tiếp chuỗi trưng cầu dân ý tại chính 395 học khu California trong giai đoạn 2025–2028, kết hợp kiểm định độ nhạy xu hướng song song của Rambachan và Roth (2023) và kết nối với vi dữ liệu chi tiêu vốn mỗi học sinh cùng giá giao dịch nhà ở theo tinh thần Cellini et al. (2010), sẽ cung cấp bằng chứng nhân quả toàn diện về tính bất đối xứng của hành vi cử tri cũng như hệ quả vốn hóa bất động sản dài hạn.
- Thiết kế nghiên cứu thực nghiệm cho lộ trình cải cách thuế tài sản và cơ chế đóng góp hạ tầng địa phương tại Việt Nam: Phát hiện về độ nhạy cao của sự đồng thuận cử tri đối với tương tác thuế trung ương – địa phương gợi mở một chương trình nghiên cứu thực nghiệm giàu tính thời sự cho Việt Nam trong bối cảnh xây dựng Luật Thuế bất động sản và đổi mới phân cấp ngân sách theo Luật Ngân sách nhà nước. Kết hợp dữ liệu Khảo sát mức sống dân cư VHLSS giai đoạn 2014–2024 trên hệ thống EcoData với thí nghiệm lựa chọn rời rạc có đối chứng ngẫu nhiên về mức sẵn lòng đóng góp phí nâng cấp trường học và hạ tầng đô thị tại Hà Nội và Thành phố Hồ Chí Minh, các nhà nghiên cứu có thể định lượng trực tiếp chênh lệch tỷ lệ ủng hộ giữa phương án thu thuế tài sản thuần túy và phương án cho phép khấu trừ nghĩa vụ đóng góp hạ tầng địa phương vào thu nhập chịu thuế thu nhập cá nhân.
Tài liệu tham khảo
- Ambrose, B. W., & Valentin, M. (2026). Federal Tax Deductions and the Demand for Local Public Goods. The Review of Economics and Statistics, 108, 1148–1158. https://doi.org/10.1162/rest_a_01427 ↩
- Callaway, B., Goodman-Bacon, A., & Sant'Anna, P. H. C. (2024). Difference-in-Differences with a Continuous Treatment. NBER Working Paper, No. 32117. https://doi.org/10.3386/w32117 ↩
- Cameron, A. C., & Miller, D. L. (2015). A Practitioner's Guide to Cluster-Robust Inference. Journal of Human Resources, 50, 317–372. https://doi.org/10.3368/jhr.50.2.317 ↩
- Cellini, S. R., Ferreira, F., & Rothstein, J. (2010). The Value of School Facility Investments: Evidence from a Dynamic Regression Discontinuity Design. The Quarterly Journal of Economics, 125, 215–261. https://doi.org/10.1162/qjec.2010.125.1.215 ↩
- Feldstein, M. S., & Metcalf, G. E. (1987). The Effect of Federal Tax Deductibility on State and Local Taxes and Spending. Journal of Political Economy, 95, 710–736. https://doi.org/10.1086/261482 ↩
- Freyaldenhoven, S., Hansen, C., Pérez Pérez, J., & Shapiro, J. M. (2021). Visualization, Identification, and Estimation in the Linear Panel Event-Study Design. NBER Working Paper, No. 29170. https://doi.org/10.3386/w29170 ↩
- Gaure, S. (2013). OLS with Multiple High Dimensional Category Variables. Computational Statistics & Data Analysis, 66, 8–18. https://doi.org/10.1016/j.csda.2013.03.024 ↩
- Lee, D. S. (2009). Training, Wages, and Sample Selection: Estimating Sharp Bounds on Treatment Effects. The Review of Economic Studies, 76, 1071–1102. https://doi.org/10.1111/j.1467-937X.2009.00536.x ↩
- Oster, E. (2019). Unobservable Selection and Coefficient Stability: Theory and Evidence. Journal of Business & Economic Statistics, 37, 187–204. https://doi.org/10.1080/07350015.2016.1227711 ↩
- Rambachan, A., & Roth, J. (2023). A More Credible Approach to Parallel Trends. The Review of Economic Studies, 90, 2555–2591. https://doi.org/10.1093/restud/rdad018 ↩
- Solon, G., Haider, S. J., & Wooldridge, J. M. (2015). What Are We Weighting For? Journal of Human Resources, 50, 301–316. https://doi.org/10.3368/jhr.50.2.301 ↩
- Valentin, M., & Ambrose, B. W. (2024). Replication Data for: Federal Tax Deductions and the Demand for Local Public Goods. Harvard Dataverse, V1. https://doi.org/10.7910/DVN/OJVUQG ↩
ambrose_valentin_salt_referendumsobs_idsample_moduleunit_idunit_id_intLEAIDCity_geoidyeardateelection_FEelection_fe_inttypeperc_yesMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.