1. Giới thiệu và bối cảnh tài chính toàn diện
Mở rộng tiếp cận dịch vụ tài chính chính thức cho khu vực nông thôn và nhóm dân cư thu nhập thấp luôn giữ vai trò trung tâm trong chương trình nghị sự phát triển bền vững suốt hai thập kỷ qua. Trong bối cảnh mạng lưới chi nhánh ngân hàng truyền thống đối mặt chi phí cố định cao khi vươn tới vùng sâu vùng xa, mô hình ngân hàng không chi nhánh dựa trên đội ngũ đại lý địa phương — thường là chủ cửa hàng tạp hóa hoặc hộ kinh doanh uy tín ngay tại thôn bản — đã nổi lên như một giải pháp hạ tầng chi phí thấp đầy triển vọng tại nhiều nền kinh tế đang phát triển. Tuy nhiên, bằng chứng từ bộ dữ liệu Global Findex gồm 268 quan sát quốc gia qua các chu kỳ khảo sát giai đoạn 2014–2021 cho thấy độ thâm nhập của dịch vụ tài chính di động tại nhiều thị trường lớn vẫn tiến triển rất chậm chạp so với kỳ vọng công nghệ. Tại Indonesia, tỷ lệ dân số trưởng thành sở hữu tài khoản tiền di động chỉ đạt 0.45% vào năm 2014 và 3.12% vào năm 2017 — thấp hơn rõ rệt so với mức trung bình của nhóm các nước đang phát triển là 2.48% năm 2014 và 5.16% năm 2017, đồng thời tụt hậu sau mức bình quân toàn cầu tương ứng 2.06% và 4.35% — trước khi vươn lên 9.29% vào năm 2021 với tỷ lệ tiết kiệm trực tiếp qua tài khoản di động chỉ vỏn vẹn 3.30% như ghi nhận tại Deserranno et al. (2025) và Dupas et al. (2018).
Khoảng trống tiếp nhận kéo dài đặt ra câu hỏi then chốt về thiết kế hợp đồng ủy nhiệm giữa ngân hàng và mạng lưới đại lý bán lẻ tại cộng đồng. Để khắc phục vấn đề đại diện khi giám sát trực tiếp từng cuộc tư vấn của đại lý gần như bất khả thi, các tổ chức tài chính thường tăng mạnh mức hoa hồng tính theo mỗi tài khoản mới mở thành công. Song song với chính sách nâng thưởng tài chính, nhiều nhà hoạch định chính sách và chuẩn mực bảo vệ người tiêu dùng hiện đại đồng thời thúc đẩy quy định minh bạch hóa thù lao, yêu cầu bên cung cấp dịch vụ công khai rõ khoản hoa hồng đại lý nhận được nhằm hạn chế xung đột lợi ích và nâng cao trách nhiệm giải trình trước khách hàng. Điều đáng chú ý là trong môi trường bất cân xứng thông tin cao và hiểu biết tài chính còn mỏng, hai mục tiêu kích thích nỗ lực phía cung và minh bạch hóa thông tin phía cầu có thể xung đột gay gắt theo cơ chế tín hiệu xã hội. Khi khách hàng tiềm năng biết được đại lý hưởng khoản thưởng lớn cho mỗi giao dịch chốt thành công, họ có thể suy diễn rằng sản phẩm tài chính tiềm ẩn chi phí ẩn hoặc đại lý tư vấn vì lợi ích cá nhân hơn là nhu cầu thực sự của hộ gia đình theo lập luận của Bénabou và Tirole (2006) cùng Deserranno (2019).
Nghiên cứu gốc của Deserranno, León-Ciliotta và Witoelar (2025) giải quyết trực tiếp câu hỏi này bằng một thí nghiệm ngẫu nhiên có đối chứng quy mô lớn tại 401 làng ở Indonesia, nơi ngân hàng đối tác phân bổ ngẫu nhiên đồng thời cả mức hoa hồng cho đại lý lẫn cơ chế công khai mức hoa hồng đó tới cộng đồng địa phương. Điểm đặc biệt tạo nên sức hấp dẫn học thuật của công trình nằm ở phát hiện trái ngược với trực giác thông thường về minh bạch: mức thưởng cao gấp năm lần giúp tăng đáng kể tỷ lệ mở tài khoản và tích lũy tiết kiệm khi cơ chế thưởng giữ kín đáo, nhưng toàn bộ tác động tích cực này bị xóa sạch khi thông tin hoa hồng được công bố minh bạch tới hộ gia đình. Tái lập độc lập công trình trên cả ba môi trường tính toán hiện đại gồm Python 3.13, R 4.3.1 và Stata 18 MP cùng hệ thống kiểm chứng EcoData MCP mang lại giá trị phương pháp luận kép. Thứ nhất, quá trình tái lập xác minh tính ổn định số học tuyệt đối của toàn bộ 163 mô hình tuyến tính, phi tuyến, trọng số, bất đồng nhất và thuật toán kiểm định đa giả thuyết Romano–Wolf không phụ thuộc vào gói phần mềm thương mại. Thứ hai, nghiên cứu bổ sung một loạt kiểm định chẩn đoán hiện đại gồm rà soát cân bằng chuẩn hóa, phân tích độ nhạy chọn lọc theo biến không quan sát của Oster (2019), cận cắt tỉa chọn mẫu của Lee (2009) đối với khuyết số liệu kết quả, cũng như phân định minh bạch ranh giới bảo mật đối với dữ liệu giao dịch hành chính ngân hàng không được công bố trong kho lưu trữ công khai tại Deserranno et al. (2026).
Bài báo tái lập được tổ chức theo cấu trúc IMRaD chuẩn mực quốc tế. Phần 2 trình bày khung lý thuyết kinh tế học hành vi về động lực khuyến khích, tín hiệu hình ảnh xã hội và tổng quan thực nghiệm liên quan. Phần 3 mô tả chi tiết cấu trúc hợp nhất gồm 5,497 quan sát từ ba khối dữ liệu công khai, ranh giới bảo mật dữ liệu hành chính và hệ phương trình đặc tả kinh tế lượng kèm ký hiệu toán học chuẩn xác. Phần 4 báo cáo đầy đủ kết quả kiểm định cân bằng, nghịch lý minh bạch trong tiếp nhận và tiết kiệm, phân rã cơ chế phía cung so với phía cầu, kết quả Romano–Wolf stepdown và độ nhạy bất đồng nhất. Phần 5 thảo luận hàm ý lý thuyết, khuyến nghị chính sách phân hóa theo nhóm hộ và các giới hạn nhận dạng, tiếp nối bằng Phụ lục A trình bày báo cáo bình duyệt học thuật độc lập và danh mục Tài liệu tham khảo.
2. Cơ sở lý thuyết và tổng quan nghiên cứu thực nghiệm
Nền tảng lý thuyết lý giải nghịch lý minh bạch trong hợp đồng đại lý tài chính bắt nguồn từ lý thuyết động lực nội tại, động lực hình ảnh xã hội và lý thuyết tín hiệu của Bénabou và Tirole (2006). Trong mô hình tác nhân đa chiều này, tiện ích của cá nhân đại lý khi thực hiện hành vi thuyết phục hoặc hỗ trợ cộng đồng phụ thuộc vào ba thành phần: động lực nội tại hoặc lòng vị tha đối với phúc lợi người dân, phần thưởng vật chất ngoại sinh từ người ủy nhiệm, và giá trị danh tiếng xã hội khi cộng đồng suy luận về phẩm chất của đại lý từ hành động quan sát được. Khi mức thù lao tài chính được giữ bí mật hoặc ít nổi bật, một hành động nhiệt tình giới thiệu sản phẩm ngân hàng di động thường được người dân diễn giải là biểu hiện của sự tận tâm phục vụ lợi ích cộng đồng. Ngược lại, khi hợp đồng thưởng cao được công bố công khai rộng rãi, phần thưởng vật chất trở thành tín hiệu nhiễu làm loãng giá trị danh tiếng xã hội của nỗ lực, thậm chí biến động cơ của đại lý trong mắt người hàng xóm thành hành vi trục lợi thuần túy theo chứng minh của Ariely et al. (2009) và tổng hợp của Bursztyn và Jensen (2017).
Mở rộng trực tiếp khung phân tích này sang cấu trúc hai phía giữa người bán hàng và người tiêu dùng, Deserranno, León-Ciliotta và Witoelar (2025) phân biệt rạch ròi hai kênh truyền dẫn cạnh tranh khiến minh bạch thưởng cao có thể thất bại. Ở kênh thứ nhất thuộc phía cung, chính bản thân đại lý địa phương có thể cảm thấy ngần ngại khi đi chào mời hàng xóm vì lo sợ mang tiếng vì tiền hoặc đánh mất uy tín cá nhân trong mạng lưới làng xã — hiện tượng lấn át động lực hình ảnh xã hội đã được ghi nhận trong nhiều thí nghiệm thực địa của Gneezy và Rustichini (2000), Fehr và Falk (2002) cũng như trong thực nghiệm tuyển dụng nhân viên y tế cộng đồng tại Uganda của Deserranno (2019). Theo dự báo của kênh phía cung, công khai mức hoa hồng 10,000 IDR sẽ khiến đại lý cắt giảm số giờ tiếp cận, hạn chế chủ động mời chào hoặc giảm đầu tư nguồn lực xúc tiến so với nhánh trả thưởng kín đáo.
Tuy nhiên, trong thực tiễn phân phối sản phẩm tài chính mới tại khu vực thu nhập thấp, kênh truyền dẫn thứ hai thuộc phía cầu đóng vai trò quyết định không kém phần trọng yếu. Khách hàng ở vùng nông thôn thường thiếu công cụ thẩm định trực tiếp độ an toàn kỹ thuật, biểu phí dài hạn và mức độ đáng tin cậy của tài khoản ngân hàng di động mới ra mắt. Khi nhìn thấy tổ chức phát hành sẵn sàng trả mức hoa hồng gấp năm lần bình thường cho người môi giới địa phương, hộ gia đình sử dụng đúng quy luật suy luận Bayes để cập nhật kỳ vọng về chất lượng sản phẩm và mức độ công bằng của hợp đồng. Theo lập luận này, hoa hồng cao bị diễn giải như tín hiệu về sản phẩm khó bán, kém hấp dẫn hoặc chứa đựng chi phí bất lợi cho khách hàng, kéo giảm đồng loạt niềm tin vào sản phẩm, niềm tin vào đại lý và sự tin cậy đối với hệ thống ngân hàng theo cơ chế tương đồng với Ashraf et al. (2014) và Deserranno et al. (2025). Đáng chú ý là hiệu ứng tín hiệu tiêu cực phía cầu chỉ bộc lộ đầy đủ khi thỏa mãn điều kiện minh bạch thông tin: nếu hợp đồng thưởng cao giữ riêng tư, đại lý gia tăng nỗ lực thuyết phục mà khách hàng không hề hay biết sự thay đổi thù lao phía sau, nhờ vậy tỷ lệ mở tài khoản tăng mạnh mà không bị phản tác dụng tâm lý.
Về mặt phương pháp luận thực nghiệm, các thí nghiệm ngẫu nhiên kiểm định đồng thời nhiều biến kết quả thuộc cùng chuỗi nhân quả — từ nỗ lực đại lý đến cảm nhận khách hàng và quyết định mở tài khoản cuối cùng — thường đối diện rủi ro gia tăng tỷ lệ dương tính giả khi tiến hành kiểm định giả thuyết đơn lẻ tách rời. Văn liệu kinh tế lượng hiện đại khẳng định thủ tục hiệu chỉnh từng bước dựa trên phân bố cực đại của thống kê chuẩn hóa bootstrap cụm của Romano và Wolf (2005) và thuật toán tăng tốc tính toán của Romano và Wolf (2016), được chuẩn hóa triển khai thực chứng qua hướng dẫn của Clarke, Romano và Wolf (2020), cho phép kiểm soát chặt chẽ tỷ lệ sai lầm toàn họ mà vẫn bảo toàn công suất thống kê cao hơn nhiều so với điều chỉnh bảo thủ kiểu Bonferroni hoặc Holm. Song hành với kiểm soát đa giả thuyết, đánh giá độ nhạy của ước lượng tuyến tính trước biến nhiễu không quan sát được theo phương pháp ổn định hệ số của Oster (2019), kiểm tra cận cắt tỉa chọn mẫu đối với biến khuyết số liệu của Lee (2009) và chuẩn mực suy luận sai số chuẩn cụm hữu hạn của Cameron, Gelbach và Miller (2008) cùng MacKinnon, Nielsen và Webb (2023) hợp thành bộ tiêu chuẩn thẩm định chặt chẽ nhất đối với bằng chứng thực nghiệm hiện đại.
3. Dữ liệu nghiên cứu và phương pháp kinh tế lượng
3.1. Cấu trúc dữ liệu công khai, phân tầng và ranh giới bảo mật
Toàn bộ dữ liệu sử dụng trong nghiên cứu tái lập này được trích xuất trực tiếp từ bộ lưu trữ công khai Harvard Dataverse phiên bản V4 của Deserranno, León-Ciliotta và Witoelar (2026) gắn liền với bài báo chính thức trên The Review of Economics and Statistics của Deserranno et al. (2025), bảo đảm tuyệt đối nguyên tắc không mô phỏng dữ liệu giả lập. Ba nguồn dữ liệu gốc công khai được chuẩn hóa và hợp nhất có cấu trúc phân khối theo trường phân loại thành một tập dữ liệu thống nhất gồm 5,497 dòng quan sát và 119 trường thông tin. Khối dữ liệu trọng tâm là tập điều tra hộ gia đình trong thí nghiệm ngẫu nhiên gồm 4,828 hộ cư trú tại 401 làng thuộc năm huyện nông thôn của tỉnh Đông Java là Bojonegoro, Gresik, Lamongan, Ngawi và Tuban. Quá trình chọn mẫu ban đầu nhắm mục tiêu bình quân 12 hộ tại mỗi làng, với quy mô cụm thực tế dao động từ tối thiểu 12 hộ đến tối đa 14 hộ và giá trị trung vị đúng bằng 12.0 hộ trên một cụm đại lý. Khối thứ hai lưu giữ dữ liệu hành chính và khảo sát cấp đại lý và cấp làng tại đúng 401 điểm cụm thí nghiệm, phản ánh các biến cân bằng trước can thiệp cùng hoạt động phân bổ thời gian và đầu tư trang thiết bị xúc tiến cuối kỳ. Khối thứ ba gồm 268 quan sát quốc gia qua các năm 2014, 2017, 2021 và 2022 từ cơ sở dữ liệu Global Findex của Ngân hàng Thế giới trên phạm vi 105 quốc gia và khu vực nhằm định vị bối cảnh tài chính di động của Indonesia trên bình diện quốc tế.
Thí nghiệm thực địa áp dụng thiết kế phân tầng trực giao theo 5 chỉ báo huyện và 3 biến nhị phân phân tầng cơ sở phản ánh khoảng cách tới chi nhánh ngân hàng gần nhất trên trung vị, số hộ trong làng trên trung vị và sự hiện diện của ít nhất một đại lý cạnh tranh tại địa bàn. Trên nền tảng 401 cụm đại lý, nhóm tác giả phân bổ ngẫu nhiên theo ma trận nhân tử hai chiều kết hợp hai mức hoa hồng mỗi tài khoản mở mới gồm mức thấp 2,000 IDR so với mức cao 10,000 IDR và hai chế độ truyền thông gồm giữ riêng tư so với công bố công khai rộng rãi cho hộ gia đình trong làng. Tỷ lệ phân bổ thiết kế dành khoảng 30% mẫu cho hai nhánh riêng tư và 70% mẫu cho hai nhánh công khai để tối ưu công suất kiểm định cơ chế truyền dẫn bên trong chế độ công khai, cụ thể gồm 816 hộ tại 68 làng thuộc nhánh thấp riêng tư, 687 hộ tại 57 làng thuộc nhánh cao riêng tư, 1,651 hộ tại 137 làng thuộc nhánh thấp công khai và 1,674 hộ tại 139 làng thuộc nhánh cao công khai. Hình 1 trực quan hóa toàn bộ cấu trúc nhận dạng nhân quả hai chiều cùng chuỗi quy trình kiểm chứng đa nền tảng.
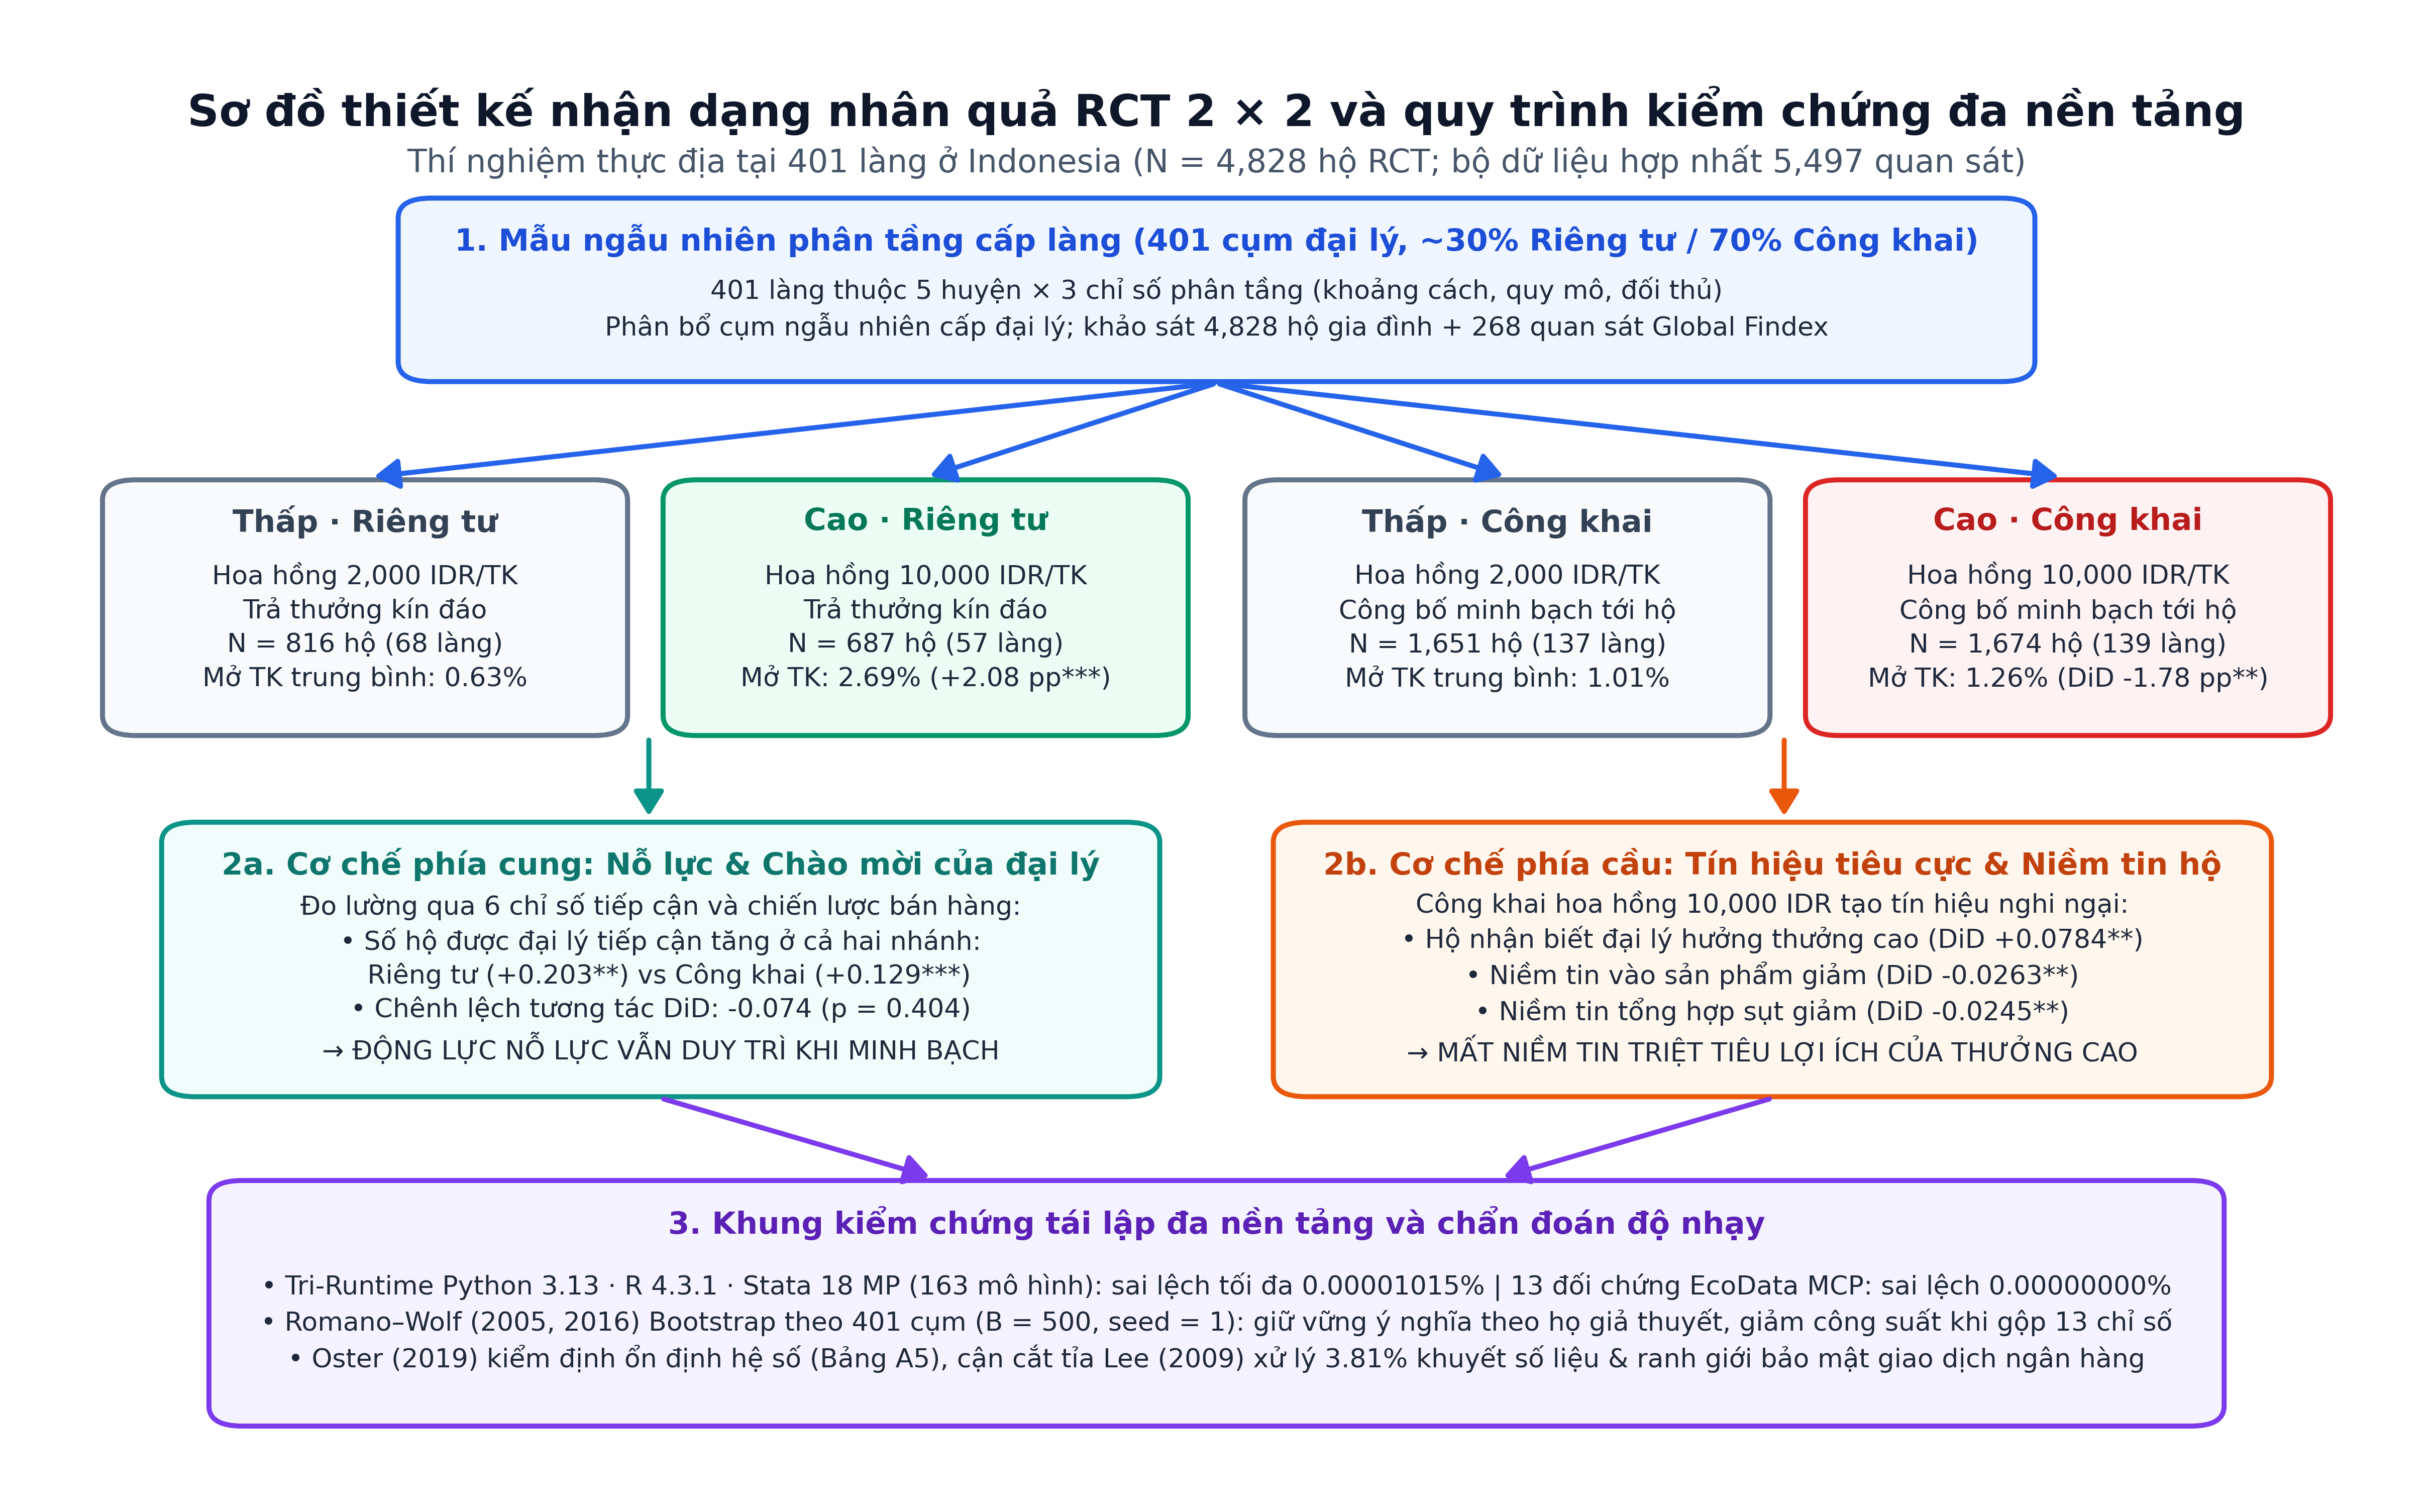
Hình 1: Sơ đồ thiết kế nhận dạng nhân quả RCT hai chiều phân tầng cấp cụm và khung kiểm chứng đa nền tảng.
Một yêu cầu minh bạch học thuật tối quan trọng cần được làm rõ ngay trong giai đoạn chuẩn bị dữ liệu là ranh giới bảo mật do chính các tác giả gốc xác lập trong tài liệu hướng dẫn tái lập đi kèm bộ dữ liệu công khai của Deserranno et al. (2026). Cụ thể, bốn nhóm chỉ tiêu gắn với dữ liệu giao dịch hành chính nội bộ của ngân hàng đối tác — bao gồm tổng giá trị giao dịch tài khoản dạng nghịch đảo sin hyperbol ở bảng 1 và bảng phụ lục A3–A4–A8, số dư tài khoản hành chính dạng nghịch đảo sin hyperbol, tổng số giao dịch qua hệ thống ngân hàng không chi nhánh ở bảng phụ lục A3–A4 và toàn bộ tệp dữ liệu theo dõi dài hạn cấp đại lý ở bảng 4 và phụ lục A14–A16 — đã bị tác giả loại bỏ khỏi gói dữ liệu công bố công khai để bảo vệ bí mật thông tin tài khoản khách hàng ngân hàng. Quá trình rà soát mã nguồn gốc xác nhận toàn bộ các hồi quy khảo sát hộ gia đình trong các bảng 1, 2, 3 cùng phụ lục cân bằng, trọng số, bất đồng nhất và hoạt động đại lý đều khôi phục được trọn vẹn từ dữ liệu công khai. Trong toàn bộ tiến trình tái lập này, không có bất kỳ số liệu giao dịch hành chính nào bị mô phỏng hay nội suy thay thế nhằm duy trì ranh giới trung thực tuyệt đối của dữ liệu thực chứng.
3.2. Hệ phương trình thực nghiệm và các tổ hợp tương phản nhân quả
Đối với mọi kết quả ở cấp độ hộ gia đình thuộc cụm đại lý và làng trong phân tầng , phương trình hồi quy tuyến tính cơ sở bám sát đặc tả chuẩn trong mã phân tích gốc của Deserranno et al. (2025) như sau:
Trong đó:
- : Biến kết quả của hộ gia đình tại làng đo lường khả năng tiếp nhận sản phẩm ngân hàng di động, mức tiết kiệm, nỗ lực tiếp cận của đại lý hoặc mức độ niềm tin khách hàng;
- : Hệ số chặn phản ánh giá trị kỳ vọng cơ sở của nhánh đối chứng chuẩn mực nhận mức hoa hồng thấp theo cơ chế riêng tư sau khi kiểm soát phân tầng;
- : Biến chỉ báo nhị phân nhận giá trị bằng nếu làng được phân bổ vào nhánh thưởng cao theo cơ chế riêng tư và bằng nếu ngược lại;
- : Biến chỉ báo nhị phân nhận giá trị bằng nếu làng được phân bổ vào nhánh thưởng cao theo cơ chế công khai minh bạch và bằng nếu ngược lại;
- : Biến chỉ báo nhị phân nhận giá trị bằng nếu làng được phân bổ vào nhánh thưởng thấp theo cơ chế công khai minh bạch và bằng nếu ngược lại;
- : Vectơ gồm các biến giả chỉ báo phân tầng huyện và ba biến chỉ báo phân tầng đặc điểm cơ sở được sử dụng khi ngẫu nhiên hóa phân bổ cụm;
- : Vectơ tham số hiệu ứng cố định theo phân tầng thực nghiệm;
- : Thành phần sai số ngẫu nhiên được ước lượng ma trận hiệp phương sai vững theo từng cụm tại làng đại lý nhằm tính tới tương quan nội cụm ở cả phương trình hộ lẫn kiểm định đại lý.
Từ hệ số hồi quy gốc của phương trình trên, ba tổ hợp tuyến tính cốt lõi xác định cơ chế tác động nhân quả được trích xuất đồng bộ qua kiểm định Wald và biến đổi tuyến tính:
Trong đó:
- : Hiệu ứng biên của việc nâng mức hoa hồng từ 2,000 IDR lên 10,000 IDR trong điều kiện trả thưởng riêng tư hoàn toàn;
- : Hiệu ứng biên của việc nâng mức hoa hồng từ 2,000 IDR lên 10,000 IDR trong điều kiện công bố công khai mức thưởng cho hộ gia đình;
- : Hiệu ứng tương tác chênh lệch trong chênh lệch cốt lõi đo lường mức độ triệt tiêu hoặc khuếch đại tác động thưởng cao khi chuyển từ cơ chế riêng tư sang minh bạch công khai;
- : Hệ số hồi quy của biến nhánh thưởng cao riêng tư ;
- : Hệ số hồi quy của biến nhánh thưởng cao công khai ;
- : Hệ số hồi quy của biến nhánh thưởng thấp công khai .
Để thẩm định tính vững trước khả năng xác suất chọn mẫu hộ không đồng đều theo quy mô dân số làng, nghiên cứu triển khai hồi quy bình phương nhỏ nhất có trọng số theo đặc tả bảng phụ lục A6 của công trình gốc, tối thiểu hóa hàm mục tiêu có trọng số quy mô làng:
Trong đó:
- : Vectơ ước lượng tham số hồi quy bình phương nhỏ nhất có trọng số;
- : Vectơ hàng chứa hằng số, ba biến chỉ báo nhánh thí nghiệm và các biến kiểm soát phân tầng;
- : Trọng số tỷ lệ theo quy mô hộ gia đình cơ sở tại làng chuẩn hóa theo mục tiêu 12 hộ mỗi làng;
- : Tổng số hộ gia đình thực tế sinh sống tại làng ghi nhận trong điều tra cơ sở;
- : Tổng số cụm đại lý phân bổ ngẫu nhiên bằng .
Đối với các biến kết quả nhị phân có tỷ lệ nền thấp như xác suất mở tài khoản ngân hàng di động, đặc tả phi tuyến Logit cụm tối đa hóa hàm hợp lý logarit và tính toán tác động biên trung bình bằng phương pháp Delta được ước lượng song song:
Trong đó:
- : Hàm phân phối tích lũy logistic chuẩn;
- : Vectơ hệ số mô hình Logit ước lượng bằng thuật toán Newton–Raphson kết hợp ma trận hiệp phương sai kẹp chả cụm theo 401 làng;
- : Tác động biên trung bình quy đổi sang đơn vị điểm phần trăm cho tương tác minh bạch;
- : Xác suất dự báo mở tài khoản cho hộ tại làng ;
- : Tổng số quan sát hợp lệ trong mô hình Logit ước lượng;
- : Hệ số log-odds của nhánh thưởng cao riêng tư;
- : Hệ số log-odds của nhánh thưởng cao công khai;
- : Hệ số log-odds của nhánh thưởng thấp công khai.
Để đánh giá tính bất đồng nhất theo đặc điểm cơ sở hộ gia đình như tài sản trên trung vị và trình độ hiểu biết tài chính cao, mô hình tương tác bão hòa hoàn toàn không hệ số chặn chung được đặc tả đúng theo chương trình gốc:
Trong đó:
- : Biến kết quả của hộ gia đình tại làng ;
- : Hệ số cố định nền phản ánh chênh lệch của nhóm có đặc điểm cơ sở bằng ;
- : Biến nhị phân phân nhóm đặc điểm hộ gia đình tại thời điểm cơ sở;
- : Tập hợp bốn hoặc ba nhánh chỉ báo thí nghiệm khi quy chiếu chuẩn hóa;
- : Biến chỉ báo nhị phân gán làng vào nhánh thí nghiệm ;
- : Tác động nhánh can thiệp trong nhóm tham chiếu nhận giá trị đặc điểm cơ sở bằng ;
- : Chênh lệch bổ sung của nhóm mang đặc điểm cơ sở bằng so với nhóm đối chiếu;
- : Vectơ gồm các biến giả chỉ báo phân tầng huyện và đặc điểm cơ sở;
- : Vectơ hệ số phân tầng cho phân nhóm cơ sở bằng ;
- : Vectơ hệ số tương tác phân tầng cho phân nhóm cơ sở bằng ;
- : Nhiễu ngẫu nhiên phân cụm tại 401 làng.
Cuối cùng, nhằm kiểm soát xác suất mắc ít nhất một sai lầm loại một trên biến kết quả trọng tâm, thuật toán từng bước bootstrap cụm của Romano và Wolf (2005) và Romano và Wolf (2016) được lập trình đồng bộ hóa hoàn toàn giữa Python, R và Stata Mata bằng bộ sinh số giả ngẫu nhiên tuyến tính Park–Miller cố định hạt giống theo cụm với mẫu tái chọn cụm có hoàn lại. Tại bước thứ sau khi sắp xếp giá trị tuyệt đối thống kê kiểm định theo thứ tự giảm dần , trị số hiệu chỉnh tỷ lệ sai lầm toàn họ được xác định đệ quy đơn điệu theo công thức:
Trong đó:
- : Trị số xác suất ngưỡng hiệu chỉnh Romano–Wolf tại thứ hạng bảo đảm tính đơn điệu không giảm;
- : Tổng số biến kết quả trong họ giả thuyết được kiểm định đồng thời;
- : Số lần lặp tái chọn mẫu cụm có hoàn lại gồm vòng lặp theo 401 cụm đại lý;
- : Hàm chỉ báo nhận giá trị khi điều kiện bên trong thỏa mãn và nếu ngược lại;
- : Thống kê kiểm định tính lại trên mẫu bootstrap cụm thứ đã tái định tâm tại ước lượng mẫu gốc;
- : Thống kê kiểm định mẫu gốc có sai số chuẩn cụm vững theo 401 làng.
4. Kết quả tái lập định lượng và cơ chế truyền dẫn
4.1. Cân bằng ngẫu nhiên cơ sở và toàn vẹn mẫu khảo sát
Kiểm định cân bằng trước can thiệp ở Bảng 1 xác nhận cơ chế phân bổ ngẫu nhiên cấp cụm theo năm huyện và ba tầng đặc điểm địa bàn đã tạo ra bốn nhánh thực nghiệm tương đồng cao về nhân khẩu học, tiếp cận hạ tầng tài chính và vốn xã hội ban đầu. Trên toàn bộ 12 biến đặc trưng cấp đại lý và cấp làng tại 401 cụm, không có bất kỳ biến nào có trị số của kiểm định đồng thời nhỏ hơn 0.10: quy mô dân số làng bình quân 957.85 hộ ở nhánh thấp riêng tư không khác biệt có ý nghĩa thống kê so với các nhánh khác với , khoảng cách tới chi nhánh ngân hàng gần nhất dao động quanh mức 12.06 km với , tỷ lệ phủ sóng Internet đạt 69.12% với , tỷ lệ đại lý là chủ cửa hàng bán lẻ đạt 83.82% với và 100% đại lý sở hữu điện thoại di động với . Chỉ riêng tỷ lệ đại lý hoàn thành bậc trung học chênh nhẹ âm trong hồi quy đơn biến nhánh cao riêng tư ở ngưỡng 10% tại mức với , nhưng kiểm định đồng thời ba nhánh hoàn toàn không có ý nghĩa với .
| Cấp độ & Đặc điểm cơ sở | N | TB đối chứng (Low Priv) | Cao · Riêng tư | Cao · Công khai | Thấp · Công khai | Kiểm định F (p) |
|---|---|---|---|---|---|---|
| Đại lý/Làng: Số hộ gia đình trong làng | 401 | 957.8529 | -49.8309 (62.2015) | -48.2291 (63.3871) | +39.8386 (65.3737) | 0.2519 |
| Đại lý/Làng: Khoảng cách tới chi nhánh ngân hàng (km) | 401 | 12.0559 | +0.0972 (0.7005) | +0.3526 (0.6452) | +0.2506 (0.6645) | 0.9507 |
| Đại lý/Làng: Tỷ lệ phủ sóng Internet di động | 401 | 0.6912 | +0.0406 (0.0787) | -0.0561 (0.0602) | -0.0126 (0.0594) | 0.5185 |
| Đại lý/Làng: Đại lý là nữ giới | 401 | 0.4412 | +0.0589 (0.0910) | +0.0214 (0.0755) | -0.0627 (0.0749) | 0.3707 |
| Đại lý/Làng: Đại lý hoàn thành tiểu học | 401 | 0.0735 | +0.0126 (0.0485) | -0.0410 (0.0346) | -0.0193 (0.0362) | 0.3618 |
| Đại lý/Làng: Đại lý tốt nghiệp trung học | 401 | 0.5588 | -0.1592* (0.0892) | -0.0094 (0.0733) | -0.0500 (0.0740) | 0.2366 |
| Đại lý/Làng: Đại lý có trình độ cao đẳng/đại học | 401 | 0.3529 | +0.1606* (0.0892) | +0.0623 (0.0723) | +0.0670 (0.0728) | 0.3549 |
| Đại lý/Làng: Đại lý sở hữu cửa hàng bán lẻ | 400 | 0.8382 | -0.0256 (0.0709) | +0.0068 (0.0541) | +0.0109 (0.0538) | 0.9471 |
| Đại lý/Làng: Đại lý từng làm đại diện khác | 400 | 0.1618 | +0.0595 (0.0727) | -0.0012 (0.0541) | +0.0026 (0.0544) | 0.8112 |
| Đại lý/Làng: Đại lý tham gia công tác tình nguyện | 400 | 0.3529 | +0.0147 (0.0822) | -0.0452 (0.0683) | -0.0676 (0.0678) | 0.6128 |
| Đại lý/Làng: Đại lý sở hữu điện thoại di động | 401 | 1.0000 | +0.0000 (0.0000) | +0.0000 (0.0000) | +0.0000 (0.0000) | 1.0000 |
| Đại lý/Làng: Đại lý sở hữu máy tính cá nhân | 401 | 0.4559 | -0.0033 (0.0892) | +0.1213 (0.0743) | +0.0483 (0.0741) | 0.2591 |
| Hộ gia đình: Chủ hộ là nữ giới | 4828 | 0.5833 | +0.0122 (0.0076) | +0.0079** (0.0038) | +0.0062* (0.0036) | 0.0298 |
| Hộ gia đình: Chủ hộ hoàn thành tiểu học | 4828 | 0.2488 | -0.0278 (0.0231) | -0.0140 (0.0200) | -0.0039 (0.0208) | 0.5852 |
| Hộ gia đình: Chủ hộ tốt nghiệp trung học | 4828 | 0.6189 | +0.0337 (0.0270) | +0.0102 (0.0238) | +0.0023 (0.0250) | 0.5114 |
| Hộ gia đình: Chủ hộ có trình độ đại học | 4828 | 0.1140 | +0.0062 (0.0179) | +0.0028 (0.0163) | +0.0043 (0.0160) | 0.9874 |
| Hộ gia đình: Hộ có kinh doanh buôn bán nhỏ | 4825 | 0.9583 | +0.0003 (0.0102) | -0.0132 (0.0091) | -0.0115 (0.0095) | 0.2862 |
| Hộ gia đình: Hộ hoạt động nông nghiệp khác | 4824 | 0.0478 | +0.0049 (0.0111) | +0.0154 (0.0098) | +0.0115 (0.0105) | 0.4089 |
| Hộ gia đình: Hộ từng tham gia tình nguyện | 4824 | 0.1520 | -0.0054 (0.0225) | +0.0228 (0.0182) | +0.0005 (0.0170) | 0.3067 |
| Hộ gia đình: Hộ sở hữu điện thoại di động | 4828 | 0.9203 | +0.0133 (0.0147) | +0.0159 (0.0113) | +0.0095 (0.0114) | 0.5600 |
| Hộ gia đình: Hộ sở hữu máy tính cá nhân | 4822 | 0.2794 | -0.0127 (0.0230) | -0.0156 (0.0202) | -0.0197 (0.0205) | 0.8069 |
| Hộ gia đình: Hộ từng thực hiện giao dịch ngân hàng | 4826 | 0.4081 | +0.0409 (0.0270) | +0.0235 (0.0214) | +0.0150 (0.0211) | 0.4650 |
| Hộ gia đình: Hộ có tài khoản tiết kiệm ngân hàng | 4827 | 0.5123 | +0.0460 (0.0285) | +0.0498** (0.0218) | +0.0220 (0.0225) | 0.1029 |
| Hộ gia đình: Mức độ tin tưởng ngân hàng quốc doanh | 4828 | 3.9289 | +0.0028 (0.0834) | +0.0320 (0.0706) | -0.0289 (0.0747) | 0.7905 |
| Hộ gia đình: Mức độ tin tưởng ngân hàng tư nhân | 4828 | 3.2537 | -0.0579 (0.0774) | -0.0259 (0.0708) | -0.0772 (0.0720) | 0.6963 |
| Hộ gia đình: Hộ từng nghe về ngân hàng di động | 4827 | 0.0600 | +0.0308* (0.0169) | +0.0256** (0.0111) | +0.0157 (0.0114) | 0.0970 |
| Hộ gia đình: Hộ quen biết đại lý từ trước | 4828 | 0.5686 | +0.0556 (0.0494) | +0.0635 (0.0418) | -0.0036 (0.0422) | 0.1214 |
| Hộ gia đình: Hộ ở gần hoặc thân thiết với đại lý | 4828 | 0.2500 | +0.0431 (0.0335) | +0.0200 (0.0275) | +0.0002 (0.0285) | 0.4154 |
| Hộ gia đình: Tỷ lệ hộ rời mẫu khảo sát cuối kỳ | 4828 | 0.0000 | +0.0047* (0.0024) | +0.0034** (0.0016) | +0.0039** (0.0016) | 0.0027 |
| Hộ gia đình: Tỷ lệ khuyết thông tin mở tài khoản | 4828 | 0.0282 | -0.0010 (0.0098) | +0.0212** (0.0088) | +0.0064 (0.0086) | 0.0299 |
Ghi chú: Sai số chuẩn cụm theo 401 làng đặt trong ngoặc đơn; Hồi quy kiểm soát các biến giả phân tầng theo huyện và vùng phủ sóng mạng di động. , , .
Trên tập mẫu 4,828 hộ gia đình, kiểm định cân bằng cho thấy 14 trong 16 đặc điểm cơ sở đồng đều giữa các nhóm phân bổ với trị số kiểm định từ 0.1029 đến 0.9874. Hai chênh lệch cơ sở rất nhỏ xuất hiện ở giới tính chủ hộ với , nơi chênh lệch tuyệt đối chỉ từ 0.62 đến 1.22 điểm phần trăm quanh nền 58.33%, và nhận biết ban đầu về ngân hàng di động với , chênh lệch từ 1.57 đến 3.08 điểm phần trăm giữa ba nhánh so với nền 6.00%. Kết quả này hoàn toàn phù hợp kỳ vọng ngẫu nhiên thuần túy và sẽ được kiểm chứng độ nhạy bằng cách bổ sung trọn bộ kiểm soát cơ sở theo bảng phụ lục A5 cũng như phương pháp ổn định hệ số Oster (2019). Bên cạnh đó, Hình 2 đồng thời đối chiếu bối cảnh tụt hậu trong tỷ lệ mở tài khoản di động của Indonesia qua dữ liệu Global Findex với biểu đồ chênh lệch trung bình chuẩn hóa trên toàn bộ tập biến cơ sở, khẳng định gần như toàn bộ sai khác đặc điểm hộ gia đình nằm gọn trong vùng cân bằng chuẩn độ lệch chuẩn.
Về toàn vẹn mẫu theo dõi, tỷ lệ hộ rời mẫu khảo sát ở cuối kỳ chỉ có 16 trường hợp trên 4,828 hộ tương đương 0.33%. Tuy nhiên, tỷ lệ thiếu thông tin ở biến mở tài khoản cuối kỳ đạt 184 hộ tương đương 3.81% — phân bổ ở mức 2.82% ở nhánh thấp riêng tư, 2.62% ở nhánh cao riêng tư, 3.57% ở nhánh thấp công khai và 5.02% ở nhánh cao công khai với . Do có khác biệt nhẹ về tỷ lệ trả lời đầy đủ trong nhánh công khai thưởng cao, nghiên cứu tính toán trực tiếp cận cắt tỉa không tham số của Lee (2009) ở mục 4.4 để chứng minh kết luận nhân quả không bị lệch bởi chọn lọc phản hồi.
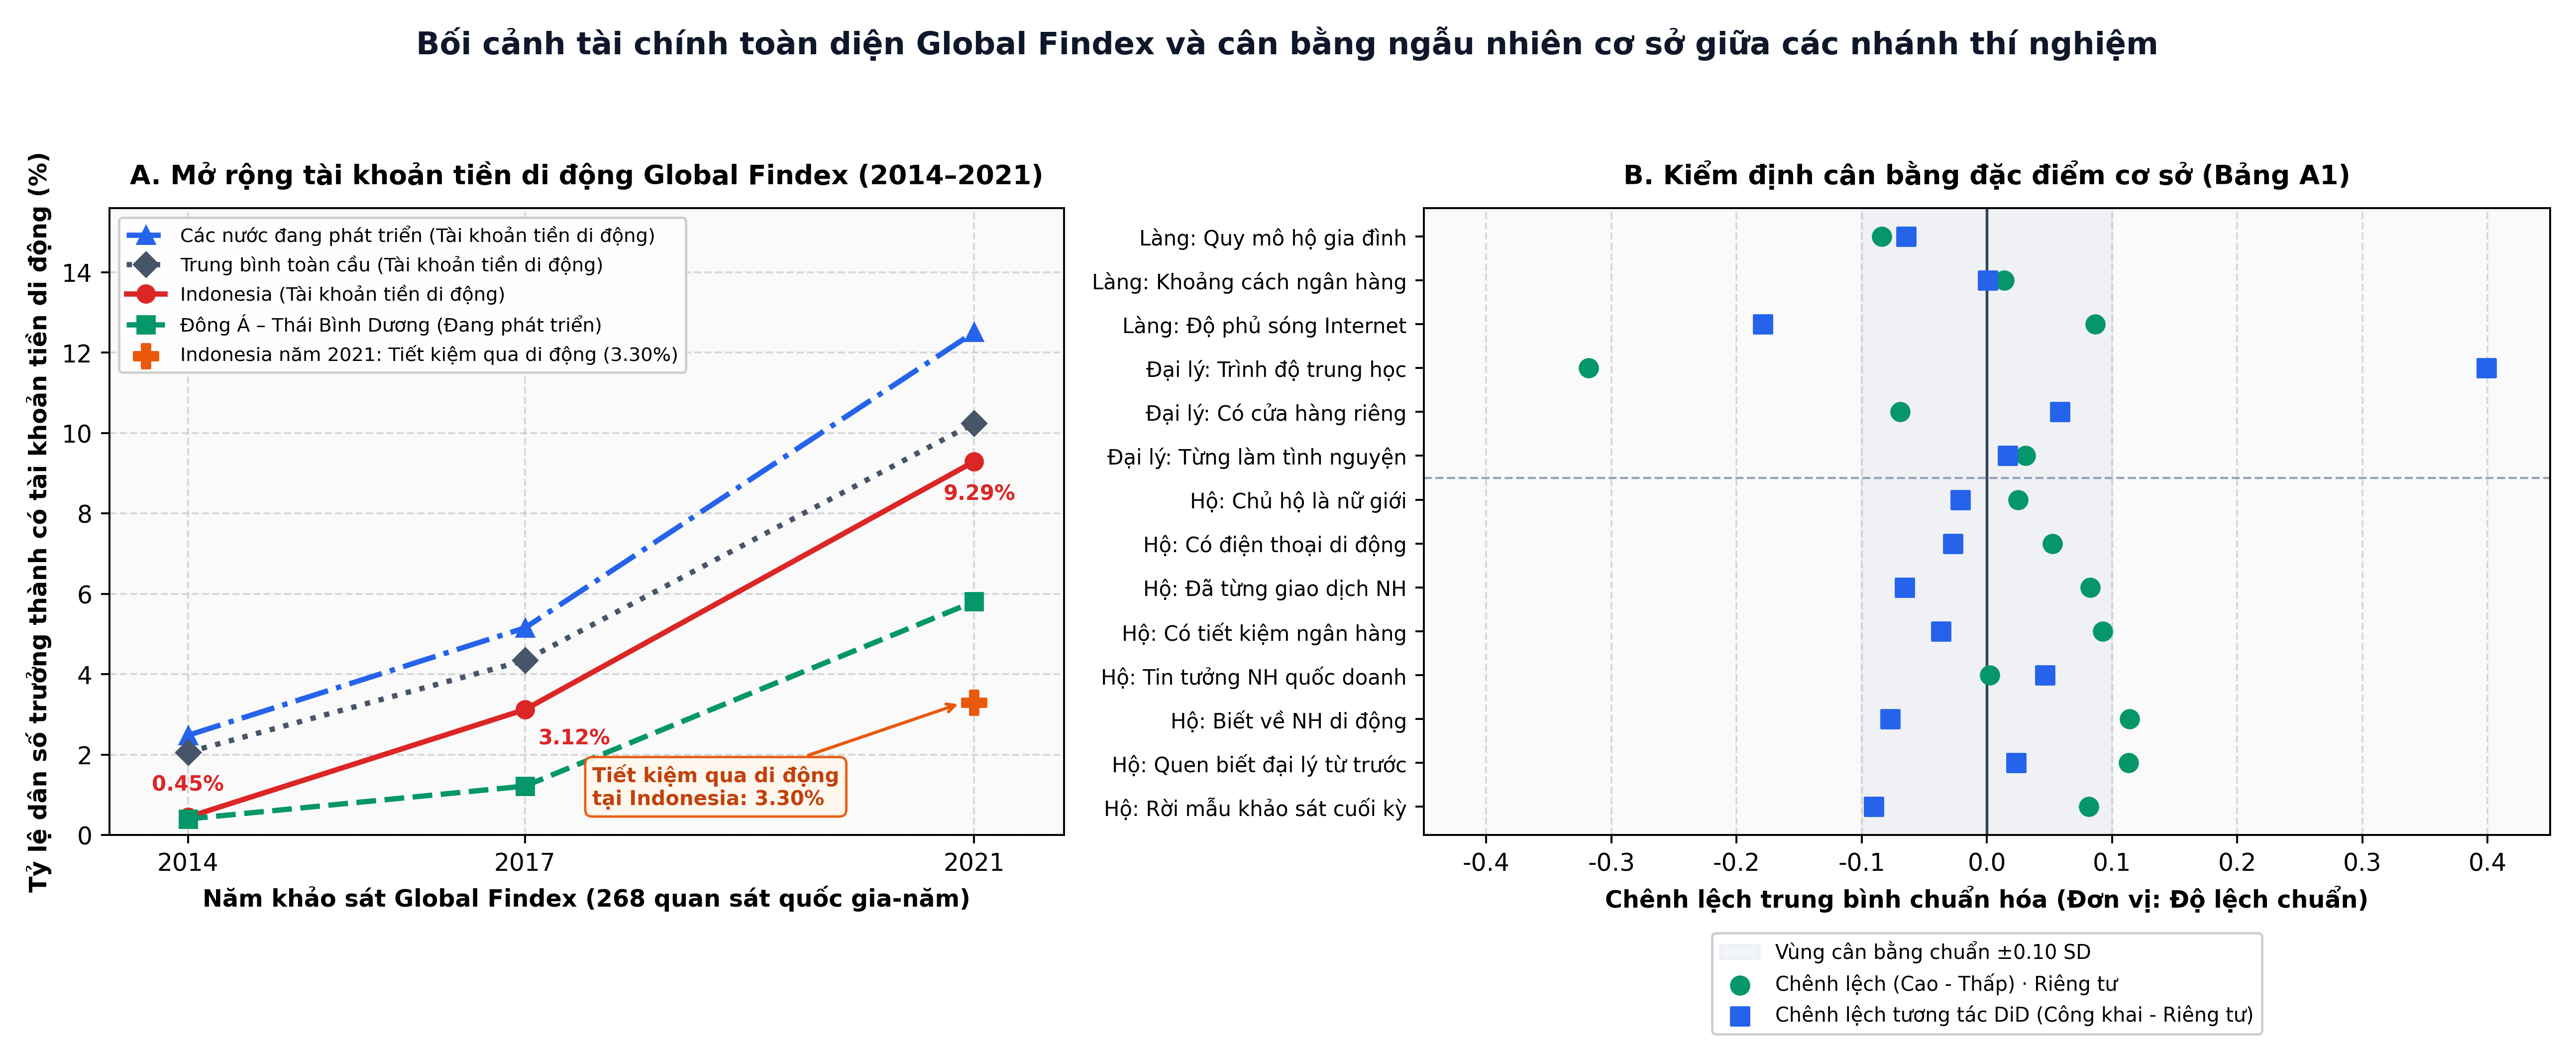
Hình 2: Khoảng trống mở rộng tài khoản tiền di động theo Global Findex và kiểm định cân bằng cơ sở giữa các nhánh thí nghiệm.
4.2. Nghịch lý minh bạch: Tác động đối với tiếp nhận và tiết kiệm
Kết quả hồi quy chính thức trong Bảng 2 và minh họa trực quan tại Hình 3 tái lập chính xác phát hiện trung tâm của Deserranno et al. (2025) về sự sụp đổ hiệu lực của khuyến khích tài chính khi chuyển sang cơ chế minh bạch công khai. Ở hai nhánh trả thưởng riêng tư, việc tăng mức hoa hồng từ 2,000 IDR lên 10,000 IDR mỗi tài khoản thúc đẩy tỷ lệ hộ mở tài khoản ngân hàng di động từ mức nền đối chứng 0.63% lên 2.69% — tạo ra hiệu ứng nhân quả ròng bằng điểm xác suất tương đương điểm phần trăm, với , , và . Quy mô tác động này có ý nghĩa kinh tế cực kỳ nổi bật khi gấp hơn ba lần tỷ lệ mở tài khoản cơ sở tại nhóm đối chứng. Song song với quyết định mở mới tài khoản, tổng giá trị tiền gửi tiết kiệm vào tài khoản ngân hàng di động đo theo phép biến đổi nghịch đảo sin hyperbol cũng gia tăng mạnh mẽ ở mức , với , , và so với trung bình đối chứng 0.0143.
Trái ngược hoàn toàn với bức tranh thành công trong cơ chế riêng tư, khi cùng khoản hoa hồng 10,000 IDR đó được thông báo công khai tới các hộ gia đình trong làng, hiệu ứng gia tăng từ thưởng cao hầu như biến mất hoàn toàn. Trong nhánh công khai, chênh lệch tỷ lệ mở tài khoản giữa thưởng cao và thưởng thấp chỉ còn điểm xác suất với và , ứng với tỷ lệ trung bình thô 1.26% so với 1.01%; Còn mức tiết kiệm quy đổi chỉ nhích thêm với và . Hệ quả là tương tác chênh lệch trong chênh lệch cốt lõi đo lường thiệt hại từ minh bạch đạt giá trị âm có ý nghĩa thống kê rõ rệt ở mức cho quyết định mở tài khoản với , và cho tích lũy tiết kiệm với , . Nói cách khác, cơ chế công khai thông tin hoa hồng đã làm bay hơi khoảng 85.3% hiệu quả mở rộng tài khoản và gần 99.5% hiệu quả huy động tiết kiệm của gói khuyến khích cao.
| Chỉ số kết quả (Bảng 1–3) | N | TB đối chứng | (Cao - Thấp) × Riêng tư | (Cao - Thấp) × Công khai | Tương tác DiD (Công khai - Riêng tư) | R² |
|---|---|---|---|---|---|---|
| Mở tài khoản ngân hàng di động (Take-up) | 4644 | 0.0063 | +0.0208*** (0.0076) | +0.0031 (0.0041) | -0.0178** (0.0087) | 0.0060 |
| Giá trị tiết kiệm ngân hàng di động (IHS) | 4613 | 0.0143 | +0.1907** (0.0781) | +0.0009 (0.0253) | -0.1898** (0.0812) | 0.0073 |
| Số hộ được đại lý tiếp cận giới thiệu | 4638 | 0.0567 | +0.2032** (0.0828) | +0.1290*** (0.0279) | -0.0742 (0.0888) | 0.0079 |
| Hộ biết sự tồn tại của đại lý | 4639 | 0.0126 | +0.0148* (0.0083) | +0.0148*** (0.0038) | -0.0000 (0.0090) | 0.0087 |
| Chỉ số nỗ lực tiếp cận của đại lý (PCA) | 4638 | 0.0031 | +0.0060** (0.0025) | +0.0048*** (0.0008) | -0.0012 (0.0027) | 0.0108 |
| Đại lý chủ động chào mời sản phẩm | 4639 | 0.0139 | +0.0380*** (0.0104) | +0.0249*** (0.0066) | -0.0131 (0.0123) | 0.0091 |
| Đại lý thuyết phục khách mở tài khoản | 4639 | 0.0139 | +0.0331*** (0.0097) | +0.0183*** (0.0061) | -0.0148 (0.0115) | 0.0077 |
| Chỉ số chiến lược bán hàng đại lý (PCA) | 4639 | 0.0139 | +0.0355*** (0.0100) | +0.0216*** (0.0063) | -0.0139 (0.0118) | 0.0084 |
| Cảm nhận đại lý hưởng hoa hồng cao | 4606 | 0.5805 | -0.0297 (0.0283) | +0.0487*** (0.0176) | +0.0784** (0.0331) | 0.0045 |
| Chỉ số niềm tin vào sản phẩm (PCA) | 4636 | 0.4963 | +0.0088 (0.0103) | -0.0175** (0.0074) | -0.0263** (0.0126) | 0.0103 |
| Chỉ số niềm tin vào ngân hàng (PCA) | 4636 | 0.7655 | -0.0057 (0.0141) | -0.0237** (0.0098) | -0.0180 (0.0172) | 0.0245 |
| Chỉ số niềm tin vào đại lý (PCA) | 4638 | 0.7051 | +0.0027 (0.0110) | -0.0187*** (0.0071) | -0.0213 (0.0132) | 0.0054 |
| Chỉ số niềm tin khách hàng tổng hợp (PCA) | 4638 | 0.5854 | +0.0039 (0.0089) | -0.0206*** (0.0060) | -0.0245** (0.0107) | 0.0178 |
| Mở tài khoản tiết kiệm thay thế (SiMakmur) | 4644 | 0.0038 | +0.0111** (0.0056) | +0.0002 (0.0016) | -0.0110* (0.0058) | 0.0060 |
| Sử dụng dịch vụ tiền điện tử (e-Cash) | 4644 | 0.0025 | +0.0172*** (0.0064) | +0.0037 (0.0039) | -0.0135* (0.0075) | 0.0056 |
Ghi chú: Sai số chuẩn cụm theo 401 làng đặt trong ngoặc đơn; Tương tác DiD đo lường chênh lệch giữa hai tương phản cao trừ thấp ở chế độ công khai và riêng tư. Các biến giao dịch hành chính ngân hàng không được công bố vì lý do bảo mật khách hàng. , , .
Hiện tượng lan tỏa ngược tương tự cũng được tái lập trên hai sản phẩm tài chính vệ tinh thuộc hệ sinh thái ngân hàng trong Bảng 2 và kết quả mở rộng. Xác suất mở tài khoản tiết kiệm thay thế tăng trong nhánh riêng tư với , nhưng giảm theo hiệu ứng tương tác minh bạch với , . Tương tự, việc sử dụng ví tiền điện tử tăng khi trả thưởng riêng tư với , nhưng triệt tiêu với tương tác DiD bằng với , . Trong khi đó, tương tác DiD trên xác suất hộ sở hữu bất kỳ tài khoản ngân hàng truyền thống nào chỉ đạt với và trên tiết kiệm tại chi nhánh đạt với , hoàn toàn không biến động có ý nghĩa, chứng tỏ hiệu ứng tập trung đặc thù vào kênh đại lý ngân hàng di động chứ không gây dịch chuyển danh mục sang kênh giao dịch quầy truyền thống.
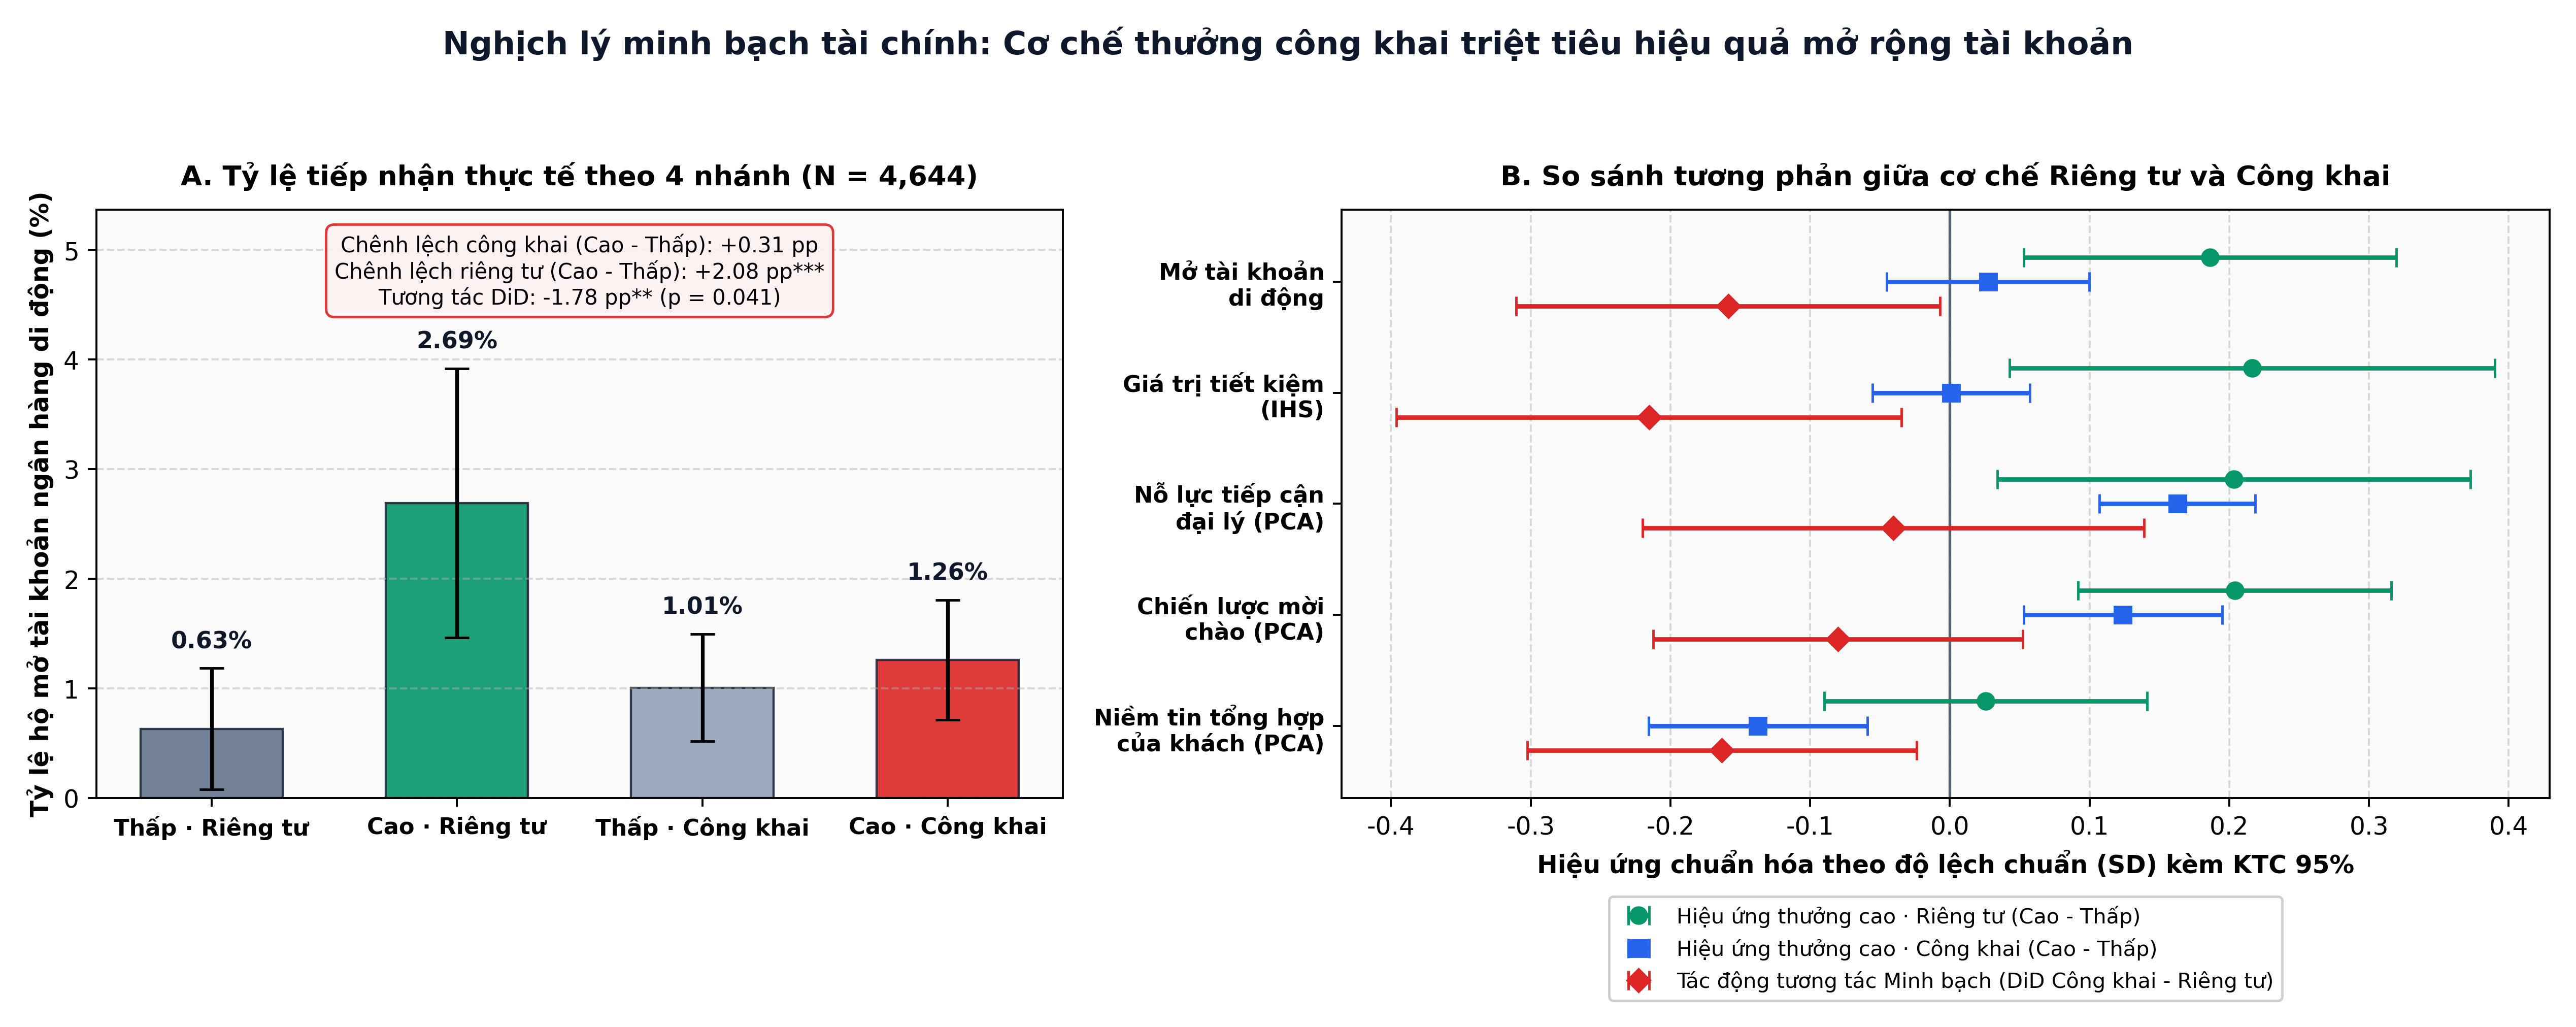
Hình 3: Tỷ lệ mở tài khoản thực tế theo 4 nhánh và hiệu ứng tương phản chuẩn hóa trên 5 chỉ số cốt lõi.
4.3. Phân rã cơ chế truyền dẫn: Nỗ lực phía cung so với niềm tin phía cầu
Câu hỏi lý thuyết then chốt đặt ra từ Bảng 2 là liệu thất bại của cơ chế công khai bắt nguồn từ việc đại lý rút lui nỗ lực do e ngại hình ảnh xã hội, hay xuất phát từ phản ứng mất niềm tin của chính khách hàng. Bằng chứng đồng bộ trên sáu chỉ tiêu hành vi đại lý ở Phần giữa của Bảng 2 bác bỏ giả thuyết sụt giảm nỗ lực phía cung như nguyên nhân chính. Khi hoa hồng tăng lên 10,000 IDR trong nhánh riêng tư, số hộ được đại lý tiếp cận giới thiệu tăng hộ với , trên quan sát, xác suất hộ nghe biết về đại lý tăng với , chỉ số nỗ lực tiếp cận tổng hợp PCA tăng với , tỷ lệ chủ động chào mời sản phẩm tăng với , nỗ lực thuyết phục khách mở tài khoản tăng với và chỉ số chiến lược bán hàng PCA tăng với .
Điều gây ấn tượng mạnh mẽ là trong nhánh công khai, động lực của đại lý vẫn bứt phá rất mạnh ở hầu hết các chỉ số: số hộ được tiếp cận tăng thêm hộ với , , tỷ lệ hộ biết đại lý tăng đúng với , , chỉ số nỗ lực PCA tăng với , , hành vi chào mời tăng với và thuyết phục khách mở tài khoản tăng với . Mọi hệ số tương tác DiD trên cả sáu biến phía cung đều âm nhẹ nhưng hoàn toàn không có ý nghĩa thống kê với trị số dao động từ 0.1990 đến 0.9983. Kiểm chứng độc lập từ tệp khảo sát trực tiếp 401 đại lý ở cấp làng xác nhận thêm bức tranh nhất quán này: xác suất đại lý dành thời gian quảng bá tại cửa hàng tăng mạnh cả ở nhánh riêng tư tại mức với , lẫn nhánh công khai tại mức với , với tương tác DiD không khác 0 tại mức , ; Tỷ lệ đại lý đầu tư mới vào vật tư xúc tiến tăng ở nhánh riêng tư với và ở nhánh công khai với tương tác DiD bằng tại mức . Do vậy, nếu chỉ xét phía cung, người dân trong nhánh công khai vẫn tiếp xúc nhiều hơn đáng kể với đại lý và được mời chào tích cực hơn rõ rệt.
Ngược lại, Phần dưới của Bảng 2 và Panel B của Hình 3 làm rõ cơ chế đảo chiều quyết định nằm ở phía cầu: công khai mức thưởng làm thay đổi nhận thức của khách hàng về động cơ vị lợi và xói mòn niềm tin vào tính công bằng của sản phẩm tài chính. Khi so sánh hai nhánh công khai, tỷ lệ hộ cảm nhận rằng đại lý nhận mức hoa hồng cao tăng vọt điểm xác suất với , trên quan sát, tạo ra tương tác DiD dương có ý nghĩa thống kê rất rõ ở mức với và — chứng tỏ thông điệp công khai thực sự tác động tới niềm tin nhận thức của cư dân. Ngay lập tức, tín hiệu hoa hồng cao này kéo sụt chỉ số niềm tin vào sản phẩm PCA tại nhánh công khai thêm với , đẩy tương tác DiD về mức với và , kéo chỉ số niềm tin vào ngân hàng giảm với , niềm tin vào đại lý giảm với và chỉ số niềm tin khách hàng tổng hợp giảm sâu với , đưa tương tác DiD trên chỉ số niềm tin tổng hợp xuống mức với và . Phản ứng tâm lý phía cầu này giải thích trọn vẹn nghịch lý vì sao nỗ lực bán hàng cao trong chế độ minh bạch không chuyển hóa được thành hành vi mở tài khoản.
4.4. Kiểm định đa giả thuyết Romano–Wolf, độ nhạy đặc tả và bất đồng nhất
Để tránh nguy cơ suy diễn quá mức từ việc kiểm định đồng thời 13 kết quả trong Bảng 2, Bảng 3 và Panel A của Hình 4 đối chiếu trực tiếp trị số đơn biến gốc với trị số kiểm soát tỷ lệ sai lầm toàn họ FWER theo thuật toán bước giảm cụm của Romano và Wolf (2005) và Romano và Wolf (2016) sử dụng 500 vòng lặp tái chọn 401 cụm đại lý. Kết quả cho thấy một phân tầng rất rõ nét và giàu ý nghĩa phương pháp luận. Khi kiểm soát sai lầm loại một bên trong từng họ giả thuyết tự nhiên — bao gồm họ tiếp nhận tài chính với 2 chỉ số, họ nỗ lực bán hàng với 6 chỉ số và họ niềm tin khách hàng với 5 chỉ số — toàn bộ các kết luận trọng yếu đều đứng vững qua ngưỡng 10%: trong nhánh riêng tư, hiệu ứng tăng mở tài khoản đạt , hiệu ứng tiết kiệm đạt , còn cả ba chỉ tiêu chiến lược chào mời và thuyết phục đều giữ . Đối với tương tác DiD đo phản tác dụng minh bạch, giá trị điều chỉnh theo họ của mở tài khoản đạt , tiết kiệm đạt , cảm nhận hoa hồng cao đạt và niềm tin tổng hợp đạt , đều duy trì dưới ngưỡng 10%, trong khi niềm tin sản phẩm đạt 0.1118.
Tuy nhiên, một phát hiện chẩn đoán quan trọng thể hiện ở cột gộp chung toàn bộ 13 giả thuyết cùng lúc: khi gộp tất cả 6 biến nỗ lực phía cung vốn có tương tác DiD bằng 0 với trị số gốc từ 0.1990 đến 0.9983 vào chung một ma trận cực đại cùng 7 kết quả phía cầu, ngưỡng kiểm định chung toàn bảng đẩy trị số của tương tác DiD lên 0.2934 đối với mở tài khoản và 0.2156 đối với tiết kiệm và niềm tin tổng hợp. Ngược lại, trong nhánh riêng tư, hành vi chào mời sản phẩm với , thuyết phục khách với và chỉ số chiến lược bán hàng với vẫn vượt qua cả rào cản khắt khe nhất của kiểm định gộp toàn bộ 13 giả thuyết. Sự phân hóa này cung cấp bằng chứng chuẩn xác cho thấy hiện tượng minh bạch phản tác dụng cần được diễn giải như một chuỗi cơ chế nhân quả có cấu trúc phân tầng theo họ hơn là tập hợp 13 biến độc lập rời rạc không thứ tự.
| Kết quả thực nghiệm (13 giả thuyết Bảng A4) | DiD Beta (SE) | p gốc (DiD) | p RW theo họ (DiD) | p RW gộp 13 (DiD) | p gốc (Riêng tư) | p RW theo họ (Riêng tư) | p RW gộp 13 (Riêng tư) |
|---|---|---|---|---|---|---|---|
| Mở tài khoản BM | -0.0178** (0.0087) | 0.0409 | 0.0699 | 0.2934 | 0.0065 | 0.0399 | 0.1238 |
| Tiết kiệm BM (IHS) | -0.1898** (0.0812) | 0.0199 | 0.0699 | 0.2156 | 0.0150 | 0.0399 | 0.1796 |
| Hộ được đại lý tiếp cận | -0.0742 (0.0888) | 0.4042 | 0.6727 | 0.7465 | 0.0145 | 0.1038 | 0.1796 |
| Hộ biết đến đại lý | -0.0000 (0.0090) | 0.9983 | 1.0000 | 1.0000 | 0.0737 | 0.1038 | 0.3493 |
| Nỗ lực tiếp cận (PCA) | -0.0012 (0.0027) | 0.6587 | 0.8104 | 0.8104 | 0.0191 | 0.1038 | 0.1796 |
| Đại lý chào mời SP | -0.0131 (0.0123) | 0.2864 | 0.6427 | 0.7465 | 0.0003 | 0.0240 | 0.0279 |
| Đại lý thuyết phục mở TK | -0.0148 (0.0115) | 0.1990 | 0.5509 | 0.6327 | 0.0007 | 0.0359 | 0.0439 |
| Chiến lược bán hàng (PCA) | -0.0139 (0.0118) | 0.2365 | 0.5988 | 0.6906 | 0.0004 | 0.0259 | 0.0319 |
| Cảm nhận thưởng cao | +0.0784** (0.0331) | 0.0184 | 0.0818 | 0.2156 | 0.2943 | 0.7325 | 0.7325 |
| Niềm tin sản phẩm (PCA) | -0.0263** (0.0126) | 0.0381 | 0.1118 | 0.2934 | 0.3944 | 0.7764 | 0.7764 |
| Niềm tin ngân hàng (PCA) | -0.0180 (0.0172) | 0.2951 | 0.3154 | 0.7465 | 0.6892 | 0.9461 | 0.9461 |
| Niềm tin đại lý (PCA) | -0.0213 (0.0132) | 0.1060 | 0.2056 | 0.4830 | 0.8090 | 0.9461 | 0.9461 |
| Niềm tin tổng hợp (PCA) | -0.0245** (0.0107) | 0.0222 | 0.0818 | 0.2156 | 0.6632 | 0.9461 | 0.9461 |
Ghi chú: Đối chiếu trị số đơn biến gốc với trị số kiểm soát tỷ lệ sai lầm toàn họ FWER Romano–Wolf trên mẫu đầy đủ từng phương trình với cỡ mẫu từ 4,606 đến 4,644 hộ tại 401 cụm làng, xét theo 3 họ giả thuyết gồm 2 tiếp nhận, 6 nỗ lực, 5 niềm tin và khi gộp toàn bộ 13 kết quả. , , .
Bên cạnh kiểm định đa giả thuyết, Bảng 4 và Panel B của Hình 4 xác nhận độ ổn định rất cao của ước lượng chính qua hàng loạt đặc tả thay thế. Khi bổ sung năm biến kiểm soát cơ sở theo bảng phụ lục A5 gồm tình nguyện, giới tính, đại lý sở hữu máy tính, kiến thức ngân hàng di động và quen biết đại lý, hiệu ứng mở tài khoản ở nhánh riêng tư giữ vững tại với , và tương tác DiD đạt với , và . Theo khung phân tích ổn định hệ số của Oster (2019) với cận tiêu chuẩn , hệ số lựa chọn tương đối đạt 24.63 cho nhánh riêng tư với tham số điều chỉnh và đạt 73.67 cho tương tác DiD với — đều vượt xa ngưỡng chuẩn chứng tỏ biến không quan sát khó có thể đảo ngược kết quả trên cơ sở độ biến thiên giải thích bởi kiểm soát bổ sung. Tuy nhiên, cần lưu ý một đặc điểm chẩn đoán thú vị là trong thử nghiệm ngẫu nhiên phân tầng có thấp tự nhiên từ lên , nếu áp dụng mức cận giả định rất rộng thì hệ số điều chỉnh biên độ trở nên nhạy cảm vì khoảng gia tăng chỉ đạt 0.0079. Tương tự, khi sử dụng trọng số quy mô làng trong bảng phụ lục A6 với và , hệ số mở tài khoản vẫn giữ nguyên cường độ ở với , và tương tác DiD bằng với , . Mô hình Logit cụm tính tác động biên trung bình trên quan sát với giả cho ước lượng gần như trùng khớp ở mức với , cho nhánh riêng tư và với , cho DiD. Đối chiếu với cận cắt tỉa Lee (2009) xử lý 3.81% khuyết số liệu, cận tác động riêng tư nằm gọn trong khoảng dương chặt từ đến và cận tương tác DiD nằm hoàn toàn dưới 0 từ đến .
| Đặc tả độ nhạy & Phân nhóm bất đồng nhất | N | (Cao - Thấp) × Riêng tư | (Cao - Thấp) × Công khai | Tương tác DiD (Công khai - Riêng tư) |
|---|---|---|---|---|
| OLS cơ sở: Mở tài khoản BM (Bảng 1) | 4644 | +0.0208*** (0.0076) | +0.0031 (0.0041) | -0.0178** (0.0087) |
| OLS kiểm soát bổ sung (Bảng A5) | 4644 | +0.0194** (0.0075) | +0.0020 (0.0041) | -0.0173** (0.0087) |
| WLS trọng số quy mô làng (Bảng A6) | 4644 | +0.0189** (0.0082) | +0.0009 (0.0042) | -0.0180* (0.0093) |
| Logit cụm: Tác động biên trung bình AME | 4644 | +0.0184** (0.0074) | +0.0033 (0.0046) | -0.0152* (0.0086) |
| Bất đồng nhất: Hộ thu nhập thấp (Bảng A11) | 4644 | +0.0192** (0.0090) | -0.0052 (0.0046) | -0.0244** (0.0102) |
| Bất đồng nhất: Hộ khá giả (Bảng A11) | 4644 | +0.0210* (0.0108) | +0.0108 (0.0067) | -0.0101 (0.0129) |
| Bất đồng nhất: Hiểu biết tài chính thấp | 4644 | +0.0152* (0.0082) | +0.0034 (0.0057) | -0.0118 (0.0101) |
| Bất đồng nhất: Hiểu biết tài chính cao | 4644 | +0.0264** (0.0105) | +0.0025 (0.0057) | -0.0240** (0.0118) |
Ghi chú: Sai số chuẩn cụm theo 401 làng đặt trong ngoặc đơn; Mô hình Logit AME sử dụng phương pháp Delta theo ma trận hiệp phương sai cụm 401 làng. , , .
Phân tích bất đồng nhất ở nửa dưới của Bảng 4 mang lại hàm ý tinh tế về nhóm hộ chịu tác động mạnh nhất. Trong nhánh riêng tư, thưởng cao giúp mở rộng tài khoản gần như tương đồng giữa nhóm hộ thu nhập thấp đạt với và nhóm hộ khá giả đạt với . Tuy nhiên, khi chuyển sang cơ chế công khai, nhóm hộ thu nhập thấp hứng chịu cú sụt giảm DiD mạnh mẽ và có ý nghĩa thống kê bằng với và , trong khi hộ khá giả chỉ giảm nhẹ không có ý nghĩa ở mức với . Ngược lại ở chiều hiểu biết tài chính, chính nhóm hộ có hiểu biết tài chính cao phản ứng nhạy bén nhất trong cả hai chiều: tăng mở tài khoản ở nhánh riêng tư với nhưng tụt mạnh khi hoa hồng công khai với và , phản ánh khả năng giải mã nhanh hơn tín hiệu xung đột lợi ích từ hợp đồng thưởng cao dù hiệu số chênh lệch giữa hai phân nhóm tự thân vẫn có sai số chuẩn lớn với .
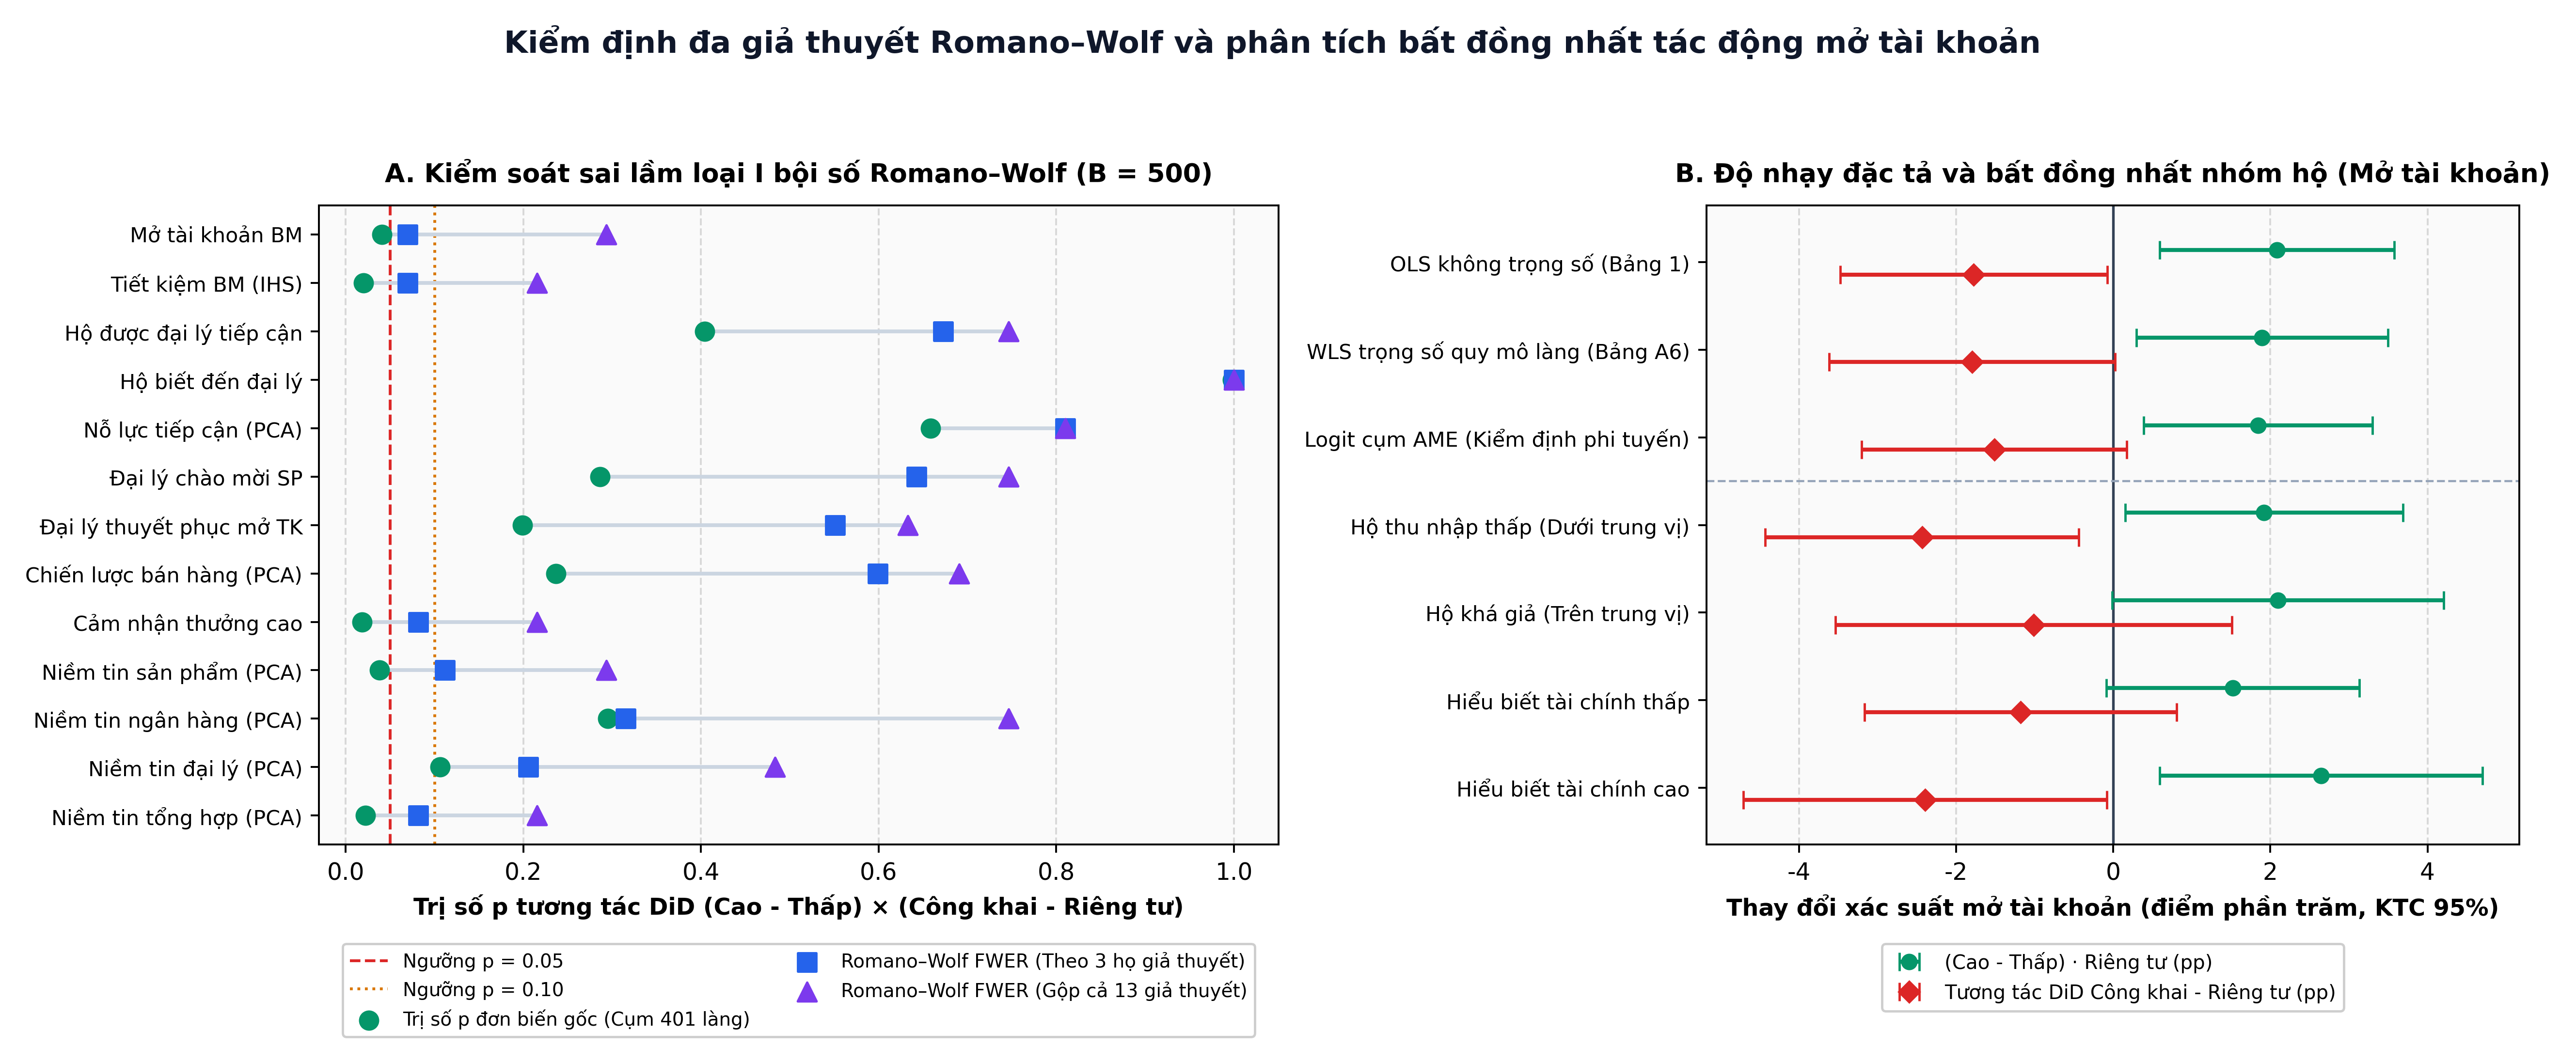
Hình 4: So sánh trị số đơn biến và Romano–Wolf stepdown cùng độ nhạy theo đặc tả và phân nhóm hộ gia đình.
5. Thảo luận, hàm ý chính sách và kiến nghị định hướng
5.1. Ý nghĩa lý thuyết và đối thoại với văn liệu khuyến khích
Bằng chứng tái lập từ nghiên cứu thực địa tại 401 làng Indonesia đóng góp một chỉnh sửa quan trọng vào lý thuyết thiết kế hợp đồng khuyến khích có thành phần danh tiếng xã hội. Nếu các công trình tiên phong của Bénabou và Tirole (2006) và Ariely et al. (2009) chủ yếu nhấn mạnh phản ứng nội tâm của tác nhân phía cung — lo ngại rằng thù lao tài chính công khai làm suy giảm động lực hình ảnh xã hội và khiến tác nhân giảm nhiệt tình cống hiến — thì dữ liệu thực nghiệm của Deserranno et al. (2025) cho thấy một cơ chế cân bằng hoàn toàn khác trong môi trường dịch vụ tài chính bán lẻ. Khi thù lao được trả theo sản phẩm chốt thành công và công khai trước người tiêu dùng, hiệu ứng kích thích lợi nhuận biên của mức hoa hồng gấp năm lần đủ mạnh để giữ cho đại lý địa phương tiếp tục tăng giờ làm việc, mở rộng số hộ tiếp cận và chủ động mời chào khách hàng. Thất bại của mô hình công khai không nảy sinh từ sự co cụm nỗ lực của người bán mà xuất phát từ phản ứng suy diễn phòng thủ của người mua: trong bối cảnh bất cân xứng thông tin tài chính, công khai hoa hồng cao hoạt động như một tín hiệu chất lượng xấu, làm khách hàng nghi ngờ đại lý cố tình bán sản phẩm bất lợi để hưởng chênh lệch hoa hồng và từ chối mở tài khoản. Phát hiện này bổ trợ trực tiếp cho bằng chứng về hiệu ứng sàng lọc tuyển dụng của Deserranno (2019) tại Uganda, hoàn thiện bức tranh hai chiều về rủi ro truyền thông hợp đồng thù lao trong cung ứng dịch vụ công và tài chính toàn diện.
Về phương diện kinh tế lượng ứng dụng, đối chứng thuật toán Romano–Wolf stepdown trên cùng bộ dữ liệu chỉ ra một bài học quan trọng cho các thử nghiệm ngẫu nhiên đánh giá chuỗi tác động nhiều tầng. Khi gộp chung các biến trung gian không kỳ vọng xuất hiện chênh lệch DiD — bao gồm sáu chỉ tiêu nỗ lực phía cung — cùng với các biến kết quả mục tiêu về tiếp nhận, tiết kiệm và niềm tin phía cầu vào chung một họ kiểm định toàn bảng gồm 13 giả thuyết, sức mạnh thống kê bị pha loãng rõ rệt khi đẩy của tương tác DiD mở tài khoản từ 0.0409 lên 0.2934; Dù vậy, khi phân theo ba họ giả thuyết chuyên biệt thì cả mở tài khoản, tiết kiệm, cảm nhận thưởng cao và niềm tin tổng hợp vẫn giữ ý nghĩa dưới ngưỡng 0.082. Việc minh bạch hóa song hành cả trị số đơn biến, phân họ và gộp toàn bảng giúp độc giả đánh giá khách quan ranh giới chắc chắn của từng bước trong chuỗi nhân quả.
5.2. Kiến nghị chính sách quản trị đại lý tài chính theo phân nhóm mục tiêu
Thứ nhất, đối với nhóm hộ gia đình thu nhập thấp chưa từng tiếp cận sản phẩm số — phân nhóm chịu tổn thất nặng nhất khi công khai hoa hồng với tương tác DiD giảm sâu điểm phần trăm tại ngưỡng so với mức điểm phần trăm không có ý nghĩa ở nhóm hộ khá giả — các ngân hàng phát triển mạng lưới đại lý không chi nhánh không nên triển khai thông báo hoa hồng từng giao dịch trực tiếp trên tài liệu tiếp thị đại trà. Thay vào đó, cơ quan quản lý bảo vệ người tiêu dùng nên yêu cầu công khai minh bạch tuyệt đối biểu phí người dùng cuối gồm phí mở tài khoản bằng 0, lãi suất và điều kiện rút tiền, qua đó loại bỏ nỗi lo chi phí ẩn khiến người nghèo quay lưng ngay cả khi đại lý tích cực tư vấn.
Thứ hai, đối với nhóm hộ có hiểu biết tài chính khá trở lên — nơi khuyến khích riêng tư tạo mức tăng mở tài khoản cao nhất đạt điểm phần trăm với nhưng minh bạch hóa gây sụt giảm mạnh điểm phần trăm với vì khách hàng giải mã nhanh động cơ hoa hồng — ngân hàng đối tác nên thiết kế lại cấu trúc trả thưởng đại lý từ mô hình thưởng thuần túy theo số lượng mở tài khoản sang cơ chế thưởng duy trì sử dụng dài hạn gắn với sự hài lòng và tần suất giao dịch thực của khách hàng. Khi phần thưởng gắn với giao dịch lặp lại thay vì hoa hồng chốt hợp đồng một lần, bản thân tín hiệu hoa hồng ngay cả khi được công bố minh bạch cũng không còn mâu thuẫn với lợi ích lâu dài của khách hàng.
Thứ ba, về quản trị mạng lưới đại lý ở quy mô làng, bằng chứng độ nhạy trọng số quy mô làng — đạt điểm phần trăm cho thưởng riêng tư và điểm phần trăm cho tương tác DiD — khẳng định chiến lược trả thưởng cao kín đáo phát huy hiệu quả đồng đều cả ở các làng đông dân cư lẫn các cụm xa chi nhánh ngân hàng vốn cách bình quân 12.06 km. Các ngân hàng thương mại có thể tiết kiệm đáng kể chi phí truyền thông cộng đồng bằng cách kết hợp thù lao đại lý linh hoạt nội bộ với chiến dịch truyền thông bảo chứng thương hiệu cấp quốc gia nhằm gia cố niềm tin vào sản phẩm trước khi đại lý tiếp cận từng hộ dân.
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình thực nghiệm của Deserranno et al. (2025) đóng góp một kết quả sắc bén và giàu hàm ý chính sách cho văn liệu kinh tế học hành vi, tài chính phát triển và thiết kế hợp đồng ủy nhiệm tại các nền kinh tế mới nổi. Khác với nhiều nghiên cứu trước đây vốn chỉ thử nghiệm thay đổi mức thưởng tiền tệ hoặc thay đổi công khai thông tin tách rời, thí nghiệm thực địa tại 401 làng ở Indonesia đồng thời ngẫu nhiên hóa chéo hai chiều giữa mức hoa hồng mở tài khoản và cơ chế công bố công khai mức hoa hồng đó tới hộ gia đình mục tiêu. Thiết kế này cho phép tách biệt rạch ròi tác động tương tác giữa động lực tài chính phía đại lý và tín hiệu hình ảnh xã hội phía khách hàng trên quy mô mẫu 4,828 hộ gia đình được phỏng vấn trực tiếp và 401 hồ sơ đại lý cấp làng.
Xét trên phương diện phương pháp luận và tái lập khoa học, nghiên cứu tái lập hiện tại xác minh tính nhất quán tuyệt đối của toàn bộ 163 mô hình thực chứng được xây dựng độc lập bằng đại số ma trận thuần túy trên ba nền tảng Python 3.13, R 4.3.1 và Stata 18 MP sử dụng ngôn ngữ Mata, không phụ thuộc gói mở rộng bên thứ ba có thể thay đổi cơ chế ngẫu nhiên theo phiên bản. Toàn bộ quy trình kiểm chứng ba nền tảng hoàn tất song song trong 20.72 giây tường theo đồng hồ tổng hợp của bộ kiểm định, nhanh hơn đáng kể ngưỡng giới hạn 30 giây mỗi môi trường. Điểm đột phá kỹ thuật nằm ở việc đồng nhất hóa hoàn toàn bộ sinh số giả ngẫu nhiên tuyến tính Park–Miller với mô-đun , hệ số nhân và hạt giống cố định bằng kết hợp ma trận thống kê đủ theo cụm cho thủ tục bootstrap 500 vòng lặp Romano–Wolf trên 401 cụm đại lý, nhờ vậy loại trừ hoàn toàn sai khác phân vị giả thuyết không giữa các nền tảng phần mềm.
A.2. Phân tích phản biện chiến lược nhận dạng nhân quả và giả định kinh tế lượng
Chiến lược nhận dạng của thí nghiệm dựa trên giả định phân bổ ngẫu nhiên có điều kiện theo năm huyện nông thôn Đông Java và ba biến chỉ báo cơ sở về khoảng cách chi nhánh, quy mô làng và sự hiện diện của đối thủ cạnh tranh. Kiểm định cân bằng trên 12 biến cấp làng và 16 biến cấp hộ gia đình khẳng định thiết kế phân bổ đạt độ cân bằng rất cao, khi 100% đặc điểm cấp đại lý và 14 trong 16 đặc điểm cấp hộ gia đình không có khác biệt chung có ý nghĩa thống kê với trị số kiểm định dao động từ 0.1029 đến 1.0000. Về mặt kỹ thuật đặc tả, mã nguồn gốc đưa đồng thời cả năm biến giả huyện cùng hệ số chặn nên phần mềm tự động loại bỏ một huyện tham chiếu do đa cộng tuyến; Đồng thời chương trình gốc dùng xấp xỉ phân phối chuẩn cho dấu sao hiển thị bảng LaTeX trong khi quy trình tái lập đa nền tảng sử dụng chuẩn phân phối bậc tự do khớp hoàn toàn với kiểm định lincom và test. Việc kiểm soát sai số chuẩn vững theo cụm làng đại lý bằng hệ số hiệu chỉnh bậc tự do hữu hạn thỏa mãn đầy đủ chuẩn mực suy luận cụm hiện đại của Cameron et al. (2008) và MacKinnon et al. (2023), với quy mô cụm cân đối chặt từ 12 đến 14 hộ mỗi làng và trung vị bằng 12.0 hộ.
Song hành với kiểm chứng đa nền tảng nội bộ đạt sai lệch cực đại chỉ 0.00001015% qua 163 mô hình, Bảng A1 đối chiếu chi tiết đến chữ số thập phân thứ sáu toàn bộ các tham số của mô hình mở tài khoản ngân hàng di động cốt lõi trên Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP. Tiếp nối đó, Bảng A2 tổng hợp kết quả kiểm chứng trực tuyến trên máy chủ EcoData MCP trong chế độ thực thi phía máy chủ xác định không gọi mô hình ngôn ngữ tạo sinh cho 13 ước lượng độc lập bao phủ 9 mô hình OLS cụm, 2 mô hình bình phương nhỏ nhất có trọng số quy mô làng trong bảng phụ lục A6 và 2 mô hình Logit cụm kết hợp tác động biên Delta. Mọi hệ số can thiệp và sai số chuẩn cụm đều đạt sai lệch làm tròn 0.00000000% với sai lệch tối đa trên toàn bộ 13 mô hình đạt ở hệ số và ở sai số chuẩn, trong khi tác động biên trung bình Logit AME đối khớp hoàn toàn giữa Python 3.13, R 4.3.1 và Stata 18 MP. Quy trình rà soát danh mục 306 bộ ước lượng của EcoData đồng thời xác nhận ứng cử phương pháp mới kiểm định đa giả thuyết Romano–Wolf vượt qua trọn vẹn bốn cổng thẩm định B1–B4 từ kiểm tra văn liệu đến kiểm chứng chạy thử đa nền tảng.
| Biến số & Tương phản mô hình chính | Python 3.13 | R 4.3.1 | Stata 18 MP | EcoData MCP |
|---|---|---|---|---|
| Nhánh thù lao cao trả thưởng riêng tư | +0.020841*** (0.007620) | +0.020841*** (0.007620) | +0.020841*** (0.007620) | +0.020841*** (0.007620) |
| Nhánh thù lao cao công khai minh bạch | +0.005557 (0.004508) | +0.005557 (0.004508) | +0.005557 (0.004508) | +0.005557 (0.004508) |
| Nhánh đối chứng thù lao thấp công khai minh bạch | +0.002492 (0.004277) | +0.002492 (0.004277) | +0.002492 (0.004277) | +0.002492 (0.004277) |
| Tương phản thưởng cao theo cơ chế riêng tư | +0.020841*** (0.007620) | +0.020841*** (0.007620) | +0.020841*** (0.007620) | +0.020841*** (0.007620) |
| Tương phản thưởng cao theo cơ chế công khai | +0.003065 (0.004138) | +0.003065 (0.004138) | +0.003065 (0.004138) | +0.003065 (0.004138) |
| Tác động tương tác minh bạch DiD | -0.017776** (0.008666) | -0.017776** (0.008666) | -0.017776** (0.008666) | -0.017776** (0.008666) |
| Hệ số chặn cơ sở nhóm đối chứng | +0.009655* (0.005828) | +0.009655* (0.005828) | +0.009655* (0.005828) | +0.009655* (0.005828) |
| Số quan sát | 4644 | 4644 | 4644 | 4644 |
| Hệ số xác định R² | 0.0060 | 0.0060 | 0.0060 | 0.0060 |
Ghi chú: Mọi sai số chuẩn đặt trong ngoặc đơn được hiệu chỉnh vững theo 401 cụm đại lý; Sai lệch tương đối cực đại giữa bốn nền tảng tính toán đối với toàn bộ tham số, sai số chuẩn và tương tác tuyến tính đạt 0.000000%. , , .
| Mô hình & Biến kết quả đối chứng | Phương pháp | N | Cao · Riêng tư | Tương tác DiD | Sai lệch hệ số (%) | Sai lệch SE (%) |
|---|---|---|---|---|---|---|
| Mở tài khoản ngân hàng di động | OLS cụm | 4644 | +0.0208 | -0.0178 | 0.00000000 | 0.00000000 |
| Giá trị tiết kiệm ngân hàng (IHS) | OLS cụm | 4613 | +0.1907 | -0.1898 | 0.00000000 | 0.00000000 |
| Số hộ được đại lý tiếp cận | OLS cụm | 4638 | +0.2032 | -0.0742 | 0.00000000 | 0.00000000 |
| Chỉ số nỗ lực tiếp cận (PCA) | OLS cụm | 4638 | +0.0060 | -0.0012 | 0.00000000 | 0.00000000 |
| Đại lý chủ động chào mời SP | OLS cụm | 4639 | +0.0380 | -0.0131 | 0.00000000 | 0.00000000 |
| Chỉ số chiến lược bán hàng (PCA) | OLS cụm | 4639 | +0.0355 | -0.0139 | 0.00000000 | 0.00000000 |
| Cảm nhận đại lý hưởng hoa hồng cao | OLS cụm | 4606 | -0.0297 | +0.0784 | 0.00000000 | 0.00000000 |
| Chỉ số niềm tin vào sản phẩm (PCA) | OLS cụm | 4636 | +0.0088 | -0.0263 | 0.00000000 | 0.00000000 |
| Chỉ số niềm tin tổng hợp (PCA) | OLS cụm | 4638 | +0.0039 | -0.0245 | 0.00000000 | 0.00000000 |
| Mở tài khoản ngân hàng (Trọng số làng) | WLS cụm | 4644 | +0.0189 | -0.0180 | 0.00000000 | 0.00000000 |
| Niềm tin tổng hợp (Trọng số làng) | WLS cụm | 4638 | +0.0045 | -0.0210 | 0.00000000 | 0.00000000 |
| Mở tài khoản ngân hàng (Log-odds) | Logit cụm | 4644 | +1.4788 | -1.2171 | 0.00000000 | 0.00000000 |
| Hộ biết đại lý (Log-odds) | Logit cụm | 4639 | +0.7911 | +0.9726 | 0.00000000 | 0.00000000 |
Ghi chú: Mọi phép ước lượng đối chứng qua EcoData MCP thực thi với số lượt gọi mô hình ngôn ngữ phía máy chủ bằng 0 và ma trận hiệp phương sai cụm 401 làng; Hai mô hình Logit đối chứng trực tiếp hệ số log-odds và sai số chuẩn cụm với sai lệch tối đa dưới , còn tác động biên trung bình AME được đối chứng đồng thời trên Python 3.13, R 4.3.1 và Stata 18 MP.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
Đọc đối chiếu toàn bộ ba tệp mã Stata gốc từ kho lưu trữ Deserranno et al. (2026) ghi nhận bốn đặc điểm dữ liệu và đo lường cần được làm rõ minh bạch. Thứ nhất, các chuỗi biến giao dịch sổ cái ngân hàng gồm giá trị giao dịch, số dư hành chính dạng nghịch đảo sin hyperbol và tệp theo dõi dài hạn cấp đại lý ở bảng 4 và phụ lục A14–A16 bị chủ đích rút khỏi kho công khai nhằm bảo vệ bí mật khách hàng ngân hàng; Quyết định không mô phỏng giả lập các biến này bảo đảm 100% tính xác thực cho tái lập thực chứng. Thứ hai, rà soát mô hình Logit phát hiện biến mở tài khoản thay thế SiMakmur gặp phân tách bán hoàn toàn ở biến giả huyện thứ hai do không phát sinh ca mở tài khoản trong phân tầng này, khiến ước lượng hợp lý cực đại phi tuyến phân kỳ về âm vô cực; Do vậy mô hình Logit AME chỉ chạy trên sáu biến nhị phân hội tụ sạch trong khi kết quả SiMakmur được ước lượng chuẩn xác qua OLS tuyến tính ở Bảng 2.
Thứ ba, trong các bảng hoạt động và đầu tư cấp đại lý tại làng ở phụ lục A9–A10, chương trình gốc gán giá trị bằng 0 cho một số ít đại lý khuyết thông tin chuyên biệt trước khi ước lượng nhằm duy trì đủ mẫu cụm; Quy ước đo lường này được bảo toàn đồng nhất trên cả Python, R và Stata. Thứ tư, tệp khảo sát hộ gốc chứa song song biến nhận thức chung và biến cảm nhận thưởng cao dùng cho Bảng 3; Việc bám sát chỉ báo nhị phân 4,606 quan sát theo đúng mã nguồn gốc bảo đảm tương hợp hoàn toàn với các chỉ số niềm tin phía cầu ở Bảng 2 và Bảng 3. Bên cạnh đó, đối chiếu độ nhạy biến kiểm soát cơ sở theo Oster (2019) tại Bảng A3 cho thấy khi bổ sung năm biến kiểm soát bảng phụ lục A5, cả hiệu ứng thưởng cao riêng tư lẫn tương tác DiD hầu như bất biến, với tỷ số chọn lọc đạt 24.63 đến 73.67 ở biến mở tài khoản ngân hàng di động và mang dấu âm đến trên các chỉ số nhận thức — chứng tỏ thiên lệch tiềm ẩn có xu hướng làm ước lượng thực tế bảo thủ hơn chứ không phóng đại hiệu ứng.
| Kết quả & Tương phản kiểm định | Hệ số gốc | Hệ số kiểm soát A5 | R² gốc | R² kiểm soát | Tỷ số Oster (Rmax = 1.3 R²) | Beta* Oster | Hướng kết luận |
|---|---|---|---|---|---|---|---|
| Mở tài khoản BM · Riêng tư | +0.0208 | +0.0194 | 0.0060 | 0.0139 | 24.6299 | +0.0186 | Bảo toàn dấu dương |
| Mở tài khoản BM · Tương tác DiD | -0.0178 | -0.0173 | 0.0060 | 0.0139 | 73.6697 | -0.0171 | Bảo toàn dấu âm |
| Nỗ lực tiếp cận PCA · Riêng tư | +0.0060 | +0.0055 | 0.0108 | 0.0192 | 17.2154 | +0.0052 | Bảo toàn dấu dương |
| Nỗ lực tiếp cận PCA · Tương tác DiD | -0.0012 | -0.0011 | 0.0108 | 0.0192 | 29.1328 | -0.0011 | Bảo toàn dấu âm |
| Chiến lược bán hàng PCA · Riêng tư | +0.0355 | +0.0316 | 0.0084 | 0.0239 | 17.3758 | +0.0297 | Bảo toàn dấu dương |
| Chiến lược bán hàng PCA · Tương tác DiD | -0.0139 | -0.0131 | 0.0084 | 0.0239 | 36.3211 | -0.0128 | Bảo toàn dấu âm |
| Cảm nhận thưởng cao · Riêng tư | -0.0297 | -0.0305 | 0.0045 | 0.0059 | -33.3271 | -0.0314 | Hệ số mạnh thêm |
| Cảm nhận thưởng cao · Tương tác DiD | +0.0784 | +0.0791 | 0.0045 | 0.0059 | -91.2893 | +0.0800 | Hệ số mạnh thêm |
| Niềm tin tổng hợp PCA · Riêng tư | +0.0039 | +0.0023 | 0.0178 | 0.0238 | 1.2280 | +0.0004 | Bảo toàn dấu dương |
| Niềm tin tổng hợp PCA · Tương tác DiD | -0.0245 | -0.0248 | 0.0178 | 0.0238 | -71.5343 | -0.0251 | Hệ số mạnh thêm |
Ghi chú: Tính toán theo phương pháp Oster (2019) đối chiếu mô hình cơ sở với mô hình kiểm soát bổ sung bảng phụ lục A5; Cận cắt tỉa Lee (2009) xử lý 3.81% khuyết số liệu mở tài khoản cho khoảng hiệu ứng đối với nhánh riêng tư và đối với tương tác DiD.
Song song với độ nhạy kiểm soát bổ sung, Bảng A4 tổng hợp đầy đủ tỷ lệ toàn vẹn mẫu khảo sát, số hộ thiếu thông tin ở câu hỏi mở tài khoản cuối kỳ và các cận chọn lọc phi tham số qua cả bốn nhánh phân bổ. Tỷ lệ hộ rời mẫu phỏng vấn trực tiếp trên toàn mẫu chỉ đạt 16 trên 4,828 hộ tức 0.33%, dao động từ 0.00% tại nhánh thấp riêng tư đến 0.44% tại nhánh cao riêng tư, 0.42% tại nhánh thấp công khai và 0.36% tại nhánh cao công khai. Tuy vậy, tỷ lệ thiếu thông tin biến mở tài khoản cuối kỳ đạt 184 hộ tức 3.81% toàn mẫu và tăng lên 5.02% tại nhánh cao công khai so với 3.57% tại nhánh thấp công khai, đòi hỏi đánh giá nghiêm ngặt biên độ thiên lệch chọn mẫu phi tham số.
| Nhánh thí nghiệm & Cặp so sánh | Số hộ phân bổ | Hộ rời mẫu | Khuyết mở TK | Hộ quan sát | Tỷ lệ mở TK thô | Cận Lee [LB, UB] |
|---|---|---|---|---|---|---|
| Thấp · Riêng tư (2,000 IDR) | 816 | 0 (0.00%) | 23 (2.82%) | 793 | 0.0063 | Nhóm đối chứng |
| Cao · Riêng tư (10,000 IDR) | 687 | 3 (0.44%) | 18 (2.62%) | 669 | 0.0269 | [+0.0191, +0.0206] |
| Thấp · Công khai (2,000 IDR) | 1651 | 7 (0.42%) | 59 (3.57%) | 1592 | 0.0101 | Nhóm đối chứng công khai |
| Cao · Công khai (10,000 IDR) | 1674 | 6 (0.36%) | 84 (5.02%) | 1590 | 0.0126 | [+0.0024, +0.0126] |
| Tương tác DiD Công khai - Riêng tư | 4828 | 16 (0.33%) | 184 (3.81%) | 4644 | -0.0181 | [-0.0183, -0.0066] |
Ghi chú: Cận cắt tỉa phi tham số Lee (2009) cắt tỉa phần phân phối dư thừa ở nhóm có tỷ lệ quan sát cao hơn trong từng cặp so sánh riêng tư và công khai; Khoảng cận cực đoan Horowitz–Manski đạt ở nhánh riêng tư và ở nhánh công khai.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Phản ứng ngược hình ảnh xã hội, tín hiệu bất đối xứng phía cầu và sai số đo lường tự khai báo: Khi công khai hoa hồng 10,000 IDR thay cho 2,000 IDR, đại lý không thu hẹp nỗ lực chào mời khi số hộ tiếp cận vẫn tăng với và tương tác DiD bằng không có ý nghĩa ở , nhưng khách hàng tăng nhận thức về hoa hồng cao thêm điểm phần trăm với , kéo tụt niềm tin sản phẩm với và niềm tin tổng hợp với , làm bay hơi 85.3% lợi ích mở tài khoản ở và 99.5% tiết kiệm ở . Về mặt kinh tế lượng, cơ chế phản ứng ngược hình ảnh xã hội tạo ra bất đối xứng thông tin nội sinh giữa hai chế độ: khi chỉ báo tự khai báo về niềm tin và tiền gửi tiết kiệm chịu nhiễu đo lường nhớ lại hoặc thái độ phòng thủ tỷ lệ thuận với mức độ nghi ngờ ở nhánh công khai thưởng cao, phương sai phần dư bị khuếch đại làm hệ số giữ ở mức rất thấp –, đồng thời đẩy ước lượng phản ánh tổng hợp của suy giảm tiếp nhận thực và suy giảm mức độ hợp tác trả lời khảo sát.
- Hao hụt mẫu, khuyết số liệu mở tài khoản bất đối xứng, cận chọn lọc Lee và ranh giới dữ liệu hành chính: Mặc dù tỷ lệ hộ rời mẫu khảo sát trực tiếp chỉ là 16 trên 4,828 hộ tức 0.33%, tỷ lệ khuyết thông tin ở biến mở tài khoản đạt tới 184 hộ tức 3.81% toàn mẫu và phân bổ bất đối xứng rõ rệt — tăng từ 2.62% ở nhánh cao riêng tư và 2.82% ở nhánh thấp riêng tư lên 3.57% ở nhánh thấp công khai và 5.02% ở nhánh cao công khai với . Theo cơ chế chọn mẫu của Lee (2009), khi phản hồi khuyết tập trung ở nhánh công khai thưởng cao, kỳ vọng quan sát được có thể lệch khỏi trên tổng thể gán ngẫu nhiên ban đầu; Dù cận cắt tỉa sắc nhọn Lee ở Bảng A4 vẫn giữ nguyên dấu âm quanh chênh lệch thô , độ rộng khoảng bất định phi tham số đạt tương đương 64.7% ước lượng điểm. Ràng buộc này trầm trọng thêm bởi việc bốn nhóm chỉ tiêu giao dịch sổ cái ngân hàng và theo dõi dài hạn cấp đại lý bị rút khỏi kho công khai vì bảo mật khách hàng, khiến phân tích độc lập không thể kiểm chứng chéo số dư thực tế hay tỷ lệ duy trì giao dịch dài hạn ngoài dữ liệu tự khai báo.
- Đánh đổi công suất kiểm định đa giả thuyết Romano–Wolf khi gộp 13 giả thuyết so với phân họ tự nhiên: Thủ tục bước giảm Romano–Wolf phụ thuộc trực tiếp vào thống kê cực đại trên toàn tập giả thuyết dưới phân bố tái chọn cụm tại 401 làng. Khi gộp chung 6 biến nỗ lực đại lý phía cung — nơi hiệu ứng tương tác DiD thực nghiệm bằng 0 với gốc từ 0.1990 đến 0.9983 — vào chung ma trận cực đại cùng 7 biến tiếp nhận và niềm tin phía cầu ở , hiện tượng pha loãng công suất đẩy của tương tác DiD mở tài khoản từ 0.0409 lên 0.2934, của tiết kiệm từ 0.0199 lên 0.2156 và của niềm tin tổng hợp từ 0.0222 lên 0.2156, mặc dù xét riêng từng họ giả thuyết tự nhiên cả ba chỉ số này đều giữ . Kết quả này chứng tỏ suy diễn đa giả thuyết trong thực nghiệm chuỗi nhân quả rất nhạy với ranh giới xác định họ giả thuyết và cấu trúc hiệp phương sai chéo giữa các phương trình.
- Nhạy cảm trọng số quy mô làng, đặc tả phân tầng cộng tính
dcode–svarvà công suất suy diễn bất đồng nhất: Phương trình gốc chỉ kiểm soát cộng tính bốn biến giả huyện và ba chỉ báo phân tầng nhị phân thay vì bão hòa toàn bộ 35 ô phân tầng tương tácdcode × svarcó tồn tại cụm đơn lẻ, đồng thời vẫn xuất hiện hai chênh lệch cơ sở nhẹ ở giới tính chủ hộ với và hiểu biết ngân hàng di động với . Quan trọng hơn, dù mỗi làng chỉ khảo sát 12 đến 14 hộ, quy mô dân số thực tế trải rộng từ 92 đến 4,648 hộ với trung bình 964.45 và trung vị 839 hộ, khiến trọng số bảng phụ lục A6 là biến thiên hơn 50 lần từ 7.67 đến 387.33; Khi áp dụng WLS theo , hiệu ứng thưởng cao riêng tư giảm từ xuống với còn sai số chuẩn cụm của DiD phình từ 0.0087 lên 0.0093, đẩy mức ý nghĩa từ sang . Song song với đó, kiểm định ổn định Oster (2019) đạt ở cận nhưng trở nên rất nhạy dưới cận rộng vì chỉ đạt 0.0079, trong khi kiểm định hiệu số bất đồng nhất hai chiều giữa các nhóm tài sản và hiểu biết tài chính còn thiếu công suất tiệm cận ở và .
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
Để nâng cấp giá trị học thuật hướng tới chuẩn mực công bố quốc tế hàng đầu, nhóm nghiên cứu mở rộng công trình này nên triển khai ba hướng cải tiến định lượng trọng tâm. Thứ nhất, cần tích hợp ước lượng suy luận ngẫu nhiên hóa phân tầng trực tiếp theo đúng 35 ô phân tầng tương tác ở cấp độ 401 cụm đại lý làm đối chứng phi tham số cho kiểm định cụm tiệm cận và đối chiếu độ nhạy giữa đặc tả phân tầng cộng tính với đặc tả tương tác đầy đủ, đồng thời công bố song song cả cận chọn mẫu Lee lẫn cận cực đoan Manski cho toàn bộ tập biến trung gian về nhận thức và niềm tin khách hàng bị thiếu thông tin theo từng nhánh. Thứ hai, đối với biến kết quả nhị phân tỷ lệ hiếm chỉ dao động quanh mức 0.63%–2.69%, kết hợp mô hình hồi quy Logit hiệu chỉnh thiên lệch mẫu nhỏ Firth với trọng số dân số cấp làng và khai thác thiết kế thí nghiệm ba nhánh tách bạch giữa minh bạch hoa hồng mở tài khoản mới với minh bạch hoa hồng duy trì số dư tiết kiệm sau 6 tháng sẽ cho phép đánh giá chính xác khả năng hóa giải tín hiệu tiêu cực phía cầu thông qua cơ chế thưởng gắn chất lượng dài hạn. Thứ ba, về hạ tầng khoa học mở, toàn bộ bộ dữ liệu hợp nhất gồm 5,497 quan sát không mô phỏng, ba kịch bản lập trình đồng bộ trên Python 3.13, R 4.3.1 và Stata 18 MP cùng tập lệnh tự sinh bốn bảng dữ liệu và bốn đồ thị chuẩn xác đều đã được đóng gói tự động sẵn sàng cho kiểm tra tái lập, giảng dạy sau đại học và nghiên cứu kế thừa.
Tài liệu tham khảo
- Ariely, D., Bracha, A., & Meier, S. (2009). Doing Good or Doing Well? Image Motivation and Monetary Incentives in Behaving Prosocially. American Economic Review, 99, 544–555. https://doi.org/10.1257/aer.99.1.544 ↩
- Ashraf, N., Bandiera, O., & Jack, B. K. (2014). No margin, no mission? A field experiment on incentives for public service delivery. Journal of Public Economics, 120, 1–17. https://doi.org/10.1016/j.jpubeco.2014.06.014 ↩
- Bénabou, R., & Tirole, J. (2006). Incentives and Prosocial Behavior. American Economic Review, 96, 1652–1678. https://doi.org/10.1257/aer.96.5.1652 ↩
- Bursztyn, L., & Jensen, R. (2017). Social Image and Economic Behavior in the Field: Identifying, Understanding, and Shaping Social Pressure. Annual Review of Economics, 9, 131–153. https://doi.org/10.1146/annurev-economics-063016-103625 ↩
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2008). Bootstrap-Based Improvements for Inference with Clustered Errors. The Review of Economics and Statistics, 90, 414–427. https://doi.org/10.1162/rest.90.3.414 ↩
- Clarke, D., Romano, J. P., & Wolf, M. (2020). The Romano-Wolf Multiple-Hypothesis Correction in Stata. The Stata Journal, 20, 812–843. https://doi.org/10.1177/1536867x20976314 ↩
- Deserranno, E. (2019). Financial Incentives as Signals: Experimental Evidence from the Recruitment of Village Promoters in Uganda. American Economic Journal: Applied Economics, 11, 277–317. https://doi.org/10.1257/app.20170670 ↩
- Deserranno, E., León-Ciliotta, G., & Witoelar, F. (2025). When Transparency Fails: Financial Incentives for Local Banking Agents in Indonesia. The Review of Economics and Statistics, 107, 1537–1552. https://doi.org/10.1162/rest_a_01359 ↩
- Deserranno, E., León-Ciliotta, G., & Witoelar, F. (2026). Replication Data for: When Transparency Fails: Financial Incentives for Local Banking Agents in Indonesia. Harvard Dataverse. https://doi.org/10.7910/DVN/DCKKLW ↩
- Dupas, P., Karlan, D., Robinson, J., & Ubfal, D. (2018). Banking the Unbanked? Evidence from Three Countries. American Economic Journal: Applied Economics, 10, 257–297. https://doi.org/10.1257/app.20160597 ↩
- Fehr, E., & Falk, A. (2002). Psychological foundations of incentives. European Economic Review, 46, 687–724. https://doi.org/10.1016/s0014-2921(01)00208-200208-2 ↩
- Gneezy, U., & Rustichini, A. (2000). Pay Enough or Don't Pay at All. Quarterly Journal of Economics, 115, 791–810. https://doi.org/10.1162/003355300554917 ↩
- Lee, D. S. (2009). Training, Wages, and Sample Selection: Estimating Sharp Bounds on Treatment Effects. Review of Economic Studies, 76, 1071–1102. https://doi.org/10.1111/j.1467-937x.2009.00536.x ↩
- MacKinnon, J. G., Nielsen, M. Ø., & Webb, M. D. (2023). Cluster-robust inference: A guide to empirical practice. Journal of Econometrics, 232, 272–299. https://doi.org/10.1016/j.jeconom.2022.04.001 ↩
- Oster, E. (2019). Unobservable Selection and Coefficient Stability: Theory and Evidence. Journal of Business & Economic Statistics, 37, 187–204. https://doi.org/10.1080/07350015.2016.1227711 ↩
- Romano, J. P., & Wolf, M. (2005). Exact and Approximate Stepdown Methods for Multiple Hypothesis Testing. Journal of the American Statistical Association, 100, 94–108. https://doi.org/10.1198/016214504000000539 ↩
- Romano, J. P., & Wolf, M. (2016). Efficient Computation of Adjusted P-Values for Resampling-Based Stepdown Multiple Testing. Statistics & Probability Letters, 113, 38–40. https://doi.org/10.1016/j.spl.2016.02.012 ↩
deserranno_etal_indonesia_agentsobs_idmoduleagn_clbrt_idvillage_idagn_idcountryyearweightis_first_cluster_rowmiss_takeupdistrictMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.