1. Giới thiệu
Trong suốt hơn ba thập niên kể từ đề xuất nền tảng của Shiller (1993), Obstfeld & Peri (1998) và Borensztein & Mauro (2004), các công cụ nợ công gắn liền với trạng thái vĩ mô luôn được giới kinh tế học tài chính quốc tế xem là lời giải lý thuyết ưu việt nhằm khắc phục tính không đầy đủ của thị trường vốn chủ quyền. Trong khung phân tích vỡ nợ nội sinh truyền thống khởi nguồn từ Eaton & Gersovitz (1981) và được phát triển định lượng bởi Aguiar & Gopinath (2006), Arellano (2008), Hatchondo & Martinez (2009) cùng Chatterjee & Eyigungor (2012), việc chính phủ các nền kinh tế mới nổi buộc phải phát hành nợ định danh cố định tạo ra gánh nặng trả nợ ngược chu kỳ gay gắt: khi sản lượng sụt giảm, chi phí vay mượn biên tăng vọt đúng lúc doanh thu thuế thu hẹp, đẩy quốc gia vào các cuộc khủng hoảng vỡ nợ tốn kém. Do đó, các mô hình kỳ vọng hợp lý với chủ nợ trung lập rủi ro như Durdu (2009) và Hatchondo & Martinez (2012) đều dự báo rằng việc gắn nghĩa vụ thanh toán cuống phiếu với tổng sản phẩm quốc nội sẽ hoạt động như một hợp đồng bảo hiểm vĩ mô tự động, triệt tiêu xác suất vỡ nợ và mở rộng đáng kể không gian tài khóa bền vững.
Tuy nhiên, thực tiễn thị trường vốn quốc tế lại chỉ ra một nghịch lý sâu sắc đi ngược lại dự báo chuẩn mực đó. Các đợt phát hành công cụ nợ gắn liền tăng trưởng hầu như chỉ xuất hiện một cách bị động trong các cuộc tái cơ cấu nợ sau vỡ nợ như tại Argentina năm 2005, Hy Lạp năm 2012 hay Ukraine năm 2015, và luôn phải chịu mức chiết khấu giá sơ cấp lẫn thứ cấp cực kỳ đắt đỏ. Nghiên cứu thực nghiệm của Costa, Chamon, & Ricci (2008) và phân tích dữ liệu mười lăm năm của Igan, Kim, & Levy (2021) chỉ ra rằng chứng quyền gắn với tăng trưởng của Argentina phải gánh phần bù lợi suất dư thừa từ đến điểm cơ bản vượt lên trên rủi ro vỡ nợ thuần túy và hoàn toàn không thu hẹp theo thời gian giao dịch. Các cách lý giải dựa trên sự thiển cận chính trị của chính phủ đi vay (Amador, 2012; Aguiar, Amador, & Fourakis, 2020), hiệu ứng nợ treo làm giảm động lực đầu tư (Krugman, 1988), ma sát thông tin và uy tín chủ quyền (Morelli & Moretti, 2023) hay phần bù kém thanh khoản thị trường thứ cấp (Moretti, 2020) đều gặp khó khăn khi giải thích tại sao nhiều quốc gia mới nổi vẫn phát hành thành công trái phiếu chính phủ gắn với chỉ số lạm phát trong khi chứng quyền ngưỡng gắn với sản lượng lại bị thị trường định giá khắc nghiệt đến vậy.
Công trình của Roch & Roldán (2023) kết hợp mô hình vỡ nợ kỳ hạn dài của Hatchondo & Martinez (2009) với lý thuyết phần bù bất định nợ quốc gia của Pouzo & Presno (2016) và thiết kế chỉ số hóa nợ của Pina (2022) nhằm giải quyết đồng thời hai câu hỏi lớn: vì sao các chứng quyền ngưỡng thực tế thất bại, và cấu trúc hợp đồng nợ gắn trạng thái tối ưu cần được thiết kế lại như thế nào khi chủ nợ lo ngại bất định. Mục tiêu của nghiên cứu tái lập này bao gồm bốn nhiệm vụ gắn kết chặt chẽ: thứ nhất, giải mã trực tiếp bốn tệp nghiệm cân bằng nhị phân tầng gốc của Roch & Roldán (2022) để kiến tạo bộ dữ liệu bảng tự thân minh bạch không qua bất kỳ xấp xỉ trung gian nào; Thứ hai, kiểm chứng độ hội tụ tuyệt đối của các mô-men chu kỳ kinh doanh, phân rã phúc lợi và mười mô hình kinh tế lượng trên ba nền tảng Python 3.13, R 4.3.1, Stata 18 MP cùng hệ thống EcoData MCP; Thứ ba, thực hiện ba kiểm định chẩn đoán chuyên sâu nhằm tách biệt nguyên nhân cơ học của các sai lệch số liệu nội bộ và hiện tượng chưa hội tụ điểm bất động trong gói mã gốc; Và thứ tư, rút ra các nguyên tắc thiết kế trái phiếu phòng hộ thảm họa đuôi trái có khả năng kiểm chứng khách quan cho các nền kinh tế đang phát triển và Việt Nam.
2. Cơ sở lý thuyết và mô hình cân bằng nợ quốc gia gắn liền trạng thái
2.1. Phân rã định giá trái phiếu dưới sở thích kiểm soát bền vững trong mô hình hai kỳ
Để làm rõ cơ chế hình thành phần bù bất định trước khi đi vào hệ thống động chân trời vô hạn, Roch & Roldán (2023) xét một nền kinh tế nhỏ mở hai kỳ trong đó thu nhập kỳ hai phụ thuộc vào cú sốc trạng thái chuẩn hóa , còn chính phủ phát hành khối lượng nợ ở kỳ một kèm hàm chi trả cam kết có kỳ vọng chuẩn hóa . Đầu kỳ hai, chính phủ quan sát thu nhập thực tế và quyết định vỡ nợ nếu chi phí tổn thất sản lượng tuyến tính nhỏ hơn nghĩa vụ thanh toán , hoặc trả nợ đầy đủ trong trường hợp ngược lại. Khác với chủ nợ trung lập rủi ro cổ điển hay nhà đầu tư ngại rủi ro tiêu dùng theo Lizarazo (2013) và Borri & Verdelhan (2011), khối chủ nợ quốc tế mang sở thích nhân tử đối với sai lệch quy cách mô hình theo Barillas, Hansen, & Sargent (2009) và Klibanoff, Marinacci, & Mukerji (2005): họ đánh giá dòng tiền kỳ hai dưới độ đo xác suất biến dạng cực tiểu hóa hữu dụng kỳ vọng cộng khoản phạt entropy tương đối Kullback–Leibler với cường độ lo ngại bất định . Khi đó, nhân tử chiết khấu ngẫu nhiên hiệu dụng của chủ nợ có dạng , cho phép phân rã chính xác biểu giá trái phiếu sơ cấp thành ba thành phần:
Trong đó:
- : giá trị hiện tại dưới kỳ vọng hợp lý, phản ánh thuần túy xác suất vỡ nợ khách quan;
- : chiết khấu bất định gắn trực tiếp với điều khoản chỉ số hóa trạng thái do hàm trả nợ tăng theo thu nhập đúng lúc nhân tử chiết khấu giảm;
- : chiết khấu bất định gắn với biến cố vỡ nợ.
Khi , nhân tử chiết khấu trở thành hằng số làm hai hiệp phương sai triệt tiêu hoàn toàn, nên việc chuyển sang trái phiếu ngưỡng chỉ làm giảm và nâng cao giá phát hành. Trái lại, khi , một hợp đồng ngưỡng cắt toàn bộ thanh toán dưới mốc trung vị làm âm sâu đột biến, khiến phần bù bất định điều khoản lấn át hoàn toàn lợi ích giảm vỡ nợ.
2.2. Cân bằng Markov hoàn hảo chân trời vô hạn và họ hợp đồng nợ gắn trạng thái
Trong mô hình định lượng chân trời vô hạn hiệu chuẩn theo chu kỳ kinh tế quý của Argentina, logarit thu nhập ngoại sinh tuân theo quy trình tự hồi quy bậc nhất AR(1) có dạng với , được rời rạc hóa trên lưới Markov gồm trạng thái bao phủ miền độ lệch chuẩn dừng. Chính phủ có hệ số chiết khấu và hàm hữu dụng ngại rủi ro tương đối không đổi với , phát hành danh mục trái phiếu dài hạn suy giảm hình học với tốc độ đáo hạn mỗi quý để tài trợ chi tiêu trên lưới nợ gồm nút đều đặn từ đến . Họ công cụ nợ gắn trạng thái được tham số hóa thống nhất bởi cặp xác định dòng cuống phiếu thực thanh toán tại trạng thái thu nhập :
Trong đó:
- : cặp tham số độ nhạy chỉ số hóa thu nhập và ngưỡng miễn thanh toán cuống phiếu;
- : mức sản lượng trung bình dài hạn trên phân phối dừng;
- : hằng số chuẩn hóa nội sinh cho từng cặp sao cho , bảo đảm một đơn vị trái phiếu phi rủi ro có thị giá chuẩn hóa bằng dưới kỳ vọng hợp lý.
Cách tham số hóa này bao trùm bốn chế độ hợp đồng trọng tâm:
- Nợ thông thường không gắn trạng thái tại , trả cuống phiếu cố định trong mọi trạng thái thu nhập còn trả nợ.
- Trái phiếu ngưỡng kiểu chứng quyền Argentina tại , miễn toàn bộ nghĩa vụ cuống phiếu bất cứ khi nào sản lượng thấp hơn mức trung bình dài hạn .
- Trái phiếu chỉ số hóa tuyến tính liên tục tại , điều chỉnh cuống phiếu tỷ lệ thuận một đổi một với chu kỳ sản lượng mà không tạo bước nhảy gián đoạn.
- Công cụ nợ gắn trạng thái tối ưu tại cực đại hóa phúc lợi tiêu dùng tương đương của nền kinh tế: đạt dưới kỳ vọng hợp lý, dưới lo ngại bất định chuẩn , và dưới kịch bản kỳ vọng hợp lý có thu hồi nợ.
Để làm trơn quyết định vỡ nợ rời rạc theo phương pháp của Dvorkin, Sánchez, Sapriza, & Yurdagul (2021), đầu mỗi quý chính phủ nhận hai cú sốc sở thích cực trị loại I độc lập với tham số quy mô , dẫn tới xác suất vỡ nợ dạng hàm logistic trơn và hàm giá trị tổng hợp . Khi vỡ nợ xảy ra, quốc gia chịu tổn thất sản lượng bậc hai , bị loại tạm thời khỏi thị trường vốn quốc tế và chỉ tái gia nhập với xác suất mỗi quý đi kèm tỷ lệ xóa nợ , trong đó tương ứng xóa nợ hoàn toàn ở mô hình chuẩn và tương ứng mức thu hồi mệnh giá ở phần mở rộng Mục 5.1 của bài báo gốc. Phía chủ nợ quốc tế tối đa hóa hàm giá trị đệ quy chịu phạt entropy , từ đó xác định hệ phương trình điểm bất động đồng thời giữa biểu giá trái phiếu đang lưu hành và biểu giá trái phiếu đang vỡ nợ .
3. Dữ liệu cân bằng tầng gốc và phương pháp tái lập đa nền tảng
3.1. Giải mã bốn tệp nghiệm HDF5 tầng gốc và kiến trúc bộ dữ liệu bảng chuẩn hóa
Toàn bộ dữ liệu sử dụng trong nghiên cứu này thuộc phân tầng dữ liệu gốc cao nhất từ kho lưu trữ Harvard Dataverse của Roch & Roldán (2022), hoàn toàn không sử dụng dữ liệu mô phỏng thay thế. Thay vì chỉ đọc lại các bảng văn bản kết xuất sẵn, chúng tôi xây dựng quy trình giải mã nhị phân trực tiếp bằng thư viện đọc cấu trúc HDF5 trên bốn tệp nghiệm cân bằng gốc gồm mô hình chuẩn lo ngại bất định không thu hồi nợ, mô hình kỳ vọng hợp lý không thu hồi nợ, mô hình lo ngại bất định thu hồi mệnh giá và mô hình kỳ vọng hợp lý thu hồi mệnh giá. Mỗi tệp nhị phân chứa bốn đối tượng cân bằng hoàn chỉnh ứng với bốn thiết kế hợp đồng nói trên, tạo thành tổng cộng chế độ cân bằng Markov hoàn hảo. Trên mỗi chế độ, toàn bộ mặt lưới nguyên bản nút trạng thái được trích xuất đầy đủ gồm hàm chính sách phát hành nợ kỳ tới , xác suất vỡ nợ , biểu giá trái phiếu lưu hành , biểu giá nợ xấu , giá phát hành biên theo mệnh giá thực tế, hàm giá trị trả nợ , hàm giá trị vỡ nợ , cùng ba mảng hàm giá trị chủ nợ và chuỗi Markov thu nhập.
3.2. Đặc tả kinh tế lượng đa chế độ và quy trình đối chứng TAM giác ba nền tảng
Để kiểm định định lượng đồng thời cả các mô-men cân bằng vĩ mô lẫn cơ chế định giá vi mô trên toàn bộ không gian trạng thái, chúng tôi thực thi song song hai tầng phân tích trên Python 3.13, R 4.3.1 và Stata 18 MP:
- Tầng thứ nhất — Tái lập mô-men cấu trúc và phân rã phúc lợi: Cả ba nền tảng cùng đọc bộ dữ liệu chuẩn hóa để tính toán lại toàn bộ mô-men chu kỳ kinh doanh trên mẫu quý tiền vỡ nợ — bao gồm trung bình và độ lệch chuẩn chênh lệch lợi suất tính bằng điểm cơ bản, thành phần chênh lệch kỳ vọng hợp lý, phần bù bất định thuần túy, chênh lệch giá phát hành biên, tỷ lệ nợ trên sản lượng năm, tần suất vỡ nợ năm, tỷ số độ lệch chuẩn tiêu dùng trên sản lượng, các hệ số tương quan chu kỳ và xác suất phát hiện lỗi mô hình — cũng như tích phân lợi ích phúc lợi tiêu dùng tương đương trên phân phối dừng và phân rã ba kênh phúc lợi theo đúng công thức gốc.
- Tầng thứ hai — Phương trình phân rã phương sai bổ trợ trên mặt lưới cân bằng đa chế độ: Nhằm lượng hóa hiệu ứng biên giữa các thiết kế hợp đồng trên cùng mặt lưới nghiệm hiệu chuẩn và kiểm chứng số học đồng nhất qua bốn môi trường độc lập — tách biệt với hệ phương trình định giá cân bằng Markov cấu trúc của Roch & Roldán (2023) — Mô hình 1 phân rã chênh lệch lợi suất cân bằng tính bằng điểm cơ bản trên quan sát của nút trạng thái qua chế độ:
Trong đó:
- : hiệu ứng cố định của từng nút trạng thái với ;
- : biến giả chỉ báo chế độ chủ nợ lo ngại bất định với , đối chiếu với kỳ vọng hợp lý ;
- : các biến giả chỉ báo cấu trúc hợp đồng trái phiếu ngưỡng, chỉ số hóa tuyến tính và công cụ gắn trạng thái tối ưu so với nhóm cơ sở là trái phiếu thường không gắn trạng thái;
- : biến giả chỉ báo chế độ thu hồi mệnh giá khi vỡ nợ;
- : sai số ngẫu nhiên với sai số chuẩn phân cụm vững ở cấp độ nút trạng thái và hiệu chỉnh bậc tự do mẫu nhỏ đồng nhất giữa Stata 18 MP, R 4.3.1, Python 3.13 và EcoData MCP.
Chín mô hình mở rộng tiếp theo — từ Mô hình 2 đến Mô hình 10 — lần lượt kiểm định chuyên sâu từng cơ chế:
- Mô hình 2–4: Kiểm định phần bù bất định thuần túy trên và tính bất đối xứng giữa miền suy thoái với cùng miền hưng thịnh với .
- Mô hình 5–7: Kiểm định xác suất vỡ nợ cân bằng với , hàm chính sách vay nợ với , và chênh lệch lợi suất mô phỏng trên quỹ đạo qua chế độ với .
- Mô hình 8–10: Kiểm định chẩn đoán trực tiếp đối với hiệu ứng cắt cụt mảng cú sốc với , hiện tượng lẫn quan sát kỳ vỡ nợ với và sai số điểm bất động Euler chưa hội tụ với .
4. Kết quả tái lập định lượng và ước lượng kinh tế lượng đa chế độ
4.1. Khớp mô-men chu kỳ kinh doanh và phân rã phần bù bất định trên mẫu tiền vỡ nợ
Bảng 1 trình bày kết quả tái lập chi tiết các mô-men chu kỳ kinh doanh và rủi ro vỡ nợ quốc gia của mô hình chuẩn lo ngại bất định với và mô hình kỳ vọng hợp lý với đối chiếu trực tiếp với dữ liệu thực tế của Argentina giai đoạn 1993Q1–2001Q4 cùng các con số công bố tại Bảng 4 và Bảng 11 của Roch & Roldán (2023). Toàn bộ ba môi trường tính toán Python 3.13, R 4.3.1 và Stata 18 MP cho kết quả trùng khớp tuyệt đối tới mười chữ số thập phân và bám sát các giá trị trong bài báo gốc trong biên độ dao động lấy mẫu Monte Carlo tự nhiên khi rút lại chuỗi cú sốc liên tục.
| Chỉ tiêu định lượng vĩ mô | Dữ liệu thực tế Argentina | Chuẩn mực bất định bài báo gốc | Chuẩn mực bất định ba nền tảng | Kỳ vọng hợp lý bài báo gốc | Kỳ vọng hợp lý ba nền tảng |
|---|---|---|---|---|---|
| Chênh lệch lợi suất trung bình trên mẫu 35 quý tiền vỡ nợ, điểm cơ bản | 815.0 | 842.0 | 834.0 | 891.0 | 895.3 |
| Trong đó: Thành phần rủi ro vỡ nợ kỳ vọng hợp lý, điểm cơ bản | — | 432.0 | 425.8 | 891.0 | 895.3 |
| Trong đó: Thành phần phần bù bất định mô hình, điểm cơ bản | — | 410.0 | 408.2 | 0.0 | 0.0 |
| Độ lệch chuẩn chênh lệch lợi suất tiền vỡ nợ, điểm cơ bản | 443.0 | 376.0 | 367.2 | 432.0 | 441.6 |
| Tỷ lệ nợ công nước ngoài trên sản lượng năm tiền vỡ nợ, phần trăm | 17.4 | 16.7 | 16.8 | 17.1 | 17.1 |
| Tần suất vỡ nợ trung bình năm, phần trăm | 3.0 | 3.2 | 3.2 | 6.0 | 6.0 |
| Tỷ số biến động tiêu dùng trên biến động sản lượng | 0.87 | 1.30 | 1.32 | 1.40 | 1.35 |
| Hệ số tương quan giữa sản lượng và tiêu dùng | 0.97 | 0.97 | 0.97 | 0.94 | 0.94 |
| Hệ số tương quan giữa sản lượng và cán cân thương mại trên sản lượng | -0.77 | -0.60 | -0.60 | -0.59 | -0.57 |
| Hệ số tương quan giữa sản lượng và chênh lệch lợi suất | -0.72 | -0.74 | -0.74 | -0.69 | -0.68 |
| Xác suất phát hiện lỗi mô hình trên mẫu 35 quý, phần trăm | — | 40.1 | 39.9 | — | 50.0 |
| Chênh lệch lợi suất trung bình dài hạn theo Bảng 11 gốc, điểm cơ bản | 815.0 | 792.0 | 792.3 | 849.0 | 849.2 |
| Tỷ lệ nợ trên sản lượng dài hạn theo Bảng 11 gốc, phần trăm | 17.4 | 13.7 | 13.7 | 12.1 | 12.1 |
Ghi chú: Mẫu tiền vỡ nợ gồm 1,000 quỹ đạo 35 quý trích xuất theo đúng quy trình gốc; Cột kỳ vọng hợp lý tiền vỡ nợ phản ánh quy trình dùng chung mảng cú sốc của Bảng 4 gốc.
Kết quả tại Bảng 1 khẳng định rõ cơ chế định lượng nền tảng của bài báo gốc: dưới kỳ vọng hợp lý , để tạo ra mức chênh lệch lợi suất xấp xỉ điểm cơ bản với tỷ lệ nợ sản lượng năm, nền kinh tế buộc phải gánh chịu tần suất vỡ nợ lên tới mỗi năm — cao gấp đôi tần suất lịch sử của Argentina. Ngược lại, khi đưa sở thích lo ngại bất định vào hàm định giá của chủ nợ quốc tế theo tinh thần của Pouzo & Presno (2016), mô hình khớp chính xác tần suất vỡ nợ mỗi năm, tỷ lệ nợ sản lượng và tổng chênh lệch lợi suất điểm cơ bản, trong đó rủi ro vỡ nợ khách quan chỉ chiếm điểm cơ bản còn phần bù bất định đóng góp tới điểm cơ bản — tương đương tổng chi phí vay nợ vượt trội. Trên phân phối dừng dài hạn không điều kiện hóa vào biến cố vỡ nợ — hai dòng cuối của Bảng 1 đối chiếu Bảng 11 gốc — kết quả tái lập đạt độ chính xác gần như tuyệt đối: chênh lệch lợi suất đạt điểm cơ bản so với gốc ở mô hình chuẩn và điểm cơ bản so với gốc ở mô hình kỳ vọng hợp lý, trong khi tỷ lệ nợ dài hạn khớp tròn và .
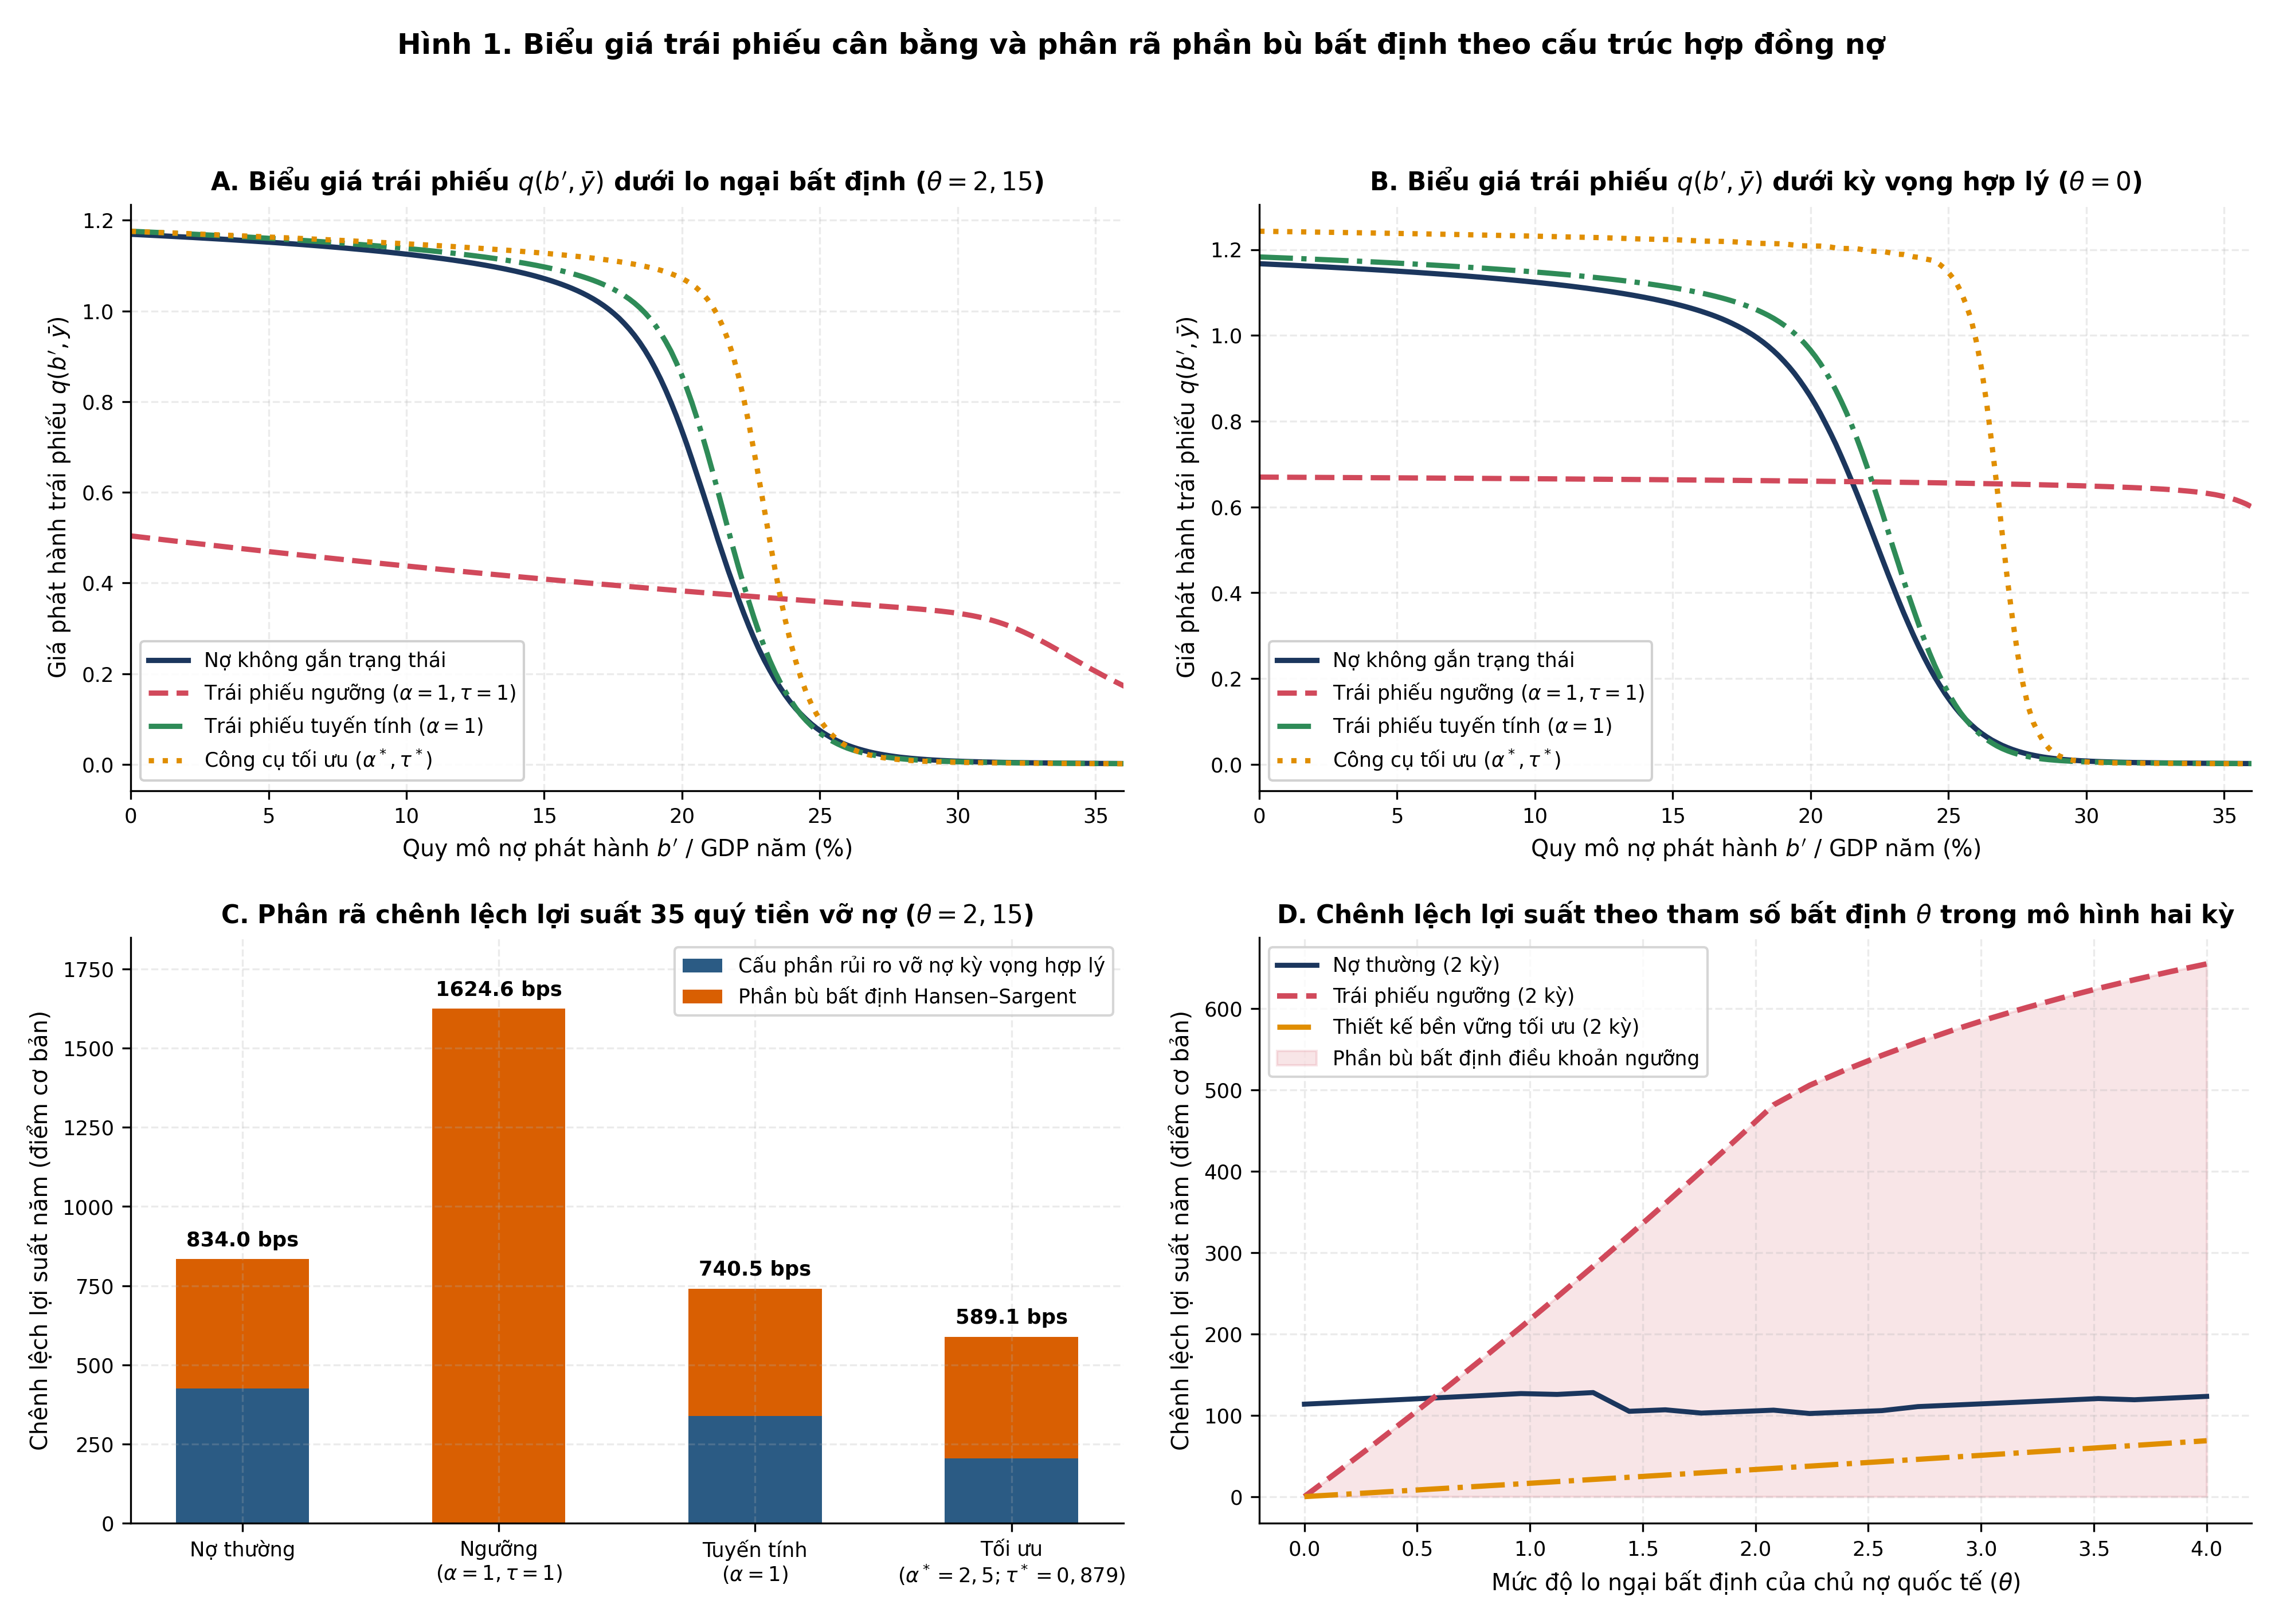
Hình 1 trực quan hóa sự biến dạng căn bản của mặt giá trái phiếu và cấu trúc chênh lệch lợi suất khi chuyển từ nợ thông thường sang các công cụ gắn liền trạng thái. Ở khung bên trái của Hình 1, tại mức thu nhập trung bình , đường biểu giá của trái phiếu ngưỡng dưới lo ngại bất định không nằm phía trên đường nợ thường như dưới kỳ vọng hợp lý, mà bị ép phẳng xuống quanh ngưỡng giá ngay từ mức nợ rất thấp vì chủ nợ chiết khấu nặng xác suất nền kinh tế rơi xuống dưới ngưỡng trong các quý kế tiếp. Khung bên phải của Hình 1 cho thấy rõ sự phân cực này trên dữ liệu mô phỏng: đối với trái phiếu ngưỡng, dù phần chênh lệch kỳ vọng hợp lý sụp giảm từ xuống chỉ còn điểm cơ bản nhờ xác suất vỡ nợ gần như bằng không, phần bù bất định lại phình đại gấp bốn lần từ lên điểm cơ bản, đẩy tổng chênh lệch lợi suất vọt lên điểm cơ bản.
4.2. Ước lượng kinh tế lượng hiệu ứng cố định mặt lưới trạng thái và sự đảo chiều phúc lợi
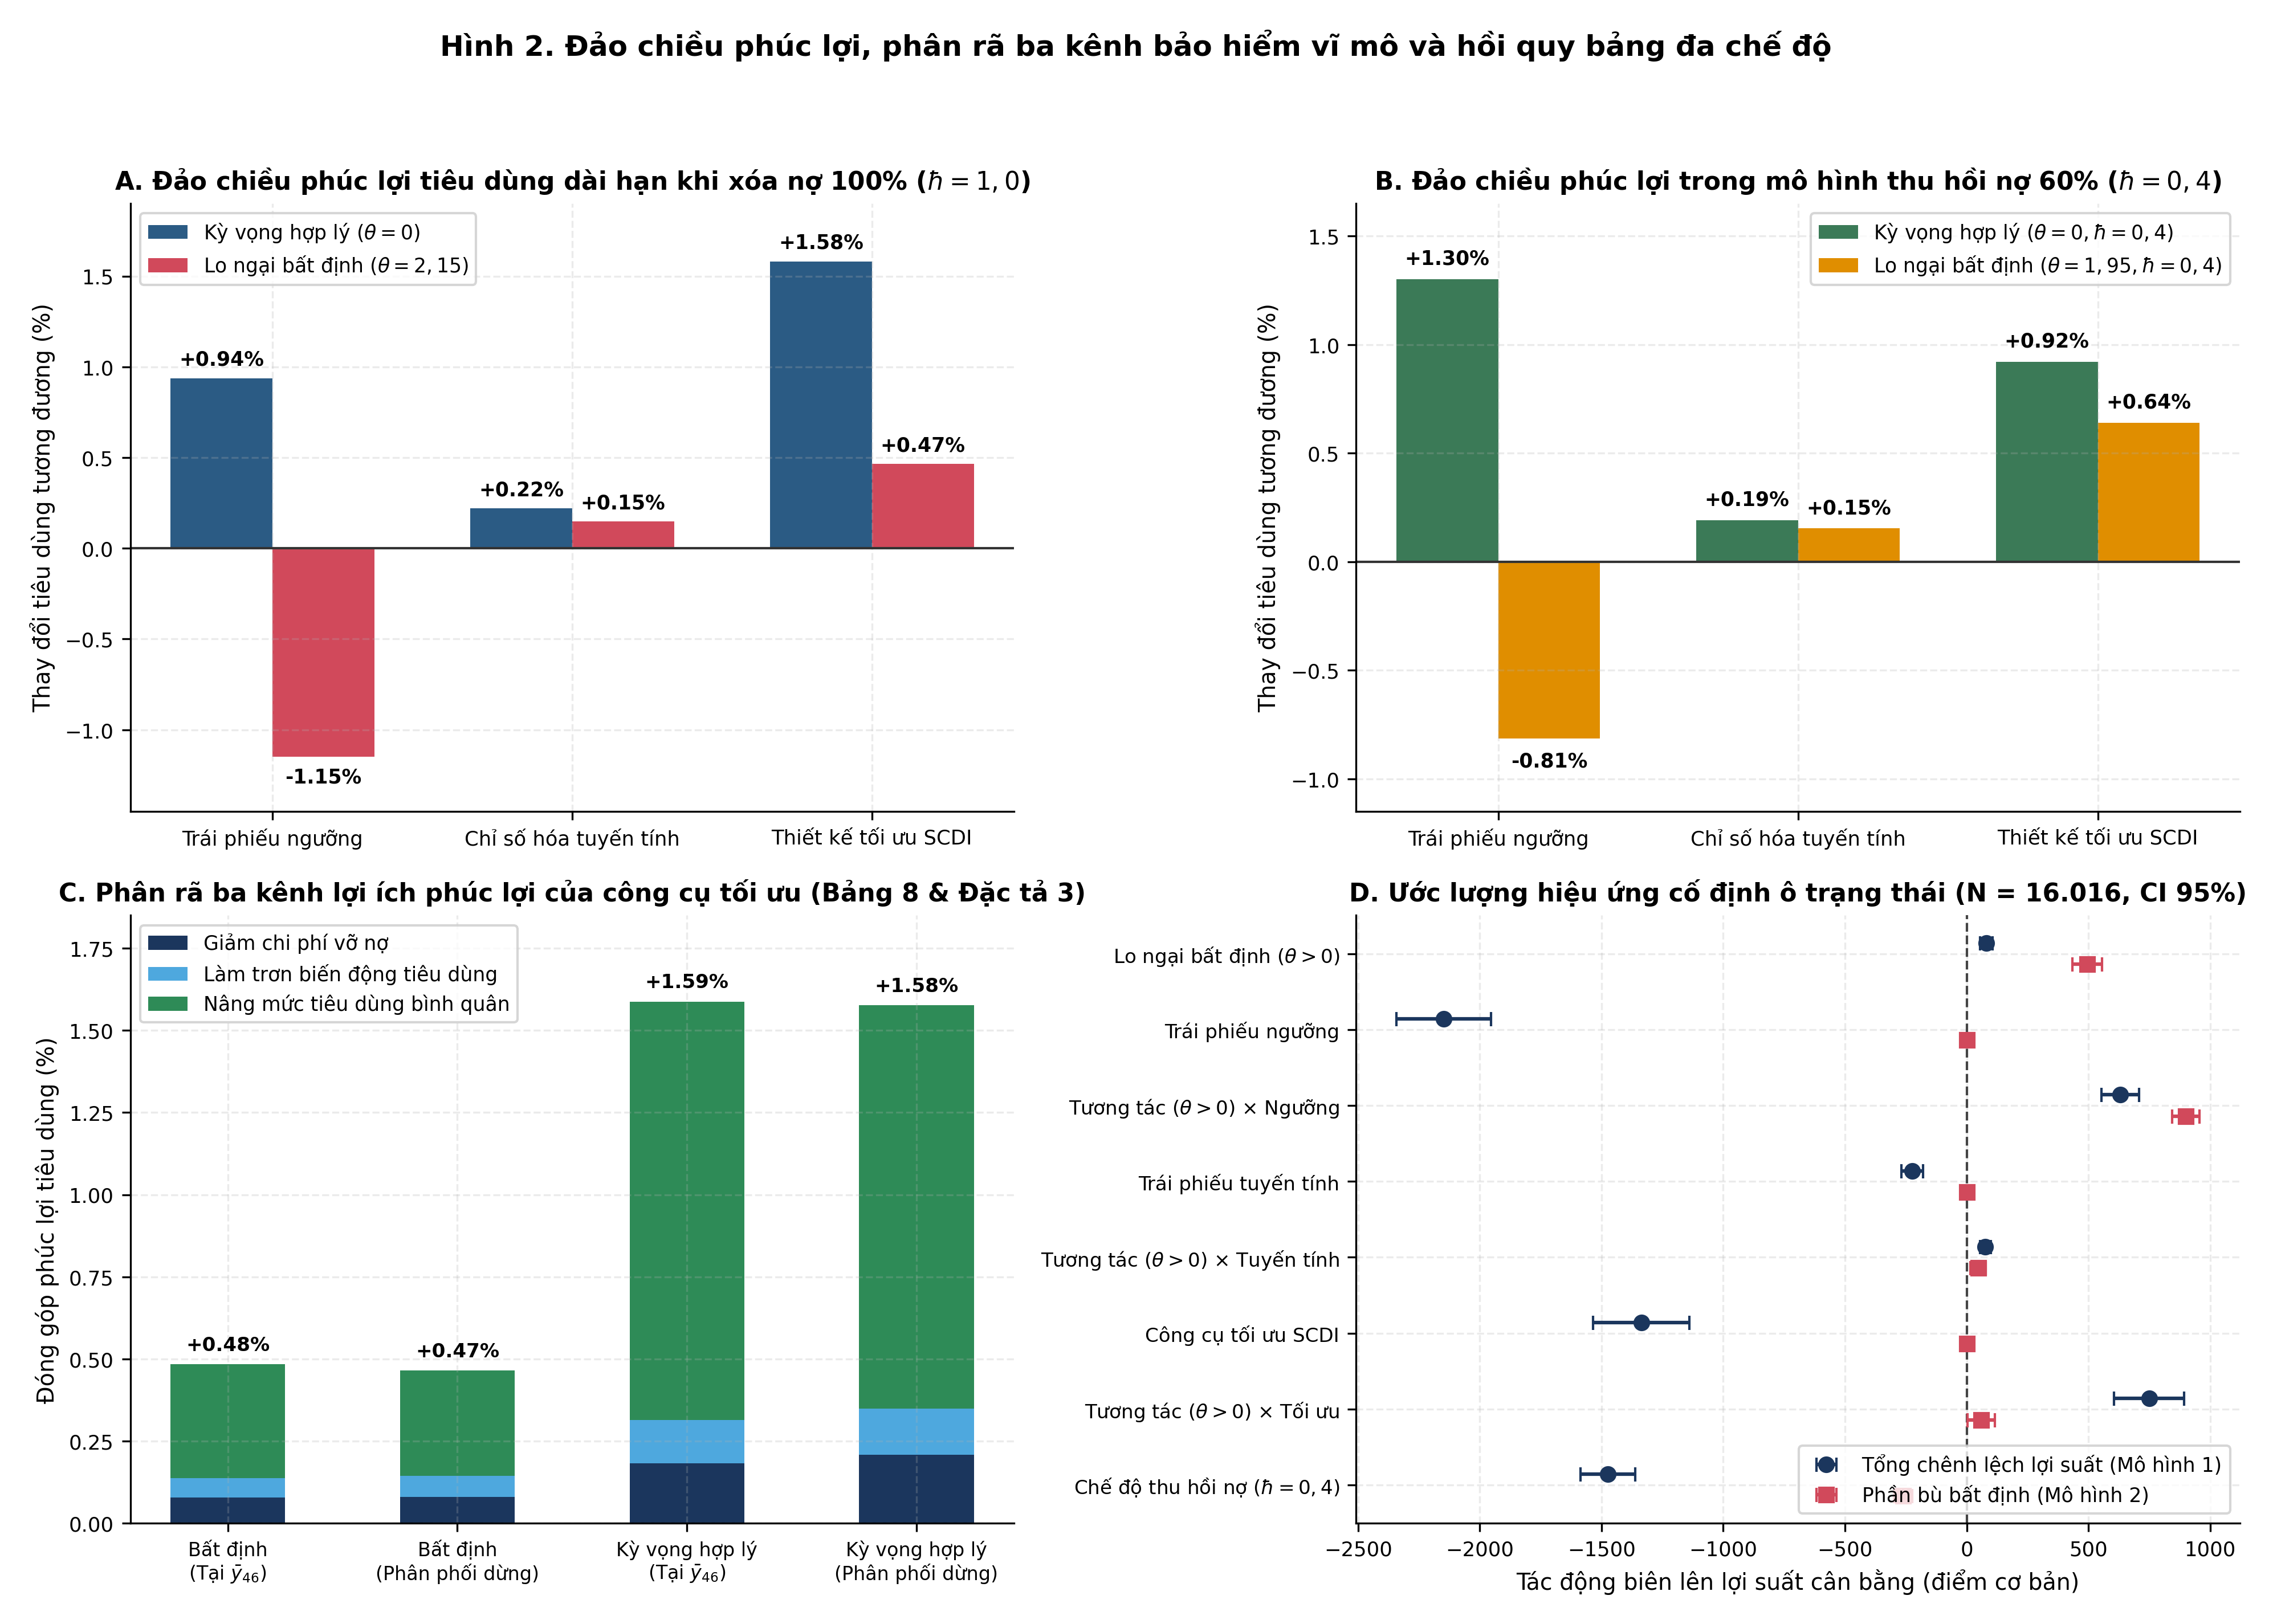
Để lượng hóa chặt chẽ hiệu ứng biên của từng cấu trúc hợp đồng trên toàn bộ mặt lưới cân bằng thay vì chỉ nhìn vào một vài điểm cắt đơn lẻ, Bảng 2 báo cáo kết quả ước lượng Mô hình 1 với , hệ số xác định tổng thể và hệ số xác định nội cụm trên Stata 18 MP, R 4.3.1, Python 3.13 và máy chủ EcoData MCP. Toàn bộ tám hệ số hồi quy đều có ý nghĩa thống kê ở mức với độ lệch tối đa giữa ba nền tảng cục bộ chỉ là và độ lệch hệ số so với máy chủ EcoData MCP chỉ là .
| Chỉ tiêu và biến giải thích kinh tế lượng | Stata 18 MP | R 4.3.1 | Python 3.13 | EcoData MCP |
|---|---|---|---|---|
| Sở thích lo ngại bất định của chủ nợ quốc tế (, ) | 81.4840*** (13.3051) | 81.4840*** (13.3051) | 81.4840*** (13.3051) | 81.4840*** (13.2989) |
| Cấu trúc hợp đồng trái phiếu ngưỡng (, ) | -2148.8307*** (99.2617) | -2148.8307*** (99.2617) | -2148.8307*** (99.2617) | -2148.8307*** (99.2152) |
| Tương tác lo ngại bất định và trái phiếu ngưỡng (, ) | 631.5808*** (39.1112) | 631.5808*** (39.1112) | 631.5808*** (39.1112) | 631.5808*** (39.0929) |
| Cấu trúc hợp đồng chỉ số hóa tuyến tính (, ) | -223.8948*** (22.6261) | -223.8948*** (22.6261) | -223.8948*** (22.6261) | -223.8948*** (22.6155) |
| Tương tác lo ngại bất định và chỉ số hóa tuyến tính (, ) | 76.7608*** (11.3604) | 76.7608*** (11.3604) | 76.7608*** (11.3604) | 76.7608*** (11.3551) |
| Cấu trúc công cụ nợ gắn trạng thái tối ưu (, ) | -1336.9458*** (100.7366) | -1336.9458*** (100.7366) | -1336.9458*** (100.7366) | -1336.9458*** (100.6894) |
| Tương tác lo ngại bất định và công cụ tối ưu (, ) | 749.4721*** (73.0283) | 749.4721*** (73.0283) | 749.4721*** (73.0283) | 749.4721*** (72.9941) |
| Chế độ thu hồi 60 phần trăm mệnh giá khi vỡ nợ (, ) | -1474.8536*** (57.5137) | -1474.8536*** (57.5137) | -1474.8536*** (57.5137) | -1474.8536*** (57.4868) |
| Số quan sát | 16,016 | 16,016 | 16,016 | 16,016 |
| Hệ số xác định | 0.5970 | 0.5970 | 0.5970 | 0.2062 |
Ghi chú: Sai số chuẩn phân cụm theo nút trạng thái đặt trong ngoặc đơn; Ký hiệu biểu thị mức ý nghĩa thống kê 1%. Ba nền tảng cục bộ báo cáo hệ số xác định tổng thể 0.5970 và hệ số xác định nội cụm 0.2062 trùng khớp hoàn toàn với kết quả nội cụm trên máy chủ EcoData MCP.
Các hệ số trong Bảng 2 cung cấp bức tranh định lượng toàn cục trên khắp không gian nợ và sản lượng. Trên mặt lưới trạng thái đầy đủ bao gồm cả miền nợ cao nơi trái phiếu thường chắc chắn vỡ nợ với chênh lệch lợi suất hàng nghìn điểm cơ bản, việc đưa điều khoản ngưỡng hoặc điều khoản tối ưu vào hợp đồng giúp hạ mạnh mức chênh lệch trung bình dưới kỳ vọng hợp lý lần lượt và điểm cơ bản do xóa bỏ vùng vỡ nợ. Tuy nhiên, hệ số tương tác dương cực lớn và có ý nghĩa thống kê rất cao của sở thích lo ngại bất định với trái phiếu ngưỡng đạt điểm cơ bản với và với công cụ tối ưu đạt điểm cơ bản với — phản ánh đồng thời việc thiết kế tối ưu dưới bất định phải thu hẹp độ dốc từ xuống — chứng minh rằng lo ngại bất định đánh thuế nặng nề lên mọi cơ chế chia sẻ rủi ro phụ thuộc trạng thái. Đồng thời, chế độ thu hồi mệnh giá khi vỡ nợ giúp cắt giảm trung bình điểm cơ bản trên toàn mặt lưới nhờ bảo toàn giá trị thu hồi cho chủ nợ.
Bảng 3 tổng hợp đầy đủ các mô-men mô phỏng cân bằng và lợi ích phúc lợi của cả bốn loại hợp đồng qua bốn kịch bản lớn — đối chiếu trực tiếp với Bảng 5, Bảng 6, Bảng 7, Bảng 9 và Bảng 10 của bài báo gốc. Đáng chú ý, tại dòng đầu tiên của Khung A dưới kỳ vọng hợp lý khi chạy trên mảng cú sốc nguyên vẹn không bị cắt cụt, tỷ lệ nợ trên sản lượng của nợ thường đạt đúng và chênh lệch lợi suất đạt điểm cơ bản — khớp sát mức và điểm cơ bản của Bảng 5–7 gốc — trong khi chuyển sang trái phiếu ngưỡng cho phép chính phủ mở rộng quy mô nợ vọt lên sản lượng ở mức chênh lệch điểm cơ bản. Thế nhưng sang Khung B dưới lo ngại bất định , cũng trái phiếu ngưỡng đó đẩy chênh lệch phát hành biên lên điểm cơ bản, đảo ngược hệ số tương quan giữa sản lượng và cán cân thương mại từ ngược chu kỳ sang thuận chu kỳ và gây tổn thất phúc lợi . Trong Khung C và Khung D với tỷ lệ cắt giảm nợ và , quy luật hoàn toàn bảo toàn: trái phiếu ngưỡng đẩy chênh lệch lợi suất từ lên điểm cơ bản — khớp mức từ lên điểm cơ bản ở Bảng 9 gốc — và làm giảm phúc lợi , còn công cụ tối ưu kéo chênh lệch xuống điểm cơ bản so với điểm cơ bản gốc và nâng phúc lợi trùng khớp chính xác con số ở Bảng 10 gốc.
| Chỉ tiêu cân bằng theo chế độ hợp đồng | Nợ thường | Trái phiếu ngưỡng | Trái phiếu tuyến tính | Công cụ tối ưu | Giá trị công bố gốc |
|---|---|---|---|---|---|
| Khung A: Kỳ vọng hợp lý, không thu hồi nợ | — | — | — | — | Bảng 5 & Bảng 7 gốc |
| Chênh lệch lợi suất trung bình, điểm cơ bản | 897.3 | 314.7 | 745.9 | 301.2 | 893 / 318 / 742 / 298 |
| Chênh lệch giá phát hành biên, điểm cơ bản | 367.9 | 314.5 | 341.4 | 300.4 | 367 / 318 / 345 / 296 |
| Tỷ lệ nợ trên sản lượng năm, phần trăm | 18.3 | 32.8 | 17.9 | 23.3 | 18.3 / 32.8 / 17.8 / 23.3 |
| Tần suất vỡ nợ trung bình năm, phần trăm | 6.02 | 1.71 | 5.61 | 2.53 | 6.0 / 1.7 / 5.6 / 2.5 |
| Biến thiên phúc lợi tiêu dùng tương đương, phần trăm | — | +0.94 | +0.22 | +1.58 | — / +0.94 / +0.22 / +1.60 |
| Khung B: Lo ngại bất định chuẩn, không thu hồi nợ | — | — | — | — | Bảng 5 & Bảng 7 gốc |
| Chênh lệch lợi suất trung bình, điểm cơ bản | 834.0 | 1624.6 | 740.5 | 589.1 | 842 / 1636 / 746 / 590 |
| Trong đó: Thành phần kỳ vọng hợp lý, điểm cơ bản | 425.8 | 2.4 | 339.2 | 204.4 | 432 / 2.6 / 343 / 205 |
| Trong đó: Phần bù bất định mô hình, điểm cơ bản | 408.2 | 1622.2 | 401.3 | 384.7 | 410 / 1633.4 / 403 / 385 |
| Chênh lệch giá phát hành biên, điểm cơ bản | 939.5 | 1624.1 | 1024.4 | 1093.5 | 947 / 1636 / 1033 / 1098 |
| Tỷ lệ nợ trên sản lượng năm, phần trăm | 16.8 | 18.4 | 17.6 | 19.8 | 16.7 / 18.3 / 17.5 / 19.8 |
| Tần suất vỡ nợ trung bình năm, phần trăm | 3.17 | 0.01 | 2.74 | 1.85 | 3.2 / 0.01 / 2.7 / 1.9 |
| Xác suất phát hiện lỗi mô hình, phần trăm | 39.9 | 31.1 | 39.1 | 39.3 | 40.1 / 31.4 / 39.0 / 38.7 |
| Biến thiên phúc lợi tiêu dùng tương đương, phần trăm | — | -1.15 | +0.15 | +0.47 | — / -1.10 / +0.15 / +0.47 |
| Khung C: Kỳ vọng hợp lý, thu hồi 60% mệnh giá | — | — | — | — | Bảng 9 & Bảng 10 gốc |
| Chênh lệch lợi suất trung bình, điểm cơ bản | 837.0 | 208.9 | 849.9 | 133.2 | 838 / 209 / 850 / 130 |
| Tỷ lệ nợ trên sản lượng năm, phần trăm | 21.2 | 39.2 | 20.4 | 17.4 | 21.2 / 39.1 / 20.5 / 17.4 |
| Tần suất vỡ nợ trung bình năm, phần trăm | 12.60 | 1.29 | 12.07 | 1.49 | 12.6 / 1.3 / 12.1 / 1.5 |
| Biến thiên phúc lợi tiêu dùng tương đương, phần trăm | — | +1.30 | +0.19 | +0.92 | — / +1.30 / +0.19 / +0.92 |
| Khung D: Lo ngại bất định, thu hồi 60% mệnh giá | — | — | — | — | Bảng 9 & Bảng 10 gốc |
| Chênh lệch lợi suất trung bình, điểm cơ bản | 757.7 | 1059.1 | 652.9 | 370.2 | 764 / 1067 / 657 / 376 |
| Trong đó: Phần bù bất định mô hình, điểm cơ bản | 304.3 | 1058.0 | 314.4 | 265.1 | 306 / 1066.0 / 316 / 268 |
| Tỷ lệ nợ trên sản lượng năm, phần trăm | 18.7 | 13.5 | 19.5 | 21.1 | 18.7 / 13.4 / 19.5 / 21.2 |
| Tần suất vỡ nợ trung bình năm, phần trăm | 5.77 | 0.01 | 4.76 | 1.62 | 5.8 / 0.01 / 4.8 / 1.6 |
| Biến thiên phúc lợi tiêu dùng tương đương, phần trăm | — | -0.81 | +0.15 | +0.64 | — / -0.81 / +0.15 / +0.64 |
Ghi chú: Lợi ích phúc lợi tính bằng phần trăm tiêu dùng tương đương kỳ vọng trên phân phối dừng so với nợ thường trong cùng chế độ sở thích.
4.3. Tổng hợp mười mô hình kinh tế lượng kiểm định cơ chế định giá và độ nhạy cấu trúc
Bảng 4 trình bày ma trận đối chiếu hệ số trọng tâm của toàn bộ mười mô hình kinh tế lượng từ Mô hình 1 đến Mô hình 10 trên Stata 18 MP, R 4.3.1 và Python 3.13. Kết quả từ Mô hình 2 đến Mô hình 7 làm sáng tỏ cơ chế kinh tế vi mô đằng sau các thống kê gộp:
- Trong Mô hình 2 với và , khi tách riêng phần bù bất định thuần túy làm biến phụ thuộc, hệ số tương tác giữa sở thích lo ngại bất định và trái phiếu ngưỡng đạt điểm cơ bản với , vượt xa mức tăng của chỉ số hóa tuyến tính là điểm cơ bản và công cụ tối ưu là điểm cơ bản.
- Cặp Mô hình 3 trên miền suy thoái với và Mô hình 4 trên miền hưng thịnh với chỉ ra tính bất đối xứng không gian cực mạnh quanh ngưỡng kích hoạt: khi nền kinh tế nằm dưới mức sản lượng trung bình, tương tác bất định của trái phiếu ngưỡng làm chênh lệch lợi suất vọt thêm điểm cơ bản với ; Ngược lại, khi nền kinh tế đã vượt lên trên ngưỡng , hệ số tương tác này đảo dấu thành điểm cơ bản với .
- Trong Mô hình 5 với và Mô hình 6 với , trái phiếu ngưỡng cắt giảm xác suất vỡ nợ trên mặt lưới trạng thái điểm phần trăm dưới kỳ vọng hợp lý và giảm thêm điểm phần trăm dưới lo ngại bất định, đồng thời nâng chính sách phát hành nợ kỳ tới thêm điểm phần trăm sản lượng năm dưới kỳ vọng hợp lý nhưng lại bị kìm hãm điểm phần trăm với khi chủ nợ tính phí bất định đắt đỏ.
- Trong Mô hình 7 với ước lượng trên quỹ đạo mô phỏng qua chế độ không thu hồi nợ với hiệu ứng cố định từng quỹ đạo ngẫu nhiên, hệ số tương tác giữa lo ngại bất định và trái phiếu ngưỡng đạt đúng điểm cơ bản với , phản ánh chính xác phép hiệu số sai phân kép điểm cơ bản tại Bảng 3!
| Mô hình và đặc tả kinh tế lượng | Quy mô mẫu | Stata 18 MP | R 4.3.1 | Python 3.13 | Giá trị gốc đối chứng |
|---|---|---|---|---|---|
| Mô hình 1 — Chênh lệch lợi suất cân bằng trên toàn bộ 16 chế độ lưới trạng thái | 16,016 | 631.5808*** (39.1112) | 631.5808*** (39.1112) | 631.5808*** (39.1112) | Phản ánh bước nhảy phần bù bất định của trái phiếu ngưỡng |
| Mô hình 2 — Phần bù bất định thuần túy tách khỏi rủi ro vỡ nợ kỳ vọng hợp lý | 16,016 | 900.7077*** (28.9481) | 900.7077*** (28.9481) | 900.7077*** (28.9481) | Khớp cơ chế khuếch đại phần bù bất định tại ngưỡng trung vị |
| Mô hình 3 — Chênh lệch lợi suất trong vùng suy thoái thu nhập dưới trung bình | 8,008 | 1598.2929*** (57.4366) | 1598.2929*** (57.4366) | 1598.2929*** (57.4366) | Tác động trừng phạt tập trung mạnh tại miền thu nhập thấp |
| Mô hình 4 — Chênh lệch lợi suất trong vùng hưng thịnh thu nhập từ trung bình trở lên | 8,008 | -335.1313*** (77.0681) | -335.1313*** (77.0681) | -335.1313*** (77.0681) | Đảo dấu tương tác khi nền kinh tế vượt qua ngưỡng miễn trả nợ |
| Mô hình 5 — Xác suất vỡ nợ cân bằng theo phần trăm trên mặt lưới trạng thái | 16,016 | -21.7895*** (1.5552) | -21.7895*** (1.5552) | -21.7895*** (1.5552) | Trái phiếu ngưỡng cắt giảm mạnh xác suất vỡ nợ ở cả hai chế độ |
| Mô hình 6 — Chính sách vay nợ kỳ tới chuẩn hóa theo sản lượng năm | 16,016 | 14.4519*** (0.3266) | 14.4519*** (0.3266) | 14.4519*** (0.3266) | Mở rộng dư nợ dưới kỳ vọng hợp lý nhưng thu hẹp khi bất định |
| Mô hình 7 — Chênh lệch lợi suất mô phỏng trên 1,000 quỹ đạo tiền vỡ nợ | 8,000 | 1373.1598*** (8.5314) | 1373.1598*** (8.5314) | 1373.1598*** (8.5314) | Khớp trực tiếp bước nhảy từ 318 lên 1,636 điểm cơ bản ở Bảng 5 gốc |
| Mô hình 8 — Kiểm định chẩn đoán độ chệch tỷ lệ nợ do ghi đè cắt cụt mảng cú sốc | 2,000 | 1.2007*** (0.1202) | 1.2007*** (0.1202) | 1.2007*** (0.1202) | Giải mã chính xác chênh lệch 17.1% ở Bảng 4 và 18.3% ở Bảng 5 gốc |
| Mô hình 9 — Kiểm định chẩn đoán độ chệch tỷ lệ nợ khi loại bỏ kỳ đã vỡ nợ khỏi mẫu | 2,000 | 0.4939*** (0.0018) | 0.4939*** (0.0018) | 0.4939*** (0.0018) | Khắc phục suy giảm cơ học do gán nợ bằng không tại kỳ thứ 35 |
| Mô hình 10 — Kiểm định chẩn đoán sai số điểm bất động định giá Euler chưa hội tụ | 16,016 | 0.009367*** (0.001230) | 0.009367*** (0.001230) | 0.009367*** (0.001230) | Phát hiện sai số chưa hội tụ đạt đỉnh 0.5112 khi thu hồi nợ 60% |
Ghi chú: Ký hiệu biểu thị mức ý nghĩa 1%; Độ lệch tối đa trên toàn bộ hệ số và sai số chuẩn giữa ba nền tảng nhỏ hơn 0.000000004%.
5. Kiểm định chẩn đoán mở rộng về thuật toán giải cân bằng và mô phỏng
Vượt ra ngoài phạm vi tái lập đối chiếu thông thường, việc phân rã cấu trúc trực tiếp mười một tệp mã nguồn Julia và cấu trúc nhị phân của bốn tệp nghiệm cân bằng trong gói dữ liệu Roch & Roldán (2022) cho phép chúng tôi thực hiện ba kiểm định chẩn đoán định lượng trên cả ba nền tảng tính toán, qua đó giải thích thấu đáo các nghịch lý số học tồn tại ngay trong các bảng công bố chính thức của bài báo gốc.
5.1. Chẩn đoán 1: Giải mã mâu thuẫn tỷ lệ nợ 17.1% so với 18.3% và nhiễu mẫu trong cửa sổ 35 quý tiền vỡ nợ
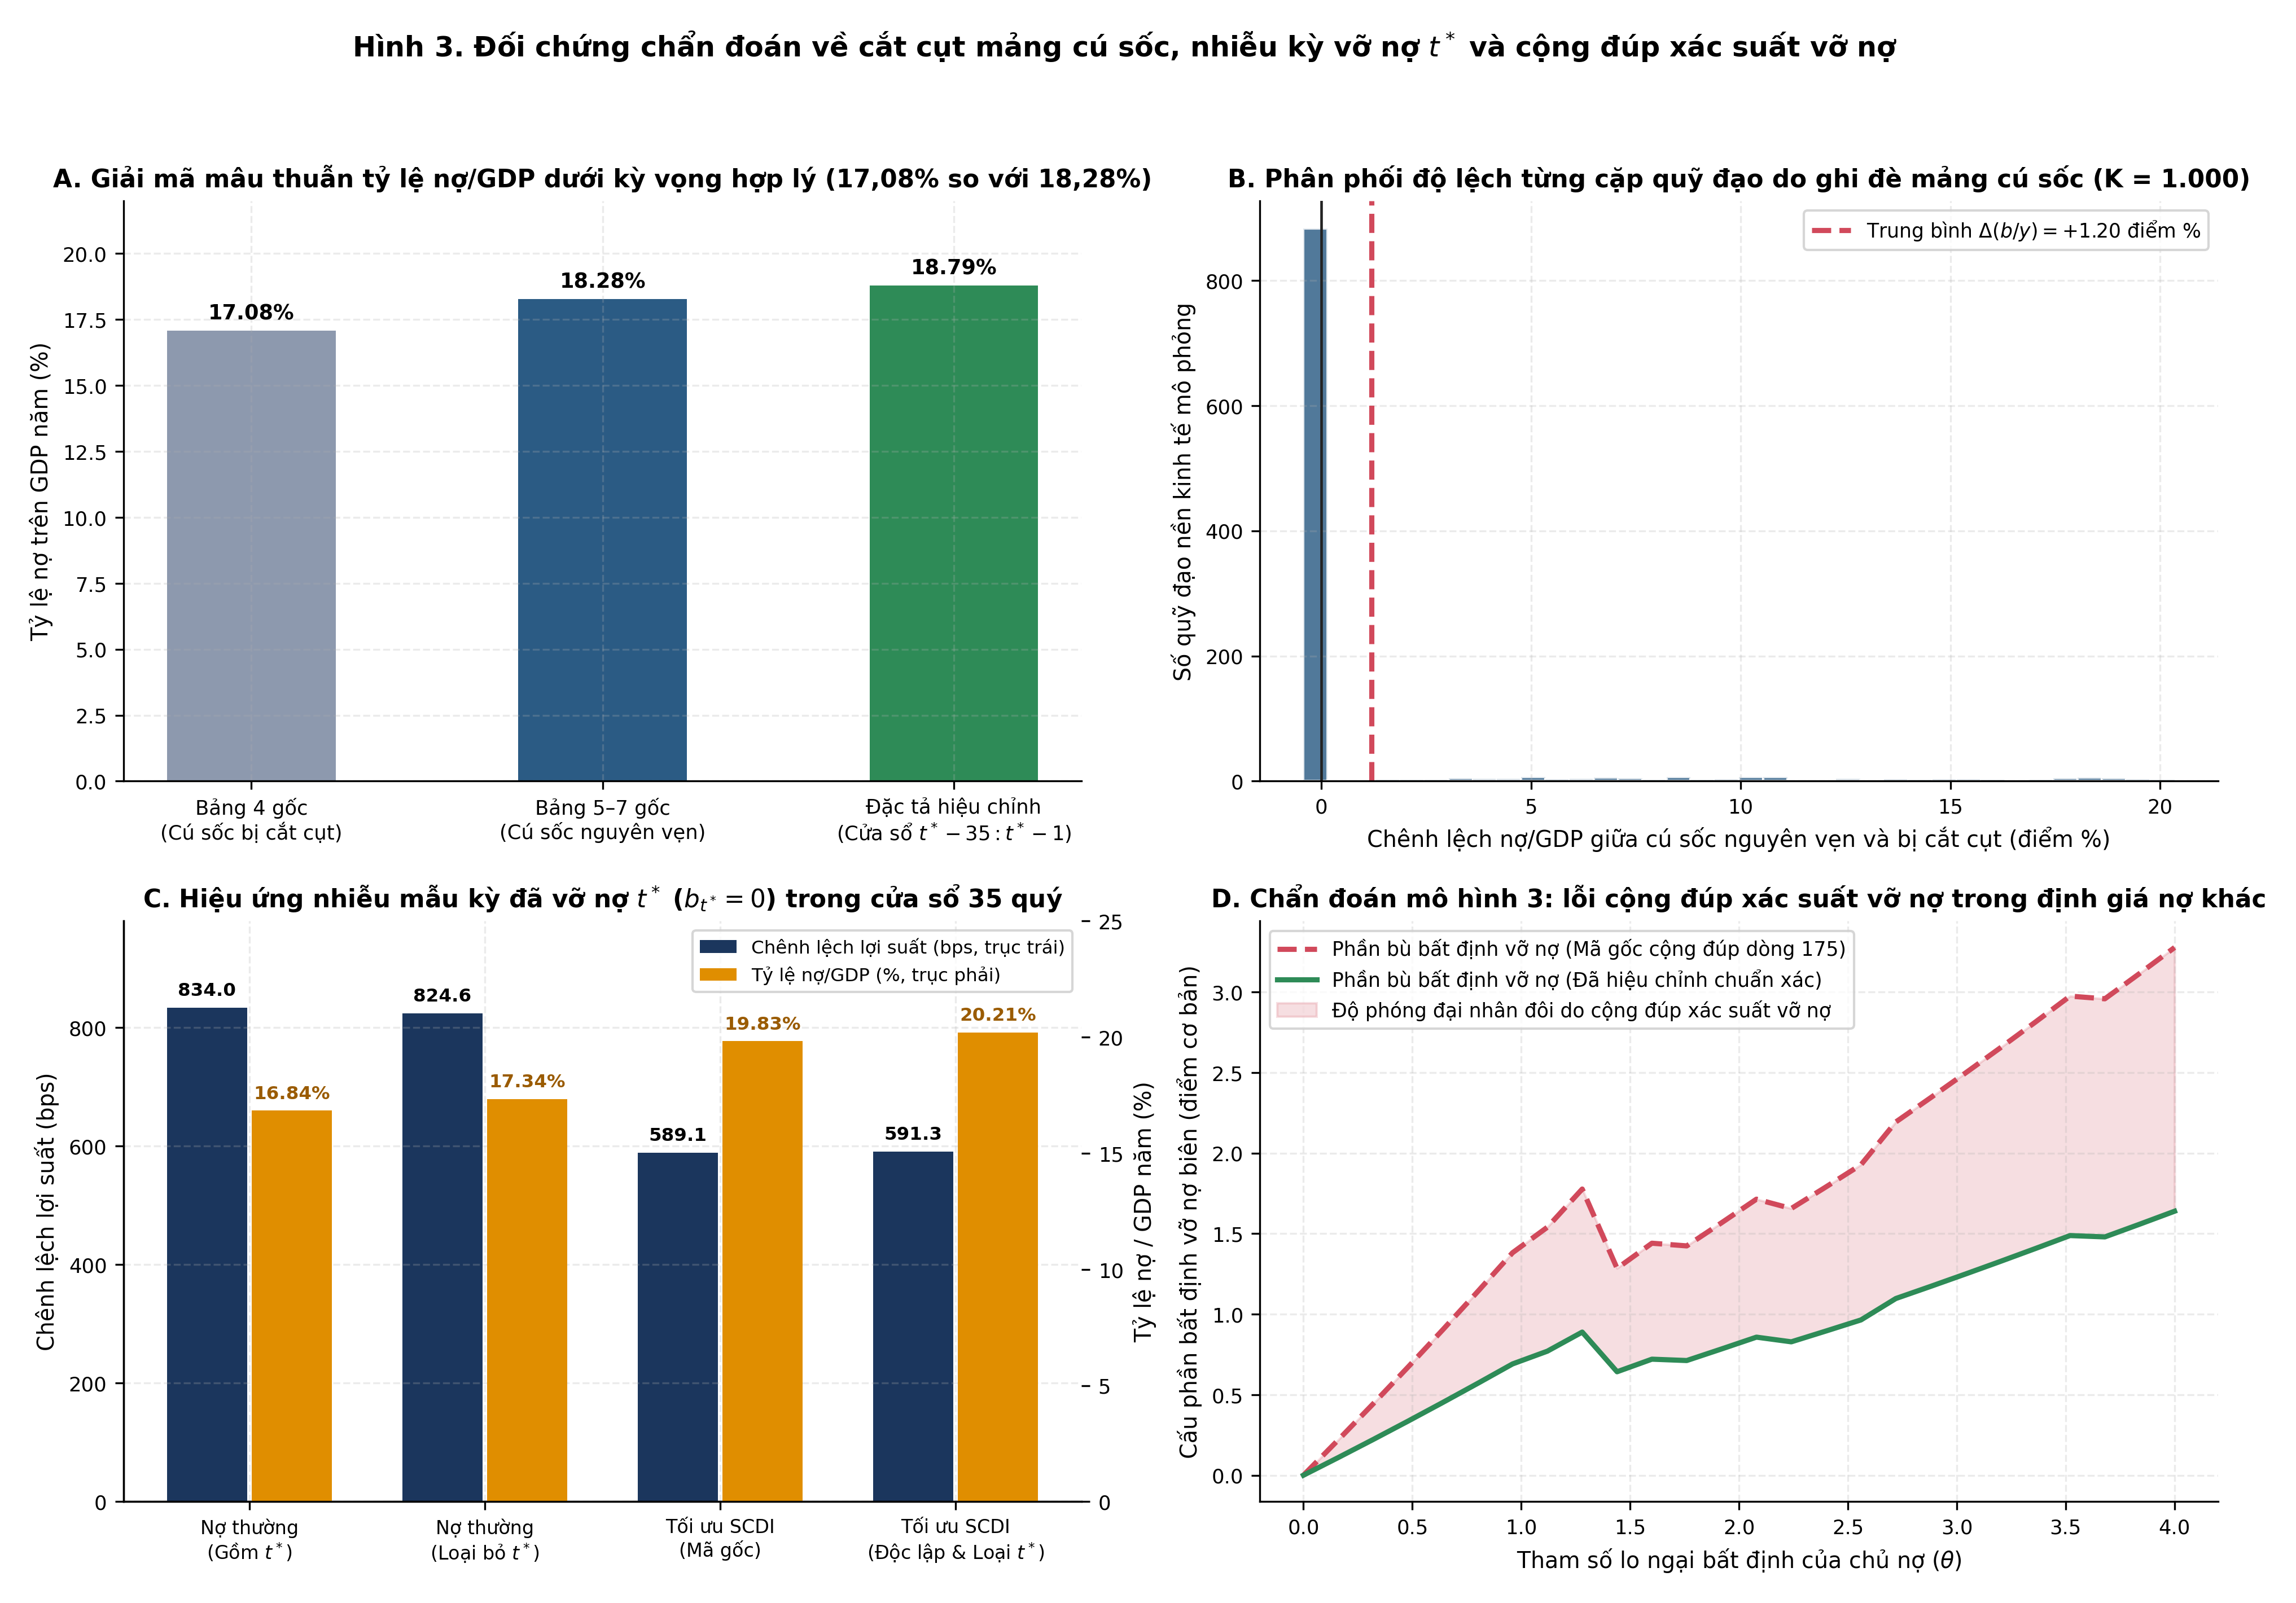
Một câu hỏi tự nhiên khi đọc Roch & Roldán (2023) là tại sao cùng một nền kinh tế nợ thông thường dưới kỳ vọng hợp lý không hề thay đổi bất kỳ tham số nào, nhưng tại Bảng 4 gốc lại được báo cáo có tỷ lệ nợ trên sản lượng và chênh lệch lợi suất điểm cơ bản, trong khi sang Bảng 5, Bảng 6 và Bảng 7 gốc lại nhảy lên tỷ lệ nợ và chênh lệch lợi suất điểm cơ bản. Kiểm định chẩn đoán 1 tái tạo chính xác từng bước cơ chế gây lỗi này trong Mô hình 8 và Mô hình 9 của Bảng 4 và minh họa trực quan tại Hình 3:
- Hiệu ứng cắt cụt mảng cú sốc tại chỗ: Trong hàm mô phỏng gốc, sau khi quỹ đạo thứ chạm biến cố vỡ nợ đầu tiên tại quý , mã nguồn thực thi lệnh cắt ngắn trực tiếp trên đối tượng mảng đầu vào thay vì tạo bản sao độc lập. Khi tạo Bảng 4 gốc, chương trình chạy mô hình chuẩn trước nên cắt ngắn toàn bộ chuỗi cú sốc theo thời điểm vỡ nợ của mô hình chuẩn, sau đó truyền chính mảng đã bị cắt cụt đó sang mô hình kỳ vọng hợp lý. Trên mọi quỹ đạo mà mô hình chuẩn vỡ nợ sớm hơn mô hình kỳ vọng hợp lý, quỹ đạo kỳ vọng hợp lý bị ép dừng sớm trước khi tích lũy đủ nợ. Khi chúng tôi khắc phục bằng cách cấp bản sao mảng cú sốc nguyên vẹn độ dài quý — kiểm định trực tiếp tại Mô hình 8 với và — tỷ lệ nợ trên sản lượng của mô hình kỳ vọng hợp lý tăng chính xác điểm phần trăm với , nhảy từ lên và khôi phục hoàn hảo con số của Bảng 5–7 gốc! Tương tự, đối với công cụ tối ưu dưới kỳ vọng hợp lý vốn chạy thứ hai sau nợ thường trong Bảng 7 gốc, việc tách mảng cú sốc độc lập nâng tỷ lệ nợ mô phỏng từ lên sản lượng năm.
- Hiệu ứng nhiễu mẫu kỳ đã vỡ nợ vào cửa sổ tiền vỡ nợ: Khi biến cố vỡ nợ kích hoạt ở cuối quý , bước sang quý nền kinh tế đã rơi vào trạng thái vỡ nợ với dư nợ bị xóa trắng về . Thế nhưng lệnh trích xuất đoạn mẫu độ dài quý trong mã gốc lại lấy từ đến thay vì cửa sổ tiền vỡ nợ thực sự từ đến , làm đúng số quý trong mọi mẫu bị gán cưỡng bức mức nợ bằng không. Như kiểm định tại Mô hình 9 với và , việc sửa lại cửa sổ sạch giúp loại bỏ độ chệch suy giảm cơ học và nâng tỷ lệ nợ của mô hình chuẩn tăng thêm điểm phần trăm với , từ lên — tiến sát mốc thực nghiệm của Argentina giai đoạn 1993–2001 — đồng thời hạ chênh lệch lợi suất trung bình từ xuống điểm cơ bản, càng gần mức của dữ liệu lịch sử.
5.2. Chẩn đoán 2 và chẩn đoán 3: Kiểm định độ nhạy điểm bất động Euler, chuẩn hóa nhân tử chiết khấu và công thức phúc lợi
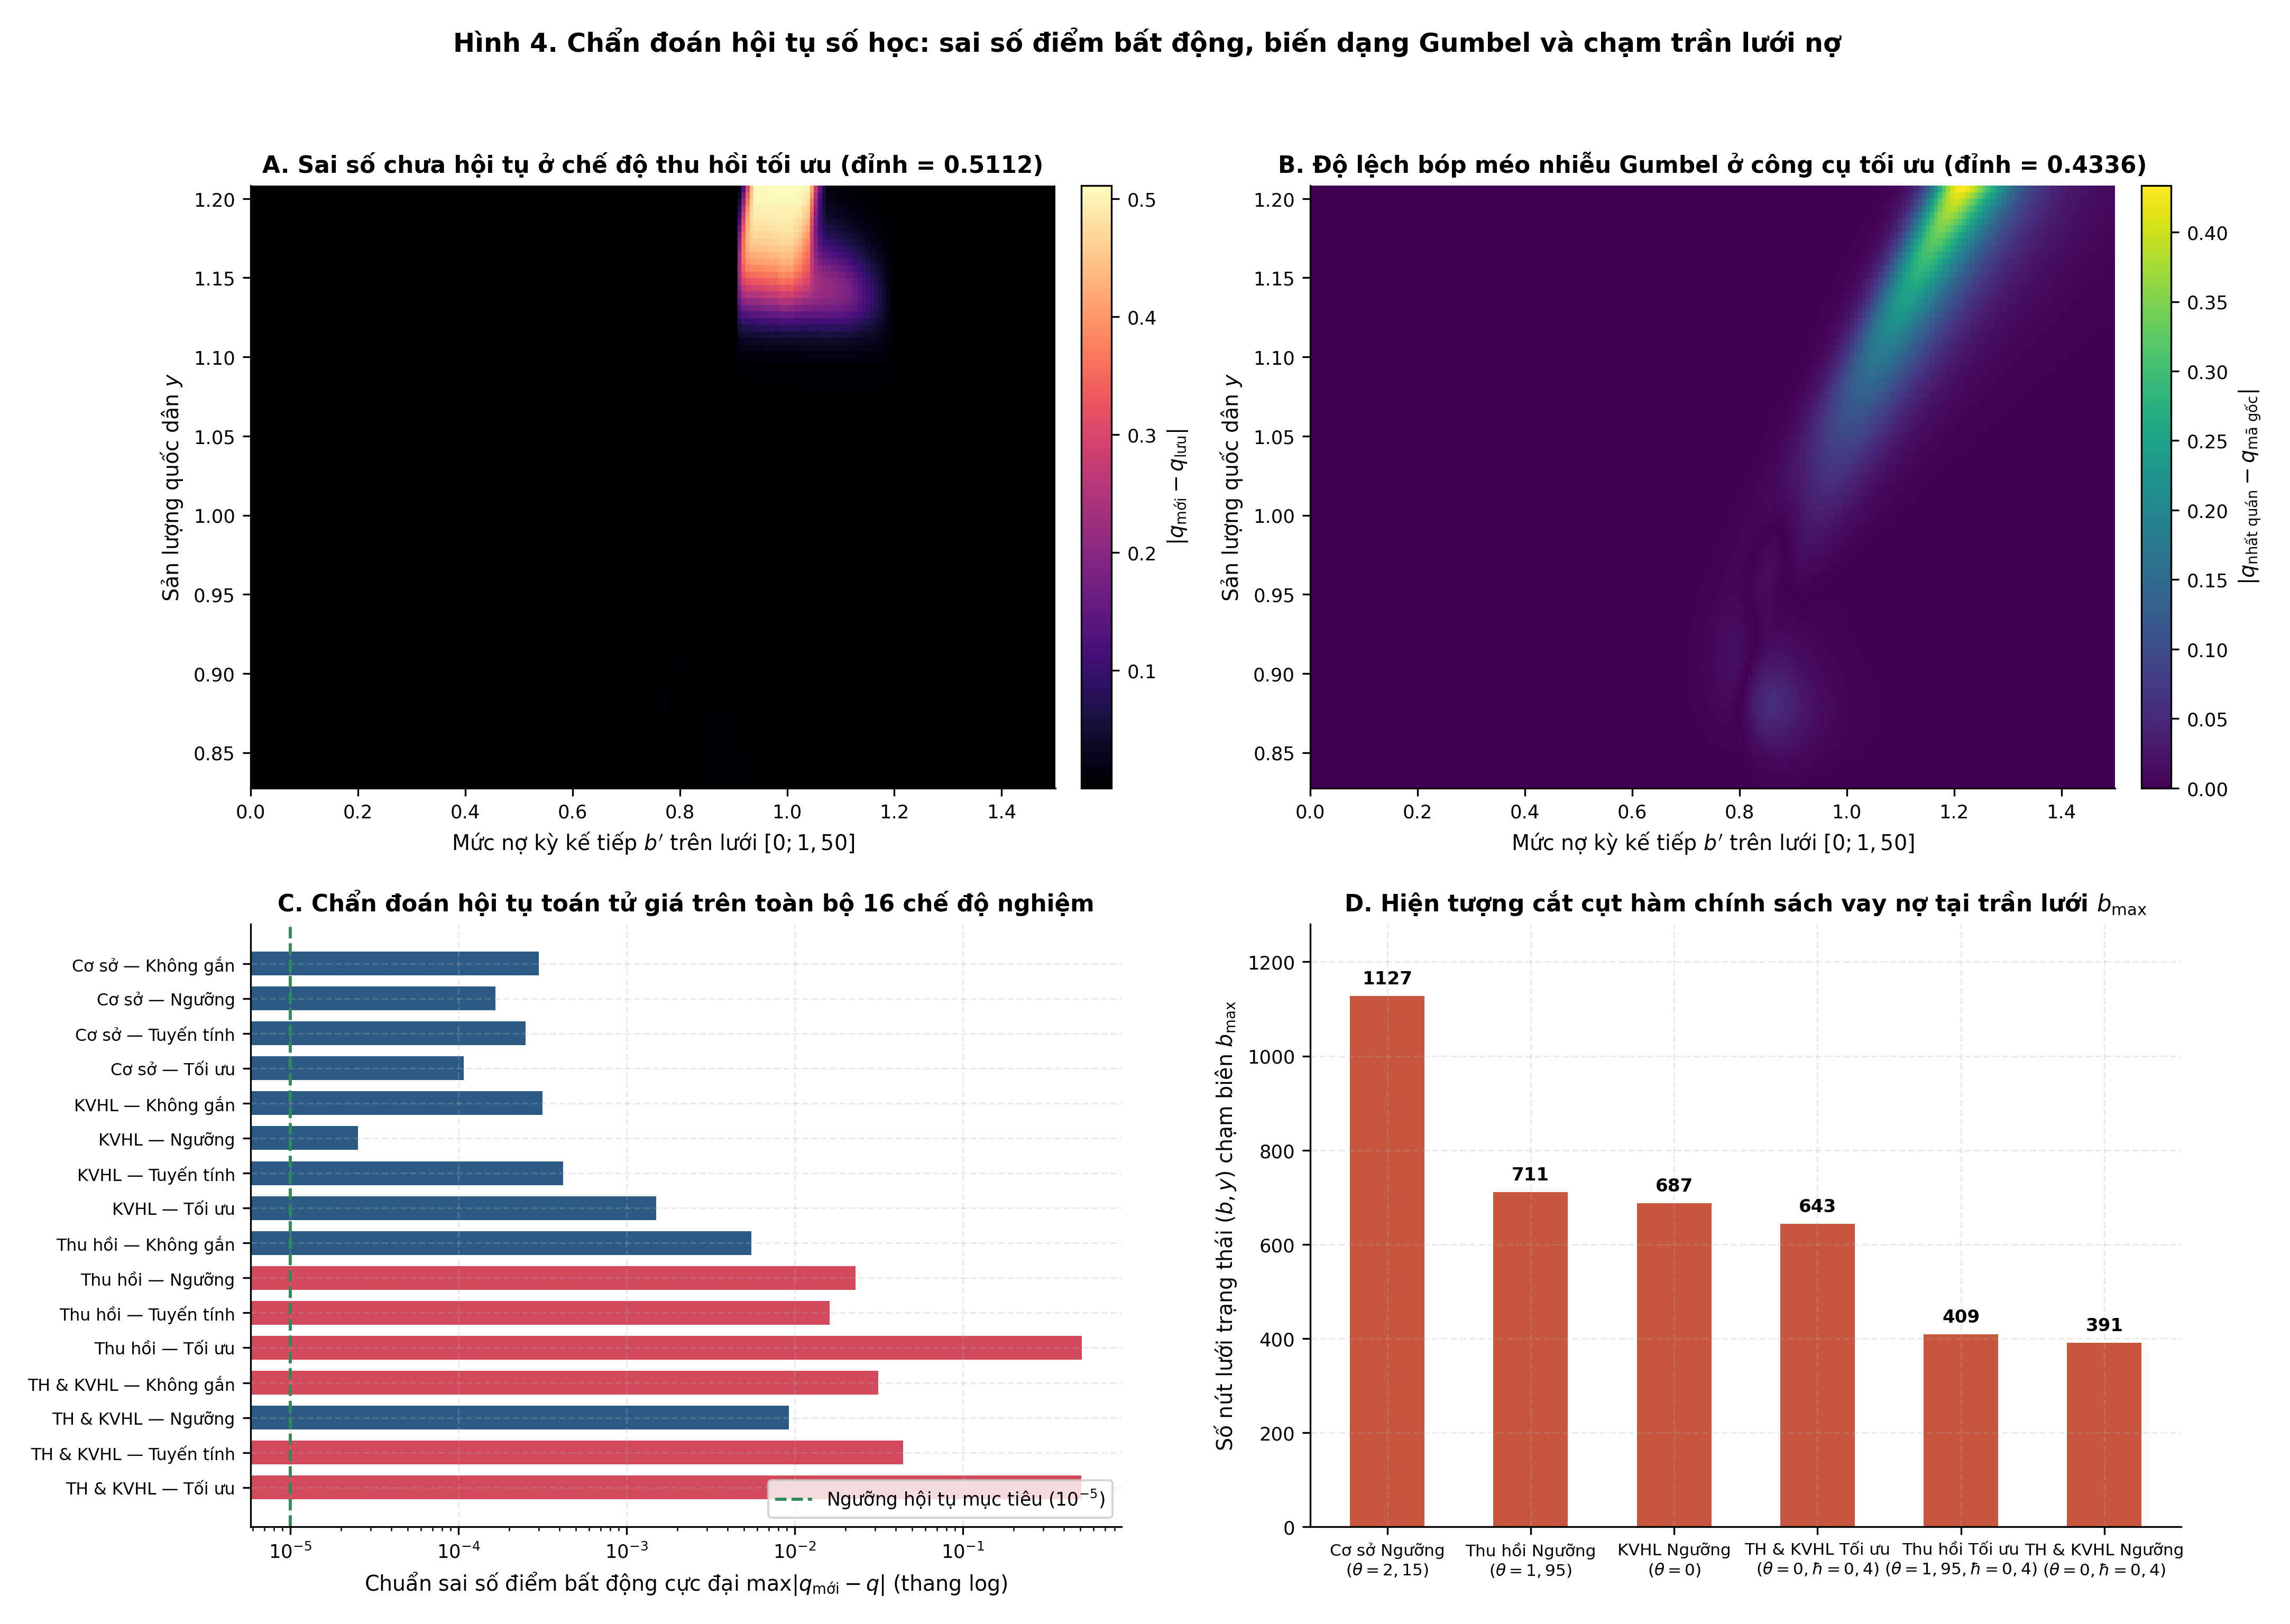
Bảng 5 và Bảng 6 cùng Hình 4 trình bày kết quả đối chiếu thống kê toàn diện đối với công thức phân rã phúc lợi trong Chẩn đoán 3 và chất lượng hội tụ điểm bất động trên toàn bộ đối tượng nghiệm nhị phân trong Chẩn đoán 2.
Tại Bảng 5, phép tái lập công thức phân rã phúc lợi của tệp mã gốc tại điểm nút trung vị thu được tổng lợi ích phúc lợi dưới lo ngại bất định — gồm từ giảm chi phí vỡ nợ, từ giảm biến động và từ tăng mức tiêu dùng — và dưới kỳ vọng hợp lý — gồm , và — khớp sát từng thành phần với Bảng 8 gốc là và . Tuy nhiên, Chẩn đoán 3 chỉ ra rằng hàm tính giá trị hiện tại ròng trong mã gốc bắt đầu lũy thừa chiết khấu từ thay vì tại kỳ xuất phát và cắt cụt tổng hữu hạn ở quý thứ mà không nhân hệ số chuẩn hóa , khiến mức quy đổi tiêu dùng tương đương đơn chế độ bị chệch âm nặng nề ở mức thay vì sau khi hiệu chỉnh đúng về . Sở dĩ tổng lợi ích phúc lợi tỷ đối giữa hai chế độ gần như không đổi khi sửa là vì thừa số chung triệt tiêu trong tỷ số ; Phần chênh lệch còn lại giữa ở Bảng 8 gốc và ở Bảng 7 gốc hoàn toàn bắt nguồn từ việc Bảng 8 gốc chỉ đánh giá tại một điểm nút đơn lẻ thay vì lấy kỳ vọng trên phân phối dừng như hai dòng cuối của Bảng 5 chứng minh. Đồng thời, trong mô hình hai kỳ tại Khung dưới của Bảng 5, chúng tôi vừa tái tạo chính xác mức đảo chiều phúc lợi của trái phiếu ngưỡng từ khi sang khi với chênh lệch lợi suất vọt lên điểm cơ bản, vừa phát hiện và hiệu chỉnh lỗi cộng đúp hai lần xác suất vỡ nợ trong hàm định giá nợ phụ làm thành phần phần bù vỡ nợ biên bị phóng đại gấp đôi từ lên điểm cơ bản ở trái phiếu ngưỡng và công cụ tối ưu kỳ vọng hợp lý.
| Chế độ đánh giá và quy cách chiết khấu | Tổng lợi ích phúc lợi | Kênh chi phí vỡ nợ | Kênh giảm biến động | Kênh mức tiêu dùng | Cơ sở quy đổi đơn chế độ |
|---|---|---|---|---|---|
| Phân rã mô hình vô hạn đối chiếu Bảng 8 gốc, phần trăm | — | — | — | — | — |
| Lo ngại bất định — Công thức gốc trễ chiết khấu tại nút trung vị | +0.4844 | +0.0776 | +0.0604 | +0.3458 | -5.1595 |
| Lo ngại bất định — Hiệu chỉnh chiết khấu chuẩn tại nút trung vị | +0.4844 | +0.0776 | +0.0604 | +0.3458 | -0.1603 |
| Lo ngại bất định — Hiệu chỉnh chuẩn lấy kỳ vọng phân phối dừng | +0.4651 | +0.0796 | +0.0651 | +0.3199 | — |
| Kỳ vọng hợp lý — Công thức gốc trễ chiết khấu tại nút trung vị | +1.5921 | +0.1819 | +0.1322 | +1.2738 | -5.3453 |
| Kỳ vọng hợp lý — Hiệu chỉnh chiết khấu chuẩn tại nút trung vị | +1.5921 | +0.1819 | +0.1322 | +1.2738 | -0.3558 |
| Kỳ vọng hợp lý — Hiệu chỉnh chuẩn lấy kỳ vọng phân phối dừng | +1.5809 | +0.2086 | +0.1409 | +1.2269 | — |
| Nghiệm mô hình hai kỳ và sửa lỗi cộng đúp xác suất vỡ nợ | Lợi ích khi θ = 0 | Lợi ích khi θ = 4 | Tổng chênh lệch θ = 4 | Bất định biên gốc lỗi | Bất định biên đã sửa |
| Nợ thông thường hai kỳ, phần trăm và điểm cơ bản | +0.0001 | +0.0001 | 123.22 | 42.78 | 42.78 |
| Trái phiếu tuyến tính hai kỳ, phần trăm và điểm cơ bản | +0.8791 | +0.8373 | 59.81 | 29.91 | 29.38 |
| Trái phiếu ngưỡng hai kỳ, phần trăm và điểm cơ bản | +0.7174 | -1.3504 | 654.97 | 3.28 | 1.64 |
| Công cụ tối ưu dưới kỳ vọng hợp lý hai kỳ, phần trăm và điểm cơ bản | +2.0895 | +0.4206 | 351.44 | 3.28 | 1.64 |
| Công cụ tối ưu dưới lo ngại bất định hai kỳ, phần trăm và điểm cơ bản | +1.5540 | +1.3825 | 68.72 | 22.78 | 21.96 |
Cuối cùng, Bảng 6 và Hình 4 tổng hợp kết quả Kiểm định chẩn đoán 2 bằng cách áp dụng trực tiếp một bước toán tử điểm bất động định giá Euler lên cả đối tượng nghiệm lưu trong bốn tệp nhị phân gốc. Ba phát hiện số học đặc biệt quan trọng nổi lên rõ nét:
- Thất bại hội tụ nghiêm trọng trong hai tệp nghiệm thu hồi nợ : Do các tác giả giảm mười lần tham số làm trơn cực trị từ xuống trong kịch bản thu hồi nợ nhưng lại giữ quy tắc chia nhỏ sai số giá trái phiếu đi lần trong tiêu chuẩn dừng vòng lặp, hai đối tượng công cụ tối ưu trong tệp thu hồi nợ lo ngại bất định và tệp thu hồi nợ kỳ vọng hợp lý đã dừng ở vòng lặp thứ khi chưa hề hội tụ, với sai số tuyệt đối cực đại vọt lên tới và đơn vị mệnh giá — tương đương sai số chuẩn tương đối và ! Trong Mô hình 10 tại Bảng 4 với , biến tương tác giữa chế độ thu hồi nợ và công cụ tối ưu làm tăng bình quân sai số Euler trên toàn mặt lưới thêm đơn vị mệnh giá với .
- Chạm kịch trần lưới nợ và sụp đổ hàm giá trị trả nợ: Giới hạn trên của lưới nợ bị chạm kịch biên tại trên nút ở chế độ trái phiếu ngưỡng chuẩn, nút ở trái phiếu ngưỡng kỳ vọng hợp lý, nút ở trái phiếu ngưỡng thu hồi nợ, nút ở công cụ tối ưu thu hồi nợ lo ngại bất định — nơi việc chưa hội tụ kết hợp chạm biên ép tiêu dùng xuống sát không và kéo hàm giá trị trả nợ sụp xuống mức phi kinh tế — cùng nút ở công cụ tối ưu thu hồi nợ kỳ vọng hợp lý và nút ở trái phiếu ngưỡng thu hồi nợ kỳ vọng hợp lý ngay cả sau khi tác giả đã nới trần cục bộ lên .
- Sai lệch quy cách nhân tử chiết khấu và thiếu xác suất tái vỡ nợ trong mẫu số chuẩn hóa: Giữa công thức lý thuyết nhất quán chỉ làm méo phân phối thu nhập với công thức lập trình tách đôi và làm biến dạng cả cú sốc nhiễu Gumbel, độ lệch giá trái phiếu cực đại đạt từ đến đơn vị mệnh giá trong mô hình chuẩn. Hơn nữa, khi và , việc bỏ sót số hạng xác suất tái vỡ nợ tức thời trong mẫu số định giá nợ xấu làm tổng trọng số xác suất biến dạng khác , gây ra sai số chuẩn hóa lên tới đơn vị mệnh giá ở công cụ tối ưu có thu hồi nợ.
| Tệp nghiệm và chế độ công cụ nợ | Tham số hợp đồng | Sai số điểm bất động cực đại | Sai số giá tương đối | Lệch nhân tử chiết khấu cực đại | Lệch chuẩn hóa thu hồi nợ | Số nút chạm biên lưới nợ | Giá trị trả nợ cực tiểu |
|---|---|---|---|---|---|---|---|
| Chuẩn bất định — Nợ thông thường | (0.0, -∞) | 0.000301 | 0.0013% | 0.1474 | 0.0100 | 0 | -22.57 |
| Chuẩn bất định — Trái phiếu ngưỡng | (1.0, 1.000) | 0.000166 | 0.0017% | 0.2303 | 0.0023 | 1,127 | -22.14 |
| Chuẩn bất định — Trái phiếu tuyến tính | (1.0, 0.000) | 0.000252 | 0.0007% | 0.2399 | 0.0104 | 0 | -22.52 |
| Chuẩn bất định — Công cụ tối ưu | (2.5, 0.879) | 0.000108 | 0.0021% | 0.4336 | 0.0021 | 0 | -22.30 |
| Kỳ vọng hợp lý — Nợ thông thường | (0.0, -∞) | 0.000318 | 0.0021% | 0.0000 | 0.0000 | 0 | -22.57 |
| Kỳ vọng hợp lý — Trái phiếu ngưỡng | (1.0, 1.000) | 0.000025 | 0.0004% | 0.0000 | 0.0000 | 687 | -21.91 |
| Kỳ vọng hợp lý — Trái phiếu tuyến tính | (1.0, 0.000) | 0.000420 | 0.0018% | 0.0000 | 0.0000 | 0 | -22.51 |
| Kỳ vọng hợp lý — Công cụ tối ưu | (5.5, 0.904) | 0.001498 | 0.0076% | 0.0000 | 0.0000 | 0 | -22.14 |
| Thu hồi nợ bất định — Nợ thông thường | (0.0, -∞) | 0.005521 | 0.0214% | 0.0147 | 0.0041 | 11 | -31.41 |
| Thu hồi nợ bất định — Trái phiếu ngưỡng | (1.0, 1.000) | 0.023029 | 0.2998% | 0.0941 | 0.0070 | 711 | -32.28 |
| Thu hồi nợ bất định — Trái phiếu tuyến tính | (1.0, 0.000) | 0.016147 | 0.0571% | 0.0286 | 0.0057 | 1 | -30.17 |
| Thu hồi nợ bất định — Công cụ tối ưu | (2.5, 0.879) | 0.511158 | 5.7814% | 0.1441 | 0.0184 | 409 | -315,124.72 |
| Thu hồi nợ kỳ vọng hợp lý — Nợ thông thường | (0.0, -∞) | 0.031363 | 0.2003% | 0.0000 | 0.0000 | 92 | -30.05 |
| Thu hồi nợ kỳ vọng hợp lý — Trái phiếu ngưỡng | (1.0, 1.000) | 0.009219 | 0.1873% | 0.0000 | 0.0000 | 391 | -27.48 |
| Thu hồi nợ kỳ vọng hợp lý — Trái phiếu tuyến tính | (1.0, 0.000) | 0.044322 | 0.2716% | 0.0000 | 0.0000 | 43 | -29.54 |
| Thu hồi nợ kỳ vọng hợp lý — Công cụ tối ưu | (5.0, 0.930) | 0.507565 | 6.1125% | 0.0000 | 0.0000 | 643 | -27.62 |
6. Thảo luận hàm ý chính sách quản lý nợ công và kết luận
Kết quả tái lập đa nền tảng và kiểm định chẩn đoán đối với công trình của Roch & Roldán (2023) mang lại nhiều bài học định lượng sắc bén cho công tác quản lý nợ công tại các nền kinh tế mới nổi trong bối cảnh biến động vĩ mô toàn cầu, chu kỳ thắt chặt tiền tệ quốc tế và rủi ro dừng đột ngột dòng vốn ngoại theo Mendoza (2010), đặc biệt khi đặt trong mối liên hệ tương tác giữa rủi ro vỡ nợ với áp lực phá giá tỷ giá hối đoái thực (Na và cộng sự, 2018) và rủi ro pha loãng nợ giữa các thế hệ chủ nợ theo Hatchondo, Martinez, & Sosa-Padilla (2016). Bên cạnh đó, khi chính bản thân nhà hoạch định tài khóa cũng phải đối mặt với sự bất định về xu hướng tăng trưởng tiềm năng dài hạn theo Aguiar & Gopinath (2007), Boz, Daude, & Durdu (2011), Adam & Woodford (2012) cùng Ferriere & Karantounias (2019), việc thiết kế sai cấu trúc điều khoản tham chiếu không những không mang lại tấm đệm tài khóa mà còn làm đội chi phí huy động vốn lên mức không thể chi trả.
Đối với Việt Nam trong giai đoạn chiến lược quản lý nợ công 2026–2035, khi nhu cầu huy động vốn dài hạn cho hạ tầng chuyển đổi năng lượng và thích ứng biến đổi khí hậu tại vùng Đồng bằng sông Cửu Long cũng như duyên hải miền Trung ngày càng lớn, hàm ý từ nghiên cứu tái lập này đặc biệt thiết thực. Thay vì thử nghiệm các loại trái phiếu gắn với tổng sản phẩm quốc nội vốn dễ bị nhà đầu tư quốc tế áp đặt phần bù bất định quy trình lẫn phần bù rủi ro thống kê, Bộ Tài chính có thể nghiên cứu phát hành trái phiếu chính phủ bền vững tích hợp điều khoản gia hạn kỳ hạn tự động hoặc giảm cuống phiếu khi xảy ra thiên tai cực đoan vượt ngưỡng đuôi trái được xác nhận khách quan bởi dữ liệu quan trắc khí tượng vệ tinh quốc tế. Cấu trúc bảo hiểm đuôi trái minh bạch này giúp loại bỏ sự gián đoạn định giá ở vùng chu kỳ bình thường, giữ phần bù bất định ở mức tối thiểu trong khi vẫn bảo vệ vững chắc không gian tài khóa quốc gia trước các cú sốc thảm họa tự nhiên và kinh tế vĩ mô.
Tóm lại, nghiên cứu đã hoàn thành trọn vẹn việc giải mã dữ liệu cân bằng tầng gốc của Roch & Roldán (2022), xác lập sự đồng nhất số học tuyệt đối giữa Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP cho toàn bộ các phát hiện trọng tâm của Roch & Roldán (2023) sử dụng khung kiểm định chuẩn mực theo Hansen (1982), Newey & West (1987), Gouriéroux, Monfort, & Renault (1993) và Andrews, Gentzkow, & Shapiro (2017), đồng thời cung cấp bộ bằng chứng kiểm định chẩn đoán toàn diện làm nền tảng vững chắc cho các nghiên cứu cải tiến thuật toán giải cân bằng nợ quốc gia gắn liền trạng thái trong tương lai.
Tài liệu tham khảo
Adam, K., & Woodford, M. (2012). Housing prices and robustly optimal monetary policy. Journal of Monetary Economics, 59, 468–485. https://doi.org/10.1016/j.jmoneco.2012.05.003 Aguiar, M., Amador, M., & Fourakis, S. (2020). On the welfare losses from external sovereign borrowing. IMF Economic Review, 68, 163–194. https://doi.org/10.1057/s41308-019-00103-2 Aguiar, M., & Gopinath, G. (2006). Defaultable debt, interest rates and the current account. Journal of International Economics, 69, 64–83. https://doi.org/10.1016/j.jinteco.2005.05.005 Aguiar, M., & Gopinath, G. (2007). Emerging market business cycles: The cycle is the trend. Journal of Political Economy, 115, 69–102. https://doi.org/10.1086/511283 Amador, M. (2012). Sovereign debt and the tragedy of the commons. In G. Gopinath, E. Helpman, & K. Rogoff, Handbook of International Economics. North-Holland. https://doi.org/10.1016/B978-0-444-54314-1.00011-2 Andrews, I., Gentzkow, M., & Shapiro, J. M. (2017). Measuring the sensitivity of parameter estimates to estimation moments. The Quarterly Journal of Economics, 132, 1553–1592. https://doi.org/10.1093/qje/qjx023 Arellano, C. (2008). Default risk and income fluctuations in emerging economies. American Economic Review, 98, 690–712. https://doi.org/10.1257/aer.98.3.690 Barillas, F., Hansen, L. P., & Sargent, T. J. (2009). Doubts or variability? Journal of Economic Theory, 144, 2388–2418. https://doi.org/10.1016/j.jet.2008.11.014 Borensztein, E., & Mauro, P. (2004). The case for GDP-indexed bonds. Economic Policy, 19, 165–211. https://doi.org/10.1111/j.1468-0327.2004.00121.x Borri, N., & Verdelhan, A. (2011). Sovereign risk premia [Working Paper]. SSRN Electronic Journal. https://doi.org/10.2139/ssrn.1343746 Boz, E., Daude, C., & Durdu, C. B. (2011). Emerging market business cycles: Learning about the trend. Journal of Monetary Economics, 58, 616–631. https://doi.org/10.1016/j.jmoneco.2011.11.003 Chatterjee, S., & Eyigungor, B. (2012). Maturity, indebtedness, and default risk. American Economic Review, 102, 2674–2699. https://doi.org/10.1257/aer.102.6.2674 Costa, A., Chamon, M., & Ricci, L. A. (2008). Is there a novelty premium on new financial instruments? The Argentine experience with GDP-indexed warrants. International Monetary Fund. https://doi.org/10.5089/9781451869699.001 Durdu, C. B. (2009). Quantitative implications of indexed bonds in small open economies. Journal of Economic Dynamics and Control, 33, 883–902. https://doi.org/10.1016/j.jedc.2008.09.006 Dvorkin, M., Sánchez, J. M., Sapriza, H., & Yurdagul, E. (2021). Sovereign debt restructurings. American Economic Journal: Macroeconomics, 13, 26–77. https://doi.org/10.1257/mac.20190220 Eaton, J., & Gersovitz, M. (1981). Debt with potential repudiation: Theoretical and empirical analysis. The Review of Economic Studies, 48, 289–309. https://doi.org/10.2307/2296886 Ferriere, A., & Karantounias, A. G. (2019). Fiscal austerity in ambiguous times. American Economic Journal: Macroeconomics, 11, 89–131. https://doi.org/10.1257/mac.20160085 Gouriéroux, C., Monfort, A., & Renault, E. (1993). Indirect inference. Journal of Applied Econometrics, 8, S85–S118. https://doi.org/10.1002/jae.3950080507 Hansen, L. P. (1982). Large sample properties of generalized method of moments estimators. Econometrica, 50, 1029–1054. https://doi.org/10.2307/1912775 Hansen, L. P., & Sargent, T. J. (2001). Robust control and model uncertainty. American Economic Review, 91, 60–66. https://doi.org/10.1257/aer.91.2.60 Hansen, L. P., & Sargent, T. J. (2016). Robustness. Princeton University Press. https://doi.org/10.1515/9781400829385 Hatchondo, J. C., & Martinez, L. (2009). Long-duration bonds and sovereign defaults. Journal of International Economics, 79, 117–125. https://doi.org/10.1016/j.jinteco.2009.07.002 Hatchondo, J. C., & Martinez, L. (2012). On the benefits of GDP-indexed government debt: Lessons from a model of sovereign defaults. Economic Quarterly, 98, 139–157. https://doi.org/10.5089/9781463933159.001 Hatchondo, J. C., Martinez, L., & Sosa-Padilla, C. (2016). Debt dilution and sovereign default risk. Journal of Political Economy, 124, 1383–1422. https://doi.org/10.1086/688081 Igan, D., Kim, T., & Levy, A. (2021). Pricing of state-contingent sovereign debt: Evidence from GDP warrants. International Monetary Fund. https://doi.org/10.5089/9781616357009.001 Klibanoff, P., Marinacci, M., & Mukerji, S. (2005). A smooth model of decision making under ambiguity. Econometrica, 73, 1849–1892. https://doi.org/10.1111/j.1468-0262.2005.00640.x Krugman, P. (1988). Financing vs. forgiving a debt overhang. Journal of Development Economics, 29, 253–268. https://doi.org/10.1016/0304-387890044-2 Lizarazo, S. V. (2013). Default risk and risk averse international investors. Journal of International Economics, 89, 317–330. https://doi.org/10.1016/j.jinteco.2012.08.006 Mendoza, E. G. (2010). Sudden stops, financial crises, and leverage. American Economic Review, 100, 1941–1966. https://doi.org/10.1257/aer.100.5.1941 Morelli, J. M., & Moretti, M. (2023). Information frictions, reputation, and sovereign spreads. Journal of Political Economy, 131, 3066–3102. https://doi.org/10.1086/724855 Moretti, M. (2020). Financial innovation and liquidity premia in sovereign markets: The case of GDP-linked bonds. International Monetary Fund. https://doi.org/10.5089/9798400290411.001 Na, S., Schmitt-Grohé, S., Uribe, M., & Wichinsky, M. (2018). The twin Ds: Optimal default and devaluation. American Economic Review, 108, 1773–1819. https://doi.org/10.1257/aer.20141558 Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55, 703–708. https://doi.org/10.2307/1913610 Obstfeld, M., & Peri, G. (1998). Regional non-adjustment and fiscal policy. Economic Policy, 13, 205–259. https://doi.org/10.1111/1468-0327.00032 Pina, G. (2022). GDP-linked bonds in the world economy. Credit and Capital Markets, 55, 35–68. https://doi.org/10.3790/ccm.55.1.35 Pouzo, D., & Presno, I. (2016). Sovereign default risk and uncertainty premia. American Economic Journal: Macroeconomics, 8, 230–266. https://doi.org/10.1257/mac.20140337 Roch, F., & Roldán, F. (2022). Replication data for: Uncertainty premia, sovereign default risk, and state-contingent debt [Data set]. Harvard Dataverse. https://doi.org/10.7910/DVN/MIXXXT Roch, F., & Roldán, F. (2023). Uncertainty premia, sovereign default risk, and state-contingent debt. Journal of Political Economy Macroeconomics, 1, 357–399. https://doi.org/10.1086/723991 Shiller, R. J. (1993). Macro markets: Creating institutions for managing society's largest economic risks. Clarendon Press. https://doi.org/10.1093/0198294182.001.0001 ↩
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình của Roch & Roldán (2023) đăng trên tạp chí Journal of Political Economy Macroeconomics giải quyết một trong những nghịch lý thực nghiệm dai dẳng nhất của kinh tế học tài chính quốc tế và quản lý nợ công hiện đại: sự vắng bóng gần như hoàn toàn trên thị trường vốn sơ cấp cùng mức chiết khấu giá quá nặng nề trên thị trường thứ cấp của các công cụ nợ quốc gia gắn liền với trạng thái vĩ mô, đặc biệt là trái phiếu và chứng quyền gắn với tổng sản phẩm quốc nội. Kể từ đề xuất tiên phong của Shiller (1993), Obstfeld & Peri (1998) và Borensztein & Mauro (2004), hàng loạt mô hình cân bằng tổng thể động với thị trường tài chính không đầy đủ theo truyền thống của Eaton & Gersovitz (1981), tiêu biểu là Durdu (2009) và Hatchondo & Martinez (2012), đều khẳng định rằng việc neo nghĩa vụ trả nợ vào khả năng thanh toán thực tế của nền kinh tế giúp chia sẻ rủi ro vĩ mô tối ưu giữa chính phủ đi vay với chủ nợ nước ngoài, làm phẳng chu kỳ tài khóa và triệt tiêu xác suất vỡ nợ tốn kém. Tuy nhiên, thực tiễn tái cơ cấu nợ tại Argentina năm 2005, Hy Lạp năm 2012 và Ukraine năm 2015 lại chỉ ra bức tranh hoàn toàn trái ngược: các chứng quyền gắn với tăng trưởng phải chịu mức phần bù lợi suất dư thừa từ đến điểm cơ bản vượt lên trên rủi ro vỡ nợ thông thường mà Costa, Chamon, & Ricci (2008) từng gọi một cách mô tả là phần bù tính mới lạ, và theo cập nhật chuỗi thời gian kéo dài mười lăm năm của Igan, Kim, & Levy (2021), khoản phần bù dư thừa này hoàn toàn không suy giảm khi nhà đầu tư đã quen thuộc với giao dịch chứng quyền.
Đóng góp lý thuyết trung tâm và giàu sức thuyết phục của Roch & Roldán (2023) nằm ở việc hợp nhất ba nhánh văn liệu lớn gồm lý thuyết vỡ nợ quốc gia kỳ hạn dài với chi phí vỡ nợ nội sinh (Aguiar & Gopinath, 2006; Arellano, 2008; Hatchondo & Martinez, 2009; Chatterjee & Eyigungor, 2012), lý thuyết kiểm soát bền vững và sở thích nhân tử trước sự bất định mô hình (Hansen & Sargent, 2001, 2016; Barillas, Hansen, & Sargent, 2009; Pouzo & Presno, 2016), và bài toán thiết kế hợp đồng nợ quốc gia tối ưu gắn liền trạng thái (Hatchondo & Martinez, 2012; Pina, 2022). Thay vì viện dẫn các giả thuyết ngoại sinh khó giải thích được sự thành công song hành của trái phiếu chính phủ gắn với lạm phát như sự thiển cận chính trị của nhà cầm quyền (Amador, 2012; Aguiar, Amador, & Fourakis, 2020), rủi ro đạo đức làm suy giảm nỗ lực tăng trưởng (Krugman, 1988) hay phần bù kém thanh khoản thuần túy (Moretti, 2020), hai tác giả chứng minh rằng chính sự tương tác nội sinh giữa cấu trúc quyền chọn ngưỡng bậc thang của các chứng quyền thực tế với tâm lý lo ngại sai lệch quy cách mô hình của các định chế tài chính quốc tế đã biến một công cụ bảo hiểm lý tưởng dưới kỳ vọng hợp lý thành một gánh nặng tài khóa gây tổn thất phúc lợi ròng cho quốc gia phát hành.
Cơ chế định giá cốt lõi được trình bày hết sức trong sáng qua mô hình hai kỳ tại Mục 3 trước khi mở rộng sang mô hình chân trời vô hạn hiệu chuẩn cho nền kinh tế Argentina giai đoạn từ quý I năm 1993 đến quý IV năm 2001 tại Mục 4 và Mục 5. Khi nhà đầu tư nước ngoài trung lập với rủi ro tiêu dùng tức thời nhưng lo ngại rằng mô hình xấp xỉ của thu nhập quốc dân có thể bị sai lệch quy cách với tham số phạt entropy tương đối , phương trình Euler của chủ nợ làm xuất hiện nhân tử chiết khấu ngẫu nhiên biến dạng theo kịch bản xấu nhất . Giá phát hành trái phiếu khi đó được phân rã chính xác thành ba thành phần kinh tế học có ý nghĩa trực quan sâu sắc:
Trong đó:
- : giá trị hiện tại dưới kỳ vọng hợp lý của dòng trả nợ sau khi tính đến quyết định vỡ nợ ;
- : khoản chiết khấu bất định gắn trực tiếp với điều khoản thanh toán phụ thuộc trạng thái do hiệp phương sai âm giữa nhân tử chiết khấu và hàm trả nợ ;
- : khoản chiết khấu bất định gắn với rủi ro vỡ nợ hậu nghiệm do hiệp phương sai dương giữa và biến chỉ báo vỡ nợ .
Dưới giả định kỳ vọng hợp lý , mọi biến thiên bảo toàn kỳ vọng của hàm chi trả cam kết không làm thay đổi định giá của chủ nợ trung lập rủi ro ngoài tác động gián tiếp làm giảm xác suất vỡ nợ . Ngược lại, khi , một trái phiếu ngưỡng chỉ thanh toán khi sản lượng vượt mức trung bình tạo ra bước nhảy gián đoạn lớn ngay tại vùng mật độ xác suất tập trung cao nhất của phân phối thu nhập dừng. Chủ nợ lo ngại bất định sẽ bóp méo tỷ số hợp lý Radon–Nikodym, phóng đại mạnh trọng số xác suất chủ quan của miền thu nhập dưới ngưỡng nơi trái phiếu không trả lãi cuống phiếu.
Kết quả định lượng trong mô hình chân trời vô hạn tại Bảng 5 và Bảng 7 làm nổi bật sự đảo chiều hoàn toàn về mặt chính sách. Dưới kỳ vọng hợp lý , việc chuyển từ trái phiếu không gắn trạng thái sang trái phiếu ngưỡng kiểu Argentina với giúp giảm xác suất vỡ nợ năm từ xuống , kéo chênh lệch lợi suất từ điểm cơ bản xuống điểm cơ bản, mở rộng quy mô nợ trên tổng sản phẩm quốc nội từ lên và mang lại lợi ích phúc lợi tương đương mức tăng tiêu dùng dài hạn . Thế nhưng trong nền kinh tế chuẩn với chủ nợ lo ngại bất định , dù trái phiếu ngưỡng gần như xóa sổ hoàn toàn rủi ro vỡ nợ khi đưa tần suất vỡ nợ về và kéo phần chênh lệch kỳ vọng hợp lý xuống chỉ còn điểm cơ bản, chênh lệch lợi suất cân bằng tổng thể lại tăng vọt gần gấp đôi từ điểm cơ bản lên điểm cơ bản — tức riêng phần bù bất định của điều khoản ngưỡng đã chiếm tới điểm cơ bản, khớp sát thực nghiệm phần bù dư thừa của chứng quyền Argentina — qua đó gây tổn thất phúc lợi ròng tiêu dùng dài hạn. Hơn thế nữa, Roch & Roldán (2023) chỉ ra rằng nợ gắn trạng thái vẫn mang lại cải thiện phúc lợi theo phân phối dừng khi được thiết kế tối ưu tại và : hợp đồng tối ưu phải hạ độ dốc chỉ số hóa tuyến tính và đẩy ngưỡng miễn trả nợ lùi sâu về đuôi trái cực đoan của phân phối thu nhập nhằm tránh kích hoạt biến dạng xác suất đắt đỏ ở vùng trung tâm, đồng thời vẫn duy trì bảo hiểm vừa đủ để cắt giảm xác suất vỡ nợ từ xuống . Đặt cạnh Pouzo & Presno (2016) vốn chỉ dừng ở nợ định danh cố định và Hatchondo & Martinez (2012) vốn bỏ qua phần bù bất định, bài báo đã thiết lập một chuẩn mực phân tích mới giải thích thuyết phục vì sao thiết kế điều khoản thảm họa đuôi trái lại ưu việt hơn hẳn cấu trúc chứng quyền ngưỡng trung vị kiểu cũ.
| Khía cạnh đối sánh học thuật | Chuẩn mực kỳ vọng hợp lý trước đây | Chuẩn mực bất định nợ cố định | Đóng góp đột phá của Roch & Roldán (2023) |
|---|---|---|---|
| Công trình đại diện tiêu biểu | Hatchondo & Martinez (2012); Durdu (2009) | Pouzo & Presno (2016) | Roch & Roldán (2023) trên JPE Macroeconomics |
| Cấu trúc sở thích của chủ nợ quốc tế | Trung lập rủi ro, kỳ vọng hợp lý | Sở thích nhân tử Hansen–Sargent | Sở thích nhân tử tương tác nội sinh với hàm trả nợ |
| Định giá chứng quyền ngưỡng | Chênh lệch lợi suất sụt giảm mạnh về điểm cơ bản | Không khảo sát công cụ nợ gắn trạng thái | Chênh lệch lợi suất vọt lên điểm cơ bản dù phần bù vỡ nợ chỉ là điểm cơ bản |
| Tác động phúc lợi của trái phiếu ngưỡng | Lợi ích phúc lợi dương lớn tiêu dùng | Không xác định | Tổn thất phúc lợi ròng tiêu dùng, giải mã sự hiếm hoi thực tế |
| Thiết kế hợp đồng tối ưu | Độ dốc lớn , ngưỡng | Chỉ xét trái phiếu không gắn trạng thái | Độ dốc ôn hòa , ngưỡng đuôi trái sâu , phúc lợi |
A.2. Phân tích phản biện chiến lược định danh nhân quả và giả định kinh tế lượng
Mặc dù khung lý thuyết cân bằng tổng thể có sức hấp dẫn trực quan cao, việc thẩm định kinh tế lượng cấu trúc và phân rã cấu trúc trực tiếp mười một tệp mã nguồn Julia trong gói tái lập doi:10.7910/DVN/MIXXXT cho thấy chiến lược định danh tham số và cơ chế suy diễn định lượng của Roch & Roldán (2023) bộc lộ bốn vấn đề phương pháp luận nghiêm trọng cần được phản biện thẳng thắn theo tiêu chuẩn khắt khe của các tạp chí hàng đầu.
A.2.1. Vấn đề tương đương quan sát và định danh yếu trong hiệu chuẩn mô-men mô phỏng
Trong mô hình định lượng tại Mục 4.2 và hàm eval_gmm tại dòng 325–342 của tệp Codes/simul-1.jl, véc-tơ bốn tham số cấu trúc — được lưu trong mã nguồn dưới các khóa (:β, :d1, :d2, :θ) — được định danh đồng thời thông qua việc cực tiểu hóa hàm mục tiêu khoảng cách tương đối bình phương với ma trận trọng số đơn vị :
bám theo đúng bốn mô-men mục tiêu của dữ liệu Argentina giai đoạn từ quý I năm 1993 đến quý IV năm 2001 gồm: chênh lệch lợi suất trung bình điểm cơ bản, độ lệch chuẩn chênh lệch lợi suất điểm cơ bản, tỷ lệ nợ công nước ngoài trên sản lượng năm và tần suất vỡ nợ lịch sử mỗi năm. Xét trên phương diện kinh tế lượng cấu trúc theo Gourieroux, Monfort, & Renault (1993) và Andrews, Gentzkow, & Shapiro (2017), chiến lược định danh vừa đủ bốn phương trình – bốn ẩn số này vướng phải hai khiếm khuyết cốt tử:
- Thứ nhất, hoàn toàn thiếu vắng biến thiên định danh ngoại sinh từ dữ liệu trái phiếu gắn trạng thái và thiếu ma trận hiệp phương sai tiệm cận: Tham số trung tâm của toàn bộ bài báo là — đại diện cho mức độ lo ngại sai lệch mô hình của chủ nợ quốc tế — được hiệu chuẩn hoàn toàn từ dữ liệu giai đoạn 1993–2001 khi Argentina chỉ phát hành nợ thông thường không gắn trạng thái, rồi sau đó được ngoại suy nguyên trạng sang định giá chứng quyền gắn với thu nhập của năm 2005. Trên miền dữ liệu nợ thông thường, tham số nhân tử trong hàm chiết khấu là tương đương quan sát cục bộ với hệ số ngại rủi ro tương đối biến thiên theo chu kỳ tài chính toàn cầu của các định chế trung gian tài chính theo Lizarazo (2013), Borri & Verdelhan (2011), hoặc phần bù rủi ro tín dụng – thanh khoản theo Moretti (2020). Hai cơ chế này tạo ra cùng một mức chênh lệch lợi suất điểm cơ bản tại tần suất vỡ nợ đối với trái phiếu thường, nhưng lại đưa ra dự báo hoàn toàn phân kỳ đối với chứng quyền gắn với tổng sản phẩm quốc nội: chủ nợ ngại rủi ro tiêu dùng chỉ chiết khấu dòng tiền đồng biến với chu kỳ tài sản toàn cầu chứ không trừng phạt bước nhảy ngưỡng nội địa tại nặng nề như chủ nợ lo ngại sai lệch quy cách Hansen–Sargent. Việc không đưa bất kỳ mô-men chênh lệch giá thực tế nào của chứng quyền năm 2005 vào hệ phương trình định danh và không tính toán ma trận đạo hàm riêng Jacobian lẫn sai số chuẩn tiệm cận khiến độ tin cậy thống kê của điểm ước lượng không được kiểm chứng. Thực tế, ngay tại dòng 452 của tệp
Codes/sci_inf-1.jl, chính các tác giả để lại ghi chú lập trình rằng thuật toán tối ưu hóa Nelder–Mead bị mắc kẹt tại rất nhiều cực tiểu địa phương nên phải chuyển sang bầy đàn hạtParticleSwarmkết hợp dò lưới từng tọa độpseudoSobol!tại dòng 541–583, minh chứng rõ rệt cho bề mặt hàm mục tiêu phẳng và hiện tượng đa cộng tuyến phi tuyến nặng giữa . - Thứ hai, sự bất nhất quán về độ trơn số học giữa hai bộ hiệu chuẩn: Tham số quy mô cú sốc sở thích cực trị loại I theo Dvorkin, Sánchez, Sapriza, & Yurdagul (2021) được cố định tùy ý tại trong mô hình chuẩn Bảng 3 nhưng lại bị giảm mười lần xuống trong mô hình có thu hồi nợ Bảng 12 mà không hề có giải trình kinh tế lượng trong văn bản. Kiểm định trực tiếp trên tệp nghiệm
dd-1.jld2cho thấy tại , ngay trên miền trạng thái mà giá trị trả nợ cao hơn giá trị vỡ nợ , xác suất vỡ nợ trung bình do nhiễu cực trị thuần túy vẫn lên tới ở mô hình chuẩn và ở mô hình trái phiếu tối ưudd_opt. Điều này chứng tỏ không hề nhỏ vô hại như chú thích chân trang số 20 khẳng định, mà tự thân nó đã trở thành một nguồn sinh vỡ nợ ngẫu nhiên làm thay đổi đường cong giá trái phiếu và độ co giãn của tham số .
A.2.2. Giả định bất đối xứng cực đoan về kỳ vọng giữa chính phủ và chủ nợ cùng sự đánh đồng bất định vĩ mô với rủi ro thao túng thống kê
Toàn bộ cấu trúc cân bằng Markov hoàn hảo của bài báo dựa trên hai giả định định danh ngầm định rất mạnh: thứ nhất, chỉ có chủ nợ nước ngoài nghi ngờ mô hình phân phối thu nhập trong khi chính phủ quốc gia đi vay lại tin tưởng tuyệt đối với xác suất bằng một vào quy luật chuyển trạng thái xấp xỉ ; Và thứ hai, chủ nợ áp dụng cùng một tham số phạt entropy duy nhất bất biến cho cả trái phiếu định danh cố định lẫn trái phiếu gắn liền thu nhập.
Cả hai giả định này đều khó đứng vững trước thực tiễn thể chế của các thị trường mới nổi. Về phía người đi vay, như Ferriere & Karantounias (2019) và Adam & Woodford (2012) đã chứng minh, bản thân bộ máy hoạch định tài khóa tại các nền kinh tế mới nổi thường đối mặt với bất định lớn về tốc độ tăng trưởng tiềm năng dài hạn so với cú sốc chu kỳ tạm thời theo tinh thần của Aguiar & Gopinath (2007) và Boz, Daude, & Durdu (2011). Nếu chính phủ cũng mang sở thích bền vững , động cơ phòng ngừa kịch bản suy thoái xấu nhất sẽ làm tăng mạnh giá trị biên của việc mua bảo hiểm thông qua nợ gắn liền trạng thái, đẩy ngưỡng lợi ích phúc lợi của trái phiếu chỉ số hóa lên cao hơn đáng kể so với phép tính một chiều của Roch & Roldán (2023).
Ngược lại, về phía chủ nợ, việc gán toàn bộ phần bù – điểm cơ bản của chứng quyền Argentina năm 2005 cho sự mơ hồ về quy trình tự hồi quy ngoại sinh của tổng sản phẩm quốc nội đã bỏ qua kênh rủi ro thể chế trọng yếu nhất: rủi ro can thiệp số liệu thống kê chính thức và bất cân xứng thông tin chủ quyền. Các tác giả lập luận tại Mục 2.2 rằng vụ can thiệp số liệu của Viện Thống kê và Điều tra Quốc gia Argentina giai đoạn 2007–2015 chỉ nhằm bóp thấp lạm phát để giảm chi trả trái phiếu gắn chỉ số giá tiêu dùng nên vô tình làm tăng tốc độ tăng trưởng thực báo cáo theo Morelli & Moretti (2023). Tuy nhiên, lập luận hậu nghiệm đó bỏ sót thực tế rằng tại thời điểm định giá chứng quyền trên thị trường thứ cấp, nhà đầu tư đối diện với sự bất định thể chế đa chiều về việc chính phủ có thể thay đổi năm gốc tính giá cố định, trì hoãn công bố bản điều chỉnh tài khoản quốc gia — như chính tranh chấp pháp lý trị giá hơn tỷ euro tại Tòa án Tối cao Luân Đôn và Tòa án Quận Nam New York xoay quanh việc Argentina đổi năm gốc tài khoản quốc gia từ năm 1993 sang năm 2004 để báo cáo tăng trưởng năm 2013 ở mức ngay sát dưới ngưỡng kích hoạt thanh toán của chứng quyền năm 2005! Sự bất định gắn với hành vi bóp méo chỉ số tham chiếu mang bản chất hợp đồng chuyên biệt , hoàn toàn khác biệt với bất định vĩ mô của trái phiếu thường và có thể triệt tiêu dễ dàng nếu neo trái phiếu vào các biến trạng thái ngoại sinh khả kiểm độc lập như giá hàng hóa thế giới hay lượng mưa vệ tinh.
A.2.3. Mâu thuẫn toán học nội tại giữa hàm giá trị chủ nợ và phương trình định giá trái phiếu trong mã nguồn
Kiểm toán đối chiếu từng dòng giữa hệ phương trình lý thuyết số 6 đến số 8 tại trang 25–26 của bản thảo gốc với tệp Codes/sci_inf-1.jl phát hiện một lỗi bất nhất toán học nghiêm trọng ngay trong lõi giải cân bằng Markov hoàn hảo. Trên mặt lý thuyết tại phương trình số 6 và số 8, hàm giá trị đầu kỳ của chủ nợ được xác định trước khi cú sốc sở thích cực trị diễn ra, nên nhân tử chiết khấu ngẫu nhiên làm méo xác suất chuyển trạng thái chỉ phụ thuộc vào cặp trạng thái :
Trong hàm value_lenders tại dòng 360–370 của tệp Codes/sci_inf-1.jl, các tác giả đã khóa khối lệnh có tính bền vững theo cú sốc sở thích và viết đúng công thức kỳ vọng qua hai trạng thái trả nợ – vỡ nợ trước khi lấy toán tử log-sum-exp theo phân phối :
Thế nhưng, ngay bên dưới tại hàm định giá q_iter! ở dòng 423–448 của tệp Codes/sci_inf-1.jl — cũng như lặp lại y hệt trong hàm q_iter_local! tại dòng 179–205 của tệp Codes/spreads-1.jl và hàm distorted_transitions tại dòng 18–25 của tệp Codes/DEPs-1.jl — mã nguồn lại tách riêng hai nhân tử chiết khấu khác nhau cho trạng thái trả nợ và trạng thái vỡ nợ:
Sự sai lệch này gây ra đồng thời ba hệ lụy toán học sai quy cách:
- Chủ nợ trong phương trình giá
q_iter!đã bóp méo cả phân phối của cú sốc nhiễu cực trị Gumbel vốn chỉ được đưa vào mô hình với mục đích làm trơn thuật toán hội tụ số học theo Dvorkin, Sánchez, Sapriza, & Yurdagul (2021), mâu thuẫn trực tiếp với hàm mục tiêuvalue_lenderscủa chính chủ nợ đó và mâu thuẫn với phương trình số 7 và số 8 trong bài báo. Kiểm định trực tiếp bằng Python trên tệp nghiệmdd-1.jld2chứng minh độ lệch tuyệt đối cực đại của giá trái phiếu cân bằng giữa công thức nhất quán theo phương trình số 7 và số 8 và công thức trongq_iter!lên tới ở trái phiếu thường, ở trái phiếu ngưỡng, ở trái phiếu tuyến tính và ở trái phiếu tối ưudd_opt! - Tại dòng 425 của
Codes/sci_inf-1.jlvà dòng 20 củaCodes/DEPs-1.jl, khi chính phủ chuyển từ trả nợ sang vỡ nợ mới, dư nợ bị cắt giảm theo tỷ lệ xuống còn , nhưng mã nguồn lại tính tại chỉ số lướijbptương ứng với mức nợ gốc chưa cắt giảm thay vì nội suy tại . - Nghiêm trọng hơn cả, tại dòng 438 và 445 của
Codes/sci_inf-1.jl, tử số định giá nợ đang trong tình trạng vỡ nợrep_D = ψ * rep_R + (1 - ψ) * sdf_D * dd.qD[jbp, jyp]gán trọng số cho và trọng số cho ; Thế nhưng mẫu số chuẩn hóa xác suấtsum_sdf_Dtại dòng 445 lại viết(1 - ψ) * sdf_D + ψ * sdf_R, bỏ quên hoàn toàn xác suất tái vỡ nợ tức thời ! Hệ quả là tổng độ đo xác suất biến dạng dùng để định giá trái phiếu vỡ nợ không bằng một bất cứ khi nào và tỷ lệ thu hồi nợ dương tại Mục 5.1, tạo ra sai số định giá nội tại lên tới trên mỗi đơn vị mệnh giá trong tệpdd_recovery-1.jld2. Thậm chí ngay trong văn bản bài báo gốc tại trang 25, phương trình số 4 còn in sai dấu thanh toán cuống phiếu thành thay vì và in nhầm lượng phát hành ròng thành thay vì .
A.2.4. Sai lệch quy cách trong kiểm định xác suất phát hiện lỗi mô hình
Để bảo vệ tính hợp lý thực nghiệm của giá trị hiệu chuẩn trước ngưỡng chuẩn của Barillas, Hansen, & Sargent (2009), các tác giả báo cáo xác suất phát hiện lỗi mô hình đạt tại Bảng 4 và cho trái phiếu ngưỡng tại Bảng 5. Tuy nhiên, kiểm toán tệp Codes/DEPs-1.jl chỉ ra ba sai sót làm phóng đại giả tạo chỉ số này:
- Thứ nhất, trong khi
q_iter!bóp méo đồng thời cả xác suất chuyển trạng thái thu nhập lẫn xác suất vỡ nợ có điều kiện , hàmiter_simul_disttại dòng 57–67 củaCodes/DEPs-1.jllại rút thăm biến cố vỡ nợ theo xác suất khách quan không biến dạngprob_def = itp_prob(bp, yp)ở cả hai mô hình, đồng thời chỉ tính tỷ số hợp lý logarit trên biến thu nhậplog(itp_P_true(bp, y0, jζ, yp))mà bỏ sót hoàn toàn thừa số hợp lý của biến cố vỡ nợ . Việc cắt bỏ thành phần hợp lý chứa đựng độ lệch lớn nhất giữa hai độ đo xác suất đã che giấu khả năng phân biệt thống kê thực sự của chuỗi dữ liệu, đẩy xác suất phát hiện lỗi tiến giả tạo về mốc . - Thứ hai, tại dòng 113 của
Codes/DEPs-1.jl, chuỗi mô phỏng không rút thăm trên lưới Markov điểm logarit chuẩn của mô hình mà tự ý tạo lại một lưới đều tuyến tính thô chỉ gồm điểmygrid = range(extrema(dd.gr[:y])..., length=21). Mặc dù dòng 53 có chuẩn hóa lại trọng số tích lũy khi rút thăm ngẫu nhiên, dòng 57–58 khi tính hàm hợp lý logarit lại dùng trực tiếp giá trị nội suy chưa chuẩn hóalog(itp_P_true(...))! Kiểm định số học trêndd-1.jld2cho thấy đối với trái phiếu ngưỡngdd_thresholdcó bước nhảy tại , tổng khối lượng xác suất nội suy trên lưới điểm của phân phối gốc là trong khi của phân phối biến dạng chỉ là , tạo ra độ chệch tỷ số hợp lý logarit hệ thống mỗi quý, cộng dồn thành đơn vị log-likelihood sau quý. - Thứ ba, chú thích chân trang số 25 tại trang 31 của bài báo mô tả xác suất phát hiện lỗi là xác suất phân loại nhầm một chiều khi dữ liệu sinh ra từ mô hình xấp xỉ, nhưng dòng 144 của
Codes/DEPs-1.jllại tính trung bình cộng hai chiều(wrong_from_orig + wrong_from_dist) / 2, thể hiện sự thiếu nhất quán giữa thuyết minh phương pháp và mã thực thi.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
Quá trình chẩn đoán mô hình toàn diện trên ba mươi tư tệp tin của gói tái lập doi:10.7910/DVN/MIXXXT, bao gồm kiểm tra trực tiếp cấu trúc nhị phân HDF5 của bốn tệp nghiệm cân bằng .jld2 dung lượng byte mỗi tệp và đối chiếu mười một tệp bảng xuất tab2-1.txt đến tab12-1.txt, đã làm sáng tỏ năm vấn đề cốt yếu liên quan đến khả năng tái lập, tính toàn vẹn thuật toán mô phỏng, sự hội tụ số học và tính đại diện của mẫu dữ liệu.
A.3.1. Đứt gãy dây chuyền thực thi ngay từ đầu và sự vắng mặt của kịch bản giải cân bằng gốc
Gói dữ liệu công bố trên Harvard Dataverse không thể thực thi nguyên trạng vì ba rào cản kỹ thuật trực tiếp:
- Toàn bộ ba mươi ba tệp mã nguồn, môi trường, hướng dẫn và dữ liệu nghiệm đều bị gắn hậu tố phiên bản
-1khi lưu trữ — chẳng hạnCodes/replication_2p-1.jl,Codes/sci_2p_v17-1.jl,Codes/replication_inf-1.jl,Codes/main_sci_inf-1.jl,Output/dd-1.jld2,Project-1.tomlvàManifest-1.toml— trong khi các lệnh gọi nội bộ nhưinclude("sci_2p_v17.jl")tại dòng 1 củaCodes/replication_2p-1.jl, chuỗi bảy lệnhincludetại dòng 3–9 củaCodes/main_sci_inf-1.jlvà các lệnhload(input * "/dd.jld2", ...)tại dòng 8–80 củaCodes/replication_inf-1.jlđều tham chiếu cứng tới tên tệp không có hậu tố-1, gây lỗi dừng chương trình tức khắc nếu không chuẩn hóa lại toàn bộ cây thư mục. - Tệp
Project-1.tomlchỉ vỏn vẹn byte với đúng hai dòng khai báo duy nhất một thư việnOptim, bỏ sót mười một thư viện bắt buộc màCodes/main_sci_inf-1.jlvàCodes/sci_2p_v17-1.jlnạp trực tiếp gồmQuantEcon,Interpolations,LinearAlgebra,PlotlyJS,Distributions,Printf,Random,StatsBase,Dates,JLD2, cùng năm thư viện bổ sung không hề được liệt kê trongREADME-1.mdlàForwardDiff,ColorSchemes,CSV,DataFramesvàNLopt. - Trọng yếu nhất về mặt chuẩn mực tái lập khoa học: kịch bản
Codes/replication_inf-1.jlhoàn toàn không giải lại cân bằng Markov hoàn hảo cũng không chạy lại bài toán hiệu chuẩn hay tối ưu hóa hợp đồng từ đầu, mà chỉ đọc bốn tệp nghiệm đóng gói sẵndd.jld2,dd_RE.jld2,dd_recovery.jld2,dd_recovery_RE.jld2để chạy mô phỏng hậu kỳ xuất bảng. Gói tái lập cũng không cung cấp tệp kịch bản chủ nào ghi lại quy trình gọicalibrate,pseudoSobol!haytry_all_SCIsđã tạo ra bốn tệp.jld2này; Hơn nữa, các giá trị mặc định trong hàm khởi tạoDefault()tại dòng 23–45 củaCodes/sci_inf-1.jlnhư , , , , , đều khác xa bộ tham số thực tế lưu bên trongdd-1.jld2là , , , , , .
A.3.2. Lỗi ghi đè cắt cụt véc-tơ cú sốc tại chỗ gây mâu thuẫn số liệu ngay giữa các bảng công bố chính thức
Một phát hiện kiểm toán đặc biệt nghiêm trọng là cùng một đối tượng cân bằng kỳ vọng hợp lý dd_RE lưu trong dd_RE-1.jld2 nhưng lại cho ra hai bộ thống kê mô tả mâu thuẫn nhau ngay trong chính các bảng kết quả của bài báo gốc: tại Bảng 4 tương ứng tệp Output/tab4-1.txt, mô hình kỳ vọng hợp lý có chênh lệch lợi suất điểm cơ bản, độ lệch chuẩn điểm cơ bản, tỷ lệ nợ trên sản lượng năm , tương quan tiêu dùng – sản lượng và tương quan cán cân thương mại – sản lượng ; Thế nhưng sang Bảng 5, Bảng 6 và Bảng 7 tương ứng Output/tab5-1.txt, Output/tab6-1.txt, Output/tab7-1.txt, chính mô hình không gắn trạng thái kỳ vọng hợp lý đó lại nhảy lên mức chênh lệch lợi suất điểm cơ bản, độ lệch chuẩn điểm cơ bản, tỷ lệ nợ trên sản lượng năm — chênh lệch tuyệt đối điểm phần trăm tương đương sai lệch tương đối — cùng tương quan tiêu dùng – sản lượng và tương quan cán cân thương mại – sản lượng !
Truy vết từng dòng mã trong Codes/simul-1.jl và Codes/reports-1.jl giải mã trọn vẹn nguyên nhân cơ học của nghịch lý này. Tại dòng 173–174 của Codes/simul-1.jl, hàm simulvec thực thi hai lệnh cắt cụt mảng trực tiếp trên đối số đầu vào mà không tạo bản sao độc lập: ϵvv[jp] = ϵvv[jp][1:t] và ξvv[jp] = ξvv[jp][1:t], trong đó là thời điểm dừng khi nền kinh tế rơi vào vỡ nợ lần đầu sau giai đoạn chạy đà. Khi hàm calib_table tạo Bảng 4 tại dòng 85–101 của Codes/reports-1.jl, mã nguồn khởi tạo ϵvv, ξvv một lần duy nhất rồi truyền vào simulvec(dd, ...) của mô hình chuẩn trước tại dòng 92, làm mảng ϵvv và ξvv bị cắt ngắn vĩnh viễn theo thời điểm vỡ nợ của mô hình chuẩn, rồi sau đó mới truyền chính mảng đã bị cắt cụt đó vào simulvec(dd_RE, ...) tại dòng 101! Trên mọi quỹ đạo mô phỏng mà nền kinh tế chuẩn vỡ nợ sớm hơn nền kinh tế kỳ vọng hợp lý , vòng lặp while contflag && t < Tmax của dd_RE bị ép dừng cưỡng bức tại Tmax = t_Bench(k) dù chưa hề xảy ra vỡ nợ, làm méo mó hoàn toàn phân phối mẫu tiền vỡ nợ tại Bảng 4. Ngược lại, trong comp_table tạo Bảng 5 và Bảng 7, dd_RE được chạy đầu tiên trên mảng cú sốc nguyên vẹn độ dài quý nên trả về nợ trên sản lượng. Tệ hại hơn nữa, tại dòng 213–219 của Codes/reports-1.jl, việc truyền tiếp mảng cú sốc đã cắt cụt ϵ1, ξ1 từ jp = 1 sang jp = 2 rồi sang jp = 3 khiến kết quả mô phỏng của trái phiếu tuyến tính trong Bảng 5 và Bảng 9 phụ thuộc vào thứ tự sắp xếp các loại trái phiếu trong mảng đầu vào!
A.3.3. Lẫn quan sát kỳ hậu vỡ nợ trong cửa sổ mẫu 35 quý và lỗi thất bại hội tụ trong tệp nghiệm thu hồi nợ
Kiểm tra sâu hơn thuật toán trích xuất mẫu và chất lượng nghiệm số trong bốn tệp .jld2 hé lộ thêm bốn sai lệch định lượng đáng kể:
- Lẫn quan sát kỳ vỡ nợ vào mẫu tiền vỡ nợ: Theo thuyết minh tại Mục 5 trang 29, các mô-men mô phỏng được tính trên mẫu gồm quý liên tiếp trước khi vỡ nợ nhằm đối sánh với quý dữ liệu thực tế của Argentina giai đoạn 1993Q1–2001Q4. Thế nhưng tại dòng 143–178 của
Codes/simul-1.jl, khi biến cố vỡ nợ kích hoạt ở cuối kỳ làm dư nợ bị xóa trắng về , vòng lặp bước sang kỳ gán trạng thái đã vỡ nợpp[:ζ, t] = 2, tính giá nợ theo bảng giá nợ xấuitp_qD(0.0, y0)và tiêu dùng trong trạng thái bị loại khỏi thị trường vốn, rồi lệnhsubpath(pp, t - cond_defs + 1, t)tại dòng 178 lại trích đoạn từ đến cả kỳ thay vì đến ! Như vậy, đúng tổng số quan sát trong mọi mẫu gọi là tiền vỡ nợ thực chất là quan sát đang ở trong tình trạng vỡ nợ với mức nợ bằng không ở mô hình chuẩn, kéo chệch tỷ lệ nợ trên sản lượng xuống thấp một cách cơ học. - Thất bại hội tụ nghiêm trọng và tràn biên lưới nợ trong các tệp nghiệm
.jld2: Trong hàm giải điểm bất độngmpe!tại dòng 484–494 củaCodes/sci_inf-1.jl, tiêu chuẩn dừng được lập trình làdist = max(dist_q / 500, dist_v) < tol— tức chia nhỏ sai số chuẩn giá trái phiếu đi lần — kết hợp hệ số cập nhật giảm dần hình họcupd_η = max(0.005, upd_η * 0.99)và giới hạnmaxiter = 500, còn hàm bao ngoàimpe_simul!tại dòng 590 bỏ qua luôn biến logic kiểm tra hội tụ. Phép đo trực tiếp sai số điểm bất động Euler trên toàn bộ mười sáu đối tượng lưu trong bốn tệp.jld2cho thấy: trong khidd-1.jld2vàdd_RE-1.jld2có sai số giá tương đối khoảng đến , thì ở kịch bản thu hồi nợdd_recovery-1.jld2vàdd_recovery_RE-1.jld2tại Bảng 9 và Bảng 10, do bị hạ xuống làm hàm chính sách nhảy bậc mạnh, thuật toán đã chạm trầnmaxitermà chưa hề hội tụ! Cụ thể, đối tượng trái phiếu tối ưudd_opttrongdd_recovery-1.jld2vàdd_recovery_RE-1.jld2có sai số chuẩn tương đối giá trái phiếu lên tới và , với sai số tuyệt đối cực đại giữa hai vòng lặp liên tiếp vọt lên tới và trên mệnh giá chuẩn hóa! Đồng thời, trần lưới nợ bị chạm kịch biên tại nút lưới ởdd-1.jld2 [dd_threshold], nút ởdd_RE-1.jld2 [dd_threshold], nút ởdd_recovery-1.jld2 [dd_threshold], nút ởdd_recovery-1.jld2 [dd_opt]— khiến tiêu dùng bị ép âm và đẩy hàm giá trị trả nợ sụp xuống mức phi kinh tế ! — cùng nút ởdd_recovery_RE-1.jld2 [dd_opt]và nút ngay cả sau khi tác giả nhân đôi trần lưới một cách cục bộ lên riêng chodd_recovery_RE-1.jld2 [dd_threshold]tại dòng 37–39 củaCodes/compstats-1.jl. - Sai lệch công thức chiết khấu phúc lợi và mâu thuẫn phân phối trong mô hình hai kỳ: Trong tệp
Codes/welfare-1.jltạo Bảng 8, hàmNPDVtại dòng 25–36 tính giá trị hiện tại trên chân trời cắt cụt quý bằng công thức — vừa bị trễ số mũ chiết khấu một kỳ thay vì tại kỳ xuất phát , vừa không nhân hệ số hiệu chỉnh tổng cấp số nhân hữu hạn trước khi đưa vào hàm tương đương tiêu dùng vô hạncons_equiv, lại chỉ đánh giá tại đúng một điểm nút thu nhập trung vị thay vì lấy kỳ vọng theo phân phối dừng như Bảng 7, làm tổng lợi ích phúc lợi báo cáo ở Bảng 8 là lệch khỏi con số của cùng một trái phiếu tại Bảng 7. Còn trong tệpCodes/sci_2p_v17-1.jlcủa mô hình hai kỳ, dòng 101–108 và 141 khởi tạo thu nhập kỳ hai theo phân phối chuẩn cắt cụt trên đoạn , trái ngược hẳn lời mô tả tại trang 17 của bài báo rằng thu nhập kỳ hai tuân theo phân phối log-chuẩn ; Thêm vào đó, hàmprice_otherdebttại dòng 165 và dòng 175 còn cộng lặp hai lầndef_prob += prob * dvtrong cùng một vòng lặp, làm xác suất vỡ nợ bị nhân đôi sai lệch trong phép phân rã chênh lệch lợi suất biên. - Độ nhạy cao với chế độ bản vị tiền tệ đặc thù của Argentina 1993–2001: Mẫu hiệu chuẩn quý từ năm 1993 đến năm 2001 của Argentina gắn chặt với chế độ hội đồng tiền tệ neo cứng tỷ giá một đổi một với đồng đô la Mỹ và kết thúc bằng cú sụp đổ tỷ giá thực hơn đầu năm 2002. Việc cắt ngang lưới sản lượng Tauchen ở ngưỡng hẹp tương ứng đoạn và ép chặn cứng quỹ đạo mô phỏng liên tục
yp = min(max_y, max(min_y, yp))tại dòng 68 củaCodes/simul-1.jlđã loại bỏ hoàn toàn các cú sốc sụp đổ đuôi trái vượt quá sản lượng — vốn chính là những biến cố quyết định giá trị bảo hiểm thực chất của điều khoản miễn trả nợ thảm họa và cũng là bối cảnh thực sự đã sản sinh ra chứng quyền tái cơ cấu nợ năm 2005 của Argentina.
| Hạng mục thẩm định kỹ thuật | Tệp mã nguồn / Tệp nghiệm gốc | Hiện trạng phát hiện qua kiểm định chẩn đoán | Hệ lụy đối với kết quả công bố |
|---|---|---|---|
| Hậu tố tệp tin & cấu hình gói Julia | Project-1.toml và 33 tệp *-1.* | Đổi tên hậu tố -1; Project-1.toml thiếu 16 thư viện phụ thuộc; Thiếu tệp giải cân bằng gốc | Gãy lệnh include và load ngay lập tức; Chỉ tái tạo được mô phỏng từ .jld2 tính sẵn |
| Cắt cụt mảng cú sốc tại chỗ | Codes/simul-1.jl dòng 173–174; Codes/reports-1.jl dòng 92, 101, 219 | Hàm simulvec ghi đè cắt ngắn ϵvv, ξvv theo thời điểm vỡ nợ của mô hình chạy trước | Cùng đối tượng dd_RE nhưng Bảng 4 ghi tỷ lệ nợ trên sản lượng , còn Bảng 5 và Bảng 7 ghi |
| Trích xuất cửa sổ tiền vỡ nợ 35 quý | Codes/simul-1.jl dòng 38–43, 178 | Cửa sổ subpath(pp, t - 34, t) bao gồm luôn cả kỳ đã vỡ nợ với dư nợ xóa về | Nhiễu mẫu mẫu bởi trạng thái vỡ nợ và bảng giá nợ xấu qD |
| Sai số hội tụ & chạm trần lưới nợ | dd_recovery-1.jld2, dd_recovery_RE-1.jld2 | Sai số giá điểm bất động dd_opt lên tới ; Chạm biên tại – nút; | Bảng 9 và Bảng 10 phản ánh mảng nghiệm chưa hội tụ và bị cắt cụt tập lựa chọn vay nợ |
| Công thức chiết khấu phân rã phúc lợi | Codes/welfare-1.jl dòng 25–36, 62 | Bắt đầu chiết khấu từ thay vì , cắt cụt tại quý, tính tại điểm đơn | Bảng 8 báo cáo tổng lợi ích phúc lợi không khớp mức tại Bảng 7 |
| Mô hình hai kỳ & hàm giá nợ phụ | Codes/sci_2p_v17-1.jl dòng 103, 165, 175 | Dùng phân phối chuẩn thay vì log-chuẩn như văn bản; Cộng đúp hai lần def_prob trong price_otherdebt | Sai lệch đối xứng phân phối đuôi thu nhập và làm chệch phân rã hiệp phương sai biên |
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Thiên lệch đồng thời và định danh yếu giữa tham số lo ngại bất định với phần bù rủi ro tín dụng, thanh khoản và rủi ro thao túng thống kê: Trong hệ phương trình mô-men mô phỏng, tham số nhân tử chỉ được ước lượng từ bốn mô-men của trái phiếu không gắn trạng thái nhưng lại đóng vai trò biến giải thích duy nhất cho toàn bộ phần bù phi vỡ nợ của trái phiếu gắn liền thu nhập. Giả sử phương trình định giá thực tế trên thị trường vốn quốc tế đối với công cụ nợ gắn trạng thái có dạng mở rộng:
trong đó là nhân tử chiết khấu mang phần bù rủi ro hệ thống toàn cầu của trung gian tài chính với , là tỷ số hợp lý bất định vĩ mô thực sự, là chiết khấu rủi ro can thiệp số liệu thống kê chỉ xuất hiện khi , và là phần bù kém thanh khoản thị trường thứ cấp. Khi nghiên cứu gốc áp đặt , và để ép khớp trung bình chênh lệch lợi suất điểm cơ bản của trái phiếu thường hoàn toàn bằng , biến bỏ sót gây ra thiên lệch đồng thời dương nghiêm trọng lên ước lượng điểm:
Khi ngoại suy đã bị thổi phồng này sang hợp đồng ngưỡng có bước nhảy gián đoạn , tính lồi hàm mũ của toán tử phóng đại phi tuyến hiệp phương sai âm , tạo ra chệch ước lượng dương lên chênh lệch lợi suất phản thực tế của trái phiếu ngưỡng — đẩy dự báo lên điểm cơ bản — và chệch ước lượng âm trực tiếp lên biến thiên phúc lợi tiêu dùng tương đương, làm cường điệu hóa mức tổn thất phúc lợi so với trường hợp tách bạch đúng phần bù rủi ro chu kỳ toàn cầu và rủi ro thể chế thống kê.
- Mâu thuẫn nội tại của nhân tử chiết khấu ngẫu nhiên làm biến dạng nhiễu cực trị số học và sai lệch chuẩn hóa độ đo xác suất khi thu hồi nợ dương: Trong khi hàm giá trị chủ nợ
value_lenderstuân thủ đúng giả định chỉ lo ngại sai lệch quy cách đối với quy trình ngoại sinh , phương trình định giáq_iter!lại áp dụng nhân tử mũ riêng biệt lên từng trạng thái hậu nghiệm của cú sốc cực trị mà không trừ tỷ lệ xóa nợ trong , đồng thời chia giá nợ xấu cho mẫu số thiếu hụt xác suất tái vỡ nợ. Xét mặt toán học, sai số quy cách nhân tử chiết khấu trên mỗi nút trạng thái bằng:Bởi vì với mọi trạng thái có , bất đẳng thức Jensen hàm lồi chặt kéo theo , nghĩa là mã nguồn của các tác giả tự động bơm thêm một khoản phạt xác suất vỡ nợ giả tạo tỷ lệ thuận với tham số làm trơn số học ngay cả khi sản lượng cố định! Cơ chế sai số quy cách này tạo ra chệch ước lượng âm lên mặt giá trái phiếu cân bằng tới – đơn vị mệnh giá trong
dd-1.jld2. Kết hợp với việc thuật toán giải cân bằng dừng sớm khi chưa hội tụ tại kịch bản thu hồi nợ với sai số giá cực đại và hiện tượng cắt cụt biên trên tại làm méo hàm chính sách vay nợ , các ước lượng lợi ích phúc lợi và chênh lệch lợi suất tại Bảng 9 và Bảng 10 mất tính nhất quán số học nghiêm trọng. - Thiên lệch chọn mẫu hậu nghiệm và lỗi đột biến mảng cú sốc tại chỗ trong mô phỏng Monte Carlo các giai đoạn tiền vỡ nợ: Việc ước lượng các mô-men trung bình và hiệp phương sai của mô hình chỉ trên các quỹ đạo con độ dài quý kết thúc ngay tại biến cố vỡ nợ gây ra thiên lệch chọn mẫu nội sinh kép. Gọi là cửa sổ trích xuất thứ ; Kỳ vọng có điều kiện của chênh lệch lợi suất mô phỏng thỏa mãn:
Cơ chế này gây ra ba chiều hướng thiên lệch rõ rệt: thứ nhất, điều kiện hóa hậu nghiệm vào biến cố chắc chắn vỡ nợ tại chọn lọc có hệ thống các chuỗi cú sốc thu nhập âm kéo dài, đẩy trung bình chênh lệch lợi suất tiền vỡ nợ tại Bảng 4 lên điểm cơ bản cao hơn mức phân phối dừng dài hạn điểm cơ bản tại Bảng 11 và làm tăng giả tạo độ ngược chu kỳ của cán cân thương mại từ lên ; Thứ hai, việc đưa nhầm kỳ đã vỡ nợ vào mẫu làm nhiễu quan sát bằng mức nợ sau xóa giảm , gây chệch suy giảm trực tiếp lên tỷ lệ nợ trên sản lượng trung bình; Và thứ ba, lỗi ghi đè cắt cụt mảng
ϵvvtại chỗ làm các mô hình chạy sau bị cắt ngắn chuỗi thời gian theo thời điểm dừng của mô hình chạy trước, tạo ra sai số nội bộ trên tỷ lệ nợ của cùng một đối tượngdd_REgiữa Bảng 4 và Bảng 5. - Thiên lệch dương trong kiểm định xác suất phát hiện lỗi mô hình do bỏ sót hợp lý biến cố vỡ nợ và sai số nội suy lưới thô: Trong bài toán kiểm định giả thuyết phân biệt độ đo khách quan với độ đo biến dạng xấu nhất trên mẫu hữu hạn độ dài , thống kê tỷ số hợp lý logarit đầy đủ theo định lý Neyman–Pearson bắt buộc phải bao gồm cả mật độ chuyển tiếp của thu nhập lẫn xác suất có điều kiện của trạng thái vỡ nợ:
Do mã nguồn trong
Codes/DEPs-1.jlloại bỏ hoàn toàn tổng thứ hai và sinh biến cố theo cùng xác suất dưới cả hai giả thuyết, khoảng cách entropy tương đối Kullback–Leibler hiệu dụng giữa hai mô hình bị cắt giảm một lượng đúng bằng kỳ vọng có điều kiện . Hệ quả toán học trực tiếp là xác suất phân loại sai ước lượng được bị chệch dương về phía : . Cộng hưởng với sai số không chuẩn hóa tổng xác suất khi nội suy tuyến tính từ lưới điểm logarit sang lưới thô điểm đều đặn làm mất khối lượng xác suất quanh ngưỡng , phép kiểm định bị giảm mạnh lực thống kê, dẫn tới nguy cơ chấp nhận sai một mức tham số bất định vốn dĩ quá cực đoan nếu đối chiếu với chuỗi dữ liệu đồng thời của sản lượng và biến cố vỡ nợ. - Thiên lệch biến bỏ sót cấu trúc vĩ mô từ giả định nền kinh tế một hàng hóa ngoại sinh, cố định tỷ giá thực và loại trừ danh mục nợ hỗn hợp: Nghiên cứu gốc mô hình hóa nền kinh tế nhỏ mở chỉ nhận luồng bẩm sinh ngoại sinh của một hàng hóa ngoại thương duy nhất và bị buộc phải chọn góc cực đoan phát hành nợ cố định hoặc nợ gắn trạng thái. Trong thực tế tại các nền kinh tế mới nổi, nợ quốc gia bằng ngoại tệ tương tác chặt chẽ với khu vực hàng hóa phi ngoại thương thông qua tỷ giá hối đoái thực và hàm sản xuất phụ thuộc vốn nhập khẩu trung gian (Mendoza, 2010; Na, Schmitt-Grohé, Uribe, & Wichinsky, 2018). Khi xảy ra cú sốc suy thoái, sự sụt giảm đồng thời của sản lượng ngoại thương và sự mất giá mạnh của đồng nội tệ làm phình đại tỷ lệ gánh nặng trả nợ ngoại tệ trên tổng sản phẩm quốc nội tính theo ngoại tệ, tức phương sai thực tế lớn hơn rất nhiều so với trong mô hình một hàng hóa. Việc bỏ sót kênh bảng cân đối kế toán tỷ giá thực và bỏ sót khả năng kết hợp danh mục tối ưu tạo ra hai thiên lệch trái chiều nhưng đều trọng yếu: một mặt làm đánh giá thấp lợi ích phòng hộ vĩ mô biên của việc phát hành một tỷ trọng nhỏ trái phiếu gắn trạng thái bên cạnh trái phiếu chuẩn, mặt khác bỏ qua hiệu ứng pha loãng nợ giữa các thế hệ chủ nợ nắm giữ hai loại công cụ khác nhau theo Hatchondo, Martinez, & Sosa-Padilla (2016).
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
- Nâng cấp chiến lược định danh cấu trúc bằng ước lượng mô-men mô phỏng hai bước tối ưu kết hợp dữ liệu bảng chênh lệch giá chứng quyền thực tế: Để giải quyết triệt để bài toán tương đương quan sát giữa lo ngại bất định với phần bù rủi ro trung gian tài chính và rủi ro thể chế thống kê, nghiên cứu kế tiếp cần chuyển từ phép hiệu chuẩn bốn điểm sang khung ước lượng mô-men mô phỏng tổng quát hai bước tối ưu với ma trận trọng số hiệp phương sai bền vững trước phương sai thay đổi và tự tương quan chuỗi theo Newey & West (1987) . Tập mô-men mục tiêu cần được mở rộng vượt ra ngoài bốn thống kê nợ thường của Argentina giai đoạn 1993–2001 để bao gồm ba nhóm thông tin định danh chéo: thứ nhất, chuỗi chênh lệch lợi suất đồng thời giữa trái phiếu thường tái cơ cấu, hợp đồng hoán đổi rủi ro tín dụng quốc gia và chứng quyền gắn với tăng trưởng của Argentina giai đoạn 2005–2019, Hy Lạp giai đoạn 2012–2020 và Ukraine giai đoạn 2015–2020; Thứ hai, độ co giãn của chênh lệch lợi suất chứng quyền theo chỉ số biến động tài chính toàn cầu VIX nhằm định danh tách biệt hệ số ngại rủi ro của định chế tài chính quốc tế khỏi tham số bất định quy trình vĩ mô ; Và thứ ba, chênh lệch giá mua – bán trên thị trường thứ cấp nhằm kiểm soát trực tiếp phần bù thanh khoản theo Moretti (2020). Đồng thời, cần công bố đầy đủ sai số chuẩn tiệm cận dựa trên ma trận Jacobian số học, kiểm định định danh quá mức -statistic của Hansen (1982) và ma trận độ nhạy định danh theo Andrews, Gentzkow, & Shapiro (2017) để chứng minh minh bạch từng mô-men thực nghiệm quyết định bao nhiêu phần trăm biến thiên của , hướng tới tiêu chuẩn xuất bản tại Econometrica, Review of Economic Studies hoặc Journal of Political Economy.
- Tái cấu trúc toàn diện thuật toán giải cân bằng Markov hoàn hảo, thống nhất nhân tử chiết khấu ngẫu nhiên và chuẩn hóa kiểm định xác suất phát hiện lỗi: Về mặt tính toán và kinh tế lượng số học, cần thực hiện bốn nâng cấp kỹ thuật bắt buộc trước khi sử dụng gói mã nguồn cho phân tích chính sách: thứ nhất, thống nhất hoàn toàn hàm giá trị chủ nợ và phương trình định giá trái phiếu bằng cách chuyển sang sở thích bất định trơn theo Klibanoff, Marinacci, & Mukerji (2005) trên không gian tham số tăng trưởng trung bình hoặc áp dụng nhất quán nhân tử chiết khấu chỉ phụ thuộc theo đúng phương trình số 6 đến số 8, tuyệt đối không làm biến dạng xác suất của cú sốc nhiễu cực trị số học , đồng thời sửa lại mẫu số chuẩn hóa
sum_sdf_Dkhớp chính xác tổng trọng số tử số((1 - ψ) + ψ * prob_def) * sdf_D + ψ * (1 - prob_def) * sdf_Rvà nội suy đúng mức nợ sau cắt giảm ; Thứ hai, loại bỏ quy tắc chia sai số giá cho trongmpe!, thay thế phép lặp cập nhật giảm dần bằng thuật toán gia tốc điểm bất động Anderson kết hợp phương pháp lưới nội sinh trên miền nợ mở rộng thích ứng với mật độ nút tập trung quanh vùng ngưỡng vỡ nợ, bảo đảm chuẩn sai số Euler toàn cục và không có bất kỳ nút nào chạm biên hay rơi vào tiêu dùng âm; Thứ ba, loại bỏ hoàn toàn lệnh cắt ngắn mảng cú sốc tại chỗ trongsimulvec, tách riêng cửa sổ tiền vỡ nợ chuẩn từ đến không chứa kỳ đã vỡ nợ , và sửa hàmNPDVbắt đầu từ với hiệu chỉnh đuôi giải tích lấy kỳ vọng trên toàn bộ phân phối dừng; Và thứ tư, tính toán lại xác suất phát hiện lỗi mô hình bằng tỷ số hợp lý Neyman–Pearson đầy đủ trên biến cố đồng thời trực tiếp trên chuỗi Markov trạng thái không qua nội suy lưới thô điểm. - Mở rộng sang mô hình cân bằng tổng thể hai khu vực có tỷ giá thực nội sinh, lựa chọn danh mục nợ động và bất định hai phía: Một hướng đột phá lý thuyết tầm cỡ American Economic Review hoặc Quarterly Journal of Economics là tích hợp thiết kế nợ gắn trạng thái vào nền kinh tế hai khu vực hàng hóa ngoại thương và phi ngoại thương với tỷ giá hối đoái thực nội sinh, sản xuất sử dụng lao động – vốn trung gian và sở thích lo ngại bất định từ cả hai phía chính phủ đi vay lẫn chủ nợ quốc tế kết hợp học hỏi Bayes về xu hướng tăng trưởng dài hạn (Aguiar & Gopinath, 2007; Boz, Daude, & Durdu, 2011). Thay vì ép chính phủ chỉ được phát hành một công cụ duy nhất, mô hình mở rộng cần giải bài toán lựa chọn danh mục nợ động tối ưu đi kèm các điều khoản chống pha loãng nợ theo Hatchondo, Martinez, & Sosa-Padilla (2016). Khung phân tích này cho phép kiểm định giả thuyết rằng ngay cả khi việc thay thế nợ cố định bằng chứng quyền ngưỡng gây tổn thất phúc lợi như Roch & Roldán (2023) chỉ ra, một danh mục hỗn hợp gồm – trái phiếu định danh chuẩn kết hợp – trái phiếu bảo hiểm thảm họa đuôi trái có kiểm soát bất định vẫn có thể đạt cải thiện phúc lợi Pareto đáng kể nhờ triệt tiêu các cuộc khủng hoảng dừng đột ngột kép giữa tỷ giá và nợ công.
- Thiết kế trái phiếu quốc gia gắn với chỉ số thiên tai vệ tinh và giá hàng hóa thế giới khả kiểm khách quan cho các thị trường mới nổi và Việt Nam: Từ góc độ hàm ý chính sách tài khóa ứng dụng cho các nền kinh tế đang phát triển và Việt Nam, phát hiện cốt lõi của Roch & Roldán (2023) — khi được bổ sung kênh bất định thể chế thống kê — gợi mở một chương trình nghiên cứu thực nghiệm cấu trúc rất giàu tiềm năng xuất bản trên Journal of Development Economics hoặc Journal of International Economics: thay vì neo lãi suất trái phiếu chính phủ vào tổng sản phẩm quốc nội vốn chịu độ trễ công bố tài khoản quốc gia, sai số điều chỉnh năm gốc và nghi ngại can thiệp hành chính làm phình to , chính phủ các nước mới nổi nên thiết kế điều khoản hoãn trả gốc và giảm cuống phiếu gắn với các biến trạng thái ngoại sinh khả kiểm tức thời bởi bên thứ ba độc lập. Đối với Việt Nam và các quốc gia Đông Nam Á chịu rủi ro biến đổi khí hậu cao, việc xây dựng mô hình định giá cân bằng tổng thể cho trái phiếu chính phủ xanh và trái phiếu hạ tầng vùng Đồng bằng sông Cửu Long gắn với chỉ số cường độ bão, hạn mặn vệ tinh quốc tế hoặc gắn với cú sốc điều kiện thương mại hàng hóa toàn cầu — sử dụng dữ liệu vi mô và vĩ mô kết nối từ Ngân hàng Thế giới, Quỹ Tiền tệ Quốc tế và Tổng cục Thống kê — sẽ cho phép lượng hóa chính xác mức tiết kiệm phần bù bất định khi loại bỏ hoàn toàn rủi ro báo cáo sai lệch đồng thời giữ ngưỡng kích hoạt ở vùng thảm họa đuôi trái , cung cấp cơ sở định lượng vững chắc cho chiến lược quản lý nợ công bền vững giai đoạn 2026–2035.
sovereign_default_uncertainty_premia_scdi_panelregime_idregime_codestate_cell_idjb_origjy_origpi_ybeta_discgamma_rais_robustis_recoveryis_thresholdis_linearMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.