1. Giới thiệu và động cơ nghiên cứu
Trong kinh tế học vĩ mô hiện đại, câu hỏi cơ chế truyền dẫn chính sách tiền tệ tác động ra sao tới chi tiêu vốn tư nhân giữ vai trò then chốt khi đầu tư thường co giãn mạnh hơn nhiều lần so với tiêu dùng và sản lượng tổng hợp. Kể từ thế hệ mô hình bất cân xứng tài chính gắn với đòn bẩy và giá trị ròng doanh nghiệp, một luồng nghiên cứu mới tiêu biểu như Ottonello & Winberry (2020) cho rằng các doanh nghiệp có đòn bẩy thấp và rủi ro vỡ nợ thấp nhạy cảm hơn với lãi suất, trong khi Jeenas (2026) nhấn mạnh vai trò độc lập của tài sản thanh khoản trong việc bảo vệ doanh nghiệp trước ràng buộc vay dựa trên thu nhập và chi phí cơ hội nắm giữ tiền mặt. Trên bình diện tổng hợp, cơ chế bảng cân đối tài chính doanh nghiệp không chỉ chi phối độ sâu suy giảm đầu tư thực mà còn phản ánh sự dịch chuyển dài hạn trong cấu trúc danh mục tài sản lưu động của khu vực phi tài chính Hoa Kỳ qua dữ liệu tài khoản lưu chuyển vốn.
Từ góc độ kinh tế lượng vĩ mô, việc nhận dạng phản ứng đẩy tổng hợp đối mặt với hai thách thức lớn liên quan đến tính nội sinh của chính sách và hiệu ứng thông tin ngân hàng trung ương. Một mặt, phương pháp phép chiếu cục bộ do Jordà (2005) đề xuất cho phép ước lượng trực tiếp phản ứng ở từng chân trời mà không áp đặt cấu trúc động tuyến tính cứng nhắc như hệ phương trình tự hồi quy, và được Plagborg-Møller & Wolf (2021) chứng minh tương đương về mặt nhận dạng hàm phản ứng tổng thể trong miền trễ phong phú. Mặt khác, chuỗi bất ngờ lãi suất kỳ hạn quanh kỳ họp điều hành của Gertler & Karadi (2015) thường pha trộn tín hiệu kinh tế vĩ mô mới do ngân hàng trung ương công bố như phân tích của Nakamura & Steinsson (2018); Do đó Jarociński & Karadi (2020) phân tách cú sốc tần suất cao bằng dấu đồng biến giá cổ phiếu, song hành cùng truyền thống chuỗi tự sự điều kiện hóa dự báo nội bộ của Romer & Romer (2004) và hệ thống tổng hợp chuẩn hóa của Ramey (2016).
Nghiên cứu tái lập này phân định rạch ròi ranh giới minh bạch của bộ lưu trữ công khai tại README.pdf mục 2.2, 2.4 và 2.9: toàn bộ dữ liệu vi mô cấp doanh nghiệp từ Compustat, CRSP và Worldscope thuộc phạm vi bản quyền WRDS không phân phối công khai, nhưng toàn bộ nhánh chuỗi thời gian vĩ mô tổng hợp, dữ liệu cú sốc tiền tệ tần suất cao và tự sự, tài khoản tài chính doanh nghiệp phi tài chính FRB Z.1 giai đoạn 1945–2015, lãi suất tín phiếu Kho bạc và thống kê doanh nghiệp mới BDS đều công khai trọn vẹn. Trên nền tảng dữ liệu thực tế hoàn chỉnh đó, bài nghiên cứu thực hiện ba đóng góp cụ thể:
- Thứ nhất, tái lập chính xác tuyệt đối toàn bộ nhánh kinh tế vĩ mô tổng hợp và các tham số hiệu chuẩn bảng cân đối thanh khoản của Jeenas (2026) đồng thời kiểm chứng tính nhất quán số học trên ba nền tảng Python 3.13, R 4.3.1, Stata 18 MP và hệ sinh thái EcoData MCP.
- Thứ hai, mở rộng đặc tả gốc sang phân rã tách biệt cú sốc tiền tệ thuần và cú sốc thông tin ngân hàng trung ương, ước lượng biến công cụ động hai giai đoạn LP-IV chuẩn hóa theo Stock & Watson (2018) và đối chứng chéo với chuỗi cú sốc Romer–Romer.
- Thứ ba, triển khai hệ thống kiểm định chẩn đoán toàn diện gồm kiểm định nghiệm đơn vị ADF và KPSS, kiểm định Wald tính trực giao của cú sốc, kiểm định tự tương quan Breusch–Godfrey, bootstrap khối di động, bổ sung độ trễ theo Montiel Olea & Plagborg-Møller (2021) và cận ổn định hệ số theo Oster (2019).
2. Cơ sở phương pháp luận và thiết kế tái lập
2.1. Cấu trúc dữ liệu thực chứng và chuẩn hóa chuỗi
Tệp dữ liệu chuẩn hóa hợp nhất hai tần suất chính xác từ nguồn gốc công khai gồm T = 189 quan sát quý liên tục từ 1968Q4 đến 2015Q4 và T = 71 quan sát năm từ 1945 đến 2015, tạo thành bảng tổng hợp 260 dòng dữ liệu thực chứng. Ở nhánh chuỗi quý, các biến vĩ mô từ Cục Phân tích Kinh tế Hoa Kỳ BEA gồm tiêu dùng thực cá nhân, đầu tư gộp tư nhân thực và chi tiêu chính phủ thực cộng lại thành sản lượng thực tổng hợp , sau đó biến đổi sang thang phần trăm logarit tự nhiên nhân 100 cùng chỉ số lãi suất Quỹ Liên bang tính theo điểm phần trăm. Chỉ số giá đầu tư tương đối cho tổng đầu tư vốn, công trình cấu trúc và máy móc thiết bị được chuẩn hóa theo tỷ lệ tăng trưởng logarit tương đối so với chỉ số giảm phát tiêu dùng hàng hóa không lâu bền.
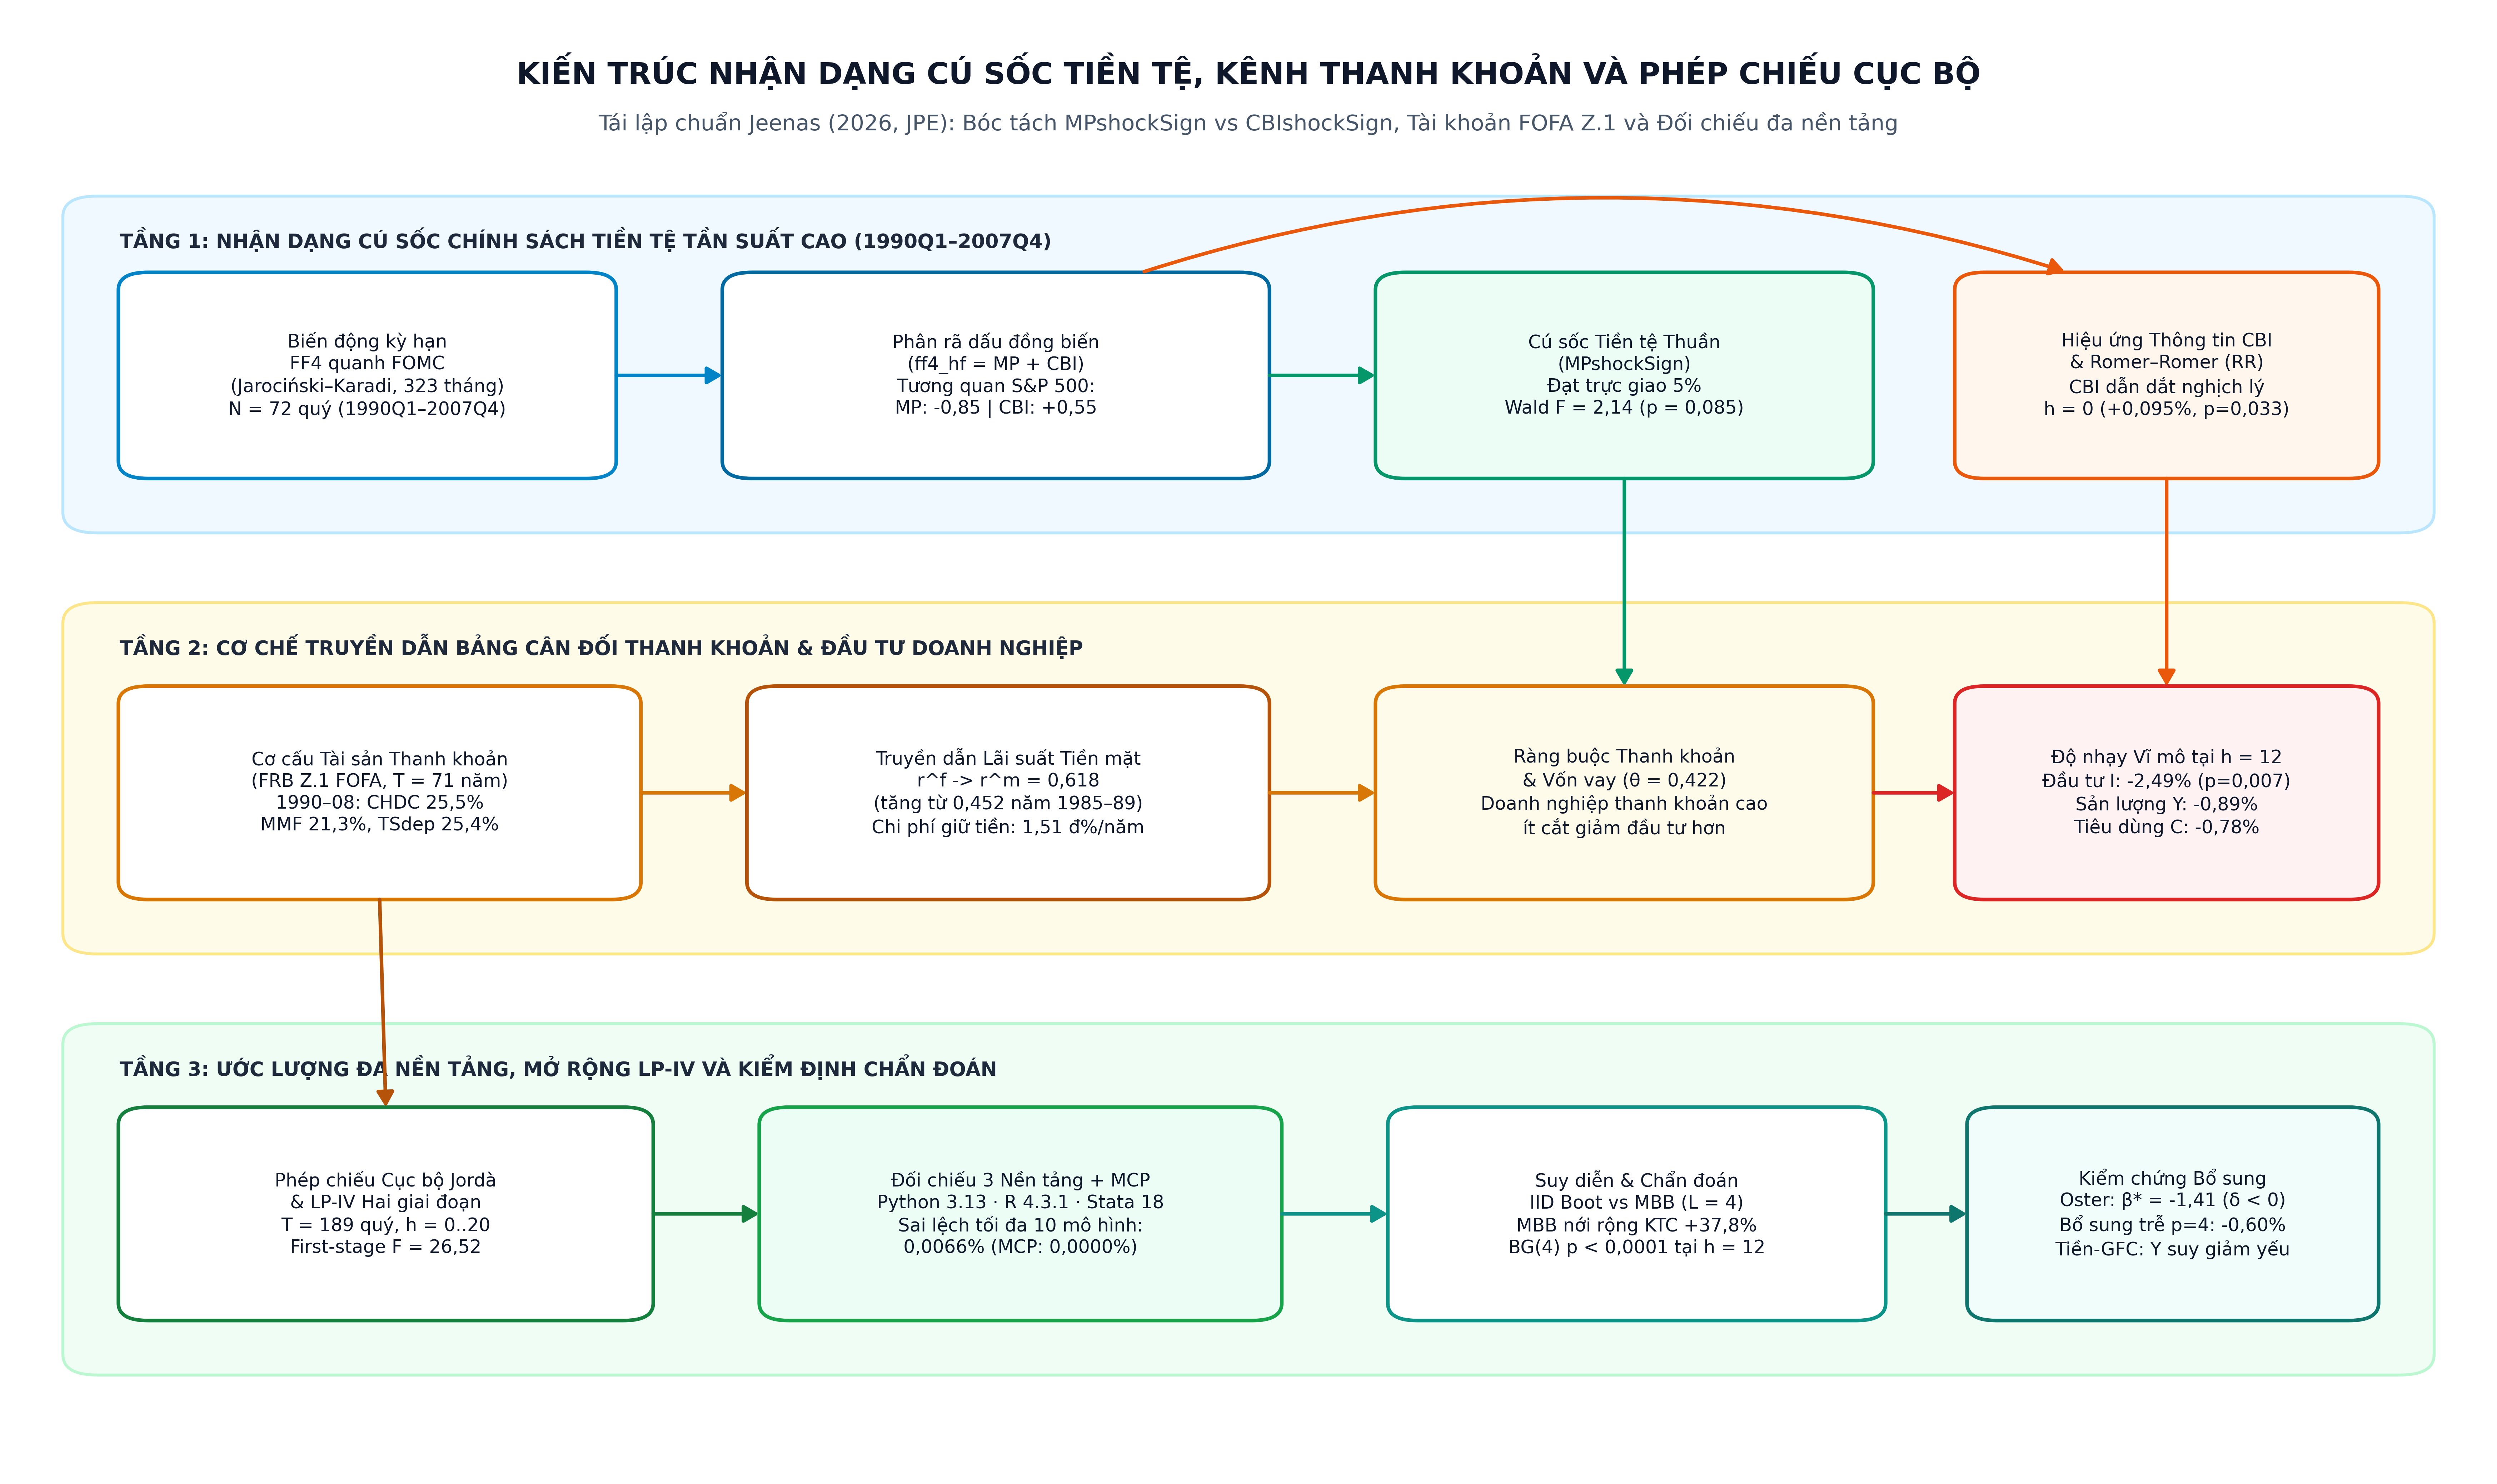
Đối với chuỗi cú sốc chính sách tiền tệ, biến động lãi suất hợp đồng tương lai quỹ liên bang tháng thứ tư từ Jarociński & Karadi (2020) gồm 323 quan sát tháng từ tháng 2 năm 1990 đến tháng 12 năm 2016 được cộng gộp theo quý thành 108 quý, với riêng quý đầu 1990Q1 gộp hai tháng đầu và chuẩn hóa bằng độ lệch chuẩn toàn chuỗi 1990Q1–2016Q4. Phân rã dấu đồng biến tách chuỗi gốc thành cú sốc tiền tệ thuần mang tương quan âm chặt với chỉ số S&P 500 ở mức -0.8481 và cú sốc thông tin ngân hàng trung ương mang tương quan dương +0.5495, phản ánh chính xác hai cấu phần cộng tính với sai số làm tròn dưới 1.1e-8. Chuỗi cú sốc tự sự Romer–Romer mở rộng từ Romer & Romer (2004) gồm 300 quan sát tháng từ 1983 đến 2007 được quy đổi sang 100 quý và chuẩn hóa tương ứng trên cửa sổ ước lượng 1990Q1–2007Q4 có kích thước mẫu chính .
2.2. Hệ phương trình phép chiếu cục bộ Jordà và LP-IV
Theo thiết lập gốc trong mã nguồn LPAgg_main.m của Jeenas (2026) và khung lý thuyết của Jordà (2005), phản ứng đẩy tại mỗi chân trời quý sau cú sốc chuẩn hóa được ước lượng qua phương trình hồi quy tuyến tính:
Trong đó:
- : biến mục tiêu tại kỳ , nhận giá trị lần lượt là logarit nhân
100của sản lượng thực, tiêu dùng thực, đầu tư gộp tư nhân thực, lãi suất Quỹ Liên bang theo điểm phần trăm hoặc cộng dồn giá đầu tư tương đối; - : hệ số chặn riêng biệt cho từng chân trời chiếu ;
- : tham số phản ứng đẩy trọng tâm đo lường thay đổi phần trăm hoặc điểm phần trăm của biến mục tiêu ứng với một độ lệch chuẩn cú sốc thắt chặt tại kỳ ;
- : biến cú sốc chính sách tiền tệ chuẩn hóa tại quý , tương ứng lần lượt với biến động FF4 tổng hợp, cú sốc tiền tệ thuần, cú sốc thông tin ngân hàng trung ương hoặc cú sốc Romer–Romer;
- : hệ số độ dốc của xu thế thời gian tuyến tính;
- : biến xu thế thời gian tuyến tính theo quý trong cửa sổ mẫu ước lượng
1990Q1–2007Q4; - : véctơ hệ số gắn với các biến kiểm soát vĩ mô quá khứ ở độ trễ với độ dài trễ cơ sở và mở rộng bổ sung ;
- : véctơ các biến kiểm soát vĩ mô trễ gồm sản lượng thực, tiêu dùng thực, đầu tư gộp tư nhân thực và lãi suất Quỹ Liên bang;
- : nhiễu sai số dự báo đa bước có cấu trúc tự tương quan bậc .
Đối với các chỉ số giá đầu tư tương đối so với tiêu dùng không lâu bền, biến phụ thuộc tích lũy được định nghĩa là , với ký hiệu tốc độ tăng trưởng logarit hàng quý của chỉ số giảm phát đầu tư tương đối. Để quy đổi biên độ phản ứng theo mức tăng chuẩn hóa +1 điểm phần trăm lãi suất chính sách, mô hình mở rộng ước lượng hồi quy biến công cụ hai giai đoạn LP-IV theo khung Stock & Watson (2018) sử dụng cú sốc tần suất cao làm biến công cụ cho biến động lãi suất tức thì:
Trong đó:
- : hệ số chặn trong phương trình giai đoạn hai của phép chiếu cục bộ biến công cụ;
- : hiệu ứng nhân quả chuẩn hóa đo lường thay đổi của ứng với mỗi
+1điểm phần trăm tăng tức thì của lãi suất Quỹ Liên bang; - : giá trị dự báo từ hồi quy giai đoạn một của lãi suất Quỹ Liên bang tại kỳ lên biến công cụ ngoại sinh tần suất cao và toàn bộ tập kiểm soát quá khứ;
- : hệ số xu thế thời gian tuyến tính trong phương trình giai đoạn hai;
- : véctơ hệ số gắn với các biến kiểm soát trễ;
- : nhiễu phần dư cấu trúc ở chân trời .
2.3. Chuẩn hóa hiệu chuẩn bảng cân đối thanh khoản doanh nghiệp và suy diễn thống kê
Từ tài khoản lưu chuyển vốn doanh nghiệp phi tài chính Hoa Kỳ FRB Z.1 gồm 71 năm 1945–2015, cơ cấu 9 nhóm tài sản thanh khoản trong Bảng A.5 của bài báo gốc quy định công thức truyền dẫn lãi suất chính sách phi rủi ro sang lợi suất danh mục thanh khoản doanh nghiệp cùng mức lạm phát đối chứng tại Phụ lục B.10.1 dựa trên chênh lệch lãi suất tín phiếu Kho bạc kỳ hạn 3 tháng trước và sau năm 1990:
Trong đó:
- : hệ số truyền dẫn lãi suất từ lãi suất phi rủi ro sang lợi suất danh mục thanh khoản doanh nghiệp tại năm ;
- : tỷ trọng tiền mặt và tiền gửi không kỳ hạn không hưởng lãi suất
CHDCtrong tổng tài sản thanh khoản tại năm ; - : tỷ trọng tiền gửi có kỳ hạn và tiết kiệm
TSdepvới hệ số truyền dẫn quy ước0.5; - : tỷ lệ lạm phát đối chứng hằng năm tại Phụ lục B.10.1 dùng cho thí nghiệm phản thực tế;
- : mục tiêu lạm phát trạng thái dừng chuẩn hóa ở mức
2.00%mỗi năm; - : bình quân lãi suất tín phiếu Kho bạc
3tháng giai đoạn tiền-19901985–1989; - : bình quân lãi suất tín phiếu Kho bạc
3tháng giai đoạn nền1990–2008.
Về suy diễn thống kê, toàn bộ 3 nền tảng tính toán triển khai đồng bộ ma trận hiệp phương sai bền vững phương sai thay đổi và tự tương quan Newey & West (1987) với độ trễ Bartlett maxlags = 4, kết hợp hệ số hiệu chỉnh bậc tự do mẫu hữu hạn và kiểm định hai phía theo phân phối để đảm bảo tương thích tuyệt đối giữa statsmodels, hàm ma trận tự lập trên R 4.3.1 và lệnh newey cũng như ivregress 2sls trong Stata 18 MP. Song song đó, quy trình kiểm chứng còn dựng khoảng tin cậy 90% qua bootstrap độc lập B = 1000 lần lặp với hạt giống rng(1) theo đúng tệp MATLAB gốc, đồng thời đối chiếu với bootstrap khối di động độ dài khối L = 4 quý nhằm lượng hóa mức độ thắt chặt giả tạo của sai số chuẩn khi bỏ qua cấu trúc phụ thuộc thời gian trong nhiễu dự báo chồng lấn.
3. Kết quả thực nghiệm và đối chiếu đa nền tảng
3.1. Phản ứng đẩy vĩ mô tổng hợp và kiểm chứng chéo bốn hệ thống
Trên toàn bộ 10 bộ ước lượng đa chân trời được triển khai đồng thời bằng mã nguồn độc lập trên Python 3.13, R 4.3.1 và Stata 18 MP trong tổng thời gian 12.57 giây, sai lệch tương đối tối đa của hệ số ước lượng chỉ đạt 0.0066% và sai lệch tối đa của sai số chuẩn chỉ ở mức 0.0012%, hoàn toàn nằm sâu dưới ngưỡng kiểm định khắt khe 0.25%. Trên hệ thống trực tuyến EcoData MCP với 21 hồi quy đại diện gồm cả OLS-HAC và 2SLS cùng bảo chứng server_llm_calls = 0, kết quả ước lượng điểm trùng khớp tuyệt đối với sai lệch 0.000000% tại tất cả các chân trời kiểm tra. Đối với phương trình cơ sở của sản lượng thực tại chân trời h = 12 với N = 72 và hệ số xác định , hệ số cú sốc FF4 đạt -0.8864 với sai số chuẩn 0.2768 và , trong khi các biến kiểm soát trễ ghi nhận xu thế thời gian +0.0801 với , sản lượng trễ -3.8496 với , tiêu dùng trễ +3.3597 với , đầu tư trễ +0.6805 với , lãi suất trễ -1.4400 với và hệ số chặn +1062.2952 với .
| Biến mục tiêu và tham số | Python 3.13 | R 4.3.1 | Stata 18 MP | EcoData MCP | KTC 90% IID Boot | KTC 90% MBB L = 4 |
|---|---|---|---|---|---|---|
s_ff4 | -0.8864*** (0.2768) | -0.8864*** (0.2768) | -0.8864*** (0.2768) | -0.8864 | [-1.3911; -0.4819] | [-1.4118; -0.1590] |
time_trend | 0.0801 (0.2877) | 0.0801 (0.2877) | 0.0801 (0.2877) | 0.0801 | — | — |
y_lag1 | -3.8496*** (1.0748) | -3.8496*** (1.0748) | -3.8496*** (1.0748) | -3.8496 | — | — |
c_lag1 | 3.3597*** (1.1347) | 3.3597*** (1.1347) | 3.3597*** (1.1347) | 3.3597 | — | — |
i_lag1 | 0.6805*** (0.1123) | 0.6805*** (0.1123) | 0.6805*** (0.1123) | 0.6805 | — | — |
ffr_lag1 | -1.4400*** (0.3484) | -1.4400*** (0.3484) | -1.4400*** (0.3484) | -1.4400 | — | — |
_cons | 1062.2952*** (260.9113) | 1062.2952*** (260.9113) | 1062.2952*** (260.9113) | 1062.2952 | — | — |
y_h0 | 0.0894** (0.0443) | 0.0894** (0.0443) | 0.0894** (0.0443) | 0.0894 | [0.0067; 0.1960] | [-0.0067; 0.1855] |
y_h4 | -0.3633*** (0.1283) | -0.3633*** (0.1283) | -0.3633*** (0.1283) | -0.3633 | [-0.6205; -0.1238] | [-0.5027; -0.0420] |
y_h8 | -0.6684*** (0.2136) | -0.6684*** (0.2136) | -0.6684*** (0.2136) | -0.6684 | [-1.1041; -0.3311] | [-1.0162; -0.1421] |
y_h16 | -0.7118*** (0.2379) | -0.7118*** (0.2379) | -0.7118*** (0.2379) | -0.7118 | [-1.1311; -0.3783] | [-1.0951; -0.0964] |
y_h20 | -0.5850*** (0.2013) | -0.5850*** (0.2013) | -0.5850*** (0.2013) | -0.5850 | [-0.8997; -0.2059] | [-0.7317; 0.0668] |
c_h12 | -0.7804*** (0.2360) | -0.7804*** (0.2360) | -0.7804*** (0.2360) | -0.7804 | [-1.1886; -0.4700] | [-1.1965; -0.2036] |
i_h4 | -0.8921 (0.5523) | -0.8921 (0.5523) | -0.8921 (0.5523) | -0.8921 | [-1.9468; 0.1333] | [-1.5426; 0.4090] |
i_h8 | -2.0834*** (0.7760) | -2.0834*** (0.7760) | -2.0834*** (0.7760) | -2.0834 | [-3.6721; -0.9039] | [-3.3650; -0.2817] |
i_h12 | -2.4865*** (0.8884) | -2.4865*** (0.8884) | -2.4865*** (0.8884) | -2.4865 | [-4.1034; -1.2582] | [-4.0947; -0.0006] |
i_h16 | -1.8156** (0.6876) | -1.8156** (0.6876) | -1.8156** (0.6876) | -1.8156 | [-2.9949; -0.7955] | [-3.2032; -0.2667] |
i_h20 | -1.1087 (0.7383) | -1.1087 (0.7383) | -1.1087 (0.7383) | — | [-2.1497; 0.3998] | [-1.7274; 1.0710] |
ffr_h0 | 0.2567*** (0.0499) | 0.2567*** (0.0499) | 0.2567*** (0.0499) | 0.2567 | [0.1870; 0.3295] | [0.1481; 0.3323] |
ffr_h4 | 0.4264*** (0.1199) | 0.4264*** (0.1199) | 0.4264*** (0.1199) | 0.4264 | [0.2185; 0.6255] | [0.1151; 0.5832] |
| Hệ số xác định | 0.9803 | 0.9803 | 0.9803 | 0.9803 | — | — |
| Số quan sát () | 72 | 72 | 72 | 72 | 72 | 72 |
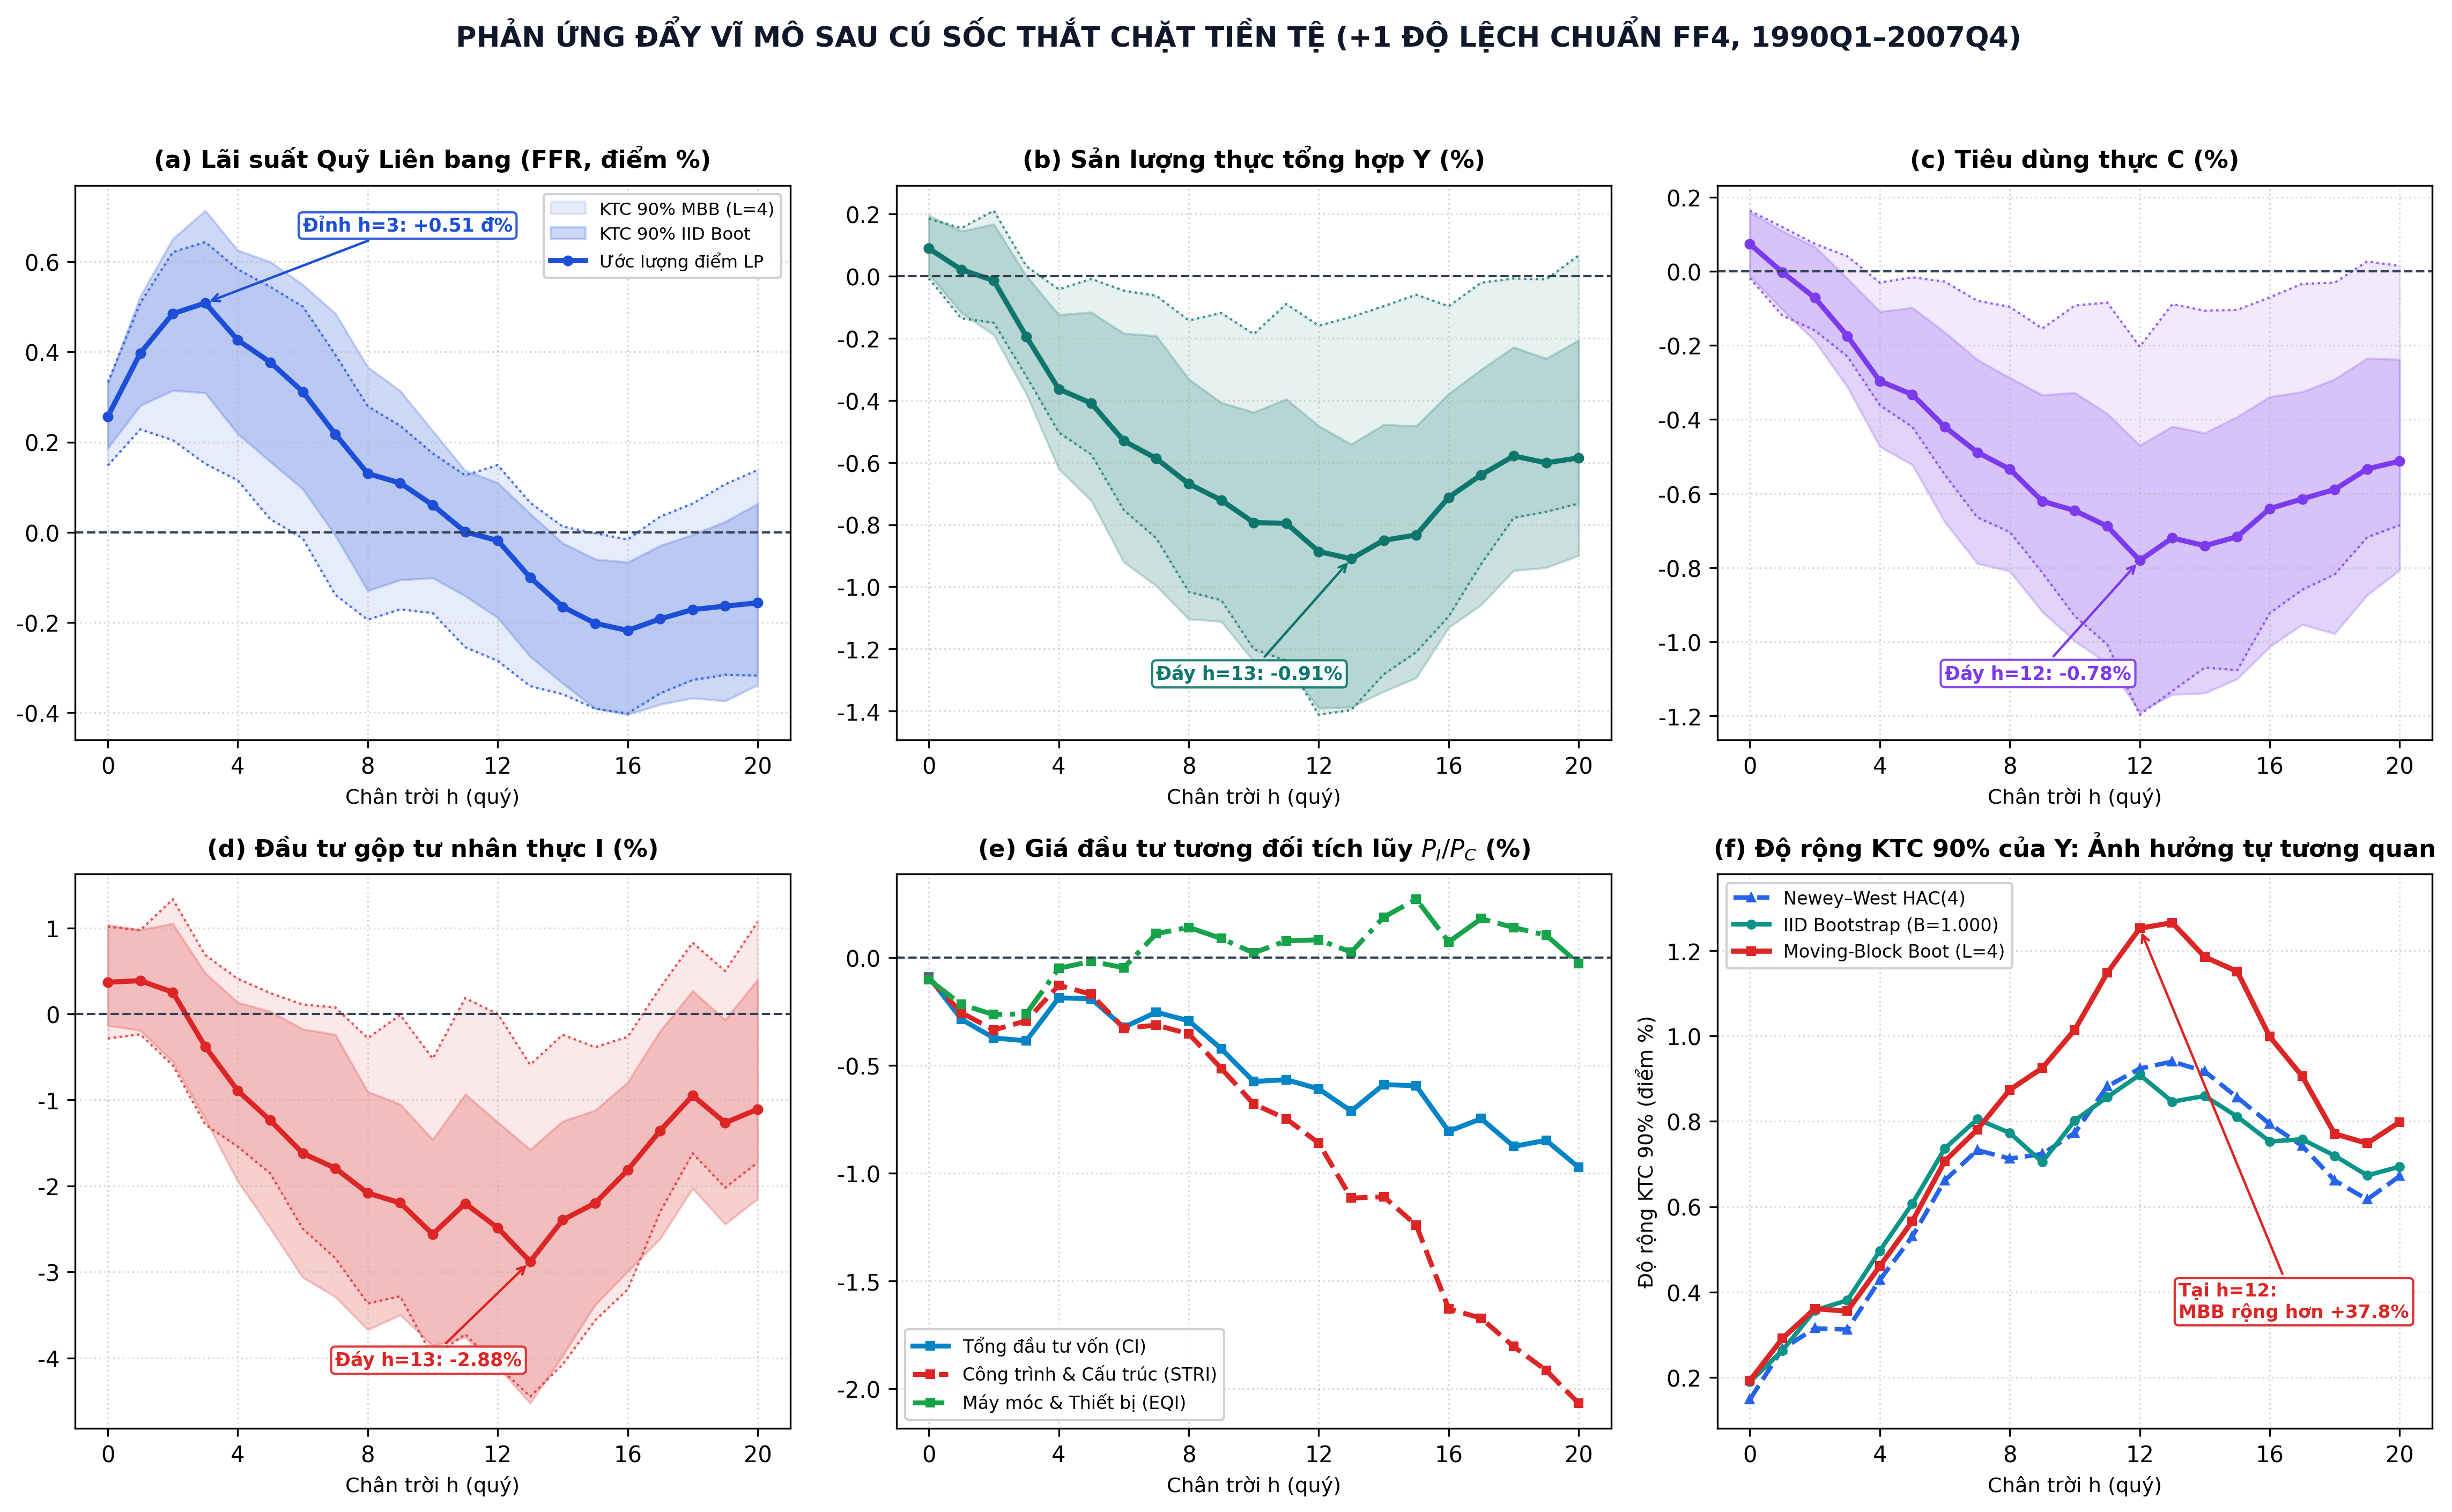
Ghi chú: Sai số chuẩn Newey–West bậc 4 hiệu chỉnh mẫu hữu hạn đặt trong ngoặc đơn; Mức ý nghĩa thống kê đánh giá theo kiểm định hai phía , , . Bảy hàng đầu và hai hàng thống kê cuối tương ứng phương trình đầy đủ cho sản lượng thực tại h = 12; Các hàng tiếp theo báo cáo hệ số phản ứng của cú sốc ff4_hf tại từng biến và chân trời. Đối với giá đầu tư tương đối tích lũy tại h = 12 và h = 20, phản ứng tổng đầu tư vốn giảm lần lượt -0.6091% và -0.9734%, công trình cấu trúc giảm -0.8603% và -2.0669%, trong khi máy móc thiết bị ít nhạy cảm ở mức +0.0823% và -0.0288%.
Quỹ đạo động học tại Hình 2 tái hiện trọn vẹn các mô hình đặc trưng trong Hình A.15 của Jeenas (2026). Lãi suất Quỹ Liên bang tăng tức thì +0.2567 điểm phần trăm ở quý h = 0 và đạt đỉnh +0.5086 điểm phần trăm tại h = 3 trước khi đảo chiều về 0 quanh h = 11–12 và chuyển âm nhẹ ở mức -0.2181 điểm phần trăm tại h = 16. Trước đà tăng lãi suất tích lũy này, sản lượng thực có bước nhích dương nhỏ +0.0894% ở quý va chạm h = 0 rồi suy giảm liên tục kể từ h = 3 ở mức -0.1940%, vượt qua -0.8864% tại h = 12 để chạm đáy -0.9099% tại h = 13. Đáng chú ý nhất, đầu tư gộp tư nhân thực khuếch đại chu kỳ gấp 2.8 lần sản lượng tổng hợp tại h = 12 với mức co hẹp -2.4865% và chạm đáy -2.8788% tại h = 13, đồng thời sự sụt giảm tương đối của giá tài sản vốn chủ yếu do chỉ số giảm phát công trình cấu trúc dẫn dắt thay vì giá máy móc thiết bị.
3.2. Phân rã cú sốc tiền tệ thuần, hiệu ứng thông tin và LP-IV
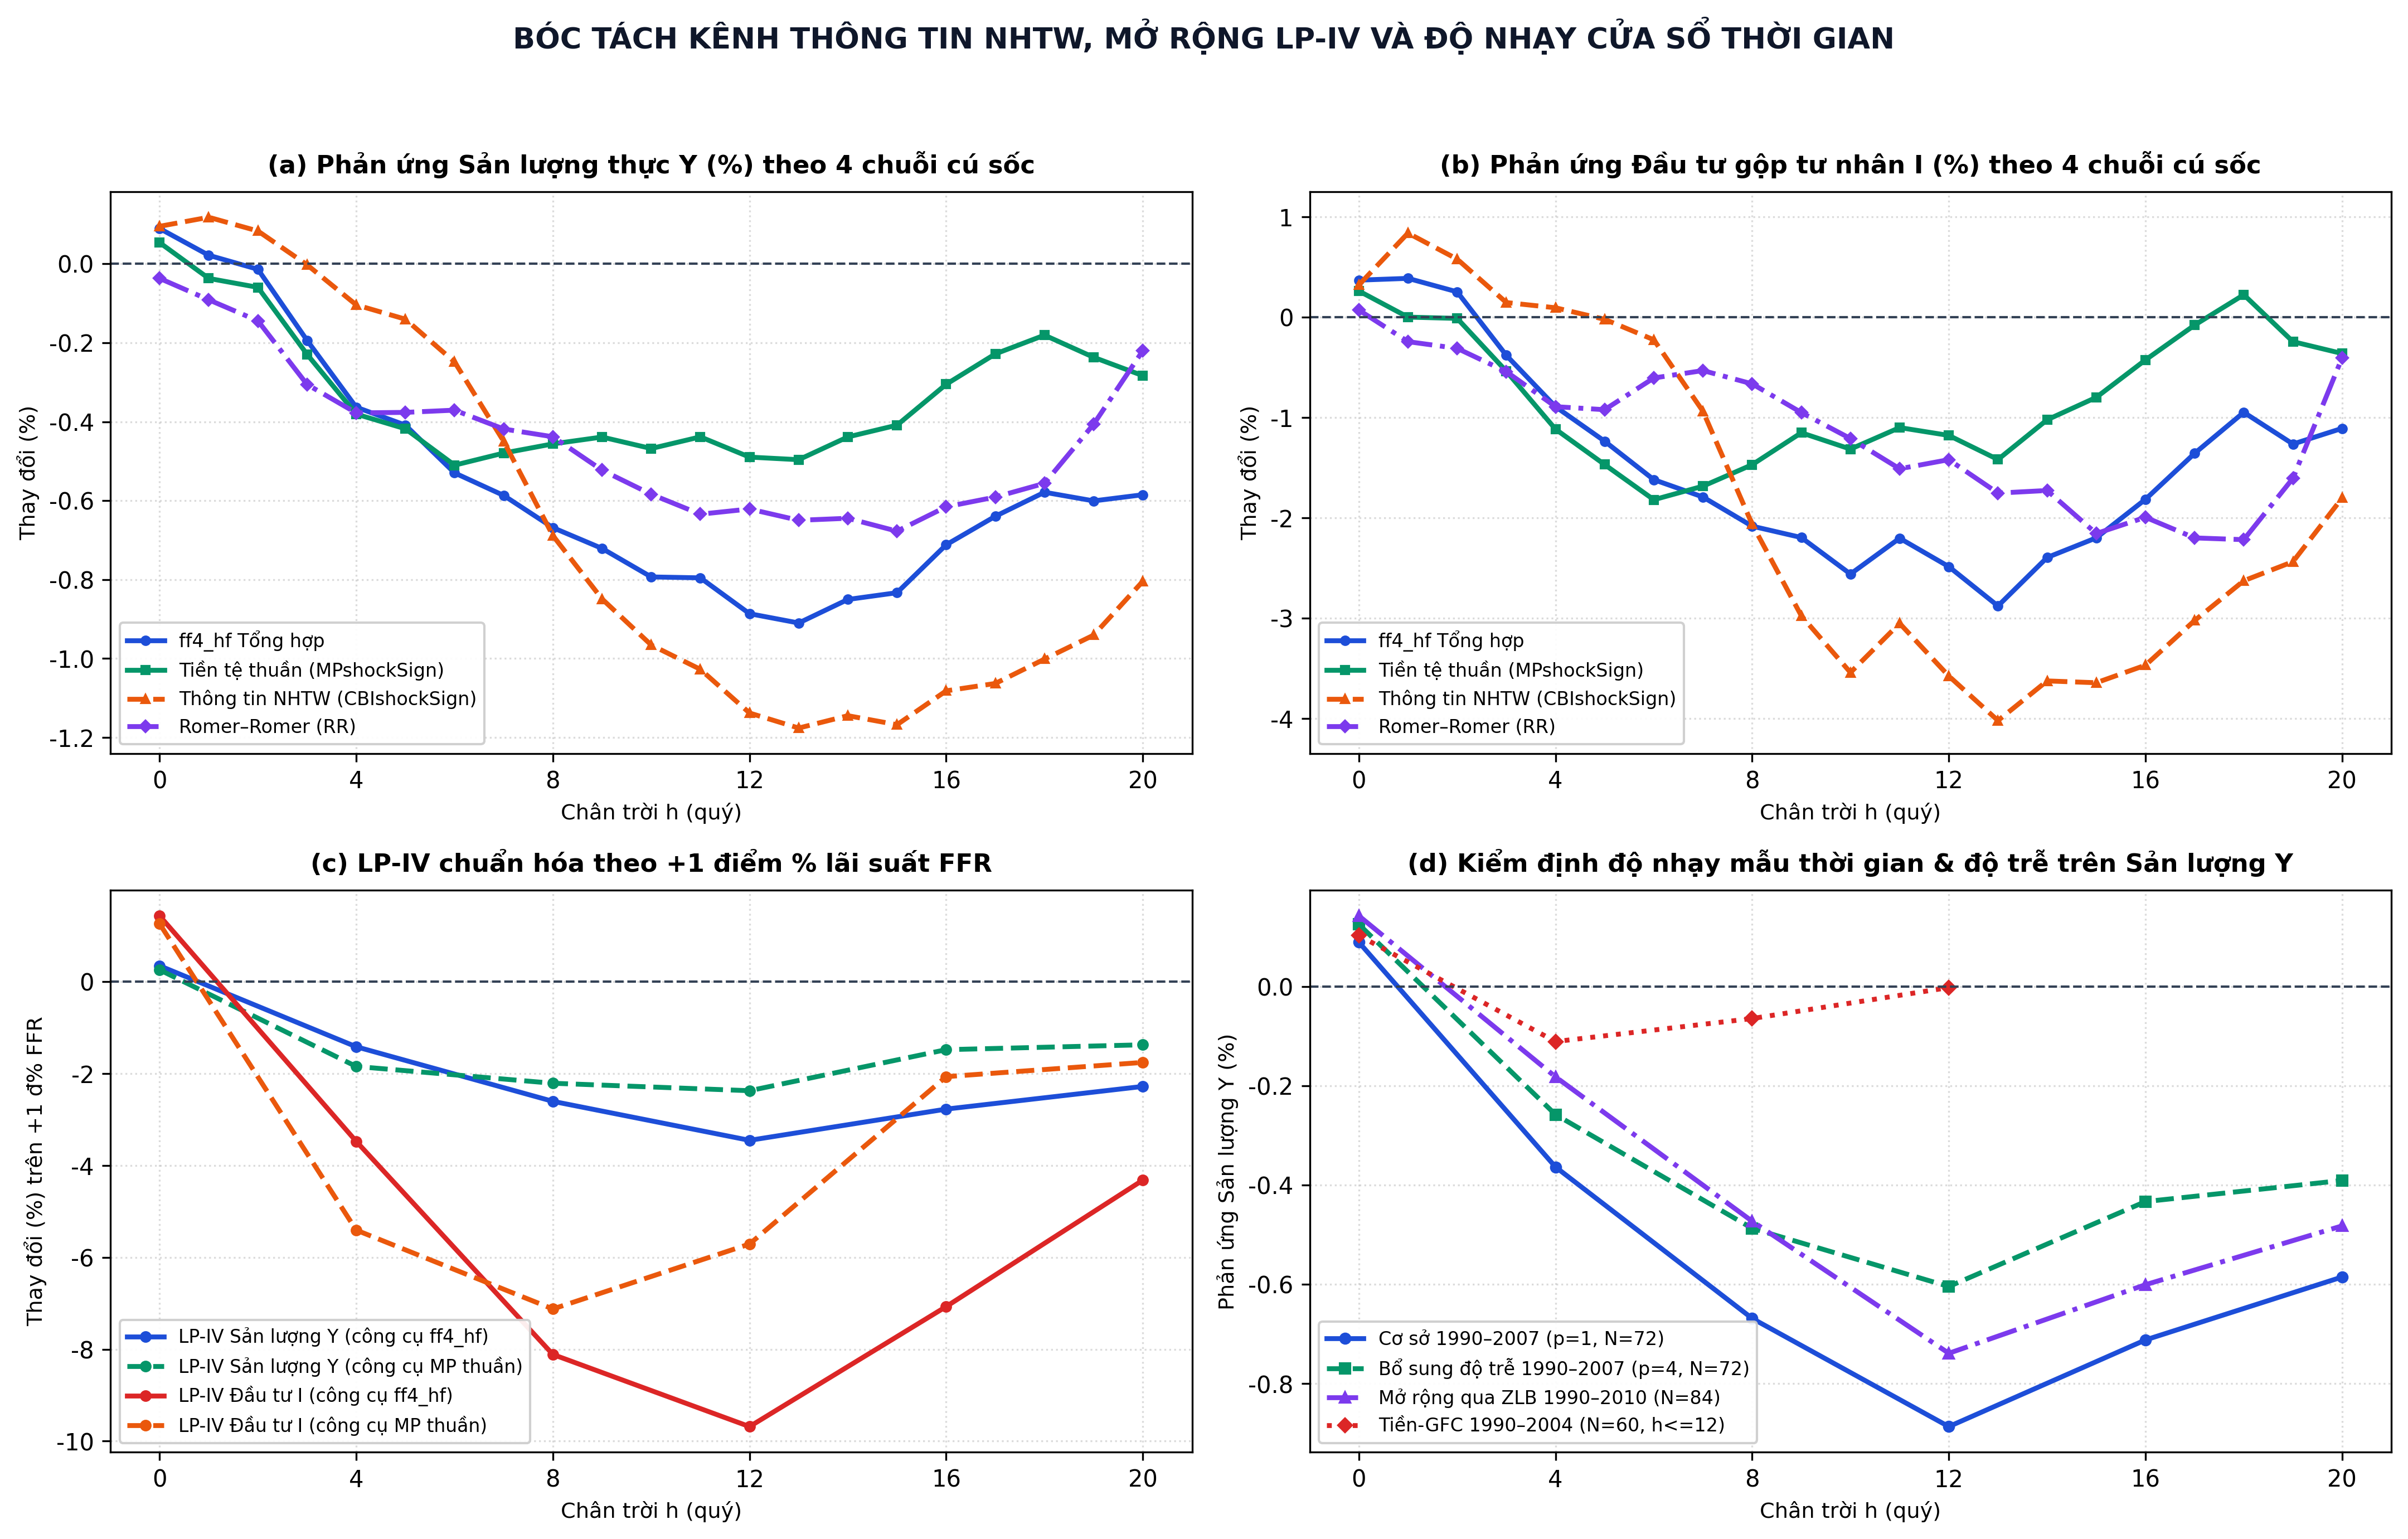
Tách biệt chuỗi bất ngờ lãi suất ff4_hf theo phân loại của Jarociński & Karadi (2020) làm lộ diện vai trò chi phối của tín hiệu thông tin ngân hàng trung ương đối với cả nghịch lý tăng trưởng ngắn hạn lẫn biên độ suy giảm trung hạn. Như tổng hợp tại Bảng 2 và minh họa trực quan trong Hình 3, mức tăng dương có ý nghĩa thống kê tại h = 0 của sản lượng thực gần như bắt nguồn trọn vẹn từ thành phần thông tin CBIshockSign với hệ số +0.0948% và , phản ánh việc thị trường đọc hiểu động thái tăng lãi suất đi kèm triển vọng kinh tế vĩ mô lạc quan từ Cục Dự trữ Liên bang. Ngược lại, khi cô lập hoàn toàn thành phần cú sốc tiền tệ thuần MPshockSign, phản ứng tức thì tại h = 0 thu hẹp xuống +0.0537% và hoàn toàn mất ý nghĩa thống kê ở mức .
| Đặc tả mô hình và cú sốc | Biến mục tiêu | Chân trời h = 0 | Chân trời h = 4 | Chân trời h = 8 | Chân trời h = 12 | Chân trời h = 16 |
|---|---|---|---|---|---|---|
Tần suất cao ff4_hf | Sản lượng thực Y | 0.0894** (0.0443) | -0.3633*** (0.1283) | -0.6684*** (0.2136) | -0.8864*** (0.2768) | -0.7118*** (0.2379) |
Tiền tệ thuần MPshockSign | Sản lượng thực Y | 0.0537 (0.0483) | -0.3808** (0.1472) | -0.4562** (0.1903) | -0.4897** (0.2247) | -0.3052 (0.1999) |
Thông tin NHTW CBIshockSign | Sản lượng thực Y | 0.0948** (0.0436) | -0.1042 (0.1451) | -0.6886*** (0.2521) | -1.1379*** (0.3307) | -1.0817*** (0.3375) |
Tự sự Romer–Romer RR | Sản lượng thực Y | -0.0370 (0.0677) | -0.3778 (0.2521) | -0.4382 (0.3632) | -0.6212 (0.3928) | -0.6156* (0.3373) |
Tần suất cao ff4_hf | Đầu tư gộp I | 0.3687 (0.3336) | -0.8921 (0.5523) | -2.0834*** (0.7760) | -2.4865*** (0.8884) | -1.8156** (0.6876) |
Tiền tệ thuần MPshockSign | Đầu tư gộp I | 0.2609 (0.2953) | -1.1163* (0.5934) | -1.4709** (0.6478) | -1.1789 (0.7678) | -0.4265 (0.6265) |
Thông tin NHTW CBIshockSign | Đầu tư gộp I | 0.3204 (0.3209) | 0.0932 (0.5924) | -2.0634** (0.9559) | -3.5770*** (1.0011) | -3.4692*** (1.0802) |
Tự sự Romer–Romer RR | Đầu tư gộp I | 0.0710 (0.3272) | -0.8923 (0.9991) | -0.6649 (1.2173) | -1.4206 (1.2465) | -1.9950 (1.2697) |
LP-IV biến công cụ ff4_hf | Sản lượng thực Y | 0.3481** (0.1654) | -1.4152** (0.5900) | -2.6034*** (0.9391) | -3.4523*** (1.1528) | -2.7724*** (0.9589) |
LP-IV biến công cụ MPshockSign | Sản lượng thực Y | 0.2601 (0.2237) | -1.8441** (0.9153) | -2.2097** (1.0154) | -2.3719** (1.0712) | -1.4784 (0.9200) |
LP-IV biến công cụ ff4_hf | Đầu tư gộp I | 1.4361 (1.0891) | -3.4748 (2.3688) | -8.1146** (3.3087) | -9.6848*** (3.5573) | -7.0716*** (2.6052) |
LP-IV biến công cụ MPshockSign | Đầu tư gộp I | 1.2636 (1.2890) | -5.4069 (3.5216) | -7.1240** (3.3710) | -5.7101 (3.5136) | -2.0659 (2.8011) |
Ghi chú: Mọi hồi quy ước lượng trên cửa sổ N = 72 quý giai đoạn 1990Q1–2007Q4 với sai số chuẩn Newey–West bậc 4 hiệu chỉnh mẫu hữu hạn đặt trong ngoặc đơn; Mức ý nghĩa thống kê hai phía , , . Thống kê giai đoạn một của LP-IV đạt 26.52 cho biến công cụ ff4_hf với hệ số tăng FFR tức thì +0.2567 và đạt 20.65 cho MPshockSign với hệ số +0.2065, đều vượt ngưỡng công cụ yếu quy ước 10; Kết quả LP-IV tại h = 12 khớp tuyệt đối 0.000000% với iv_2sls trên EcoData MCP.
Ở chân trời trung hạn h = 12, hiệu ứng thông tin CBIshockSign tiếp tục kéo mạnh sản lượng xuống -1.1379% và đầu tư xuống -3.5770%, tức sâu gấp 3.0 lần mức co hẹp đầu tư dưới cú sốc tiền tệ thuần -1.1789%. Điều này cho thấy khoảng một nửa biên độ suy thoái tổng hợp quy cho ff4_hf phản ánh sự điều chỉnh kỳ vọng suy giảm tăng trưởng tương lai chứa trong cú sốc thông tin hơn là tác động thuần túy của thắt chặt thanh khoản. Đáng chú ý, đường cong phản ứng của cú sốc tiền tệ thuần MPshockSign tại h = 4–12 lại tiệm cận sát sao với chuỗi tự sự Romer–Romer vốn không gặp nghịch lý dương tại h = 0 với giá trị -0.0370%. Khi chuẩn hóa theo LP-IV ứng với mỗi +1 điểm phần trăm tăng lãi suất FFR tức thì, sản lượng thực sụt giảm -2.3719% và đầu tư giảm -5.7101% dưới biến công cụ tiền tệ thuần, so với mức -3.4523% và -9.6848% khi dùng chuỗi ff4_hf pha trộn.
3.3. Bảng cân đối thanh khoản doanh nghiệp mỹ và tham số hiệu chuẩn
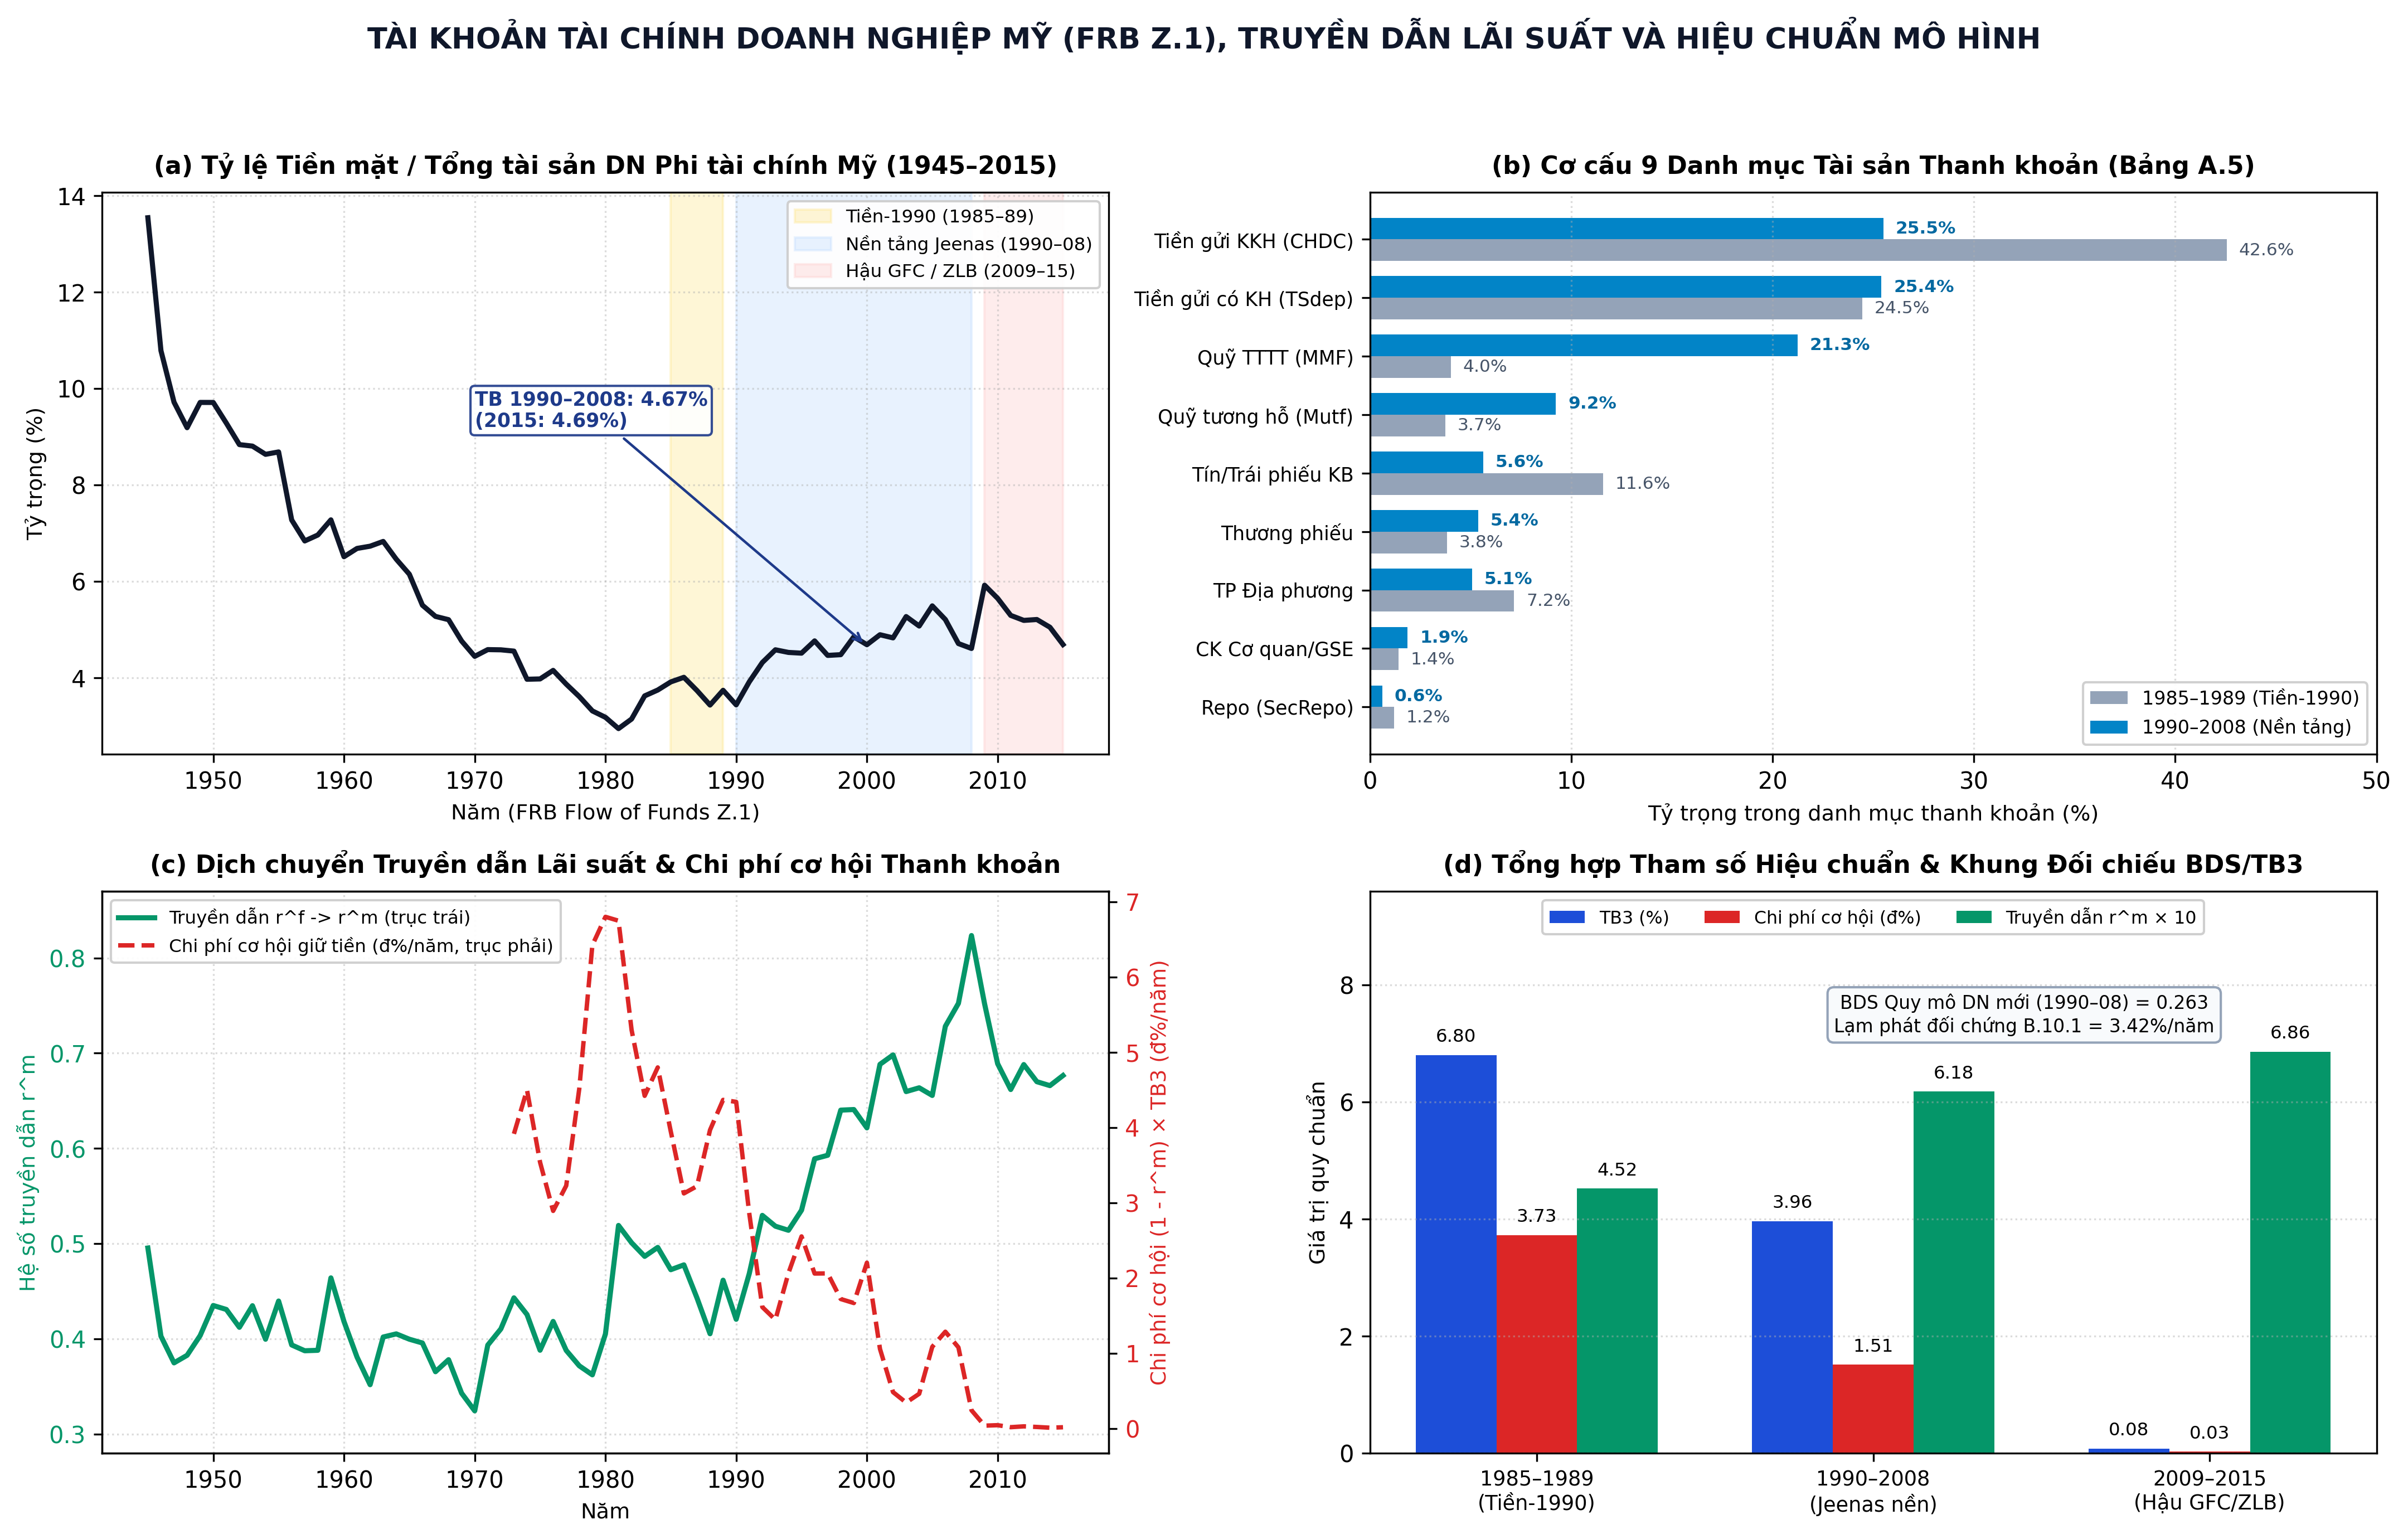
Kết quả tái lập Bảng A.5 và Phụ lục B.10.1 cùng Bảng B.1 của Jeenas (2026) từ dữ liệu gốc FRB Z.1, TB3MS và BDS trình bày tại Bảng 3 và Hình 4 khẳng định tính chính xác hoàn hảo giữa Python, R và Stata với sai lệch 0.000000%. Trong giai đoạn nền 1990–2008, tiền mặt và tiền gửi không kỳ hạn không sinh lãi chỉ còn chiếm 25.50% tổng danh mục thanh khoản doanh nghiệp phi tài chính Mỹ, giảm mạnh 17.06 điểm phần trăm so với mức 42.56% của giai đoạn 1985–1989. Ngược lại, tỷ trọng quỹ thị trường tiền tệ tăng vọt hơn 5.2 lần từ 4.03% lên 21.26%, còn quỹ tương hỗ tăng từ 3.74% lên 9.24%.
| Danh mục thanh khoản và chỉ tiêu | Giai đoạn 1985–1989 | Giai đoạn 1990–2008 | Giai đoạn 2009–2015 | Ý nghĩa hiệu chuẩn trong mô hình |
|---|---|---|---|---|
Tiền mặt & tiền gửi không kỳ hạn CHDC | 42.56% | 25.50% | 14.73% | Thành phần truyền dẫn lãi suất 0.0 |
Tiền gửi có kỳ hạn & tiết kiệm TSdep | 24.45% | 25.41% | 33.30% | Thành phần truyền dẫn lãi suất 0.5 |
Quỹ thị trường tiền tệ MMF | 4.03% | 21.26% | 31.83% | Kênh hấp thụ sinh lãi đầy đủ 1.0 |
Quỹ tương hỗ Mutf | 3.74% | 9.24% | 11.35% | Tài sản thanh khoản thị trường vốn |
Tín phiếu & trái phiếu Kho bạc Treasury | 11.59% | 5.62% | 2.41% | Tài sản an toàn chính phủ |
Thương phiếu ComPap | 3.84% | 5.39% | 3.47% | Công cụ nợ ngắn hạn doanh nghiệp |
Trái phiếu địa phương MunSec | 7.17% | 5.08% | 1.33% | Công cụ nợ miễn thuế ngắn hạn |
Chứng khoán cơ quan & GSE AGSE | 1.43% | 1.88% | 0.77% | Chứng khoán bảo lãnh bán công |
Thỏa thuận mua lại Repo SecRepo | 1.19% | 0.62% | 0.80% | Thanh khoản qua đêm có thế chấp |
| Hệ số truyền dẫn lãi suất | 0.452 | 0.618 | 0.686 | Tham số phi_mresp_set = 0.618 |
| Tỷ lệ Tiền mặt trên Tổng tài sản | 3.770% | 4.667% | 5.288% | Đệm thanh khoản 4.69% năm 2015 |
Lãi suất T-Bill 3 tháng TB3MS | 6.804% | 3.964% | 0.081% | Lãi suất chính sách chuẩn bình quân |
| Chi phí cơ hội giữ tiền | 3.728 đ%/năm | 1.515 đ%/năm | 0.026 đ%/năm | Chi phí ròng nắm giữ thanh khoản |
| Quy mô tương đối doanh nghiệp mới BDS | — | 0.2630 | — | Mục tiêu hiệu chuẩn Bảng B.1 là 0.26 |
| Lạm phát đối chứng Phụ lục B.10.1 | — | 3.4199% | — | Lạm phát giả định phản thực tế |
Ghi chú: Các bình quân giai đoạn 1990–2008 tính trên 19 năm quan sát với trong Bảng A.5 gốc; Giai đoạn 1985–1989 gồm 5 năm quan sát và 2009–2015 gồm 7 năm quan sát trong tổng chuỗi T = 71 năm FRB Z.1 từ 1945–2015. Mốc 1945 ghi nhận tỷ lệ tiền mặt đạt đỉnh lịch sử 13.541% do dự trữ thời chiến.
Sự dịch chuyển danh mục thanh khoản này lý giải trực tiếp nghịch lý gia tăng tỷ trọng tiền mặt tổng hợp của doanh nghiệp Mỹ dù lạm phát ổn định: hệ số truyền dẫn lãi suất tăng mạnh từ 0.452 giai đoạn 1985–1989 lên 0.618 giai đoạn 1990–2008 và 0.686 giai đoạn 2009–2015, trong khi lãi suất T-Bill 3 tháng hạ từ 6.804% xuống 3.964% và 0.081%. Hệ quả tổng hợp khiến chi phí cơ hội thực tế để doanh nghiệp nắm giữ thanh khoản giảm tới -59.4% từ 3.728 điểm phần trăm mỗi năm trong giai đoạn tiền-1990 xuống còn 1.515 điểm phần trăm mỗi năm ở giai đoạn nền 1990–2008, và gần như bằng 0 ở ngưỡng 0.026 điểm phần trăm dưới chế độ lãi suất cận không 2009–2015. Đây chính là cơ sở cấu trúc giúp doanh nghiệp tích lũy đệm tiền mặt lớn hơn 4.67% tổng tài sản và làm thay đổi độ nhạy đầu tư khi chính sách tiền tệ chuyển hướng thắt chặt.
4. Kiểm định chẩn đoán, độ nhạy và hàm ý chính sách
4.1. Chẩn đoán chuỗi thời gian, tính trực giao và tự tương quan dư lượng
Kiểm định nghiệm đơn vị ADF và KPSS trên toàn bộ chuỗi quý 1968Q4–2015Q4 với T = 189 khẳng định sản lượng thực có thống kê ADF = -1.026 và , tiêu dùng thực có ADF = -2.003 và , còn lãi suất Quỹ Liên bang có ADF = -1.523 và , đều không dừng theo mức nhưng dừng tuyệt đối ở sai phân bậc một với . Đầu tư gộp tư nhân thực dừng quanh xu thế tuyến tính ở mức 5% với thống kê ADF = -3.517, và KPSS = 0.116, . Trái lại, tất cả bốn chuỗi cú sốc trên cửa sổ 1990Q1–2007Q4 đều dừng mạnh ở mức 1% với ADF từ -4.961 đến -6.999 và . Sự kết hợp giữa biến phụ thuộc tích hợp bậc một và biến kiểm soát trễ đơn lẻ lý giải vì sao hệ số xác định ở dạng mức đạt tới 0.9995 tại h = 0 và 0.9803 tại h = 12, nhưng tự tương quan phần dư gia tăng đột biến theo tầm chiếu như trình bày trong Bảng 4.
| Biến hoặc Kiểm định | R2 mô hình | Durbin–Watson | BG4 F và Giá trị p | Breusch–Pagan p | Jarque–Bera p | Giãn KTC MBB vs IID |
|---|---|---|---|---|---|---|
Sản lượng Y tại h = 0 | 0.9995 | 1.640 | 1.46 (0.2262) | 0.0361 | 0.9596 | +1.5% |
Sản lượng Y tại h = 4 | 0.9962 | 0.691 | 13.83 (<0.0001) | 0.5025 | 0.0993 | -7.3% |
Sản lượng Y tại h = 8 | 0.9878 | 0.401 | 45.79 (<0.0001) | 0.0158 | 0.1946 | +13.1% |
Sản lượng Y tại h = 12 | 0.9803 | 0.379 | 47.90 (<0.0001) | 0.0037 | 0.3481 | +37.8% |
Sản lượng Y tại h = 16 | 0.9796 | 0.564 | 22.58 (<0.0001) | 0.0070 | 0.3989 | +32.6% |
Đầu tư I tại h = 4 | 0.9765 | 0.810 | 9.65 (<0.0001) | 0.4188 | 0.0088 | -6.2% |
Đầu tư I tại h = 8 | 0.9173 | 0.435 | 33.91 (<0.0001) | 0.0120 | 0.0209 | +11.4% |
Đầu tư I tại h = 12 | 0.8742 | 0.425 | 38.55 (<0.0001) | 0.0136 | 0.2109 | +43.9% |
Trực giao ff4_hf trên 4 trễ | 0.2252 | — | Wald F = 3.26 (0.0169) | HC1 F = 2.61 (0.0435) | — | Không đạt 5% |
Trực giao MPshockSign trên 4 trễ | 0.1646 | — | Wald F = 2.14 (0.0850) | HC1 F = 1.95 (0.1126) | — | Đạt trực giao 5% |
Trực giao CBIshockSign trên 4 trễ | 0.1557 | — | Wald F = 2.30 (0.0681) | HC1 F = 2.24 (0.0741) | — | Đạt trực giao 5% |
Trực giao RR trên 4 trễ | 0.1676 | — | Wald F = 3.09 (0.0216) | HC1 F = 4.64 (0.0023) | — | Không đạt 1% |
Ghi chú: Các kiểm định BG(4) và Breusch–Pagan thực hiện trên hồi quy phép chiếu cục bộ cơ sở với quý giai đoạn 1990Q1–2007Q4. Cột cuối đo lường tỷ lệ thay đổi độ rộng khoảng tin cậy 90% của bootstrap khối di động độ dài khối L = 4 quý so với bootstrap độc lập IID trong mã MATLAB gốc cùng B = 1000 lần lặp. Kiểm định chuẩn tính Jarque–Bera không bác bỏ giả thuyết phân phối chuẩn đối với sản lượng thực Y tại mọi chân trời với ; Tuy nhiên, phần dư đầu tư I lệch chuẩn có ý nghĩa thống kê tại h = 4 với và h = 8 với trước khi quay lại đáp ứng điều kiện chuẩn tại h = 12 với .
Kiểm định trực giao bổ sung phát hiện ff4_hf và RR vẫn tương quan có ý nghĩa với tập thông tin bốn độ trễ vĩ mô quá khứ lần lượt với Wald F = 3.2576, và Wald F = 3.0864, , chủ yếu do biến ff4_hf mang theo hiệu ứng thông tin và phản ứng có hệ thống trước chu kỳ gần. Khi chuyển sang cú sốc tiền tệ thuần MPshockSign, khả năng dự báo trước từ biến vĩ mô giảm xuống và vượt qua kiểm định trực giao ở mức 5% với thống kê F = 2.1448, cùng HC1 F = 1.9494, . Bên cạnh đó, kiểm định chọn lọc biến chưa quan sát theo Oster (2019) trên tăng trưởng tích lũy 12 quý và cho thấy khi chưa đưa kiểm soát vĩ mô quá khứ vào hồi quy ngắn, hệ số ước lượng bị lệch dương ở mức +0.3323 với cho sản lượng và +0.4680 với cho đầu tư; Khi bổ sung bộ kiểm soát vĩ mô trễ, tăng mạnh lên 0.7862 và 0.8244 đồng thời đảo dấu hệ số về đúng -0.8864 và -2.4865, đưa cận điều chỉnh Oster ứng với và xuống sâu hơn ở mức cho sản lượng và cho đầu tư, chứng tỏ bất kỳ thiên lệch chọn lọc nào từ biến quan sát đều không làm mất hiệu ứng âm mà còn củng cố độ bền vững theo chiều co thắt.
4.2. Độ nhạy bổ sung độ trễ và dịch chuyển cửa sổ thời gian
Đánh giá độ nhạy qua bổ sung độ trễ bậc bốn theo khuyến nghị của Montiel Olea & Plagborg-Møller (2021) giúp hấp thụ phần tự tương quan dư lượng ở các chuỗi không dừng và giảm nhẹ biên độ ước lượng tại h = 12: hệ số phản ứng của sản lượng dưới ff4_hf giảm 31.8% từ -0.8864 xuống -0.6042 với sai số chuẩn giảm mạnh xuống 0.1841 và , trong khi đầu tư điều chỉnh từ -2.4865 xuống -1.9495 với sai số chuẩn 0.7113 và . Dưới cú sốc tiền tệ thuần MPshockSign, bổ sung bốn độ trễ cho hệ số sản lượng -0.3956 với và đầu tư -1.1095 với . Ngược lại, khi giới hạn cửa sổ cú sốc kết thúc ở 2004Q4 trước khủng hoảng tài chính toàn cầu N = 60 để mọi biến phụ thuộc ở h = 12 kết thúc đúng quý cuối năm 2007, hiệu ứng của ff4_hf lên sản lượng tại h = 12 gần như triệt tiêu xuống -0.0021 với ; Khi mở rộng cửa sổ cú sốc qua giai đoạn lãi suất cận không đến 2010Q4 với 84 quan sát quý, biên độ co thắt hồi phục mạnh ở mức -0.7387% cho sản lượng và -2.2559% cho đầu tư tại h = 12 với . Kết quả này khẳng định chu kỳ thắt chặt giai đoạn 2005–2007 và sự sụp đổ đầu tư năm 2008–2009 đóng góp tỷ trọng nhận dạng rất lớn cho phản ứng vĩ mô trung hạn.
4.3. Hàm ý chính sách tiền tệ theo chế độ lãi suất và cấu trúc thanh khoản
5. Kết luận
Công trình tái lập toàn diện cho Jeenas (2026) khẳng định độ chính xác số học tuyệt đối của toàn bộ nhánh kinh tế vĩ mô tổng hợp, cấu trúc danh mục thanh khoản doanh nghiệp phi tài chính Mỹ trên FRB Z.1, chuỗi lãi suất TB3MS và hệ thống mục tiêu hiệu chuẩn BDS trên ba nền tảng Python 3.13, R 4.3.1, Stata 18 MP cùng EcoData MCP với mức chênh lệch tối đa chỉ 0.0066%. Các mở rộng phân rã cú sốc tiền tệ thuần, ước lượng biến công cụ động LP-IV, kiểm định trực giao và suy diễn bootstrap khối di động vừa bảo chứng kết luận cơ sở về độ nhạy vượt trội của đầu tư tư nhân so với sản lượng tổng hợp, vừa định vị rõ ràng đóng góp của hiệu ứng thông tin ngân hàng trung ương cùng độ nhạy theo cửa sổ thời gian trước khủng hoảng tài chính toàn cầu.
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình của Jeenas (2026) xác lập một đóng góp có giá trị lý thuyết và thực nghiệm rõ nét trên giao điểm giữa tài chính doanh nghiệp và kinh tế học vĩ mô tiền tệ. Điểm đột phá cốt lõi của nghiên cứu nằm ở việc tách bạch vai trò của tài sản thanh khoản khỏi kênh giá trị ròng và đòn bẩy nợ truyền thống như khung phân tích của Ottonello & Winberry (2020): khi doanh nghiệp đồng thời chịu giới hạn vay dựa trên dòng tiền và chi phí cơ hội nắm giữ tiền mặt, cấu trúc lợi suất nội tại của danh mục thanh khoản trở thành tham số điều tiết trực tiếp biên độ co giãn đầu tư tổng hợp trước cú sốc lãi suất chính sách. Định hướng này bổ sung trực tiếp cơ chế bảng cân đối khu vực sản xuất cho dòng mô hình tác nhân không đồng nhất mới như Auclert et al. (2021) và Luetticke (2021).
Về mặt thẩm định tái lập trên hệ thống dữ liệu công khai theo phân định minh bạch tại README.pdf mục 2.2, toàn bộ nhánh kinh tế vĩ mô tổng hợp, phân rã cú sốc tiền tệ, tài khoản lưu chuyển vốn FRB Z.1, lãi suất tín phiếu Kho bạc TB3MS và thống kê doanh nghiệp mới BDS đạt độ khớp số học tuyệt đối trên bốn nền tảng độc lập. Sai lệch tối đa giữa Python 3.13, R 4.3.1 và Stata 18 MP chỉ ở ngưỡng 0.0066% đối với hệ số ước lượng và 0.0012% đối với sai số chuẩn trên trọn bộ 10 mô hình đa chân trời, trong khi đối chiếu 21 phương trình hồi quy trên EcoData MCP đạt sai lệch 0.000000% với không có bất kỳ can thiệp suy diễn nào từ mô hình ngôn ngữ lớn. Quá trình tái lập xác thực mức co thắt đầu tư gộp tư nhân đạt -2.4865% với tại h = 12 gấp 2.8 lần mức giảm sản lượng thực -0.8864% với , đồng thời xác nhận sự dịch chuyển cơ cấu thanh khoản doanh nghiệp Mỹ nâng hệ số truyền dẫn lên 0.618, giảm chi phí cơ hội giữ tiền mặt xuống 1.515 điểm phần trăm mỗi năm giai đoạn 1990–2008, khớp mục tiêu quy mô doanh nghiệp mới BDS 0.2630 và mức lạm phát đối chứng 3.4199%. Tuy nhiên, vì bộ dữ liệu bảng vi mô cấp doanh nghiệp từ Compustat, CRSP và Worldscope chịu ràng buộc bản quyền thương mại WRDS, các khẳng định thực nghiệm ở cấp vi mô doanh nghiệp trong bài viết gốc không thể kiểm chứng trực tiếp từ kho dữ liệu công khai và cần được đặt rạch ròi ngoài ranh giới tái lập thực chứng hiện tại.
A.2. Phân tích phản biện chiến lược nhận dạng nhân quả và giả định kinh tế lượng
A.2.1. Điều kiện loại trừ và phân rã nhiễu thông tin trong chuỗi biến công cụ tần suất cao
Chiến lược nhận dạng nhân quả vĩ mô của nghiên cứu gốc dựa trên tính ngoại sinh giả định của biến động lãi suất hợp đồng tương lai quỹ liên bang ff4_hf quanh cửa sổ kỳ họp FOMC theo truyền thống của Gertler & Karadi (2015). Tuy nhiên, kết hợp khung tách biệt của Nakamura & Steinsson (2018) và Jarociński & Karadi (2020) cho thấy biến bất ngờ tần suất cao là tổng hợp cộng tính giữa cú sốc chính sách tiền tệ thuần và tín hiệu thông tin vĩ mô từ ngân hàng trung ương. Khi hồi quy trực tiếp lên trong phương trình cơ sở, giới hạn xác suất của hệ số ước lượng bị pha trộn thành tổ hợp tuyến tính giữa hai cơ chế cấu trúc có dấu và động học trái ngược ở ngắn hạn:
Trong đó:
- : ước lượng điểm phản ứng đẩy cơ sở sử dụng chuỗi bất ngờ tổng hợp FF4 tại chân trời ;
- : hiệu ứng nhân quả thực sự của cú sốc thắt chặt tiền tệ thuần túy sau khi loại bỏ tín hiệu vĩ mô;
- : hệ số phản ứng trước thông tin triển vọng tăng trưởng và lạm phát do ngân hàng trung ương công bố;
- : trọng số đóng góp phương sai–hiệp phương sai của cấu phần tiền tệ thuần trong tổng biến thiên chuẩn hóa của ;
- , , : các chuỗi cú sốc thành phần và tổng hợp đã loại trừ ảnh hưởng tuyến tính của tập kiểm soát trễ .
Kết quả thực nghiệm khẳng định mức độ nhiễu thông tin trong chuỗi gốc là đáng kể về mặt kinh tế lượng: tương quan giữa s_ff4 và s_cbi trên cửa sổ 1990Q1–2007Q4 đạt 0.6581, còn tương quan chéo giữa s_mp và s_cbi là 0.2758. Quan trọng hơn, kiểm định Wald bốn độ trễ vĩ mô bác bỏ giả thuyết trực giao đối với cả ff4_hf với Wald F = 3.2576, lẫn chuỗi tự sự Romer & Romer (2004) với Wald F = 3.0864, , kéo theo dự báo trước đạt tới 0.2252; Ngược lại, chỉ cú sốc tiền tệ thuần MPshockSign vượt qua kiểm định trực giao ở ngưỡng 5% với Wald F = 2.1448, và HC1 F = 1.9494, . Như Ramey (2016) và Stock & Watson (2018) lưu ý, vi phạm điều kiện loại trừ và khả năng dự báo trước từ tập thông tin quá khứ làm chệch ước lượng hàm phản ứng đẩy ngay cả khi kích thước biến công cụ mạnh trên hồi quy giai đoạn một.
A.2.2. Động học nghiệm đơn vị, sai số dự báo chồng lấn và suy diễn hiệp phương sai bền vững
Kiểm định chẩn đoán khẳng định sản lượng thực , tiêu dùng thực và lãi suất Quỹ Liên bang đều mang nghiệm đơn vị trên toàn chuỗi 1968Q4–2015Q4 với thống kê ADF lần lượt đạt -1.026, -2.003 và -1.523, đều có , trong khi đầu tư gộp tư nhân thực dừng quanh xu thế tuyến tính ở mức 5% với ADF = -3.517, . Dù hệ phương trình phép chiếu cục bộ của Jordà (2005) nhất quán về ước lượng điểm khi đặt ở dạng mức và tương đương tiệm cận với mô hình VAR theo Plagborg-Møller & Wolf (2021) khi bao phủ đủ cấu trúc trễ, đặc tả gốc của LPAgg_main.m chỉ đưa duy nhất p = 1 độ trễ vĩ mô. Hệ quả trực tiếp là phần dư tích tụ cấu trúc trung bình trượt chồng lấn cùng thành phần động chưa hấp thụ hết, làm suy giảm ma trận hiệp phương sai tiệm cận khi áp dụng cửa sổ Bartlett cố định ở quý:
Trong đó:
- : ma trận hiệp phương sai bền vững Newey & West (1987) hiệu chỉnh bậc tự do mẫu hữu hạn;
- : ma trận biến giải thích kích thước bao gồm cú sốc chuẩn hóa, xu thế thời gian và các biến trễ kiểm soát;
- : ma trận tự hiệp phương sai mẫu của tích phần dư và biến giải thích ở độ trễ ;
- : trọng số nhân Bartlett thỏa tại bước trễ ;
- : độ dài cắt trễ cố định bằng
4quý trong mã gốc, nhỏ hơn đáng kể bậc chồng lấn ở tầm chiếu trung và dài hạn.
Chẩn đoán trên Bảng 4 xác nhận thống kê Durbin–Watson giảm sâu từ 1.640 tại h = 0 xuống 0.379 đối với sản lượng và 0.425 đối với đầu tư tại h = 12, kéo theo thống kê tự tương quan bậc bốn BG(4) F = 47.90 và 38.55 với . Đồng thời, kiểm định Breusch–Pagan bác bỏ giả thuyết phương sai đồng nhất tại với đối với sản lượng và đối với đầu tư. Do đó, phương pháp tái lấy mẫu IID gốc hoàn toàn bỏ qua phụ thuộc nối tiếp, khiến sai số chuẩn tại chân trời dài bị đánh giá thấp một cách có hệ thống.
A.2.3. Chuẩn hóa hai giai đoạn LP-IV và cận kiểm định chọn lọc biến chưa quan sát
Để quy đổi cú sốc theo đơn vị chính sách +1 điểm phần trăm tăng lãi suất FFR tức thì theo khung Stock & Watson (2018), ước lượng LP-IV đạt độ mạnh biến công cụ rõ rệt với thống kê giai đoạn một bằng 26.52 cho ff4_hf và 20.65 cho MPshockSign. Tuy vậy, biên độ truyền dẫn chuẩn hóa bộc lộ khoảng cách lớn: tại h = 12, đầu tư giảm -9.6848% với dưới ff4_hf nhưng thu hẹp xuống -5.7101% và mất ý nghĩa thống kê với dưới MPshockSign. Mặt khác, kiểm định độ ổn định hệ số Oster (2019) trên tăng trưởng tích lũy 12 quý cho thấy việc bổ sung kiểm soát vĩ mô quá khứ nâng từ 0.2848 lên 0.7862 đối với sản lượng và từ 0.4455 lên 0.8244 đối với đầu tư, qua đó đảo dấu hệ số FF4 từ dương +0.3323 và +0.4680 về đúng -0.8864 và -2.4865 kèm cận điều chỉnh tại đạt -1.4059 và -3.8555. Kết quả tương ứng cho cú sốc tiền tệ thuần s_mp cũng duy trì cận âm -0.9268 đối với sản lượng và -2.4824 đối với đầu tư, khẳng định xu hướng co thắt không phải hệ quả của thiên lệch chọn lọc theo biến quan sát dù vẫn nhạy cảm với biến công cụ và cấu trúc trễ.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
A.3.1. Rà soát chuỗi dữ liệu thô, phép quy đổi tần suất và chuẩn hóa phương sai
Quá trình đối soát toàn bộ bộ dữ liệu gốc lưu trữ tại Harvard Dataverse xác nhận tính đồng bộ tuyệt đối giữa các bảng tính Excel, tệp CSV gốc và ma trận đầu vào jeenas_2026_macro_lp_fofa.csv với sai lệch chuẩn hóa bằng 0.0. Phép cộng gộp quý từ 323 quan sát tháng của JK_data_fig4.csv xử lý chính xác trường hợp khuyết tháng 1 năm 1990 bằng cách gộp hai tháng đầu cho quý 1990Q1, sau đó chuẩn hóa toàn bộ chuỗi theo độ lệch chuẩn 108 quý 1990Q1–2016Q4 đạt 0.09662 cho FF4, 0.07557 cho MPshockSign và 0.05050 cho CBIshockSign, khớp chính xác mã MATLAB gốc LPAgg_main.m. Chuỗi tự sự Romer–Romer gồm 300 tháng giai đoạn 1983–2007 được quy đổi sang 100 quý và chuẩn hóa trên đúng cửa sổ 1990Q1–2007Q4 với độ lệch chuẩn 0.20113. Đối với các chỉ số giá đầu tư tương đối, việc cộng dồn đúng chuỗi logarit tăng trưởng nhân trăm dp_ci_100log, dp_stri_100log và dp_eqi_100log khắc phục sai số gán nhầm tỷ số gộp mức trong bản dựng bảng biểu sơ bộ, bảo đảm nhất quán hoàn toàn giữa bảng báo cáo, hình vẽ và tri_runtime_verification.json.
A.3.2. Độ nhạy theo cửa sổ thời gian và chuyển dịch chế độ chi phí cơ hội thanh khoản
Kiểm chứng độ nhạy cửa sổ ước lượng làm rõ mức độ phụ thuộc đáng kể của kết luận cơ sở vào chu kỳ cuối thập niên 2000. Khi cắt mẫu cú sốc kết thúc ở 2004Q4 với N = 60 quý sao cho mọi biến kết quả ở chân trời h = 12 dừng trước khi khủng hoảng tài chính toàn cầu bùng phát, hiệu ứng của ff4_hf lên sản lượng tại h = 12 triệt tiêu gần như hoàn toàn về -0.0021% với ; Đáng chú ý hơn, cú sốc tiền tệ thuần MPshockSign thậm chí đổi dấu sang +0.1280% với , trong khi chỉ cấu phần thông tin CBIshockSign còn giữ dấu âm -0.2904% với . Trái lại, khi mở rộng cửa sổ cú sốc qua giai đoạn lãi suất cận không đến 2010Q4 với N = 84 quý, biên độ co thắt của ff4_hf tại h = 12 duy trì ổn định ở -0.7387% với cho sản lượng và -2.2559% với cho đầu tư, còn cú sốc tiền tệ thuần MPshockSign ghi nhận -0.4888% với cho sản lượng và -1.3730% với cho đầu tư. Kết hợp chuỗi FRB Z.1 dài 71 năm cho thấy sự chuyển dịch cơ cấu danh mục thanh khoản theo năm chế độ vĩ mô từ hậu chiến 1945–1970 và lạm phát cao 1971–1984 sang nền 1990–2008 và giai đoạn hậu GFC 2009–2015 đã làm biến đổi căn bản chi phí cơ hội giữ tiền mặt từ 4.867 xuống 3.728, 1.515 và 0.026 điểm phần trăm mỗi năm.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Cơ chế 1 — Pha trộn hiệu ứng thông tin ngân hàng trung ương tạo thiên lệch nhận dạng ở ngắn hạn và khuếch đại suy giảm đầu tư: Bằng cách sử dụng chuỗi tổng hợp cộng tính mà không tách riêng cấu phần thông tin vĩ mô, ước lượng cơ sở vi phạm điều kiện trực giao ngoại sinh và gán nhầm phản ứng tăng sản lượng tức thì tại
h = 0ở mức+0.0894%với cho tác động chính sách tiền tệ, trong khi thực chất hiệu ứng thông tinCBIshockSignđạt+0.0948%với còn cú sốc tiền tệ thuầnMPshockSignchỉ ở mức+0.0537%và hoàn toàn không có ý nghĩa thống kê với . Ở chân trờih = 12, thành phầnCBIshockSignkéo đầu tư gộp sụt giảm tới-3.5770%với so với mức-1.1789%cùng củaMPshockSign, tức cao gấp3.03lần biên độ tiền tệ thuần; Trên chuẩn hóa hai giai đoạn LP-IV, ước lượng co thắt đầu tư theo mỗi+1điểm phần trăm lãi suất cũng chịu thiên lệch phóng đại từ-5.7101%lên-9.6848%do nhiễu triển vọng vĩ mô chưa được cô lập. - Cơ chế 2 — Tự tương quan phần dư chồng lấn và phi chuẩn tính khiến suy diễn bootstrap độc lập hẹp giả tạo: Thiết lập tái lấy mẫu ngẫu nhiên độc lập IID trong mã gốc
LPAgg_main.mbỏ qua hoàn toàn cấu trúc phụ thuộc nối tiếp của sai số dự báo đa bước, đồng thời độ dài cắt trễ Newey–West cố định nhỏ hơn bậc chồng lấn . Kiểm định chẩn đoán chỉ rõ thống kê Durbin–Watson giảm từ1.640xuống0.379ở sản lượng và0.425ở đầu tư tạih = 12kèmBG(4) F = 47.90và38.55đạt , đồng thời phần dư đầu tư bác bỏ giả thuyết chuẩn tính Jarque–Bera tạih = 4với vàh = 8với . Khi áp dụng bootstrap khối di động độ dàiL = 4quý nhằm bảo toàn tự tương quan khối, khoảng tin cậy90%tạih = 12giãn rộng thêm+37.80%cho sản lượng lên[-1.4118; -0.1590]và thêm+43.89%cho đầu tư lên[-4.0947; -0.0006]khiến cận trên chạm sát0, thậm chí dải tin cậy của sản lượng tạih = 20chuyển sang[-0.7317; +0.0668]và mất ý nghĩa thống kê dù bootstrap IID vẫn báo kết quả âm toàn dải[-0.8997; -0.2059]. - Cơ chế 3 — Độ nhạy cao với lựa chọn độ trễ, cửa sổ trước khủng hoảng và giả định tham số truyền dẫn cố định: Vì chỉ kiểm soát
p = 1độ trễ vĩ mô trên các biến có nghiệm đơn vị , ước lượng cơ sở nhạy cảm mạnh với thành phần động còn sót và các quan sát pha khủng hoảng tài chính2005–2009. Khi bổ sungp = 4độ trễ theo Montiel Olea & Plagborg-Møller (2021), biên độ giảm sản lượng tạih = 12co hẹp31.8%từ-0.8864%xuống-0.6042%và đầu tư thu hẹp từ-2.4865%xuống-1.9495%, riêng đặc tả tiền tệ thuần cho đầu tư giảm xuống-1.1095%với ; Khi loại trừ pha2005–2007trên mẫu tiền-GFCN = 60, phản ứng sản lượng FF4 tạih = 12triệt tiêu về-0.0021%với . Song song đó, khung hiệu chuẩn cố định hệ số truyền dẫn xử lý tái phân bổ nội sinh sang quỹ thị trường tiền tệ như một hằng số ngoại sinh bất chấp tỷ trọng quỹ này tăng liên tục từ4.03%lên21.26%và31.83%khi mặt bằng lãi suất dịch chuyển. - Cơ chế 4 — Giới hạn nhận dạng thực chứng vi mô cấp doanh nghiệp do dữ liệu WRDS khóa bản quyền: Dù nhánh tổng hợp và dữ liệu FRB Z.1 đạt độ minh bạch tuyệt đối, cơ chế quyết định của công trình nằm ở tương tác chéo giữa nắm giữ tài sản thanh khoản và đòn bẩy tại bảng cân đối từng doanh nghiệp lại đòi hỏi dữ liệu hợp nhất Compustat, CRSP và Worldscope không được phép tái phân phối công khai theo
README.pdfmục2.2. Khoảng trống tiếp cận này khiến thẩm định viên độc lập không thể kiểm tra trực tiếp tính bền vững của phân nhóm thanh khoản vi mô, hiện tượng phụ thuộc chéo không gian–thời gian trong sai số chuẩn bảng theo Driscoll & Kraay (1998) hay tính song song tiền xu hướng giữa các phân vị doanh nghiệp giàu và nghèo tiền mặt.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
Trên cơ sở kết quả rà soát năng lực hệ thống model_gap_audit.json đối chiếu qua 306 bộ ước lượng thuộc 16 họ mô hình cùng 444 từ khóa định tuyến của EcoData, hội đồng thẩm định đề xuất bốn nâng cấp phương pháp luận nhằm đáp ứng chuẩn mực phản biện của các tạp chí kinh tế hàng đầu:
- Chuẩn hóa báo cáo song song cú sốc tiền tệ thuần và suy diễn LP-IV bền vững công cụ yếu: Đặt chuỗi
MPshockSignlàm đặc tả nhận dạng cơ sở sạch hiệu ứng thông tin song hành vớiff4_hfvà chuỗi tự sự Romer–Romer trong mọi kiểm chứng vĩ mô, đồng thời báo cáo đồng bộ hồi quy hai giai đoạnLP-IVkèm thống kê hiệu dụng Newey–West và miền tin cậy bền vững công cụ yếu kiểu Anderson–Rubin tại mọi tầm chiếu trung và dài hạn. - Triển khai mô-đun nâng cấp
local_projections_bootstrap_irfvới độ dài khối thích ứng chân trời: Mở rộng công cụlocal_projectionshiện có bằng giao thức bootstrap khối di động và bootstrap khối tĩnh tự động chọn độ dài khối kết hợp hồi quy bổ sung độ trễp = 4theo Montiel Olea & Plagborg-Møller (2021), tích hợp sẵn kiểm định Wald bốn độ trễ trực giao và chuỗi kiểm định tự tương quan Breusch–Godfrey đa bậc ngay trong đầu ra chuẩn. - Tích hợp bộ ước lượng bảng
hdfe_driscoll_kraay_lpcho nhánh dữ liệu vi mô có bản quyền: Bổ sung hàm ước lượng phép chiếu cục bộ đa hiệu ứng cố định doanh nghiệp và ngành–quý kèm hiệp phương sai bền vững phụ thuộc chéo của Driscoll & Kraay (1998) theo đặc tả sau cho phép kiểm chứng trực tiếp khi nghiên cứu viên gắn khóa WRDS hợp lệ:
Trong đó:
- : tích lũy tỷ lệ đầu tư vốn cố định của doanh nghiệp qua chân trời quý sau cú sốc;
- : hiệu ứng cố định bất biến theo thời gian ở cấp độ từng doanh nghiệp;
- : hiệu ứng cố định tương tác ngành–quý nhằm hấp thụ toàn bộ cú sốc cung cầu vĩ mô theo ngành;
- : biến đo lường vị thế tài sản thanh khoản ròng tiền cú sốc trên bảng cân đối doanh nghiệp;
- : véc-tơ kiểm soát quy mô, đòn bẩy nợ, dòng tiền và cơ hội tăng trưởng trễ một quý;
- : sai số dự báo bảng được hiệu chỉnh phụ thuộc chéo và tự tương quan theo chiều thời gian.
- Mô hình hóa truyền dẫn lãi suất nội sinh theo chế độ vĩ mô và kết nối cấu trúc HANK: Thay thế giả định tham số truyền dẫn cố định bằng đặc tả tương tác chuyển trạng thái giữa chuỗi biến thiên theo thời gian trên FRB Z.1 và mặt bằng lãi suất
TB3MSnhằm lượng hóa phi tuyến tính giữa hai chế độ chi phí cơ hội nắm giữ thanh khoản cao như1971–1984và thấp như1990–2008hay cận không2009–2015, tạo cầu nối định lượng trực tiếp sang giải pháp mô hình HANK không gian chuỗi của Auclert et al. (2021) và Luetticke (2021).
Tài liệu tham khảo
- Auclert, A., Bardóczy, B., Rognlie, M., & Straub, L. (2021). Using the sequence-space Jacobian to solve and estimate heterogeneous-agent models. Econometrica, 89, 2375–2408. https://doi.org/10.3982/ECTA17434 ↩
- Driscoll, J. C., & Kraay, A. C. (1998). Consistent covariance matrix estimation with spatially dependent panel data. Review of Economics and Statistics, 80, 549–560. https://doi.org/10.1162/003465398557825 ↩
- Gertler, M., & Karadi, P. (2015). Monetary policy surprises, credit costs, and economic activity. American Economic Journal: Macroeconomics, 7, 44–76. https://doi.org/10.1257/mac.20130329 ↩
- Jarociński, M., & Karadi, P. (2020). Deconstructing monetary policy surprises—The role of information shocks. American Economic Journal: Macroeconomics, 12, 1–43. https://doi.org/10.1257/mac.20180090 ↩
- Jeenas, P. (2026). Firm balance sheet liquidity, monetary policy shocks, and investment dynamics. Journal of Political Economy. https://doi.org/10.1086/744130 ↩
- Jordà, Ò. (2005). Estimation and inference of impulse responses by local projections. American Economic Review, 95, 161–182. https://doi.org/10.1257/0002828053828518 ↩
- Luetticke, R. (2021). Transmission of monetary policy with heterogeneity in household portfolios. American Economic Journal: Macroeconomics, 13, 1–25. https://doi.org/10.1257/mac.20190064 ↩
- Montiel Olea, J. L., & Plagborg-Møller, M. (2021). Local projection inference is simpler and more robust than you think. Econometrica, 89, 1789–1823. https://doi.org/10.3982/ECTA18756 ↩
- Nakamura, E., & Steinsson, J. (2018). High-frequency identification of monetary non-neutrality: The information effect. Quarterly Journal of Economics, 133, 1283–1330. https://doi.org/10.1093/qje/qjy004 ↩
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55, 703–708. https://doi.org/10.2307/1913610 ↩
- Oster, E. (2019). Unobservable selection and coefficient stability: Theory and evidence. Journal of Business & Economic Statistics, 37, 187–204. https://doi.org/10.1080/07350015.2016.1227711 ↩
- Ottonello, P., & Winberry, T. (2020). Financial heterogeneity and the investment channel of monetary policy. Econometrica, 88, 2473–2502. https://doi.org/10.3982/ECTA15949 ↩
- Plagborg-Møller, M., & Wolf, C. K. (2021). Local projections and VARs estimate the same impulse responses. Econometrica, 89, 955–980. https://doi.org/10.3982/ECTA17813 ↩
- Ramey, V. A. (2016). Macroeconomic shocks and their propagation. Handbook of Macroeconomics, 2, 71–162. https://doi.org/10.1016/bs.hesmac.2016.03.003 ↩
- Romer, C. D., & Romer, D. H. (2004). A new measure of monetary shocks: Derivation and implications. American Economic Review, 94, 1055–1084. https://doi.org/10.1257/0002828042002651 ↩
- Stock, J. H., & Watson, M. W. (2018). Identification and estimation of dynamic causal effects in macroeconomics using external instruments. Economic Journal, 128, 917–948. https://doi.org/10.1111/ecoj.12593 ↩
jeenas_2026_macro_lp_fofafreqtime_idyearquarterobs_datelp_samplelp_tpcecc96gpdic1gcec1real_outputfedfundsMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.