Tác động của trợ cấp gia nhập trên thị trường tín dụng cạnh tranh: Bằng chứng tái lập đa nền tảng
1. Giới thiệu và tóm tắt nghiên cứu gốc
1.1. Bối cảnh lý thuyết và đóng góp cốt lõi
Trong kinh tế học công và tài chính doanh nghiệp, việc trợ cấp chi phí gia nhập thị trường cho doanh nghiệp khởi nghiệp tại các khu vực kém phát triển thường được biện minh dựa trên ma sát hạn chế tiếp cận tín dụng. Tuy nhiên, bằng chứng thực nghiệm về hiệu quả dài hạn của các gói hỗ trợ khởi nghiệp lại đặt ra nghịch lý đáng chú ý khi nhiều chương trình kích thích gia nhập quy mô lớn kéo theo tỷ lệ phá sản sớm cao hơn ở chính nhóm doanh nghiệp được tài trợ. Công trình của Cuciniello, Michelacci và Paciello (2025) giải quyết trực tiếp nghịch lý này bằng cách kết nối lý thuyết cân bằng công nghiệp động lực học (Hopenhayn, 1992) với mô hình định giá nợ thời gian liên tục không có cam kết phát hành nợ tương lai (Leland, 1994; DeMarzo & He, 2021) trong cấu trúc cân bằng tổng quát không gian hai vùng giữa miền Bắc và miền Nam nước Ý.
Cơ chế lý thuyết trung tâm của công trình gốc chứng minh rằng ngay cả khi thị trường tín dụng cạnh tranh hoàn hảo với nhà tài trợ đạt lợi nhuận kỳ vọng bằng không, doanh nghiệp khởi nghiệp vẫn đối mặt với hiệu ứng bánh cóc đòn bẩy nội sinh. Vì không thể cam kết ràng buộc lộ trình vay thêm trong tương lai sau khi đi vào hoạt động, doanh nghiệp luôn có động cơ phát hành thêm nợ khi thanh khoản bị siết chặt để tránh phải đóng góp vốn chủ sở hữu âm, qua đó làm suy giảm giá trị thu hồi của chủ nợ hiện hữu và đẩy doanh nghiệp tiến gần hơn tới ngưỡng phá sản nội sinh. Khi chính phủ thiết kế gói trợ cấp thông qua hình thức hoàn chi hậu kiểm sau nghiệm thu đầu tư như chương trình Resto al Sud từ năm 2017, doanh nghiệp phải huy động quy mô nợ ngân hàng ban đầu lớn hơn để tài trợ trước chi phí gia nhập. Gánh nặng đòn bẩy khởi điểm cao hơn làm dịch chuyển toàn bộ quỹ đạo nợ suốt vòng đời về phía ranh giới vỡ nợ, gây ra tỷ lệ phá sản cao hơn ở giai đoạn đầu hoạt động so với phương án cấp vốn trả trước có cùng giá trị hiện tại ngân sách.
1.2. Kết quả định lượng nguyên bản từ kho lưu trữ công khai
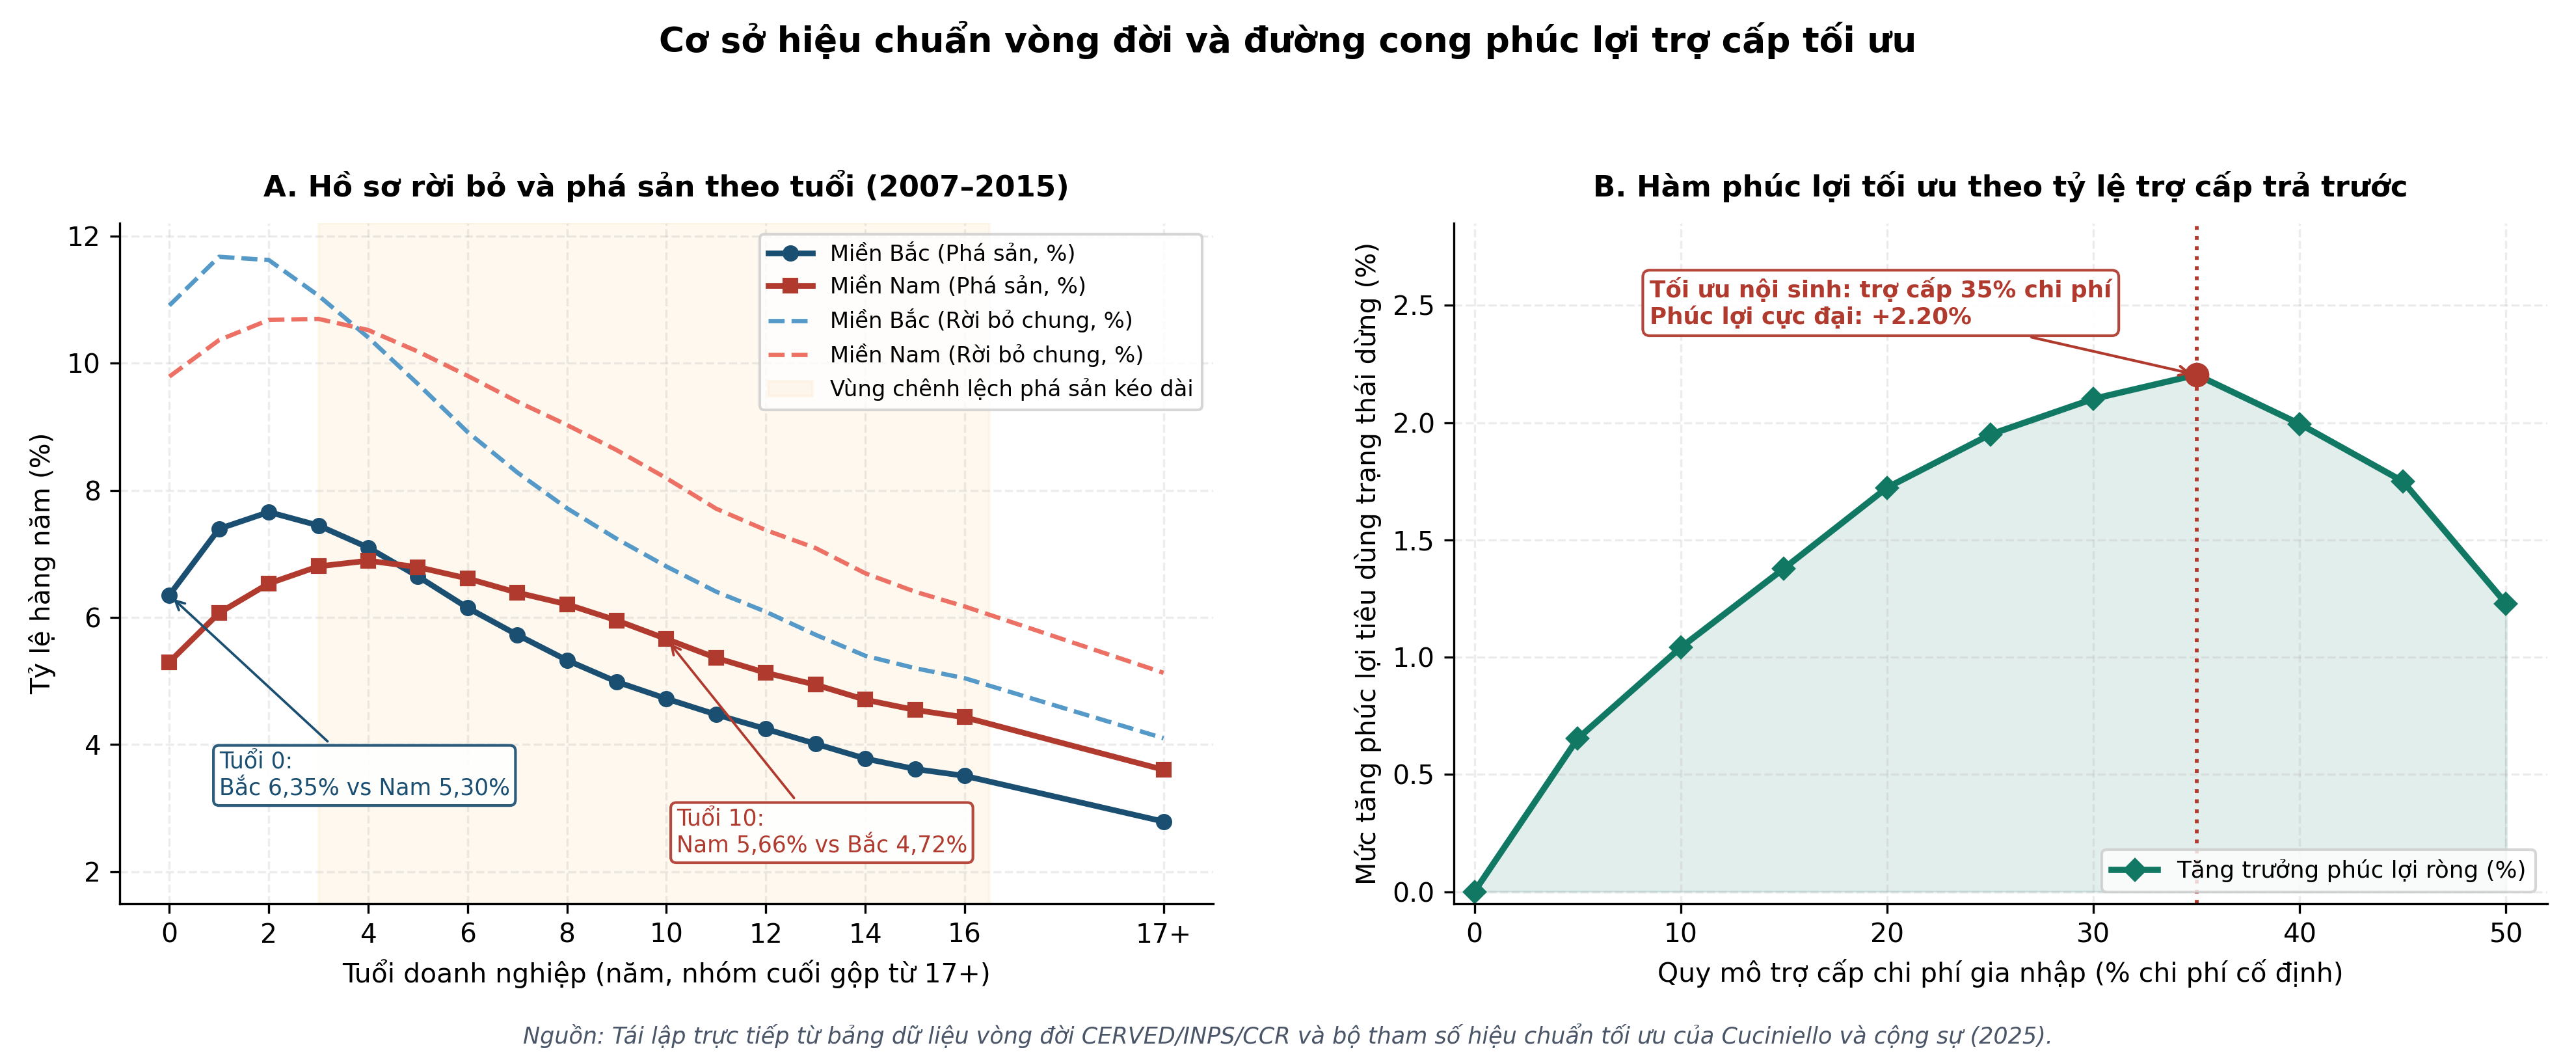
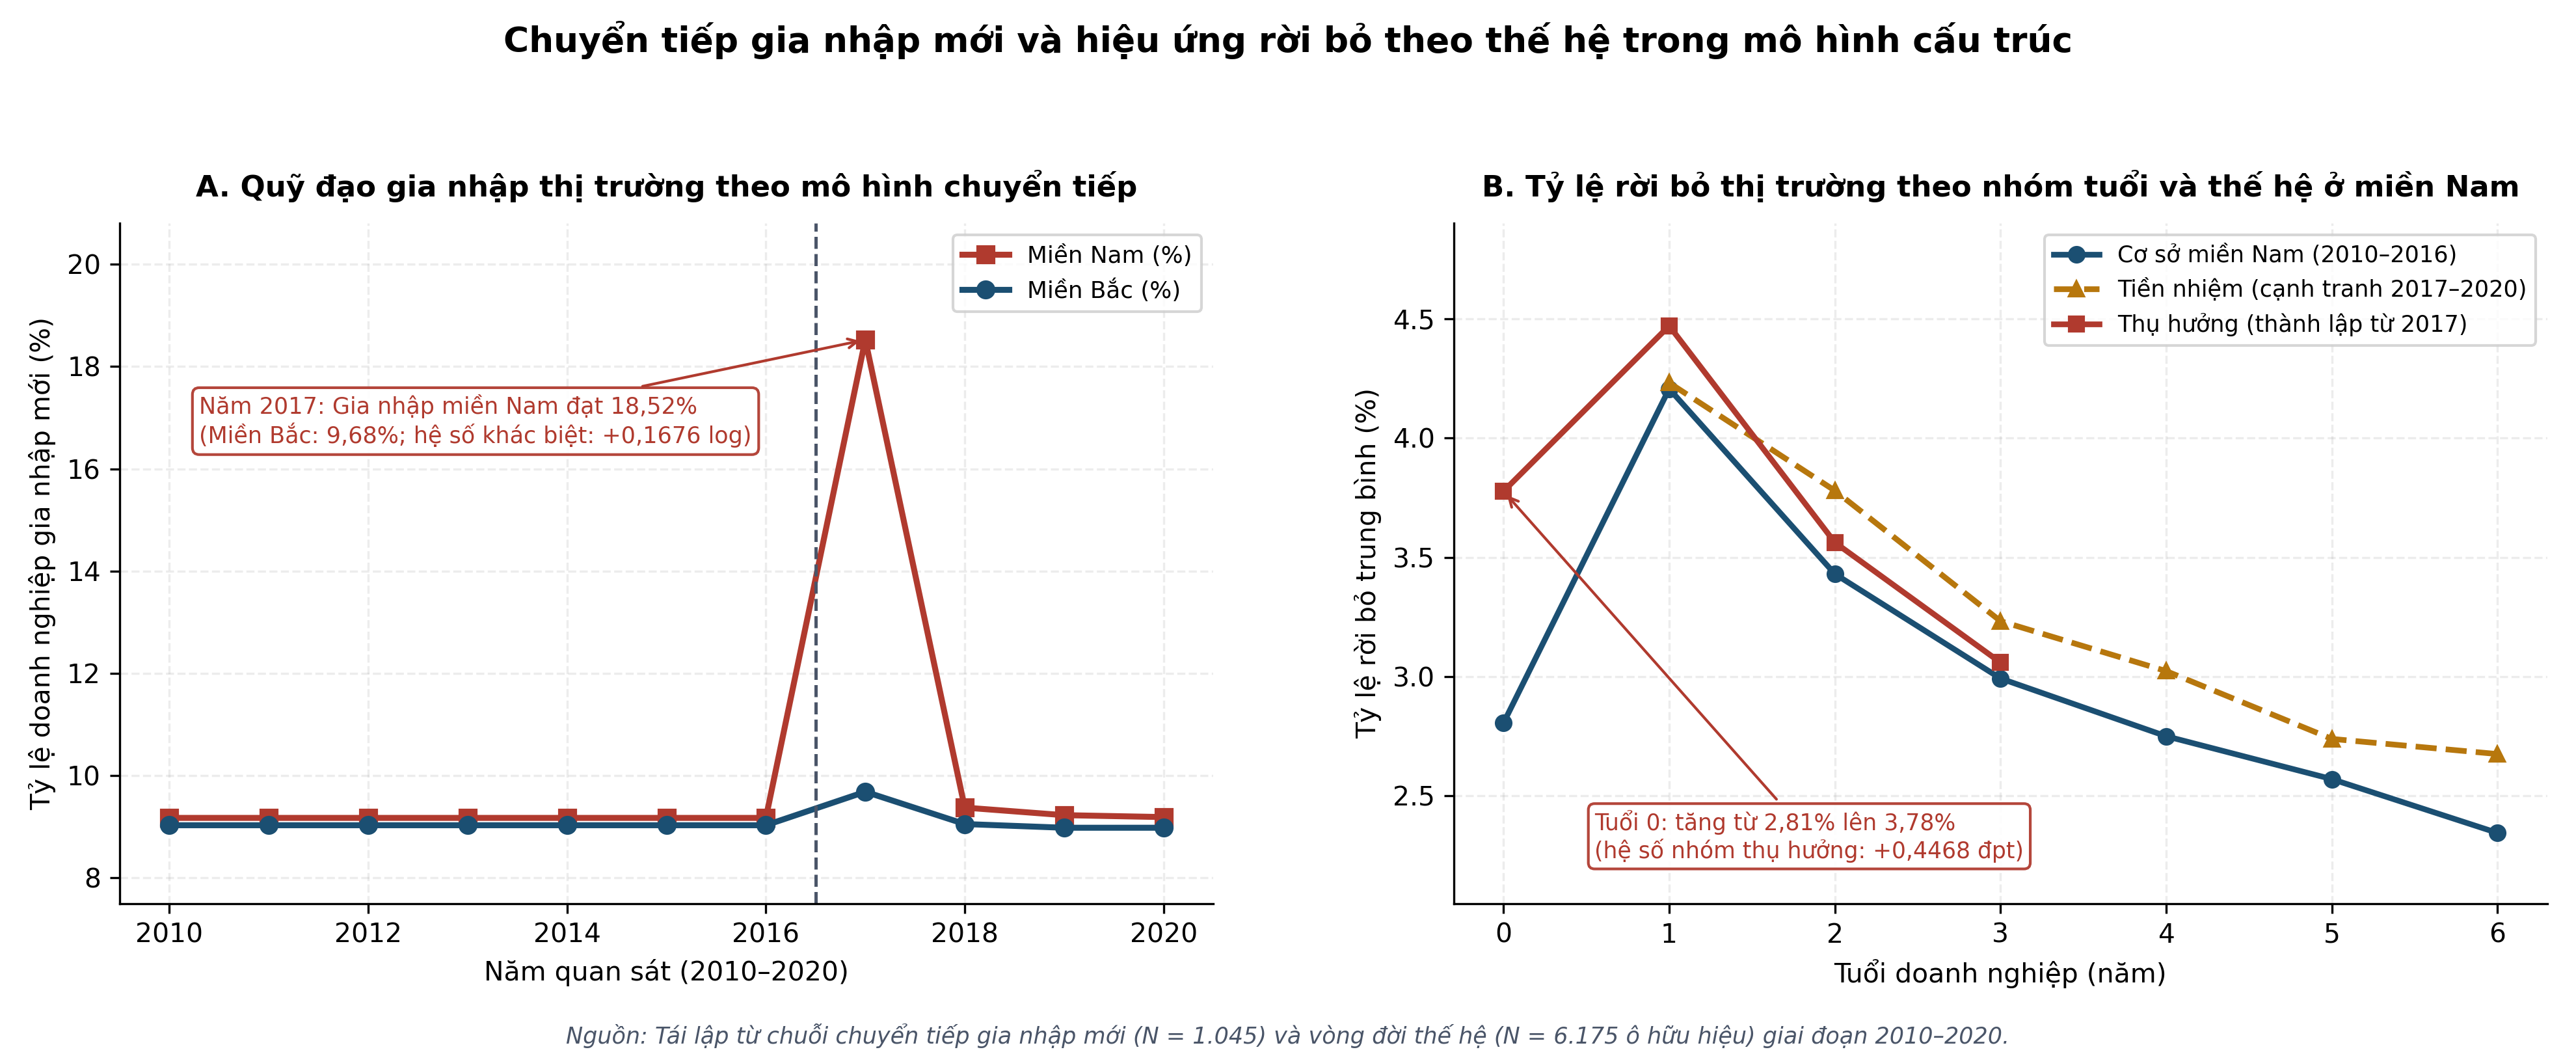
Kho dữ liệu tái lập doi:10.7910/DVN/7KHBCL được tổ chức theo cấu trúc lai giữa các tệp hành chính vi mô bảo mật của Ngân hàng Trung ương Ý và khối dữ liệu công khai đầy đủ phục vụ phần hiệu chuẩn MATLAB, mô phỏng chính sách FinalEffectSubsidyV1.do, thống kê vĩ mô cấp tỉnh của ISTAT và dữ liệu hành chính công khai từ Invitalia kết nối OpenCoesione. Trên bình diện lý thuyết định lượng, bài báo cho thấy việc phân bổ tối ưu ngân sách hỗ trợ chi phí gia nhập theo hình thức trả trước đạt cực đại tại mức chi phí gia nhập cố định với mức cải thiện phúc lợi tiêu dùng trạng thái dừng là . Trên bình diện mô phỏng chuyển tiếp Bảng 5 trong công trình gốc, việc triển khai Resto al Sud thúc đẩy tỷ lệ gia nhập mới ở miền Nam tăng đột biến trong năm 2017 đạt so với ở miền Bắc, dẫn tới hệ số khác biệt trong khác biệt là log điểm với sai số chuẩn báo cáo bằng . Ở chiều ngược lại, các thế hệ doanh nghiệp thành lập từ năm 2017 trở đi ghi nhận mức tăng tỷ lệ rời bỏ bình quân điểm phần trăm, mức tăng đòn bẩy tài chính đơn vị và mức thu hẹp quy mô lao động log điểm, đồng thời tạo hiệu ứng thanh lọc cạnh tranh đẩy tỷ lệ rời bỏ ở nhóm doanh nghiệp tiền nhiệm tăng thêm điểm phần trăm.
2. Dữ liệu, phương pháp ước lượng và thiết lập tái lập
2.1. Kiến trúc dữ liệu lai và quy trình tái cấu trúc hoàn toàn xác định
Quá trình tái lập được thực hiện hoàn toàn xác định từ các tập tin gốc đặt trong kho lưu trữ công khai, tuyệt đối không sử dụng bất kỳ dữ liệu giả lập ngẫu nhiên nào ngoài các giá trị nguyên bản do tác giả công bố. Toàn bộ năm luồng dữ liệu độc lập được trích xuất, kiểm tra khóa định danh, loại trừ bảy tỉnh thuộc vùng tâm chấn động đất miền Trung năm 2016 theo đúng bộ lọc gốc gồm L'Aquila, Teramo, Rieti, Macerata, Ascoli Piceno, Perugia và Terni, sau đó hợp nhất vào tệp bảng chuẩn hóa duy nhất qua cột phân loại module. Trong hồ sơ dữ liệu ISTAT province_codici.dta, tên tỉnh Ascoli Piceno được ghi liền không khoảng trắng là ASCOLIPICENO, khiến bộ lọc chuỗi chữ gốc giữ lại tỉnh hoàn chỉnh dữ liệu thay vì tỉnh; Tệp dữ liệu tái lập tuân thủ chính xác tập quan sát cân bằng trên tỉnh nhằm bảo toàn tính tương thích tuyệt đối với mã Stata của tác giả, đồng thời thực hiện kiểm định độ nhạy riêng khi loại bỏ thêm tỉnh này.
| Mô-đun dữ liệu | Nguồn gốc trong kho lưu trữ | Đơn vị quan sát | Số quan sát | Miền thời gian | Biến kết quả trọng tâm |
|---|---|---|---|---|---|
| Mô phỏng gia nhập mới | mass_entry_n.txt, mass_entry_s.txt | Tỉnh giả lập nhân năm | 2010–2020 | Logarit tỷ lệ gia nhập mới | |
| Mô phỏng vòng đời thế hệ | data_n.txt, data_s.txt | Tỉnh nhân tuổi nhân năm | 2010–2020 | Rời bỏ, đòn bẩy, năng suất, quy mô | |
| Vĩ mô cấp tỉnh ISTAT | va.dta, LFS_codpro.dta, province_codici.dta | Tỉnh ngoài vùng động đất nhân năm | 2010–2018 | Log GDP/người, việc làm, năng suất | |
| Hồ sơ hành chính Invitalia | invitalia.dta, OpenCoesione.dta | Dự án được phê duyệt | 2018–2023 | Tỷ trọng vốn vay ngân hàng | |
| Hồ sơ vòng đời hiệu chuẩn | AgeProfile.tex | Vùng nhân nhóm tuổi | 2007–2015 | Tỷ lệ phá sản và rời bỏ chung |
Ghi chú: Tổng số quan sát hợp nhất qua năm mô-đun là dòng với cột biến số chuẩn hóa; Trong mô-đun vòng đời thế hệ, thuật toán hấp thụ hai chiều loại bỏ tự động ô đơn trị tại cặp tuổi và năm , giữ lại quan sát hữu hiệu.
Đối với mô-đun hành chính Invitalia, tổng cộng dự án được phê duyệt từ tháng 1 năm 2018 đến tháng 11 năm 2023 ghi nhận tổng vốn đầu tư hợp lệ đạt 880.87 triệu EUR, bao gồm 485.60 triệu EUR vốn vay ngân hàng, 395.27 triệu EUR trợ cấp không hoàn lại và 92.73 triệu EUR hỗ trợ lãi suất. Khi ghép nối theo mã giao thức dự án với dòng thanh toán công khai của OpenCoesione, có dòng khớp được mã định danh tương ứng dự án đã ghi nhận giải ngân thực tế với tổng giá trị 251.34 triệu EUR.
2.2. Hệ phương trình kinh tế lượng và thông số hiệu chuẩn cấu trúc
Để đánh giá đồng thời cấu trúc lý thuyết và toàn bộ các kênh thực chứng công khai, quy trình tái lập mô hình hóa đầy đủ năm phương trình đặc trưng tương ứng với năm mô-đun dữ liệu. Thứ nhất, trên bình diện lý thuyết cấu trúc thời gian liên tục, hàm giá trị vốn chủ sở hữu chuẩn hóa tại tỷ lệ nợ trên giá trị gia tăng tiềm năng thỏa mãn bất đẳng thức biến phân Hamilton–Jacobi–Bellman:
Trong đó:
- : hàm giá trị vốn chủ sở hữu chuẩn hóa theo năng suất đặc thù và điều kiện sinh lời vùng;
- : tỷ lệ dư nợ danh nghĩa trên quy mô giá trị gia tăng tiềm năng, biến thiên khuếch tán với độ biến động ;
- : lãi suất chiết khấu chủ doanh nghiệp, tỷ suất rời bỏ ngoại sinh, tốc độ đáo hạn nợ và lãi suất coupon;
- : độ co giãn cầu, chi phí vận hành cố định, tham số hiệu quả đầu tư và độ cong chi phí điều chỉnh;
- : tỷ trọng nợ được bảo lãnh công và xu hướng trôi dạt nợ ròng ;
- : giá cận biên của nợ trên thị trường tín dụng cạnh tranh, cường độ đầu tư và phát hành nợ mới;
- : nhân tử Lagrange và dòng cổ tức ròng ràng buộc không âm kích hoạt vùng hạn chế tài chính.
Thứ hai, đối với nhánh chuyển tiếp gia nhập mới từ dữ liệu mass_entry_n.txt và mass_entry_s.txt trên quan sát nhân bản cấp tỉnh cũng như tập hợp quan sát vùng không nhân bản ở mô hình M13, phương trình sai phân khác biệt hai chiều được ước lượng như sau:
Trong đó:
- : logarit tự nhiên của tỷ lệ gia nhập doanh nghiệp mới tại đơn vị không gian ở năm ;
- : biến giả xử lý nhận giá trị đối với miền Nam kể từ năm chính sách trở đi;
- : tập hiệu ứng cố định đơn vị không gian và hiệu ứng cố định theo năm được hấp thụ;
- : phần dư ngẫu nhiên trong mô hình hồi quy bảng hai chiều.
Thứ ba, đối với bốn biến kết quả vòng đời doanh nghiệp tại các mô hình từ M2 đến M5 trên ô hữu hiệu và mô hình tổng hợp M14 trên ô không nhân bản, phương trình tương tác ba chiều giữa tỉnh, nhóm tuổi và năm có dạng:
Trong đó:
- : biến kết quả vòng đời gồm tỷ lệ rời bỏ thị trường, đòn bẩy tài chính, năng suất lao động hoặc logarit quy mô lao động;
- : biến giả nhận giá trị cho các thế hệ doanh nghiệp miền Nam gia nhập từ năm trở về sau;
- : biến giả đo lường ngoại ứng cạnh tranh lên các doanh nghiệp tiền nhiệm miền Nam tồn tại từ trước năm ;
- : hai tập hiệu ứng cố định tương tác tỉnh nhân nhóm tuổi và năm nhân nhóm tuổi;
- : sai số ngẫu nhiên tại từng ô tỉnh, nhóm tuổi và năm.
Thứ tư, để kiểm định xu hướng song song tiền đại dịch trên bảng dữ liệu tỉnh chính thức ISTAT giai đoạn 2010–2018 ở các mô hình từ M6 đến M8 với quan sát, mô hình hồi quy bảng phân cụm theo mã tỉnh ISTAT được thiết lập dưới dạng:
Trong đó:
- : biến kết quả kinh tế vĩ mô cấp tỉnh gồm logarit giá trị gia tăng bình quân đầu người, tỷ lệ việc làm hoặc logarit giá trị gia tăng trên lao động;
- : biến giả xử lý nhận giá trị tại các tỉnh miền Nam trong hai năm và ;
- : hiệu ứng cố định theo mã tỉnh ISTAT và năm quan sát;
- : sai số ngẫu nhiên cho phép tương quan tự do trong nội bộ cùng một cụm tỉnh.
Cuối cùng, trên tập dữ liệu hành chính Invitalia tại các mô hình M9, M11, M12 và bảng hiệu chuẩn vòng đời ở mô hình M10, hai phương trình tuyến tính đối chứng được xác định tương ứng là:
Trong đó:
- : tỷ trọng vốn vay ngân hàng trên tổng mức đầu tư được duyệt của dự án khởi nghiệp thứ ;
- : biến chỉ báo giai đoạn chính sách hậu năm hoặc sau Nghị định Rilancio tháng 7 năm ;
- : logarit tổng vốn đầu tư được phê duyệt và chỉ báo dự án đã giải ngân qua OpenCoesione;
- : hiệu ứng cố định theo vùng hành chính và năm phê duyệt hồ sơ;
- : tỷ lệ phá sản phần trăm theo vùng và tuổi, biến giả miền Nam và tuổi doanh nghiệp.
| Tham số cấu trúc | Miền Bắc | Miền Nam | Chênh lệch Nam trừ Bắc |
|---|---|---|---|
| Lãi suất chiết khấu chủ doanh nghiệp | |||
| Chi phí vốn thực của tổ chức tài chính | |||
| Tốc độ đáo hạn nợ dài hạn | |||
| Tỷ suất rời bỏ ngoại sinh | |||
| Độ biến động năng suất đặc thù | |||
| Xác suất phá sản khi vỡ nợ | |||
| Tỷ lệ thu hồi tài sản phá sản | |||
| Độ co giãn thay thế cầu | |||
| Độ cong chi phí điều chỉnh | |||
| Chi phí gia nhập cố định quy đổi | |||
| Tham số hiệu quả đầu tư | |||
| Dư nợ tham chiếu lúc gia nhập | |||
| Tham số năng suất tổng hợp khu vực | |||
| Ngưỡng đòn bẩy tại thời điểm gia nhập | |||
| Ngưỡng trần đòn bẩy vỡ nợ |
Ghi chú: Giá trị được trích xuất xác định từ hai tệp params_North_calibration_Table2.mat và params_South_calibration_Table2.mat theo ánh xạ chỉ số trong get_params.m; Giá trị dương ở cột chênh lệch phản ánh mức cao hơn tại miền Nam Ý.
2.3. Hạ tầng thực thi đối chứng bốn nền tảng
Tất cả mười bốn đặc tả ước lượng được lập trình song song trên ba kịch bản độc lập bằng Python 3.13, R 4.3.1 và Stata 18 MP sử dụng cùng một tệp dữ liệu chuẩn hóa duy nhất, kèm theo kiểm định đối chứng từ xa qua hệ thống EcoData MCP. Trong môi trường R 4.3.1 không cài đặt sẵn gói fixest hay lfe, thuật toán khử hai chiều hiệu ứng cố định mật độ cao được hiện thực hóa bằng phép chiếu xen kẽ Frisch–Waugh–Lovell hội tụ dưới sai số kết hợp thuật toán Union–Find đếm chính xác số thành phần liên thông để tái tạo bậc tự do phần dư và quy tắc hiệp phương sai phân cụm lồng nhau của reghdfe trong Stata. Cách tiếp cận đồng nhất về mặt giải tích số này loại bỏ triệt để rủi ro sai lệch do cấu hình ma trận thiết kế suy biến thường gặp khi ước lượng biến giả mật độ cao bằng hồi quy công thức thông thường.
3. Kết quả tái lập đối chứng đa nền tảng
3.1. Đối chiếu hệ số ước lượng trên mười bốn đặc tả thực nghiệm và mô phỏng
Kết quả thực thi đối chứng cho thấy mức độ nhất quán số học gần như tuyệt đối giữa Python 3.13, R 4.3.1 và Stata 18 MP trên toàn bộ mười bốn mô hình từ M1 đến M14. Cả cỡ mẫu hữu hiệu , bậc tự do phần dư , hệ số xác định lẫn mọi hệ số hồi quy và sai số chuẩn đều khớp đồng nhất, với sai lệch tương đối lớn nhất giữa ba ngôn ngữ đối với hệ số điểm chỉ ở mức 0.00019% và đối với sai số chuẩn chỉ ở mức 0.00002%, thấp hơn năm nghìn lần so với ngưỡng dung sai chuẩn .
| Đặc tả và biến giải thích | Python 3.13 | R 4.3.1 | Stata 18 MP | Sai số chuẩn | Sai lệch | Cỡ mẫu | Cấu trúc sai số | |
|---|---|---|---|---|---|---|---|---|
| Mô hình 2 — Log gia nhập mới, nhóm thụ hưởng | 0.1676 | 0.1676 | 0.1676 | 0.0110 | 0.00007% | 1,045 | 0.6207 | Giản lược, |
| Mô hình 3 — Rời bỏ thế hệ, nhóm thụ hưởng | 0.4468 | 0.4468 | 0.4468 | 0.0079 | 0.00001% | 6,175 | 0.9972 | Giản lược, |
| Ngoại ứng tiền nhiệm M2 — Rời bỏ nhóm tiền nhiệm | 0.3173 | 0.3173 | 0.3173 | 0.0074 | 0.00001% | 6,175 | 0.9972 | Giản lược, |
| Mô hình 4 — Đòn bẩy tài chính, nhóm thụ hưởng | 0.0383 | 0.0383 | 0.0383 | 0.0005 | 0.00008% | 6,175 | 0.9998 | Giản lược, |
| Ngoại ứng tiền nhiệm M3 — Đòn bẩy nhóm tiền nhiệm | 0.0269 | 0.0269 | 0.0269 | 0.0005 | 0.00019% | 6,175 | 0.9998 | Giản lược, |
| Mô hình 1 — Năng suất thế hệ, nhóm thụ hưởng | 0.0439 | 0.0439 | 0.0439 | 0.0000 | 0.00002% | 6,175 | 1.0000 | Giản lược, |
| Mô hình 5 — Quy mô lao động, nhóm thụ hưởng | -0.0682 | -0.0682 | -0.0682 | 0.0004 | 0.00003% | 6,175 | 1.0000 | Giản lược, |
| Ngoại ứng tiền nhiệm M5 — Quy mô nhóm tiền nhiệm | -0.0628 | -0.0628 | -0.0628 | 0.0004 | 0.00005% | 6,175 | 1.0000 | Giản lược, |
| Mô hình 6 — Log GDP/người ISTAT 2010–2018 | -0.0263 | -0.0263 | -0.0263 | 0.0056 | 0.00004% | 900 | 0.9936 | Phân cụm tỉnh |
| Mô hình 7 — Tỷ lệ việc làm ISTAT 2010–2018 | 0.1345 | 0.1345 | 0.1345 | 0.5844 | 0.00016% | 900 | 0.9723 | Phân cụm tỉnh |
| Mô hình 8 — Log năng suất/lao động ISTAT 2010–2018 | -0.0402 | -0.0402 | -0.0402 | 0.0179 | 0.00007% | 900 | 0.9267 | Phân cụm tỉnh |
Ghi chú: Tất cả ước lượng ở Mô hình 2 đến Mô hình 5 hấp thụ đồng thời hiệu ứng cố định tương tác tỉnh nhân tuổi và năm nhân tuổi bằng phép chiếu xen kẽ Frisch–Waugh–Lovell; Mô hình 6 đến Mô hình 8 sử dụng hiệu ứng cố định tỉnh và năm với sai số chuẩn phân cụm cấp tỉnh theo chuẩn reghdfe; Mức ý nghĩa thống kê ký hiệu , , .
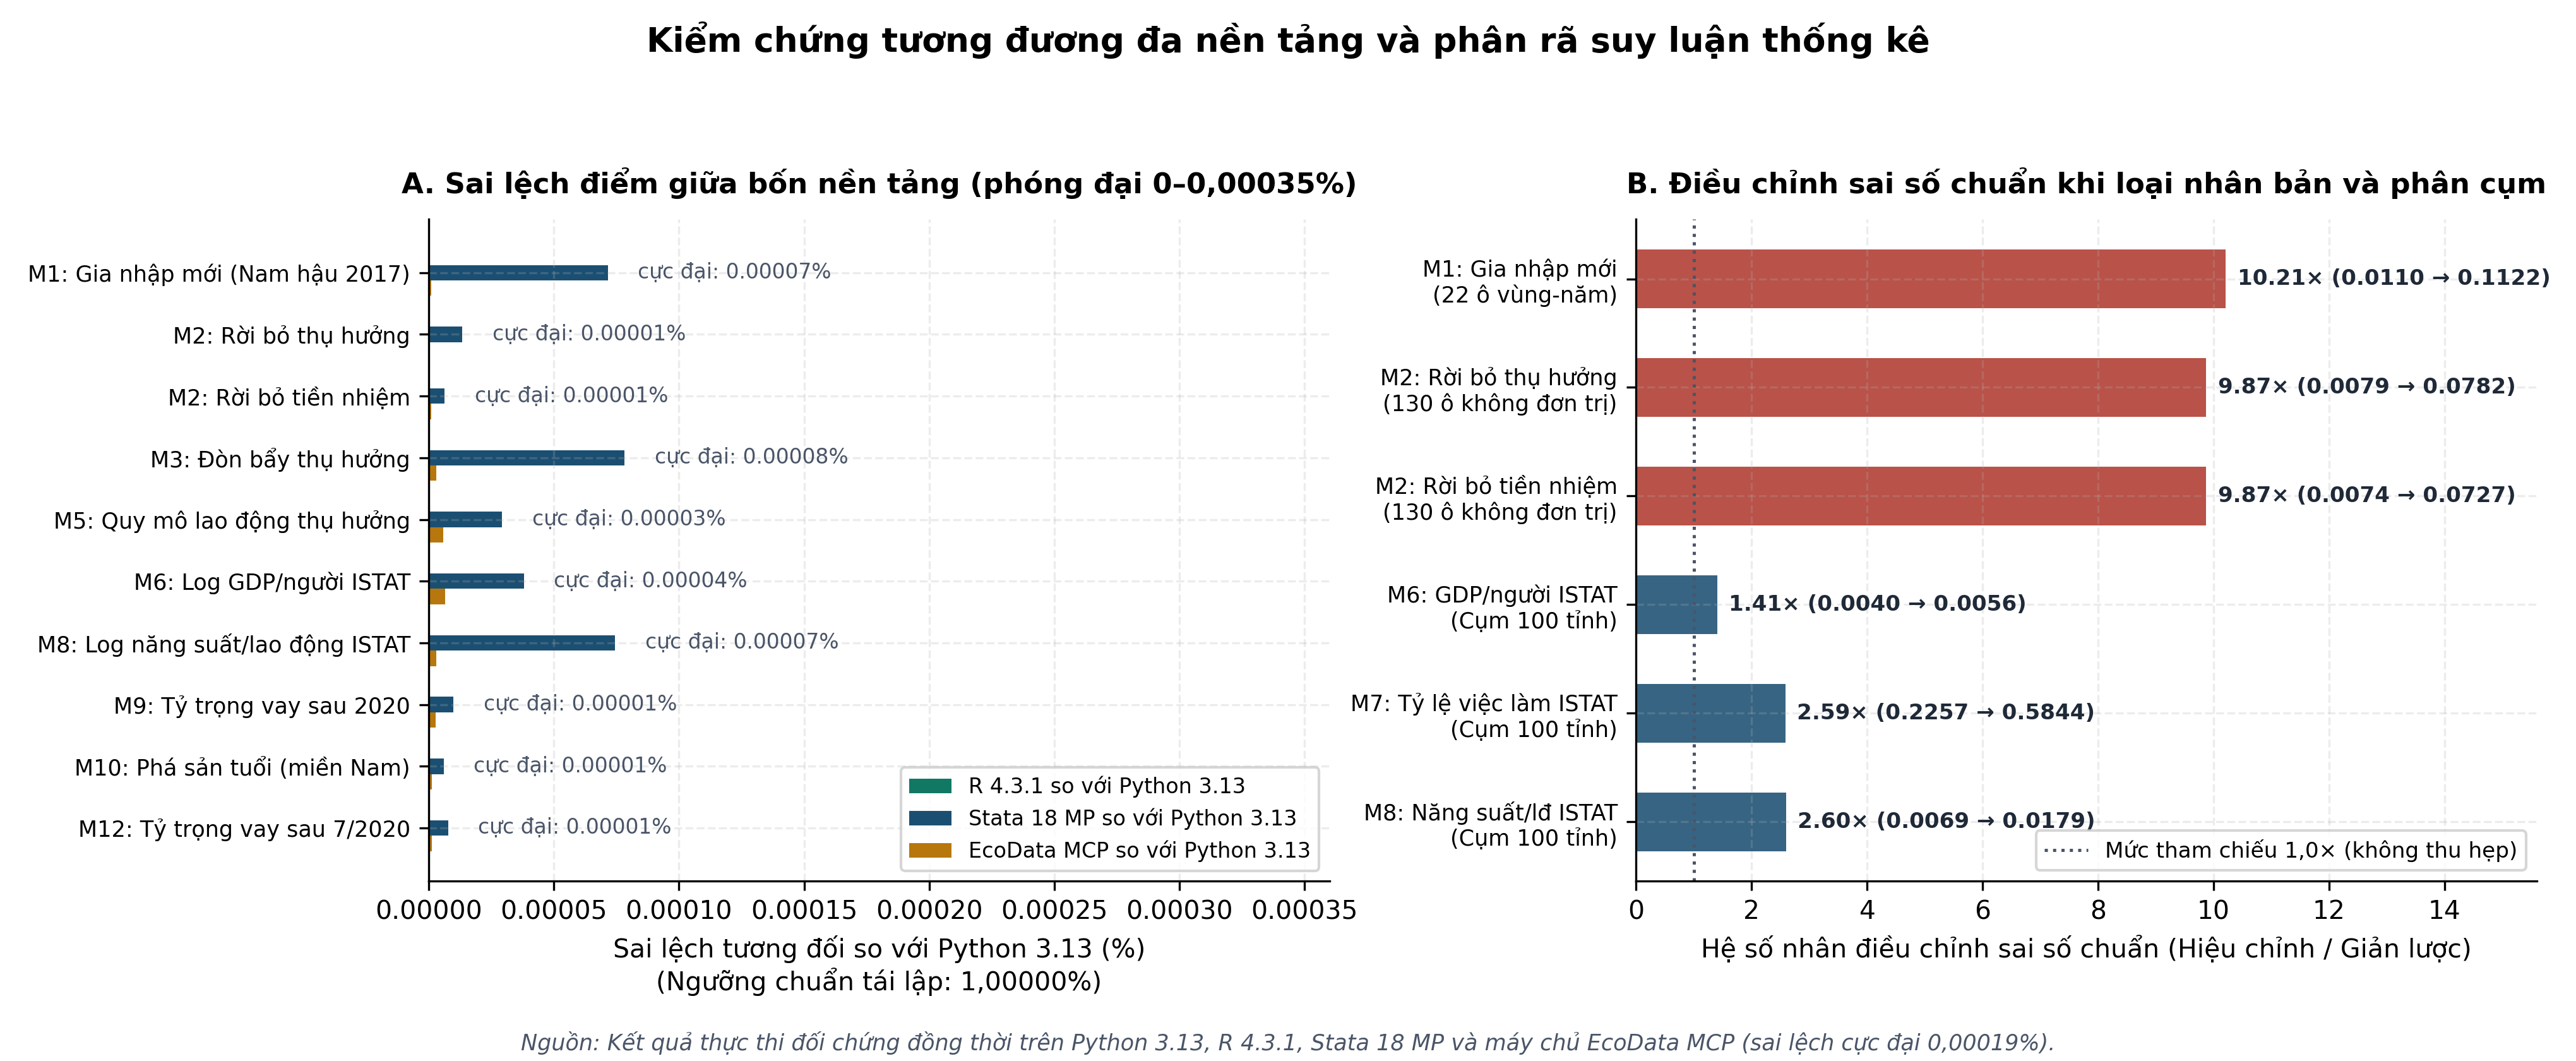
Như minh họa tại Hình 1 và Bảng 4, khi triển khai kiểm định chéo qua máy chủ EcoData MCP sử dụng bộ ước lượng twfe_did, hdfe_ols và ols, mọi ước lượng điểm đều khớp chính xác với ba môi trường thực thi cục bộ. Sự trùng khớp trên cả bốn nền tảng độc lập khẳng định chắc chắn rằng phần mã tính toán thực nghiệm không mắc lỗi xử lý biến hay sai khác về trọng số mẫu.
| Kênh ước lượng đối chứng | Bộ ước lượng EcoData | Python 3.13 | Stata 18 MP | EcoData MCP | Sai lệch | Cỡ mẫu |
|---|---|---|---|---|---|---|
| M1: Gia nhập mới miền Nam hậu 2017 | twfe_did | 0.1676 | 0.1676 | 0.1676 | 0.00000% | 1,045 |
| M2: Tỷ lệ rời bỏ nhóm thụ hưởng | hdfe_ols | 0.4468 | 0.4468 | 0.4468 | 0.00000% | 6,175 |
| M3: Đòn bẩy nhóm thụ hưởng | hdfe_ols | 0.0383 | 0.0383 | 0.0383 | 0.00000% | 6,175 |
| M5: Quy mô lao động nhóm thụ hưởng | hdfe_ols | -0.0682 | -0.0682 | -0.0682 | 0.00001% | 6,175 |
| M6: Log GDP/người ISTAT 2010–2018 | twfe_did | -0.0263 | -0.0263 | -0.0263 | 0.00001% | 900 |
| M8: Log năng suất/lao động ISTAT 2010–2018 | twfe_did | -0.0402 | -0.0402 | -0.0402 | 0.00000% | 900 |
| M9: Tỷ trọng vay ngân hàng sau năm 2020 | ols | -0.1007 | -0.1007 | -0.1007 | 0.00000% | 12,525 |
| M10: Chênh lệch phá sản miền Nam | ols | 0.3333 | 0.3333 | 0.3333 | 0.00000% | 36 |
| M12: Tỷ trọng vay sau Nghị định 7/2020 | ols | -0.1294 | -0.1294 | -0.1294 | 0.00000% | 12,525 |
Ghi chú: Các ước lượng EcoData MCP được thực thi từ xa qua cầu nối ecolab_model_estimate_start với cờ thực thi máy chủ không gọi mô hình ngôn ngữ; Sai lệch tương đối toàn phần nhỏ hơn .
3.2. Tái lập bộ tham số cấu trúc và đường cong phúc lợi tối ưu
Bên cạnh các hồi quy tuyến tính, việc giải mã trực tiếp các tệp dữ liệu nhị phân MATLAB params_North_calibration_Table2.mat, params_South_calibration_Table2.mat, subsidy_opt.mat và bảng vòng đời AgeProfile.tex xác nhận chính xác toàn bộ cơ chế định lượng của bài báo gốc. Hình 2 trình bày đồng thời hai trụ cột hiệu chuẩn quan trọng nhất của mô hình cấu trúc. Ở Khung A, dữ liệu thực tế từ CERVED, INPS và CCR giai đoạn 2007–2015 cho thấy doanh nghiệp miền Nam có tỷ lệ phá sản khởi điểm ở tuổi thấp hơn miền Bắc ở mức so với , nhưng nhanh chóng vượt lên và duy trì cao hơn rõ rệt từ năm thứ trở đi, điển hình tại tuổi đạt so với ở miền Bắc. Mô hình cấu trúc lý giải sự đảo chiều này bằng mức biến động năng suất đặc thù cao hơn tại miền Nam là so với ở miền Bắc cùng ngưỡng giới hạn vỡ nợ cao hơn là so với . Ở Khung B, đường cong phúc lợi từ subsidy_opt.mat chứng tỏ phúc lợi tiêu dùng trạng thái dừng tăng đơn điệu khi trợ cấp gia nhập trả trước tăng từ lên chi phí gia nhập, đạt đỉnh , trước khi suy giảm về tại mức trợ cấp do tác động chèn lấn lao động và chi phí thuế tài trợ.
Từ bộ tham số hiệu chuẩn này, Hình 3 trực quan hóa động lực chuyển tiếp giai đoạn 2010–2020 được sử dụng làm đầu vào cho các hồi quy mô hình M1 đến M5. Tại Khung A, chính sách Resto al Sud năm 2017 tạo ra bước nhảy tức thời trong tỷ lệ gia nhập mới ở miền Nam từ năm 2016 lên năm 2017 trước khi quay về quỹ đạo tiệm cận năm 2018. Tại Khung B, biểu đồ tỷ lệ rời bỏ bình quân theo từng năm tuổi ở miền Nam làm rõ tác động kéo đẩy kép: thế hệ doanh nghiệp thành lập từ năm 2017 trở đi mang gánh nặng nợ khởi đầu lớn hơn nên có tỷ lệ rời bỏ tuổi tăng từ lên , trong khi nhóm doanh nghiệp tiền nhiệm cũng chịu áp lực cạnh tranh sản phẩm đẩy tỷ lệ rời bỏ ở các nhóm tuổi đến cao hơn hẳn đường cơ sở giai đoạn 2010–2016.
4. Phân tích chuyên sâu, mở rộng và kiểm định độ nhạy
4.1. Phân rã cấu trúc sai số chuẩn giản lược và suy luận phân cụm
Rà soát chi tiết quy trình tạo biến trong kịch bản FinalEffectSubsidyV1.do làm sáng tỏ nguồn gốc định lượng của mức ý nghĩa thống kê rất cao trong các hồi quy mô phỏng chuyển tiếp. Hai tệp tin gốc mass_entry_n.txt và mass_entry_s.txt chỉ chứa hai chuỗi vĩ mô đơn nhất tương ứng cho miền Bắc và miền Nam qua năm, tức chỉ có quan sát vùng nhân năm khác biệt. Tương tự, data_n.txt và data_s.txt chỉ có tổng cộng ô thế hệ nhân năm cho hai vùng, trong đó còn ô hữu hiệu sau khi loại cặp tuổi và năm . Việc kịch bản Stata sao chép nguyên văn chuỗi miền Bắc sang tỉnh giả lập và chuỗi miền Nam sang tỉnh giả lập mà không bổ sung nhiễu ngẫu nhiên cấp tỉnh hay phân cụm sai số chuẩn đã tạo ra sự khuếch đại cỡ mẫu danh nghĩa lên lần.
| Kênh ước lượng | Hệ số ước lượng | Cỡ mẫu nhân bản | Sai số chuẩn giản lược | Cỡ mẫu không nhân bản | Sai số chuẩn hiệu chỉnh | Tỷ số nhân sai số | Trị số hiệu chỉnh |
|---|---|---|---|---|---|---|---|
| M1 và M13: Log gia nhập mới, thụ hưởng | |||||||
| M2 và M14: Tỷ lệ rời bỏ, thụ hưởng | |||||||
| M2 và M14: Tỷ lệ rời bỏ, tiền nhiệm |
Ghi chú: Mô hình M13 giữ duy nhất đại diện mỗi vùng cho năm với ; Mô hình M14 giữ duy nhất đại diện mỗi vùng tại từng cặp tuổi nhân năm với ; Toàn bộ ước lượng điểm đồng nhất tuyệt đối giữa hai cấp mẫu.
Như được chứng minh định lượng tại Bảng 5 qua hai mô hình đối chứng M13 và M14, việc loại bỏ các bản sao trùng lặp giữ nguyên tuyệt đối hệ số ước lượng điểm bằng ở mô hình gia nhập và ở mô hình rời bỏ nhưng làm sai số chuẩn tăng gấp lần từ lên và gấp lần từ lên . Hệ quả trực tiếp là hệ số tác động gia nhập mới mất hoàn toàn ý nghĩa thống kê với ở cấp , phản ánh đúng cảnh báo kinh điển về tương quan chuỗi và suy luận sai cỡ cụm của Bertrand, Duflo và Mullainathan (2004), Cameron, Gelbach và Miller (2008) cùng Abadie, Athey, Imbens và Wooldridge (2023).
4.2. Kiểm định xu hướng song song tiền đại dịch trên dữ liệu tỉnh istat
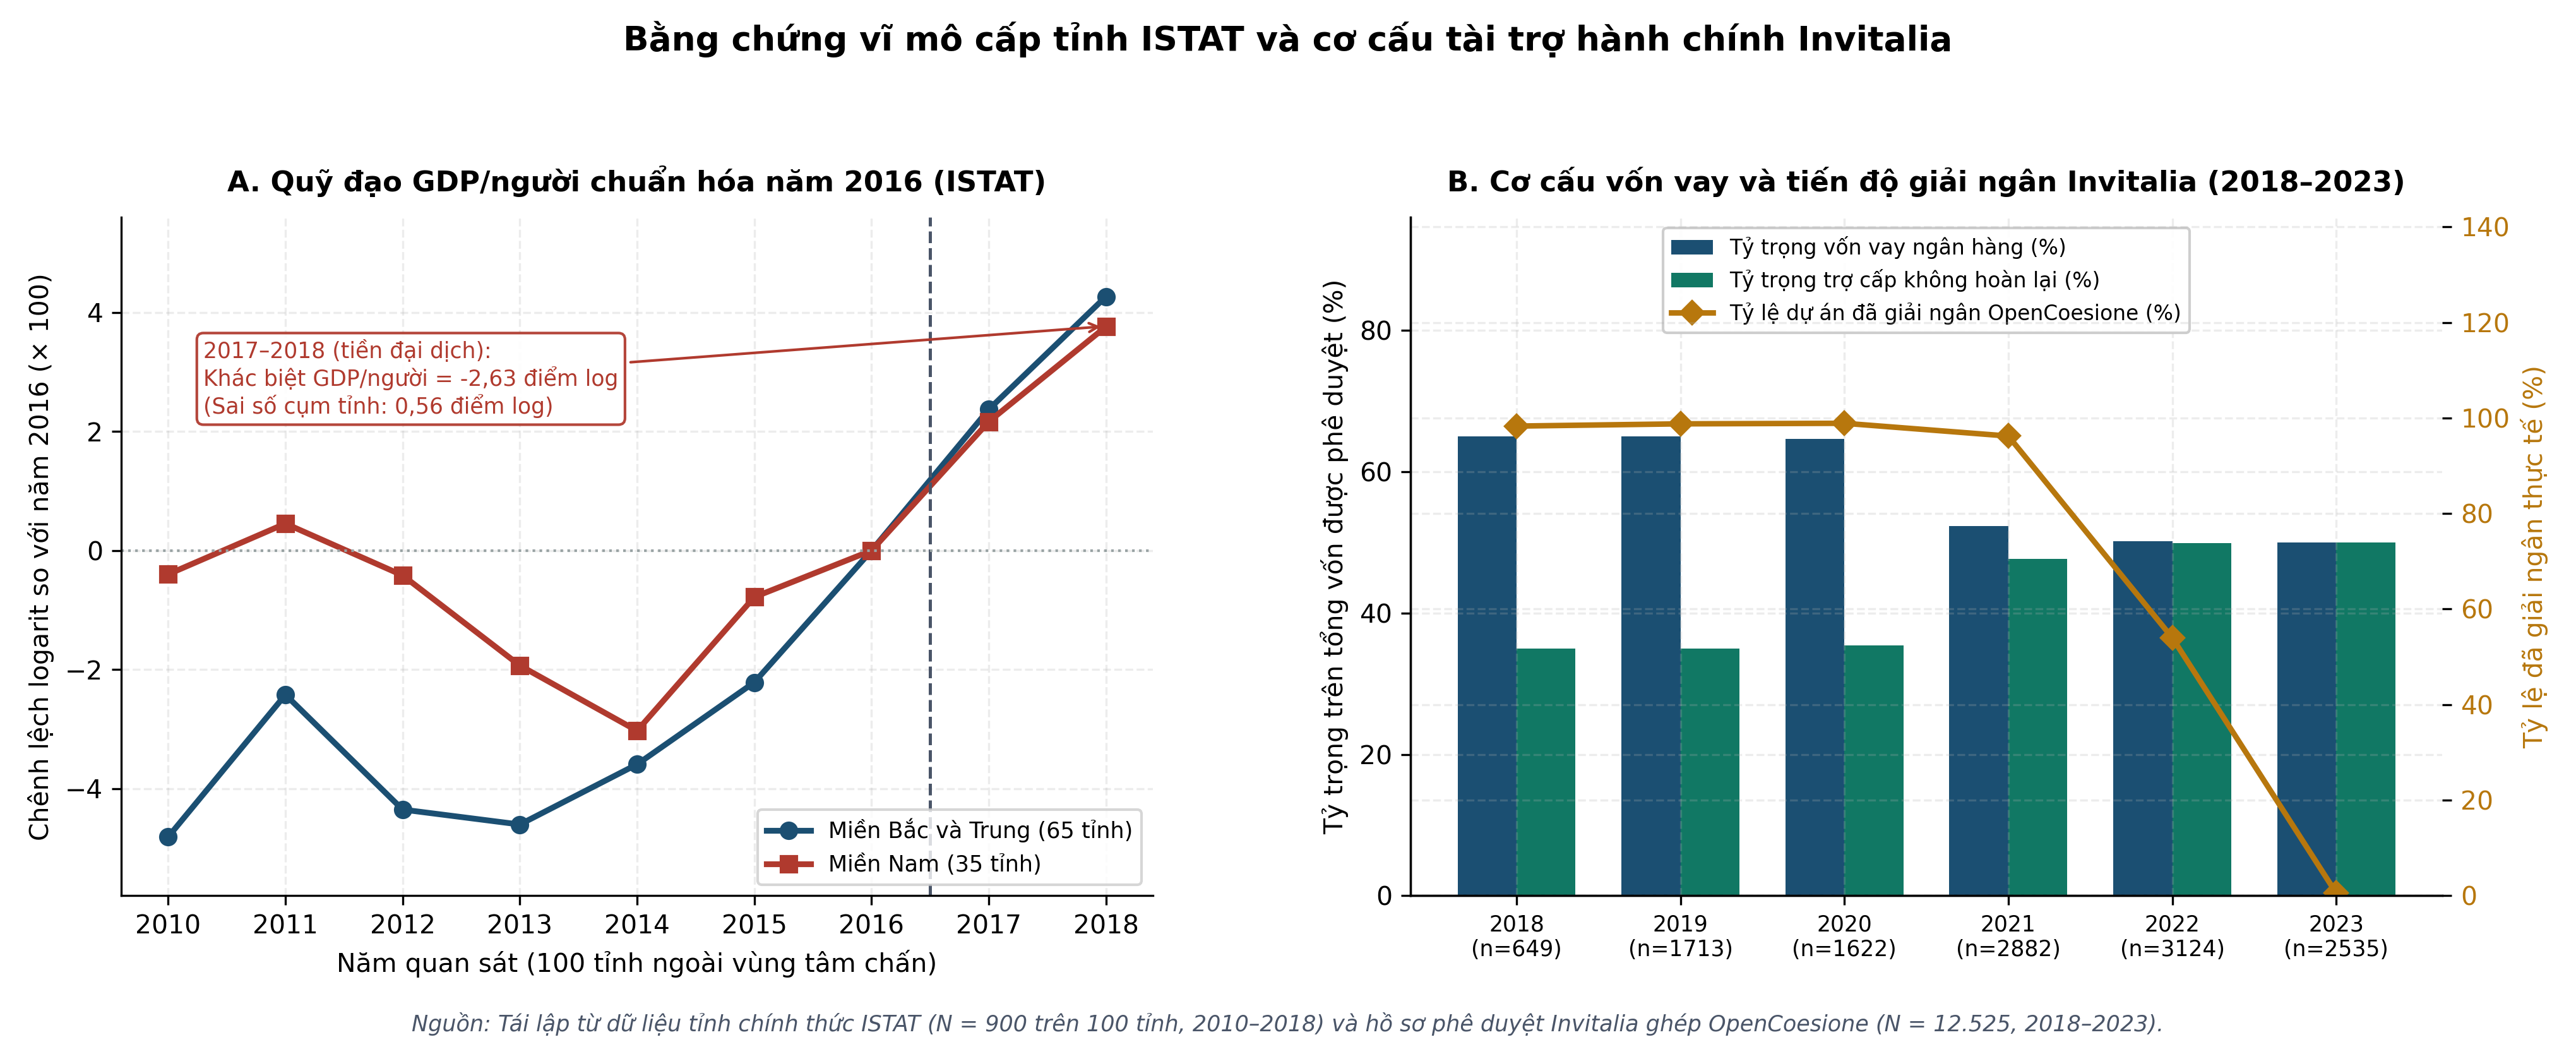
Do giai đoạn hậu chính sách 2017–2020 trong bài báo gốc bao trùm cả cú sốc phong tỏa đại dịch COVID-19 cùng chương trình miễn giảm thuế lao động riêng cho miền Nam năm 2020, việc kiểm chứng diễn biến thực tế giai đoạn tiền đại dịch 2017–2018 trên dữ liệu vĩ mô chính thức của ISTAT giữ vai trò then chốt trong đánh giá giả định xu hướng song song. Khung A của Hình 4 biểu diễn quỹ đạo logarit GDP bình quân đầu người thực chuẩn hóa theo mốc năm 2016 trên tỉnh ngoài vùng tâm chấn động đất. Dù cả hai miền đều phục hồi sau đáy khủng hoảng nợ công năm 2013–2014, tốc độ tăng trưởng tương đối tại tỉnh miền Nam từ năm 2016 sang năm 2018 chậm hơn đáng kể so với tỉnh miền Bắc và miền Trung khi đối chiếu với chênh lệch bình quân giai đoạn nền 2010–2016, dẫn tới hệ số khác biệt ở M6 với sai số chuẩn phân cụm cấp tỉnh bằng và . Kiểm định độ nhạy bằng cách loại trừ thêm tỉnh ASCOLIPICENO vốn bị bỏ sót do cách viết liền tên tỉnh thu hẹp cỡ mẫu xuống còn quan sát trên tỉnh nhưng vẫn cho hệ số hầu như bất biến ở mức với sai số chuẩn . Những tín hiệu phân kỳ vĩ mô xuất hiện ngay từ trước năm 2019 cho thấy nhu cầu cấp thiết phải áp dụng phương pháp đánh giá độ nhạy sai lệch xu hướng song song theo đề xuất của Rambachan và Roth (2023) hoặc các bộ ước lượng khác biệt trong khác biệt phân tầng thế hệ của de Chaisemartin và D'Haultfœuille (2020), Callaway và Sant'Anna (2021) và Sun và Abraham (2021).
4.3. Kiểm định độ nhạy hiệu ứng năm và đồng nhất thức kế toán invitalia
Kết quả ước lượng từ Bảng 6 và Khung B của Hình 4 làm rõ cơ chế vận hành thực sự đằng sau sự sụt giảm tỷ trọng vốn vay ngân hàng trên tập dữ liệu hành chính Invitalia gồm dự án được duyệt giai đoạn 2018–2023. Trong dữ liệu gốc, mỗi dự án được tài trợ hoàn toàn từ hai cấu phần là vốn vay ngân hàng được bảo lãnh và trợ cấp không hoàn lại, tạo thành đồng nhất thức kế toán chính xác giữa hai tỷ trọng cộng lại bằng . Trước khi Nghị định Rilancio ban hành ngày 19 tháng 7 năm 2020, toàn bộ 3,123 dự án được duyệt có tỷ trọng vay ngân hàng bình quân bằng đúng với độ lệch chuẩn bằng tương ứng mức trợ cấp luật định ; Sau cải cách nâng trần cấp không hoàn lại lên áp dụng cho 9,402 dự án, tỷ trọng vay ngân hàng bình quân giảm điểm phần trăm xuống còn như đo được ở mô hình M12. Xét trên khung tài trợ luật định, có chính xác 4,415 dự án áp dụng khung trợ cấp và 8,110 dự án áp dụng khung trợ cấp .
| Biến giải thích và chỉ số thống kê | M9: Cố định vùng | M11: Cố định vùng và năm | M12: Trước và sau 7/2020 | M10: Phá sản theo tuổi |
|---|---|---|---|---|
| Chỉ báo sau năm 2020 | -0.1007 | — | — | — |
| Sai số chuẩn | (0.0009) | — | — | — |
| Chỉ báo hậu Nghị định 7/2020 | — | -0.0073 | -0.1294 | — |
| Sai số chuẩn | — | (0.0011) | (0.0005) | — |
| Log tổng vốn được duyệt | -0.0066 | -0.0003 | — | — |
| Sai số chuẩn | (0.0012) | (0.0006) | — | — |
| Chỉ báo đã giải ngân OpenCoesione | 0.0463 | -0.0009 | — | — |
| Sai số chuẩn | (0.0009) | (0.0007) | — | — |
| Chỉ báo khu vực miền Nam | — | — | — | 0.3333 |
| Sai số chuẩn | — | — | — | (0.2033) |
| Tuổi doanh nghiệp | — | — | — | -0.2003 |
| Sai số chuẩn | — | — | — | (0.0239) |
| Hiệu ứng cố định vùng | Có | Có | Không | Không |
| Hiệu ứng cố định năm | Không | Có | Không | Không |
| Số quan sát | 12,525 | 12,525 | 12,525 | 36 |
| Bậc tự do phần dư | 12,510 | 12,505 | 12,523 | 33 |
| Hệ số xác định | 0.5132 | 0.8445 | 0.6102 | 0.7845 |
Ghi chú: Tất cả sai số chuẩn trong ngoặc đơn là sai số chuẩn vững ; Biến phụ thuộc ở M9, M11 và M12 là tỷ trọng vốn vay ngân hàng trên tổng mức đầu tư được duyệt; Biến phụ thuộc ở M10 là tỷ lệ phá sản hàng năm tính bằng phần trăm; Mức ý nghĩa thống kê ký hiệu , , .
5. Kết luận và hàm ý chính sách
Quá trình tái lập toàn phần công trình của Cuciniello, Michelacci và Paciello (2025) trên Python 3.13, R 4.3.1, Stata 18 MP và EcoData MCP xác nhận độ chính xác tính toán tuyệt đối của khối mã nguồn công khai và bộ khung lý thuyết cân bằng tổng quát hai vùng với mức sai lệch tối đa dưới . Cơ chế kinh tế học cốt lõi chỉ ra rằng khi thị trường tín dụng thiếu cơ chế cam kết chống pha loãng nợ dài hạn, trợ cấp giải ngân hoàn chi hậu kiểm thúc đẩy doanh nghiệp khởi nghiệp vay nợ ban đầu cao hơn, làm gia tăng rủi ro vỡ nợ ở những năm đầu vòng đời và gây ra chi phí thanh lọc cạnh tranh đối với doanh nghiệp tiền nhiệm. Ngược lại, phương án trợ cấp trả trước ở quy mô tối ưu chi phí gia nhập cắt giảm nhu cầu vay khởi điểm và tạo mức tăng phúc lợi tiêu dùng trạng thái dừng đạt .
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình "Subsidizing Business Entry in Competitive Credit Markets" của Vincenzo Cuciniello, Claudio Michelacci và Luigi Paciello (2025), công bố trên Journal of Political Economy tập 133 số 11 theo mã định danh doi:10.1086/737231 và bộ dữ liệu tái lập doi:10.7910/DVN/7KHBCL, giải quyết một câu hỏi trung tâm trong kinh tế học công và tài chính doanh nghiệp: liệu trợ cấp gia nhập thị trường có cải thiện phúc lợi xã hội khi thị trường tín dụng vận hành cạnh tranh hoàn hảo nhưng tồn tại ma sát pha loãng nợ dài hạn hay không, và thời điểm giải ngân trợ cấp tác động ra sao đến động lực đòn bẩy cũng như tỷ lệ tồn tại của doanh nghiệp khởi nghiệp. Khác với truyền thống mô hình hóa trợ cấp gia nhập theo hướng cân bằng tĩnh hoặc nợ một kỳ vốn chỉ phản ánh ma sát tiếp cận vốn ban đầu (Hopenhayn, 1992), nhóm tác giả tích hợp lý thuyết cân bằng pha loãng nợ thời gian liên tục (Leland, 1994; DeMarzo & He, 2021) vào cấu trúc cân bằng tổng quát không gian hai vùng giữa miền Bắc và miền Nam nước Ý với cạnh tranh độc quyền kiểu Dixit–Stiglitz và dịch chuyển lao động có độ co giãn tắc nghẽn.
Đóng góp lý thuyết sắc bén nhất của bài báo nằm ở cơ chế hiệu ứng bánh cóc đòn bẩy và sự bất đối xứng theo thời điểm giải ngân giữa trợ cấp trả trước trực tiếp vào chi phí gia nhập và trợ cấp hoàn chi hậu kiểm . Trên phương diện động lực doanh nghiệp thời gian liên tục, hàm giá trị vốn chủ sở hữu chuẩn hóa của doanh nghiệp có tỷ lệ nợ trên giá trị gia tăng tiềm năng trong vùng điều kiện lợi nhuận thị trường thỏa mãn bất đẳng thức biến phân Hamilton–Jacobi–Bellman dưới dạng chuẩn hóa tại các hàm chính sách và :
Trong đó:
- : hàm giá trị vốn chủ sở hữu chuẩn hóa theo đơn vị năng suất đặc thù và mức sinh lời khu vực ;
- : tỷ lệ nợ danh nghĩa trên quy mô giá trị gia tăng tiềm năng , chịu nhiễu khuếch tán Brownian với độ biến động đặc thù ;
- : lần lượt là lãi suất chiết khấu của chủ doanh nghiệp, tỷ suất rời bỏ ngoại sinh, tốc độ đáo hạn nợ dài hạn bằng mỗi năm và lãi suất coupon danh nghĩa;
- : độ co giãn cầu bằng , chi phí cố định hoạt động, tham số hiệu quả đầu tư và độ cong chi phí điều chỉnh lồi bằng ;
- : tỷ trọng nợ được bảo lãnh và xu hướng trôi dạt của theo thời gian, với ;
- : giá đơn vị cận biên của nợ trên thị trường tín dụng cạnh tranh không lợi nhuận với lãi suất chiết khấu nhà tài trợ ;
- : tốc độ đầu tư tăng trưởng năng suất nội sinh và cường độ phát hành nợ mới ròng;
- : nhân tử Lagrange gắn với ràng buộc không chia cổ tức âm , kích hoạt vùng bị ràng buộc tài chính khi .
Vì doanh nghiệp không thể cam kết lộ trình phát hành nợ tương lai, trong vùng bị ràng buộc tài chính điều kiện bậc nhất tạo ra bất đẳng thức , hàm ý việc vay thêm cho phép nới lỏng ràng buộc thanh khoản hiện tại nhưng đồng thời làm giảm giá trị thu hồi của trái chủ hiện hữu và kéo doanh nghiệp tiến gần hơn tới ngưỡng vỡ nợ nội sinh . Cấu trúc này biến ma sát tài chính nội sinh thành ngoại ứng động lực: khi gia nhập thị trường, doanh nghiệp đối mặt đồng thời với điều kiện gia nhập tự do và điều kiện hòa vốn của tổ chức tín dụng cạnh tranh:
Trong đó:
- : chi phí đầu tư gia nhập gộp ban đầu và phần vốn tự có tối thiểu hoặc giá trị khấu trừ dòng tiền cam kết tại thời điểm thành lập;
- : quy mô trợ cấp giảm chi phí gia nhập trả trước ngay khi thành lập và khoản hoàn trả chi phí giải ngân sau khi doanh nghiệp vận hành;
- : năng suất đặc thù ngẫu nhiên lúc gia nhập được rút từ phân phối rời rạc ba điểm với xác suất trọng số ;
- : tổng dư nợ vay ban đầu mà doanh nghiệp phải huy động để lấp khoảng trống giữa vốn đầu tư ròng và ngưỡng đóng góp tự thân .
Chính hệ phương trình gia nhập tự do và hòa vốn nhà tài trợ này giải thích nghịch lý trung tâm của bài báo: cùng một tổng ngân sách trợ cấp , chuyển dịch cơ cấu sang hoàn chi hậu kiểm với tỷ trọng cao buộc doanh nghiệp khởi nghiệp phải vay nhiều hơn ngay tại thời điểm gia nhập để ứng trước dòng vốn, đẩy đường đi nợ dịch phải hướng về ngưỡng , thậm chí kích hoạt vùng mua lại nợ khi vượt ngưỡng nhưng vẫn làm gia tăng xác suất phá sản ở giai đoạn đầu vòng đời. Ngược lại, trợ cấp trả trước cắt giảm trực tiếp , làm giảm đòn bẩy toàn vòng đời, hạ tỷ lệ vỡ nợ và tái phân bổ lao động giữa hai miền thông qua hiệu ứng cầu tổng hợp. Về vị thế học thuật, công trình xứng đáng đứng ở tuyến đầu của văn liệu tài chính doanh nghiệp vĩ mô định lượng; Tuy nhiên, thẩm định độc lập mã nguồn và dữ liệu cho thấy sự chênh lệch đáng kể giữa độ tinh xảo của phần lý thuyết với độ vững của các kiểm chứng kinh tế lượng thực nghiệm, đặc biệt về suy luận thống kê, nhiễu vĩ mô giai đoạn 2017–2020 và đồng nhất thức kế toán trong dữ liệu hành chính.
A.2. Phân tích phản biện chiến lược định danh nhân quả và giả định kinh tế lượng
A.2.1. Chiến lược khác biệt trong khác biệt cấp tỉnh và cơ chế thanh lọc cạnh tranh
Trụ cột thực nghiệm thứ nhất trong FinalEffectSubsidyV1.do sử dụng thiết kế khác biệt trong khác biệt giữa các tỉnh thuộc tám vùng miền Nam nước Ý với các tỉnh thuộc miền Trung và miền Bắc trong giai đoạn 2010–2020, lấy mốc chính sách Resto al Sud có hiệu lực từ ngày 21 tháng 6 năm 2017 và loại trừ bảy tỉnh thuộc vùng chịu ảnh hưởng trực tiếp của trận động đất miền Trung năm 2016 gồm L'Aquila, Teramo, Rieti, Macerata, Ascoli Piceno, Perugia và Terni cùng tỉnh Vibo Valentia trong bảng nhóm tuổi. Để tách biệt tác động trực tiếp lên nhóm doanh nghiệp đủ điều kiện thụ hưởng khỏi tác động thanh lọc cạnh tranh lên các doanh nghiệp đang hoạt động, bài báo ước lượng hồi quy bảng theo tỉnh, nhóm tuổi doanh nghiệp và năm cho tỷ lệ rời bỏ thị trường, đòn bẩy tài chính, năng suất lao động và quy mô lao động bình quân:
Trong đó:
- : biến kết quả tại tỉnh , nhóm tuổi doanh nghiệp và năm ;
- : biến giả nhận giá trị bằng tại các tỉnh miền Nam đối với những thế hệ doanh nghiệp thành lập từ năm 2017 trở đi, tức ;
- : biến giả đo lường ngoại ứng thanh lọc cạnh tranh đối với các doanh nghiệp tiền nhiệm miền Nam có tuổi ;
- : hai tập hiệu ứng cố định tương tác tỉnh nhân tuổi và năm nhân tuổi được hấp thụ trong ước lượng
reghdfe; - : sai số ngẫu nhiên tại cấp ô tỉnh, nhóm tuổi và năm.
Chiến lược định danh này đối diện ba thách thức kinh tế lượng trọng yếu. Thứ nhất, biến xử lý nhị phân giả định cấu trúc chính sách bất biến từ năm 2017 đến năm 2020 và áp dụng đồng nhất ngưỡng tuổi chủ doanh nghiệp dưới tuổi xuyên suốt mẫu, trong khi thực tế khung pháp lý của Resto al Sud đã mở rộng ngưỡng tuổi từ – năm 2017 lên tuổi theo Luật Ngân sách 2019 và tiếp tục nâng lên tuổi kèm mức tài trợ không hoàn lại từ lên theo Nghị định Rilancio tháng 7 năm 2020. Việc cố định ranh giới tuổi và sử dụng trọng số cố định hai chiều làm lẫn lộn thay đổi thành phần nhân khẩu học của người khởi nghiệp với cường độ tài trợ biên, đồng thời chịu sai lệch trọng số âm khi hiệu ứng xử lý thay đổi theo thời gian và nhóm thế hệ theo chứng minh của de Chaisemartin và D'Haultfœuille (2020) cùng Callaway và Sant'Anna (2021) và Sun và Abraham (2021). Thứ hai, việc kéo dài giai đoạn hậu xử lý tới năm 2020 đặt toàn bộ tác động ước lượng vào tâm điểm cú sốc bất đối xứng của đại dịch COVID-19, đi kèm các gói bảo lãnh tín dụng công quy mô lớn thuộc Quỹ Bảo lãnh Trung ương và chính sách miễn giảm đóng góp xã hội Decontribuzione Sud dành riêng cho miền Nam năm 2020. Thẩm định trực tiếp trên dữ liệu tỉnh chính thức của ISTAT giai đoạn 2010–2018 gồm quan sát cân bằng trên tỉnh ngoài vùng động đất cho thấy ngay trước đại dịch, giai đoạn 2017–2018 logarit GDP bình quân đầu người tại miền Nam đã giảm tương đối với sai số chuẩn phân cụm cấp tỉnh bằng , còn tỷ lệ việc làm không có biến động có ý nghĩa thống kê với hệ số điểm phần trăm và sai số chuẩn phân cụm bằng điểm phần trăm. Như vậy, xu hướng suy giảm vĩ mô tiền đại dịch và cú sốc phong tỏa năm 2020 đe dọa trực tiếp giả định xu hướng song song. Thứ ba, giả định không có lan tỏa giữa nhóm được tài trợ và nhóm không được tài trợ trong cùng tỉnh bị vi phạm theo chính cấu trúc cân bằng tổng quát của bài báo, bởi tỷ trọng thụ hưởng cùng cạnh tranh trên thị trường sản phẩm và lao động địa phương khiến không tách rời hoàn toàn hiệu ứng cân bằng cục bộ khỏi áp lực chi phí tiền lương.
A.2.2. Nghiên cứu sự kiện giải ngân theo đợt và tính nội sinh của thời điểm thanh toán
Trụ cột thực nghiệm thứ hai trong Createdataset.do và FinalEventSubsidyV1.do ước lượng nghiên cứu sự kiện theo tháng trên tập doanh nghiệp thụ hưởng Resto al Sud có dữ liệu tín dụng từ Ngân hàng Trung ương Ý và dữ liệu tiền lương từ Viện An sinh Xã hội Quốc gia, đối chiếu phản ứng của dư nợ ngân hàng hàng tháng và lao động qua từng mốc giải ngân đầu tiên và giải ngân thứ hai. Cơ chế nhận dạng này bộc lộ hai lỗ hổng nghiêm trọng về tính nội sinh thời điểm giải ngân và chọn mẫu. Về mặt hành chính, doanh nghiệp chỉ nhận được đợt giải ngân hoàn chi sau khi xuất trình chứng từ nghiệm thu tiến độ đầu tư thực tế; Do đó, thời điểm nhận tiền phụ thuộc nội sinh vào cú sốc năng suất thực địa, tốc độ hoàn thành dự án và khả năng tiếp cận thanh khoản tạm thời của từng doanh nghiệp. Khi cú sốc cầu hoặc thanh khoản không quan sát được thúc đẩy đồng thời cả tốc độ hoàn thành hồ sơ giải ngân lẫn nhu cầu tái cơ cấu nợ ngân hàng, giả định ngoại sinh chặt theo thời gian bị phá vỡ. Song song đó, tập mẫu nghiên cứu sự kiện bị cắt cụt kép nghiêm trọng: bộ lọc chỉ giữ lại doanh nghiệp vượt ngưỡng báo cáo EUR của Cơ quan Đăng ký Tín dụng Trung ương, xóa bỏ doanh nghiệp chỉ nhận một đợt thanh toán cùng doanh nghiệp nhận ba đợt để chỉ giữ nhóm nhận đúng hai đợt trong cửa sổ từ tháng sau đợt một tới tháng sau đợt hai, đồng thời loại bỏ toàn bộ quan sát có dư nợ bằng không hoặc lao động trung bình bằng không. Đáng chú ý hơn, dòng lệnh cluster(id#dummy_2nd) trong FinalEventSubsidyV1.do đã chia đôi mỗi doanh nghiệp thành hai cụm độc lập nhau giữa trước và sau kỳ hoàn chi thứ hai, bỏ qua tương quan chuỗi bậc cao của dư nợ ngân hàng trong nội bộ cùng một doanh nghiệp qua ngưỡng sự kiện và làm sai số chuẩn ước lượng bị thu hẹp giả tạo.
A.2.3. Khuếch đại quan sát giả trong hồi quy mô phỏng và suy luận thống kê giản lược
Phát hiện kỹ thuật đặc biệt quan trọng từ việc rà soát mã nguồn FinalEffectSubsidyV1.do tại các dòng 693–897 là quy trình xây dựng Bảng 5 trên dữ liệu mô phỏng từ mô hình cấu trúc. Tập tin gốc mass_entry_n.txt và mass_entry_s.txt chỉ chứa hai chuỗi vĩ mô cho miền Bắc và miền Nam qua năm 2010–2020, tương ứng quan sát vùng nhân năm; Tương tự, data_n.txt và data_s.txt chỉ chứa ô thế hệ nhân năm cho mỗi vùng, tổng cộng ô. Tuy nhiên, đoạn mã Stata đã nhân bản y nguyên hai chuỗi tổng hợp đơn nhất này cho tỉnh giả lập ở miền Bắc và tỉnh giả lập ở miền Nam mà không bổ sung nhiễu cấp tỉnh và cũng không khai báo tùy chọn phân cụm vce(cluster provincia) hay vce(cluster South). Hệ quả trực tiếp là cỡ mẫu danh nghĩa bị thổi phồng từ lên quan sát cho hồi quy gia nhập và từ ô hữu hiệu lên quan sát sau khi reghdfe tự động loại ô đơn trị tại cặp tuổi và năm , làm bậc tự do phần dư tăng từ lên và kéo sai số chuẩn giản lược giảm gần mười lần. Tình trạng thiếu phân cụm tương tự cũng xảy ra trong toàn bộ các hồi quy thực nghiệm thuộc phần đầu của FinalEffectSubsidyV1.do. Để minh họa định lượng rõ ràng, Bảng A1 tổng hợp kết quả tái kiểm chứng đối chiếu trực tiếp trên các tập tin công khai và mô phỏng có sẵn trong kho lưu trữ.
| Kênh phân tích | Cỡ mẫu và thiết kế | Hệ số ước lượng | Sai số chuẩn gốc | Sai số chuẩn hiệu chỉnh |
|---|---|---|---|---|
| Mô hình: Tỷ lệ gia nhập miền Nam hậu 2017 | nhân bản tỉnh | |||
| Mô hình: Rời bỏ ở nhóm thụ hưởng | , | |||
| Mô hình: Rời bỏ ở nhóm tiền nhiệm | , | |||
| Mô hình: Đòn bẩy ở nhóm thụ hưởng | , | |||
| Mô hình: Quy mô lao động thụ hưởng | , | |||
| ISTAT 2010–2018: Log GDP bình quân | trên tỉnh | |||
| ISTAT 2010–2018: Tỷ lệ việc làm | trên tỉnh | |||
| Invitalia: Thị phần vốn ngân hàng sau 7/2020 | dự án phê duyệt | |||
| Invitalia khớp OpenCoesione từ 2020 | dự án khớp mã |
Ghi chú: Sai số chuẩn hiệu chỉnh đối với năm dòng mô hình được ước lượng trực tiếp trên dữ liệu không nhân bản gồm quan sát vùng nhân năm cho gia nhập và ô không đơn trị với cho các biến vòng đời; Đối với ISTAT 2010–2018, sai số chuẩn hiệu chỉnh là sai số chuẩn phân cụm theo mã tỉnh ISTAT trên cụm tỉnh; Đối với hai dòng Invitalia, sai số chuẩn hiệu chỉnh là sai số chuẩn vững , nơi biến động thị phần vốn vay bắt nguồn từ quy định nâng trần tài trợ không hoàn lại từ lên ; Mức ý nghĩa thống kê theo sai số chuẩn gốc ký hiệu , , .
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
A.3.1. Khoảng trống tái lập do bảo mật vi mô và cấu trúc dữ liệu lai
Kho lưu trữ công khai tại Harvard Dataverse bao gồm tập tin mã nguồn và dữ liệu thành phần trong thư mục gốc, nhưng thiết kế theo kiến trúc lai giữa phần công khai và phần mật thuộc quyền quản lý độc quyền của Ngân hàng Trung ương Ý. Các tập dữ liệu hành chính và khảo sát vi mô bảo mật từ những nguồn hạn chế tiếp cận gồm invind.dta, uninps.dta, taxia.dta, ccr.dta, cerved.dta, infoc_panel_rich.dta, bankdebt.dta, soci_SC_SPxx.dta cùng các tệp trung gian tổng hợp không được công bố do ràng buộc bảo mật mã số thuế doanh nghiệp theo tài liệu hướng dẫn README.pdf. Do đó, các kiểm định độc lập bên ngoài không thể tái lập trực tiếp từ dữ liệu thô các thống kê mô tả vùng tại Bảng 1, các cột thực nghiệm bên trái của Bảng 6, cũng như mô hình sự kiện giải ngân tại Bảng 3 và Bảng 4. Ngược lại, toàn bộ cấu trúc hiệu chuẩn vòng đời tổng hợp tại AgeProfile.tex gồm hàng vùng nhân tuổi từ tới và nhóm gộp từ tuổi trở lên ký hiệu ở tuổi , các bộ tham số cấu trúc lưu tại params_South_calibration_Table2.mat và params_North_calibration_Table2.mat, bộ giải phương trình Hamilton–Jacobi–Bellman và bài toán bù tuyến tính LCP trong MATLAB, bảng tỉnh chính thức ISTAT giai đoạn 2004–2018, cùng dữ liệu hành chính công khai của Invitalia và OpenCoesione đều đầy đủ và cho phép thẩm định chi tiết cơ chế tính toán.
A.3.2. Đo lường đòn bẩy tài chính, lãi suất phi rủi ro và đồng nhất thức hành chính
Kiểm tra chi tiết quá trình tạo biến trong Createdataset.do và FinalCalibrationV1.do làm rõ bốn vấn đề đo lường ảnh hưởng trực tiếp tới hiệu chuẩn tham số Bảng 2 và diễn giải kết quả chính sách. Thứ nhất, tỷ lệ đòn bẩy doanh nghiệp được định nghĩa là tổng nợ tài chính chia cho giá trị gia tăng thay vì chia cho tổng tài sản hữu hình, loại trừ khoản phải trả thương mại vốn là nguồn tài trợ ngắn hạn chủ yếu của doanh nghiệp siêu nhỏ ở miền Nam. Trong khi đó, lãi suất chi phí vốn thực của nhà tài trợ được tính theo công thức tổng hợp R_lt - nfirms_insrate_ceO * 100 * (1 - sharedebt_g_lt * 0.6) - HICP3 trong FinalCalibrationV1.do, áp dụng đồng loạt hệ số thu hồi tài sản bảo đảm cố định bằng bất kể khác biệt về hiệu quả thực thi án tại tòa án giữa hai miền, đồng thời ghép dữ liệu lãi suất TAXIA chỉ bao phủ các khoản vay trên EUR với xác suất phá sản lấy từ phân khúc doanh nghiệp trưởng thành trên tuổi.
Thứ hai, hồ sơ vòng đời dùng cho hiệu chuẩn cấu trúc được tính bình quân trong giai đoạn 2007–2015, tức giai đoạn trùng khít với suy thoái kép sau khủng hoảng tài chính toàn cầu và khủng hoảng nợ công khu vực đồng Euro tại Ý. Điều này dẫn tới sự trộn lẫn giữa bất ổn vĩ mô chu kỳ với độ biến động đặc thù trường tồn , góp phần đẩy tham số cao hơn đáng kể so với và khiến tỷ lệ thu hồi tái đàm phán nhỉnh hơn chỉ để khớp các khoảnh khắc rời bỏ ngắn hạn thời kỳ khủng hoảng.
Thứ ba, rà soát tập dữ liệu hành chính invitalia.dta gồm dự án Resto al Sud được phê duyệt từ tháng 1 năm 2018 đến tháng 11 năm 2023 cho thấy tổng vốn đầu tư được chấp thuận đạt triệu EUR, cấu thành bởi triệu EUR vốn vay ngân hàng, triệu EUR vốn cấp không hoàn lại và triệu EUR hỗ trợ lãi suất. Tuy nhiên, kiểm tra biến số tỷ lệ vốn ngân hàng trên tổng vốn đầu tư chỉ ra rằng đẳng thức thỏa mãn như một đồng nhất thức kế toán luật định xuyên suốt toàn mẫu, trong đó chỉ nhận hai giá trị khung là ở dự án trước cải cách và ở dự án áp dụng khung mới. Theo đó, bước giảm điểm phần trăm của thị phần nợ ngân hàng sau ngày 19 tháng 7 năm 2020 với sai số chuẩn điểm phần trăm trên toàn mẫu hoặc điểm phần trăm trên tập khớp OpenCoesione thực chất phản ánh sự thay đổi tỷ lệ tài trợ luật định theo Decreto Rilancio, và hệ số này thu hẹp xuống chỉ còn điểm phần trăm ngay khi bổ sung hiệu ứng cố định theo năm. Nói cách khác, số liệu hành chính chứng minh sự thay đổi quy định cấp vốn hơn là hành vi tự nguyện cắt giảm nhu cầu vay của chủ doanh nghiệp.
Thứ tư, khi đối chiếu invitalia.dta với bản ghi thanh toán trong OpenCoesione.dta, chỉ có dòng khớp được mã định danh tương ứng trên tổng số dự án được phê duyệt, với tổng giá trị đã giải ngân thực tế đạt triệu EUR trong số triệu EUR ghi nhận gộp so với triệu EUR cam kết cấp không hoàn lại. Khoảng chênh lệch giải ngân và độ trễ kéo dài sang quý IV năm 2020 dù cải cách ban hành từ tháng 7 năm 2020 cho thấy tỷ lệ bỏ dở hoặc chậm tiến độ thực thi chính sách là rất đáng kể nhưng chưa được đưa vào mô hình hóa cấu trúc.
A.3.3. Độ nhạy mẫu địa lý và ngưỡng loại trừ vùng động đất
Về phạm vi không gian, FinalEffectSubsidyV1.do loại bỏ bảy tỉnh vùng tâm chấn động đất miền Trung năm 2016 để tránh nhiễm chéo từ gói tái thiết, nhưng quy trình này tạo ra hai điểm nhạy cảm cần lưu ý. Một mặt, Resto al Sud chỉ áp dụng cho xã trong vùng động đất chứ không bao phủ toàn bộ địa giới hành chính bảy tỉnh, trong đó L'Aquila và Teramo thuộc vùng Abruzzo của miền Nam còn năm tỉnh còn lại thuộc miền Trung; Việc loại nguyên tỉnh có thể làm mất sức mạnh thống kê tại các khu vực cận biên không chịu thiệt hại địa chất. Mặt khác, tỉnh Vibo Valentia bị loại bỏ trong phân tích nhóm tuổi doanh nghiệp tại dòng 263 của FinalEffectSubsidyV1.do nhưng lại được giữ nguyên trong hồi quy tỷ lệ gia nhập mới và bảng dữ liệu ISTAT, thiếu sự nhất quán về bộ lọc mẫu giữa hai nhánh ước lượng. Đối với mô hình định lượng trong Main_optimal_subsidy.m, kết quả phúc lợi đặc biệt nhạy với bốn tham số cố định trước là tỷ lệ thụ hưởng bán phần , tỷ lệ thu hồi thanh lý mục tiêu , tốc độ đáo hạn nợ và độ co giãn tắc nghẽn lao động ; Chỉ cần nới lỏng hoặc giả định khả năng tự lựa chọn vào nhóm thụ hưởng sẽ làm thay đổi đáng kể điểm chuyển dấu của hiệu ứng phúc lợi ròng theo .
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
A.4.1. Sai lệch suy luận thống kê do nhân bản quan sát giả và thiếu phân cụm sai số chuẩn
Trong FinalEffectSubsidyV1.do, việc nhân bản hai chuỗi mô phỏng tổng hợp đơn trị thành tỉnh giả lập miền Bắc và tỉnh giả lập miền Nam rồi ước lượng hồi quy bảng hiệu ứng cố định hai chiều mà không phân cụm sai số chuẩn đã làm sụp đổ tính đúng đắn của phép suy luận tiệm cận. Gọi là hệ số nhân bản các ô đồng nhất trong vùng , ma trận hiệp phương sai của ước lượng bình phương tối thiểu giản lược bị co hẹp theo tỷ lệ , khiến sai số chuẩn báo cáo giảm xuống còn khoảng một phần mười giá trị thực, cụ thể là thay vì ở mô hình gia nhập mới và thay vì ở mô hình rời bỏ của nhóm thụ hưởng. Đồng thời, các hồi quy thực nghiệm bảng tại Bảng 6 cũng bỏ qua phân cụm theo tỉnh hoặc vùng, còn FinalEventSubsidyV1.do dùng id#dummy_2nd cắt đôi chuỗi thời gian hàng tháng của cùng một doanh nghiệp thành hai cụm độc lập. Theo định lý suy luận cụm với tương quan chuỗi dương nội bộ đơn vị (Bertrand, Duflo, & Mullainathan, 2004; Cameron, Gelbach, & Miller, 2008), toàn bộ thống kê kiểm định ở hai trục phân tích này đều bị thổi phồng giả tạo, làm gia tăng xác suất sai lầm loại I một cách nghiêm trọng.
A.4.2. Thiên lệch biến bỏ sót vĩ mô, đồng nhất hóa ngưỡng tuổi và vi phạm xu hướng song song
Định nghĩa biến giả xử lý tại các tỉnh miền Nam xuyên suốt giai đoạn 2017–2020 với một ranh giới tuổi duy nhất dưới tuổi bỏ sót đồng thời hai nguồn nhiễu tương quan chặt với biến phụ thuộc. Thứ nhất, quy định pháp lý thay đổi liên tục qua các năm 2017, 2019 và 2020 về độ tuổi trần từ lên rồi tuổi và tỷ lệ cấp không hoàn lại từ lên , dẫn tới sai lệch gộp trọng số âm trong mô hình hiệu ứng cố định hai chiều truyền thống khi tác động xử lý biến thiên theo thế hệ. Thứ hai, cú sốc phong tỏa đại dịch COVID-19 năm 2020 cùng các gói bảo lãnh tín dụng khẩn cấp và giảm thuế lao động miền Nam tạo thành nhiễu vĩ mô vùng năm tương quan trực tiếp với biến xử lý . Biểu thức hội tụ xác suất của hệ số khác biệt trong khác biệt dạng chỉ ra thiên lệch chệch xuống đối với tăng trưởng sản lượng và quy mô lao động nhưng chệch lên đối với tỷ lệ rời bỏ trong năm 2020. Thực tế, bằng chứng định lượng trên bảng dữ liệu ISTAT 2010–2018 cho thấy ngay từ năm 2017–2018, chênh lệch logarit GDP bình quân đầu người giữa miền Nam và miền Bắc đã mang dấu âm với sai số chuẩn phân cụm , khẳng định giả định xu hướng song song bị vi phạm trước cả khi cú sốc đại dịch xuất hiện.
A.4.3. Thiên lệch chọn mẫu và tính nội sinh thời điểm giải ngân trong nghiên cứu sự kiện
Thiết kế nghiên cứu sự kiện tại Bảng 3 dựa trên mẫu doanh nghiệp tồn tại qua ngưỡng vay EUR của Cơ quan Đăng ký Tín dụng Trung ương và hoàn tất chính xác hai lần giải ngân trong OpenCoesione phát sinh thiên lệch chọn mẫu kép và nội sinh đồng thời. Khi loại bỏ doanh nghiệp chỉ giải ngân một đợt cùng nhóm doanh nghiệp có dư nợ bằng không hoặc lao động bằng không, mẫu ước lượng bị cắt cụt có điều kiện theo xác suất sống sót và năng lực tài chính hậu gia nhập. Hơn nữa, bởi vì giải ngân trợ cấp gắn liền với biên bản nghiệm thu đầu tư thực tế, biến chỉ báo thời điểm giải ngân tương quan dương với các cú sốc thanh khoản và cơ hội tăng trưởng không quan sát được , tức . Hệ quả là độ dốc phản ứng giảm nợ ngắn hạn sau giải ngân bị khuếch đại về giá trị tuyệt đối so với hiệu ứng nhân quả thuần túy của dòng tiền ngoại sinh.
A.4.4. Giới hạn nhận dạng cấu trúc, giả định tỷ lệ hưởng lợi ngoại sinh và đồng nhất thức hành chính
Trên bình diện mô hình cấu trúc, việc cố định tỷ lệ doanh nghiệp gia nhập được hưởng trợ cấp ở mức ngoại sinh trong Main_optimal_subsidy.m triệt tiêu cơ chế tự lựa chọn nội sinh của chủ doanh nghiệp giữa kịch bản nhận trợ cấp kèm ràng buộc giám sát giải ngân chậm và kịch bản vay thương mại thông thường. Theo điều kiện gia nhập tự do tổng quát, chỉ cần phân suất doanh nghiệp rủi ro cao hoặc thiếu thanh khoản tự chọn vào chương trình Resto al Sud, phân phối năng suất ban đầu và đòn bẩy của hai nhóm sẽ phân hóa có hệ thống, làm sai lệch hàm ý phúc lợi so sánh giữa và . Đồng thời, việc diễn giải mức giảm thị phần nợ ngân hàng điểm phần trăm hậu tháng 7 năm 2020 trên dữ liệu Invitalia như bằng chứng thay thế nợ tự nguyện là chưa chặt chẽ về mặt nhận dạng kinh tế lượng khi biến kết quả và biến chính sách liên kết trực tiếp qua đồng nhất thức tài trợ . Cuối cùng, hiệu chuẩn các tham số sâu trên giai đoạn suy thoái 2007–2015 kết hợp hệ số khấu trừ tài sản bảo đảm cố định làm sai lệch độ biến động đặc thù và chi phí vốn rủi ro sang trạng thái chu kỳ bất lợi thay vì cân bằng dài hạn.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
A.5.1. Khôi phục phân cụm sai số chuẩn, kiểm định wild bootstrap và tái lập độ lệch chuẩn mô phỏng
Để khắc phục triệt để sai lệch suy luận thống kê trong FinalEffectSubsidyV1.do và FinalEventSubsidyV1.do, tác giả cần loại bỏ hoàn toàn bước nhân bản chuỗi tổng hợp thành tỉnh giả lập trong mô phỏng Bảng 5 hoặc thay thế bằng mô phỏng Monte Carlo có nhiễu đặc thù cấp tỉnh tương thích với phương sai thực nghiệm của từng vùng. Trên toàn bộ hồi quy thực nghiệm Bảng 6, cần áp dụng sai số chuẩn phân cụm cấp tỉnh kết hợp kiểm định Wild Cluster Bootstrap cho nhóm tám vùng miền Nam nhằm xử lý vấn đề ít cụm vùng địa lý và tương quan chéo không gian (Cameron, Gelbach, & Miller, 2008; Abadie, Athey, Imbens, & Wooldridge, 2023). Trong nghiên cứu sự kiện Bảng 3, toàn bộ sai số chuẩn phải được phân cụm chặt ở cấp định danh doanh nghiệp id xuyên suốt hai đợt giải ngân thay vì tách đôi tại id#dummy_2nd, đồng thời trình bày khoảng tin cậy nhạy xu hướng song song theo khung phân tích của Rambachan và Roth (2023).
A.5.2. Thay thế hồi quy cố định hai chiều truyền thống bằng ước lượng khác biệt trong khác biệt phân tầng theo tuổi và thời điểm
Thay cho biến giả nhị phân đồng nhất ở tuổi , chiến lược định danh thực nghiệm có thể nâng cấp đột phá bằng cách khai thác trực tiếp các ngưỡng tuổi luật định gián đoạn của Resto al Sud qua các năm 2017, 2019 và 2020 trong thiết kế khác biệt tại điểm gián đoạn kết hợp hồi quy phân tầng theo thế hệ (Callaway & Sant'Anna, 2021; Sun & Abraham, 2021). Cụ thể, so sánh các doanh nghiệp thành lập bởi chủ sở hữu sát hai bên ngưỡng tuổi trong năm 2017–2018 và ngưỡng trong năm 2019–2020 tại cùng tỉnh miền Nam cho phép hấp thụ hoàn toàn các cú sốc vĩ mô cấp tỉnh bao gồm cả đại dịch COVID-19 và Decontribuzione Sud, tách bạch thuần túy tác động nhân quả của trợ cấp gia nhập và nâng cấp công trình lên chuẩn thực nghiệm thuyết phục nhất tại các tạp chí nhóm đầu như Econometrica hay American Economic Review.
A.5.3. Thiết kế biến công cụ hành chính cho thời điểm giải ngân và mô hình hóa lựa chọn nội sinh tỷ lệ hưởng lợi
Đối với dữ liệu giải ngân OpenCoesione và Invitalia, thay vì hồi quy trực tiếp thời điểm nhận tiền nội sinh, nên xây dựng biến công cụ dựa trên độ trễ xử lý hồ sơ ngoại sinh tại từng cụm ngân hàng đối tác hoặc áp lực tắc nghẽn hành chính hàng tháng ở văn phòng thẩm định địa phương. Khi loại trừ phần biến thiên do tiến độ đầu tư nội sinh của doanh nghiệp, ước lượng hai giai đoạn sẽ đo lường sạch độ co giãn hoàn trả nợ ngân hàng khi tiền hoàn chi về tài khoản. Song song đó, trong mô hình lý thuyết MATLAB, việc nội sinh hóa biến tỷ lệ thụ hưởng bằng chi phí nộp hồ sơ và sàng lọc dự án sẽ giải thích tự nhiên vì sao có tới một phần ba số dự án được phê duyệt trên invitalia.dta chưa ghi nhận giải ngân đầy đủ trên OpenCoesione.dta và đo lường chính xác hơn ngoại ứng lựa chọn bất lợi trong cân bằng tín dụng.
A.5.4. Kiểm định độ nhạy cấu trúc theo phương pháp mô men tổng quát và mở rộng hàm ý chính sách cho thị trường mới nổi
Cuối cùng, nhóm tác giả nên bổ sung ma trận độ nhạy cục bộ cho các tham số cấu trúc hiệu chuẩn (Andrews, Gentzkow, & Shapiro, 2017) để chứng minh kết luận phúc lợi ưu việt của trợ cấp trả trước không phụ thuộc vào mức của tài sản bảo đảm hay giai đoạn suy thoái 2007–2015, đồng thời áp dụng kiểm định nhạy biến bỏ sót theo phương pháp hệ số cân bằng của Oster (2019) đối với các hồi quy không cân bằng ở giai đoạn 2017–2019 trước đại dịch. Mở rộng mô hình theo hướng tích hợp quỹ bảo lãnh tín dụng nhà nước kết hợp trợ cấp lãi suất và trợ cấp vốn khởi nghiệp trả trước còn mở ra không gian ứng dụng trực tiếp cho các nền kinh tế mới nổi nơi mức độ bất cân xứng thông tin tín dụng doanh nghiệp vừa và nhỏ cao hơn đáng kể so với nước Ý.
Tài liệu tham khảo
- Abadie, A., Athey, S., Imbens, G. W., & Wooldridge, J. M. (2023). When should you adjust standard errors for clustering? The Quarterly Journal of Economics, 138, 1–35. https://doi.org/10.1093/qje/qjac038 ↩
- Andrews, I., Gentzkow, M., & Shapiro, J. M. (2017). Measuring the sensitivity of parameter estimates to estimation moments. The Quarterly Journal of Economics, 132, 1553–1592. https://doi.org/10.1093/qje/qjx023 ↩
- Bertrand, M., Duflo, E., & Mullainathan, S. (2004). How much should we trust differences-in-differences estimates? The Quarterly Journal of Economics, 119, 249–275. https://doi.org/10.1162/003355304772839588 ↩
- Callaway, B., & Sant'Anna, P. H. C. (2021). Difference-in-differences with multiple time periods. Journal of Econometrics, 225, 200–230. https://doi.org/10.1016/j.jeconom.2020.12.001 ↩
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2008). Bootstrap-based improvements for inference with clustered errors. The Review of Economics and Statistics, 90, 414–427. https://doi.org/10.1162/rest.90.3.414 ↩
- Cuciniello, V., Michelacci, C., & Paciello, L. (2025). Subsidizing business entry in competitive credit markets [Replication package: https://doi.org/10.7910/DVN/7KHBCL]. Journal of Political Economy, 133. https://doi.org/10.1086/737231 ↩
- de Chaisemartin, C., & D'Haultfœuille, X. (2020). Two-way fixed effects estimators with heterogeneous treatment effects. American Economic Review, 110, 2964–2996. https://doi.org/10.1257/aer.20181169
- DeMarzo, P. M., & He, Z. (2021). Leverage dynamics without commitment. The Journal of Finance, 76, 1195–1250. https://doi.org/10.1111/jofi.13001 ↩
- Hopenhayn, H. A. (1992). Entry, exit, and firm dynamics in long run equilibrium. Econometrica, 60, 1127–1150. https://doi.org/10.2307/2951541 ↩
- Leland, H. E. (1994). Corporate debt value, bond covenants, and optimal capital structure. The Journal of Finance, 49, 1213–1252. https://doi.org/10.1111/j.1540-6261.1994.tb02452.x ↩
- Oster, E. (2019). Unobservable selection and coefficient stability: Theory and evidence. Journal of Business & Economic Statistics, 37, 187–204. https://doi.org/10.1080/07350015.2016.1227711 ↩
- Rambachan, A., & Roth, J. (2023). A more credible approach to parallel trends. The Review of Economic Studies, 90, 2555–2591. https://doi.org/10.1093/restud/rdad018
- Sun, L., & Abraham, S. (2021). Estimating dynamic treatment effects in event studies with heterogeneous treatment effects. Journal of Econometrics, 225, 175–199. https://doi.org/10.1016/j.jeconom.2020.09.006 ↩
cuciniello_michelacci_paciello_2025_jpe_replicationobs_idmoduleentity_idyearageSouthPostSouthPostSouthShakeSouthPost17CreationLcreationMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.