Ưu đãi thuế thu nhập và quyết định hồi hương của lao động trình độ cao từ các nước OECD: Nghiên cứu tái lập đa nền tảng công trình của Bassetto và Ippedico năm 2026
1. Giới thiệu
1.1. Bối cảnh thất thoát chất xám xuyên biên giới và bài toán cạnh tranh thuế thu nhập đối với nhân lực trình độ cao
Sự dịch chuyển xuyên biên giới của lực lượng lao động có trình độ đại học và sau đại học ngày càng giữ vai trò quyết định đối với năng lực đổi mới sáng tạo, tốc độ tích lũy vốn nhân lực và tính bền vững của cơ sở thuế tại các nền kinh tế phát triển (Kleven và cộng sự, 2020). Kể từ sau cuộc khủng hoảng nợ công khu vực đồng tiền chung châu Âu giai đoạn 2008–2011, hiện tượng chảy máu chất xám tại các nền kinh tế Nam Âu, đặc biệt là Ý, đã chuyển biến từ trạng thái dịch chuyển chu kỳ ngắn hạn sang xu hướng thất thoát nhân lực mang tính cấu trúc. Trong khi các trung tâm kinh tế Bắc Âu và Bắc Mỹ duy trì mức tiền lương thực tế vượt trội cùng hệ sinh thái nghiên cứu năng động, dòng xuất cư ròng của sinh viên tốt nghiệp đại học, kỹ sư và nhà khoa học trẻ người Ý đã tăng gấp ba lần chỉ trong vòng một thập niên, làm thu hẹp trực tiếp nguồn thu thuế thu nhập cá nhân lũy tiến và làm suy giảm ngoại tác năng suất nội địa.
Trên bình diện kinh tế học tài chính công hiện đại, một nhánh văn liệu thực nghiệm giàu ảnh hưởng đã chứng minh rằng các cá nhân ở nhóm thu nhập rất cao như cầu thủ bóng đá chuyên nghiệp châu Âu, nhà sáng chế sở hữu bằng độc quyền sáng chế và chuyên gia nước ngoài có mức lương thuộc phân vị trên cùng phản ứng nhạy bén với chênh lệch thuế suất biên giữa các quốc gia hoặc tiểu bang (Kleven và cộng sự, 2013; Kleven và cộng sự, 2014; Akcigit và cộng sự, 2016; Moretti & Wilson, 2017; Agrawal & Foremny, 2019). Các ước lượng từ Đan Mạch, Thụy Sĩ và Tây Ban Nha đều ghi nhận độ co giãn của dòng nhập cư chuyên gia ngoại quốc đối với tỷ lệ thu nhập giữ lại sau thuế dao động từ 1.0 đến trên 1.8 (Schmidheiny & Slotwinski, 2018; Muñoz, 2023). Tuy nhiên, một khoảng trống học thuật cốt lõi vẫn tồn tại suốt hơn một thập niên qua: liệu công cụ miễn giảm thuế thu nhập cá nhân tạm thời có đủ sức xoay chuyển quyết định hồi hương của đại bộ phận lao động có bằng đại học thuộc tầng lớp thu nhập trung lưu và cận cao cấp vốn đang đối mặt với khoảng cách tiền lương gộp bất lợi tại quê nhà hay không, và liệu chính sách đó có khả năng tự trang trải chi phí tài khóa trong dài hạn theo chuẩn mực của lý thuyết thuế thu nhập tối ưu khi có di cư hay không (Lehmann và cộng sự, 2014).
1.2. Đóng góp của công trình gốc và mục tiêu tái lập thực nghiệm đa nền tảng
Công trình của Bassetto & Ippedico (2026) công bố trên The Review of Economics and Statistics là nghiên cứu thực nghiệm quy mô lớn đầu tiên lượng hóa tác động nhân quả và hiệu quả ngân sách dài hạn của chương trình ưu đãi thuế thu hút công dân hồi hương tại Ý. Bằng cách kết nối toàn bộ dữ liệu hành chính đăng ký nhập cư từ nước ngoài giai đoạn 2006–2018 của Viện Thống kê Quốc gia Ý với cơ sở dữ liệu kiều dân của Tổ chức Hợp tác và Phát triển Kinh tế năm 2010 tại 26 quốc gia tiếp nhận chủ chốt, hai tác giả đi đến ba kết luận nổi bật: thứ nhất, ưu đãi thuế làm tăng tỷ suất hồi hương hằng năm thêm 0.328 điểm phần trăm, tương đương mức tăng khoảng 39% so với nền trước cải cách và độ co giãn theo tỷ lệ thu nhập giữ lại sau thuế đạt 0.908; Thứ hai, khoảng 24.2% tổng số trí thức hồi hương sau cải cách là người hồi hương cận biên được dẫn dắt trực tiếp bởi ưu đãi thuế; Thứ ba, mặc dù gây hụt thu trong năm năm đầu tiên, chương trình tạo ra giá trị hiện tại ròng ngân sách nhà nước dương 107.28 triệu Euro sau 30 năm cho mỗi khóa người hồi hương.
Nghiên cứu tái lập của chúng tôi theo đuổi hai mục tiêu học thuật song hành theo chuẩn mực kiểm toán tái lập nghiêm ngặt nhất. Ở tầng thứ nhất, chúng tôi trích xuất trực tiếp dữ liệu hành chính từ gói lưu trữ gốc trên Harvard Dataverse để kiến tạo bộ dữ liệu chuẩn hóa tự thân duy nhất và tái lập độc lập toàn bộ hệ thống bảng biểu trọng tâm trên cả ba môi trường tính toán Stata 18 MP, R 4.3.1 và Python 3.13, kết hợp kiểm chứng chéo qua giao thức máy chủ tính toán kinh tế lượng từ xa của EcoData với cam kết không phát sinh bất kỳ lời gọi mô hình ngôn ngữ máy chủ nào. Ở tầng thứ hai, vượt lên trên việc xác nhận khớp số học cơ học, chúng tôi triển khai ba trụ cột kiểm định chẩn đoán kinh tế lượng nhằm chất vấn trực diện tính vững của giả định định danh và hạch toán tài khóa gốc: kiểm tra hiện tượng sụp đổ hệ số khi thu hẹp cửa sổ đoàn hệ quanh ngưỡng luật định ngày 01/01/1969 và khử phép chia mẫu số 0.25 của đoàn hệ trẻ nhất; Giải mã nghịch lý phản ứng ngược chiều theo giới tính đi kèm kiểm định suy diễn phân cụm ở đúng cấp độ ấn định chính sách; Và tái cấu trúc mô hình ngân sách 30 năm khi loại bỏ khoản đóng góp bảo hiểm hưu trí định danh có nghĩa vụ hoàn trả cùng việc áp dụng lãi suất trái phiếu chính phủ thực tế.
2. Cơ sở lý thuyết và bối cảnh thể chế chính sách ưu đãi thuế hồi hương
2.1. Mô hình lựa chọn vị trí cư trú vòng đời dưới tác động của ưu đãi thuế thu nhập tạm thời
Để đặt nền móng giải tích cho chiến lược định danh thực nghiệm, xét bài toán lựa chọn điểm cư trú rời rạc của một lao động trình độ cao người bản địa đang làm việc tại quốc gia nước ngoài ở thời điểm , phát triển từ khung phân tích di cư do thu nhập và thuế của Grogger & Hanson (2011) cùng Kleven và cộng sự (2014). Nếu tiếp tục làm việc ở nước ngoài, cá nhân thuộc đoàn hệ năm sinh , trình độ học vấn và giới tính nhận mức tiền lương gộp và chịu thuế suất thu nhập bình quân tại nước sở tại , tạo ra thu nhập khả dụng . Ngược lại, nếu quyết định hồi hương về nước tại năm , cá nhân nhận mức tiền lương gộp nội địa và đối mặt với thuế suất bình quân hiệu dụng , trong đó biểu thị tỷ lệ thu nhập được miễn thuế theo luật định trong suốt thời hạn ưu đãi năm đầu tiên. Dưới hàm hữu dụng khả cộng theo logarit thu nhập tiêu dùng ròng, lợi ích ròng kỳ vọng của quyết định hồi hương đối với cá nhân được biểu diễn qua phương trình:
Trong đó:
- : độ nhạy hữu dụng biên theo thu nhập ròng sau thuế;
- : sở thích gắn bó quê hương bất biến theo thời gian của từng nhóm nhân khẩu tại từng quốc gia cư trú;
- : xu hướng hồi hương tự nhiên theo độ tuổi và vòng đời tích lũy kinh nghiệm quốc tế (Dustmann & Görlach, 2016; Adda và cộng sự, 2022);
- : các cú sốc cầu lao động theo trình độ bằng cấp tại cả nước tiếp nhận lẫn trong nước;
- : chi phí tái định cư cá nhân tuân theo phân phối tích lũy trơn .
Khi chính phủ ban hành tỷ lệ miễn thuế dành riêng cho nhóm có bằng đại học thuộc đoàn hệ trẻ kể từ năm , tỷ lệ thu nhập giữ lại sau thuế gia tăng một lượng ngoại sinh . Những cá nhân vốn đã thỏa mãn điều kiện khi chưa có ưu đãi cấu thành nhóm người hồi hương nội biên , đối với họ khoản miễn thuế đơn thuần là một khoản chuyển giao tài khóa thụ động gây thất thu ngân sách. Trái lại, những cá nhân thỏa mãn cấu thành nhóm người hồi hương cận biên , những người chỉ quay về nhờ đòn bẩy thuế và đóng góp phần thu nhập chịu thuế tăng thêm cho kho bạc nhà nước cả trong giai đoạn ưu đãi lẫn sau khi hết hạn miễn giảm nếu họ tiếp tục trụ lại trong nước.
2.2. Thiết kế thể chế của chương trình ưu đãi thuế năm 2010 và đợt cải cách mở rộng năm 2015
Chương trình ưu đãi thuế Controesodo được Quốc hội Ý thông qua theo Luật số 238 ngày 30/12/2010 và chính thức có hiệu lực từ đầu năm 2011 nhằm đảo ngược làn sóng xuất cư của giới trẻ có trình độ chuyên môn cao. Khung pháp lý của đạo luật thiết lập đồng thời ba tiêu chí xét duyệt nghiêm ngặt: cá nhân phải là công dân Ý hoặc công dân Liên minh châu Âu sinh từ ngày 01/01/1969 trở về sau; Phải sở hữu bằng tốt nghiệp đại học hoặc tương đương trở lên và đã cư trú, làm việc hoặc học tập liên tục ở nước ngoài tối thiểu 24 tháng trước khi hồi hương; Đồng thời phải chuyển nơi cư trú thuế chính thức về Ý và duy trì hoạt động lao động làm công ăn lương, tự doanh hoặc khởi nghiệp kinh doanh tối thiểu hai năm để không bị truy thu khoản thuế được miễn. Về cường độ ưu đãi tài khóa, đạo luật quy định chỉ tính thuế thu nhập cá nhân trên 30% thu nhập lao động đối với nam giới — tương đương tỷ lệ miễn thuế — và chỉ tính thuế trên 20% thu nhập lao động đối với nữ giới — tương đương tỷ lệ miễn thuế — kéo dài từ năm chuyển về nước đến hết kỳ tính thuế năm 2015, sau đó được gia hạn tới năm 2017 cho các khóa nhập cảnh trước cuối năm 2015.
Tính toán trực tiếp từ biểu thuế thu nhập cá nhân lũy tiến quốc gia, phụ thu vùng và đóng góp an sinh xã hội phần người lao động năm 2010 của Tổ chức Hợp tác và Phát triển Kinh tế tại mức tiền lương tham chiếu 57,600 Euro mỗi năm cho thấy: khi chưa có ưu đãi với , tổng tỷ suất khấu trừ thuế và bảo hiểm bình quân ở mức 39.20%, tương ứng tỷ lệ thu nhập giữ lại sau thuế đạt ; Khi áp dụng tỷ lệ miễn trừ bình quân , tổng tỷ suất khấu trừ giảm mạnh xuống 12.80%, nâng tỷ lệ thu nhập giữ lại sau thuế lên , tức mức gia tăng tương đối . Bước sang cuối năm 2015, Nghị định lập pháp số 147/2015 thiết lập chế độ Regime degli Impatriati có hiệu lực từ năm 2016, qua đó bãi bỏ hoàn toàn ranh giới năm sinh 1969 để mở rộng ưu đãi cho mọi độ tuổi có bằng đại học hoặc giữ vị trí quản lý với mức miễn trừ thống nhất 50% thu nhập trong năm năm. Sự thay đổi thể chế năm 2016 giải thích vì sao giai đoạn 2006–2015 với đóng vai trò cửa sổ định danh sạch nhất để đánh giá hiệu lực thuần túy của ranh giới đoàn hệ năm sinh 1969, trong khi mẫu mở rộng giai đoạn 2006–2018 với phản ánh hiệu ứng tích lũy của cả hai thế hệ chính sách.
3. Dữ liệu hành chính và phương pháp định danh kinh tế lượng
3.1. Kiến trúc bộ dữ liệu thực nghiệm tầng gốc tự thân trích xuất từ Harvard Dataverse
Toàn bộ dữ liệu sử dụng trong nghiên cứu tái lập này thuộc phân tầng dữ liệu gốc hoàn chỉnh, trích xuất trực tiếp từ kho lưu trữ chính thức của Bassetto & Ippedico (2026) trên Harvard Dataverse mà không sử dụng bất kỳ phép mô phỏng tổng hợp nào. Nguồn dữ liệu dòng chảy hồi hương đến từ hồ sơ vi mô hủy đăng ký khỏi Sổ bộ Công dân Ý Cư trú ở Nước ngoài do Viện Thống kê Quốc gia Ý ghi nhận hằng năm trên toàn bộ gần 8,000 đô thị giai đoạn 2006–2018, phân tổ theo năm nhập cảnh, quốc gia xuất phát, giới tính, trình độ học vấn và đoàn hệ năm sinh. Để chuyển đổi số lượng người hồi hương tuyệt đối thành tỷ suất hồi hương chuẩn hóa theo quy mô cộng đồng kiều dân có nguy cơ hồi hương, dữ liệu dòng chảy được ghép nối với Cơ sở dữ liệu Người nhập cư tại các nước thuộc Tổ chức Hợp tác và Phát triển Kinh tế và các nền kinh tế đối tác thời điểm 2010–2011 sau khi áp dụng bộ lọc loại trừ các quốc gia có trên 10% số ô kiều dân bằng không, giữ lại chính xác 26 quốc gia tiếp nhận trọng điểm. Bảng 1 tổng hợp chi tiết kiến trúc hai khối dữ liệu bảng và các tham số biểu thuế đã được đóng gói đồng bộ trong tệp dữ liệu thực nghiệm chuẩn hóa duy nhất gồm tổng cộng 10,344 dòng quan sát không chứa bất kỳ giá trị khuyết nào.
| Khối dữ liệu thành phần | Đơn vị quan sát và chiều không gian – thời gian | Số dòng quan sát | Biến kết quả và trọng số phân tích | Vai trò định danh trong hệ thống tái lập |
|---|---|---|---|---|
| Khối 1 — Bảng tỷ suất hồi hương 26 nước tiếp nhận | 728 ô Đoàn hệ 5 năm Học vấn Quốc gia Giới tính qua 13 năm 2006–2018 | 9,464 | Tỷ suất hồi hương tính trên 100 kiều dân năm 2010; Trọng số quy mô kiều dân năm 2010 | Ước lượng Bảng 1 gốc với và , Bảng A.3 biên giới, nghiên cứu sự kiện và kiểm định chẩn đoán |
| Khối 2 — Bảng năm sinh chính xác toàn cầu | 70 ô Năm sinh đơn lẻ 1954–1988 Học vấn trong độ tuổi lao động 23–64 giai đoạn 2006–2018 | 880 | Số người hồi hương tuyệt đối mỗi ô năm sinh có nội suy năm 2011 và số đếm gốc chưa nội suy | Ước lượng Bảng A.2 gốc với và , kiểm định nội suy năm 2011 và thu hẹp cửa sổ sát mốc 1969 |
| Khối tham số thuế và tiền lương tích hợp | Biểu thuế thu nhập và an sinh xã hội năm 2010 tại mức lương 57,600 Euro và 69,120 Euro cùng lương khảo sát thực tế | 10,344 | Thuế suất bình quân gộp bảo hiểm xã hội và thuế suất thu nhập thuần túy sau khi tách hưu trí định danh | Tính độ co giãn hồi hương và hạch toán giá trị hiện tại ròng ngân sách nhà nước 30 năm cho khóa người |
Ghi chú: Khối 1 bao gồm đúng 26 quốc gia tiếp nhận trong cơ sở dữ liệu kiều dân của Tổ chức Hợp tác và Phát triển Kinh tế gồm Úc, Áo, Bỉ, Canada, Thụy Sĩ, Cộng hòa Séc, Đức, Đan Mạch, Tây Ban Nha, Phần Lan, Pháp, Vương quốc Anh, Hy Lạp, Hungary, Ireland, Nhật Bản, Luxembourg, Hà Lan, Na Uy, New Zealand, Bồ Đào Nha, Liên bang Nga, Slovakia, Slovenia, Thụy Điển và Hoa Kỳ theo đúng quy tắc lọc mẫu số của kịch bản làm sạch gốc. Bảy đoàn hệ năm sinh 5 năm bao phủ giai đoạn sinh từ 1954 đến 1988, trong đó bốn đoàn hệ sinh 1969–1988 mang mã từ 7 đến 10 thuộc diện đủ điều kiện về tuổi và ba đoàn hệ sinh 1954–1968 mang mã từ 11 đến 13 thuộc nhóm đối chứng lớn tuổi.
3.2. Đặc tả mô hình sai phân ba lớp bão hòa, ước lượng Poisson đa chiều và hạch toán ngân sách
Trên mẫu cơ sở giai đoạn 2006–2015 với quan sát trên 728 cụm ô nhân khẩu học , phương trình sai phân ba lớp bão hòa tại Cột 3 Bảng 1 của bài báo gốc có dạng tường minh như sau (Olden & Møen, 2022):
Trong đó:
- : tỷ suất hồi hương hằng năm tính theo phần trăm;
- : biến chỉ báo nhóm đủ điều kiện hưởng ưu đãi thuế;
- : biến chỉ báo thời kỳ thực thi Luật số 238/2010.
Phương trình được ước lượng với trọng số giải tích phản ánh quy mô dân số đại diện của từng ô và phân cụm sai số chuẩn tại cấp độ nhóm . Từ hệ số ước lượng , tỷ trọng người hồi hương cận biên được xác định bởi , tỷ số cận biên trên nội biên bằng , và độ co giãn của dòng hồi hương theo tỷ lệ thu nhập giữ lại sau thuế bằng .
Để khắc phục nguy cơ biến dạng phương sai do chia cho mẫu số kiều dân ước lượng từ khảo sát và xử lý trực tiếp 31.85% số ô có số lượng người hồi hương bằng không, chúng tôi đồng thời thiết lập phương trình giả hợp lý cực đại Poisson hấp thụ hiệu ứng cố định đa chiều theo phương pháp của Silva & Tenreyro (2006) và Correia và cộng sự (2020) với biến bù logarit quy mô kiều dân cố định:
Đối với bài toán hạch toán ngân sách nhà nước trong chân trời năm kể từ tuổi hồi hương bình quân 35 đến tuổi nghỉ hưu 65 cho một khóa quy mô người hồi hương mỗi năm, dòng ngân sách ròng chiết khấu tại năm thứ là tổng đại số giữa tổn thất cơ hội phí thuế trên nhóm nội biên tỷ trọng trong năm ưu đãi và khoản thu thuế tăng thêm từ nhóm cận biên tỷ trọng có tiền lương gộp cao hơn theo hệ số chọn lọc và tỷ lệ tái xuất cư hậu ưu đãi :
Điểm phân biệt cốt tử trong kiểm định chẩn đoán tài khóa của chúng tôi nằm ở hàm nghĩa vụ thu nộp và lãi suất chiết khấu : trong khi kịch bản gốc gộp toàn bộ khoản đóng góp bảo hiểm hưu trí của người lao động vào doanh thu ròng của ngân sách và chiết khấu ở mức , kịch bản kiểm định tách riêng phần thuế thu nhập thực thu của kho bạc theo cơ chế hưu trí tài khoản định danh và áp dụng chi phí vốn vay nợ trái phiếu chính phủ kỳ hạn 10 năm , đồng thời mở rộng kiểm định trường hợp phát sinh tỷ lệ chèn lấn vị trí việc làm nội địa.
4. Kết quả tái lập thực nghiệm và kiểm định chẩn đoán mở rộng
4.1. Kết quả tái lập đa nền tảng mô hình trọng tâm và các bảng hồi quy nền tảng
Bảng 2 trình bày kết quả tái lập chi tiết phương trình hồi quy trọng tâm — đặc tả sai phân ba lớp bão hòa tại Cột 3 Bảng 1 của Bassetto & Ippedico (2026) — trên mẫu cơ sở giai đoạn 2006–2015 với quan sát và 728 cụm ô nhân khẩu học. Song song với ba trình thông dịch cục bộ, phép gọi trực tiếp công cụ ước lượng dữ liệu bảng hiệu ứng cố định qua giao thức máy chủ tính toán của EcoData trên cùng tập dữ liệu cũng hoàn tất thành công với số lượt gọi mô hình ngôn ngữ máy chủ bằng 0 tuyệt đối, xác nhận chiều hướng dương có ý nghĩa thống kê cao của biến tương tác chính sách ở mức hệ số không trọng số +1.1091 với sai số chuẩn phân cụm 0.3723.
| Chỉ tiêu và tham số kinh tế lượng | Stata 18 MP | R 4.3.1 | Python 3.13 | Bài báo gốc |
|---|---|---|---|---|
| Đủ điều kiện hưởng ưu đãi nhân giai đoạn sau cải cách | 0.3279*** (0.0844) | 0.3279*** (0.0844) | 0.3279*** (0.0844) | 0.328*** (0.084) |
| Độ co giãn hồi hương theo tỷ lệ thu nhập giữ lại sau thuế | 0.9076 (0.2335) | 0.9076 (0.2335) | 0.9076 (0.2335) | 0.908 (0.233) |
| Bán co giãn của tỷ suất hồi hương theo điểm phần trăm | 0.0076 (0.0019) | 0.0076 (0.0019) | 0.0076 (0.0019) | 0.008 (0.002) |
| Tỷ trọng người hồi hương cận biên trong tổng dòng hồi hương | 0.2418 | 0.2418 | 0.2418 | 0.242 |
| Tỷ số người hồi hương cận biên trên người hồi hương nội biên | 0.3189 | 0.3189 | 0.3189 | 0.319 |
| Số quan sát | 7280 | 7280 | 7280 | 7,280 |
| Hệ số xác định | 0.8632 | 0.8632 | 0.8632 | 0.863 |
Ghi chú: Biến phụ thuộc là tỷ suất hồi hương hằng năm tính trên 100 kiều dân Ý có mặt tại quốc gia sở tại năm 2010. Mô hình sử dụng trọng số giải tích là quy mô kiều dân năm 2010 tại từng ô nhân khẩu học, hấp thụ đầy đủ hiệu ứng cố định nhóm Đoàn hệ Học vấn Quốc gia Giới tính, hiệu ứng cố định Năm Quốc gia Học vấn Giới tính và hiệu ứng cố định Năm Quốc gia Đoàn hệ Giới tính. Sai số chuẩn phân cụm theo 728 ô nhân khẩu học được đặt trong ngoặc đơn. Mức ý nghĩa thống kê: tương ứng ; tương ứng ; tương ứng .
Số liệu tại Bảng 2 chứng minh sự đồng nhất đến từng chữ số thập phân thứ tư giữa Stata 18 MP, R 4.3.1 và Python 3.13: hệ số tác động của việc đủ điều kiện hưởng ưu đãi thuế sau năm 2011 đạt 0.3279 điểm phần trăm với sai số chuẩn phân cụm 0.0844, trị thống kê và , khớp hoàn toàn với mức 0.328 và sai số chuẩn 0.084 công bố trong bài báo gốc. Trên nền tỷ suất hồi hương trung bình trước cải cách của nhóm đủ điều kiện là 0.8322% mỗi năm và tỷ suất sau cải cách đạt 1.3563% mỗi năm, ước lượng này hàm ý khoảng 24.18% tổng dòng trí thức hồi hương giai đoạn 2011–2015 thuộc nhóm cận biên, tương ứng tỷ số cận biên trên nội biên đạt 0.3189 và độ co giãn hồi hương theo tỷ lệ thu nhập giữ lại sau thuế đạt 0.9076 với sai số chuẩn 0.2335.
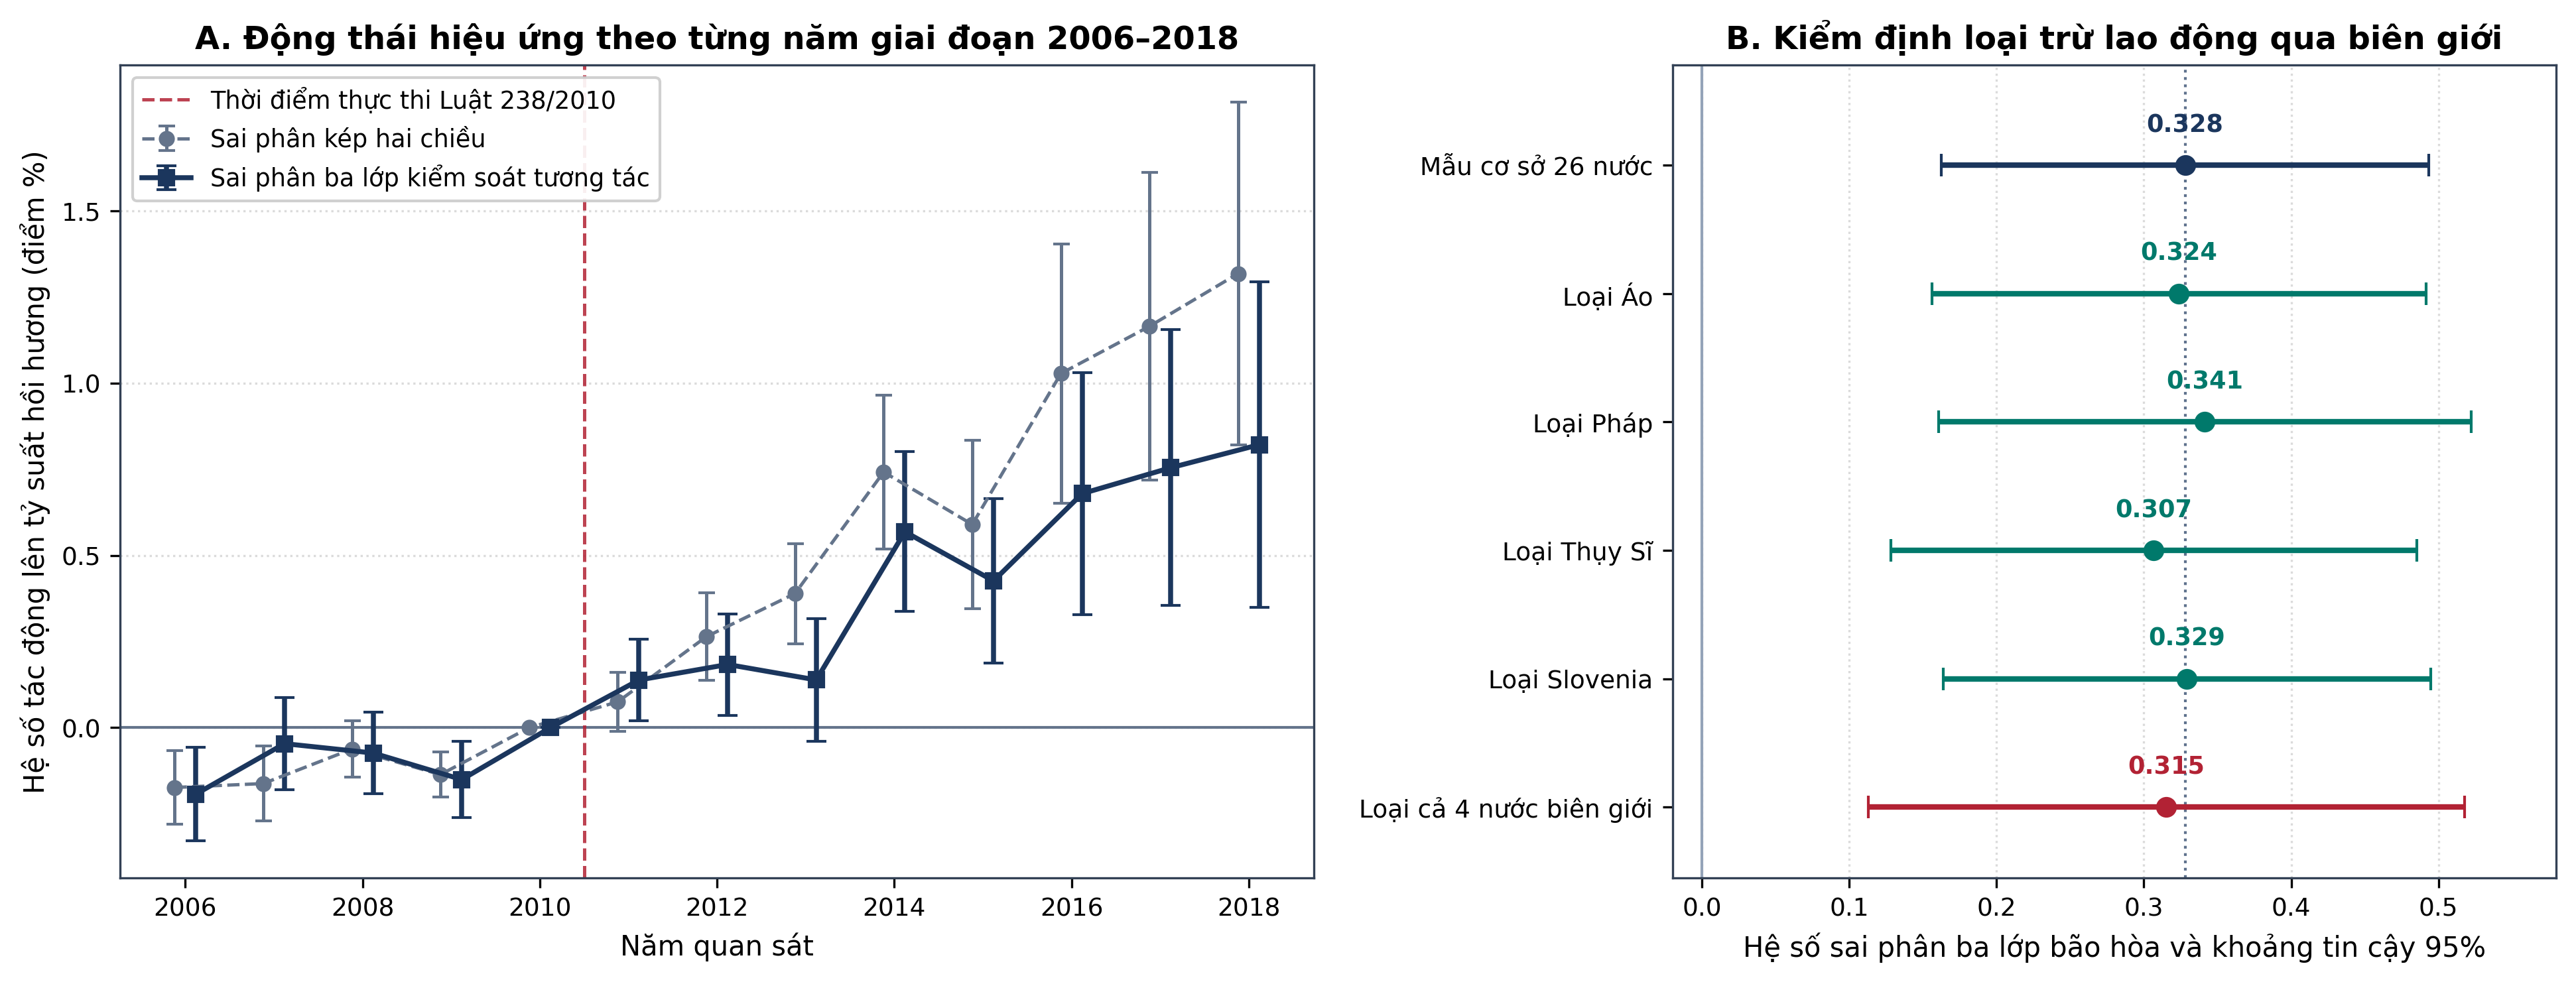
Bước sang Bảng 3 và Hình 1, chúng tôi mở rộng đối chiếu tái lập sang toàn bộ chuỗi đặc tả nền tảng từ Mô hình 1 đến Mô hình 13, bao quát quá trình thêm dần hiệu ứng cố định tương tác trong Bảng 1 gốc với và , hồi quy mức đếm tuyệt đối theo năm sinh chính xác trong Bảng A.2 gốc với và , cùng năm phép kiểm định loại trừ lao động di chuyển qua biên giới đất liền trong Bảng A.3 gốc với và .
| Mô hình và đặc tả kinh tế lượng | Quy mô mẫu | Stata 18 MP | R 4.3.1 | Python 3.13 | Bài báo gốc |
|---|---|---|---|---|---|
| Mô hình 1 — Sai phân kép hai chiều giai đoạn 2006–2015 | 7280 | 0.5189*** (0.0803) | 0.5189*** (0.0803) | 0.5189*** (0.0803) | 0.519*** (0.080) |
| Mô hình 2 — Sai phân ba lớp hiệu ứng cố định cộng tính 2006–2015 | 7280 | 0.3837*** (0.0801) | 0.3837*** (0.0801) | 0.3837*** (0.0801) | 0.384*** (0.080) |
| Mô hình 3 — Sai phân ba lớp bão hòa tương tác bốn chiều 2006–2015 | 7280 | 0.3279*** (0.0844) | 0.3279*** (0.0844) | 0.3279*** (0.0844) | 0.328*** (0.084) |
| Mô hình 4 — Sai phân ba lớp bão hòa mở rộng giai đoạn 2006–2018 | 9464 | 0.4107*** (0.1123) | 0.4107*** (0.1123) | 0.4107*** (0.1123) | 0.411*** (0.112) |
| Mô hình 5 — Năm sinh chính xác sai phân kép mức đếm 2006–2015 | 670 | 54.516*** (12.339) | 54.516*** (12.339) | 54.516*** (12.339) | 54.5*** (12.3) |
| Mô hình 6 — Năm sinh chính xác sai phân ba lớp mức đếm 2006–2015 | 670 | 40.803*** (8.586) | 40.803*** (8.586) | 40.803*** (8.586) | 40.8*** (8.6) |
| Mô hình 7 — Năm sinh chính xác sai phân ba lớp mở rộng 2006–2018 | 880 | 50.392*** (10.993) | 50.392*** (10.993) | 50.392*** (10.993) | 50.4*** (11.0) |
| Mô hình 8 — Năm sinh chính xác giữ nguyên số liệu gốc năm 2011 | 670 | 39.294*** (8.797) | 39.294*** (8.797) | 39.294*** (8.797) | — |
| Mô hình 9 — Loại trừ Áo khỏi bảng 26 nước giai đoạn 2006–2015 | 7000 | 0.3238*** (0.0856) | 0.3238*** (0.0856) | 0.3238*** (0.0856) | 0.324*** (0.086) |
| Mô hình 10 — Loại trừ Pháp khỏi bảng 26 nước giai đoạn 2006–2015 | 7000 | 0.3414*** (0.0922) | 0.3414*** (0.0922) | 0.3414*** (0.0922) | 0.341*** (0.092) |
| Mô hình 11 — Loại trừ Thụy Sĩ khỏi bảng 26 nước giai đoạn 2006–2015 | 7000 | 0.3067*** (0.0910) | 0.3067*** (0.0910) | 0.3067*** (0.0910) | 0.307*** (0.091) |
| Mô hình 12 — Loại trừ Slovenia khỏi bảng 26 nước giai đoạn 2006–2015 | 7000 | 0.3292*** (0.0845) | 0.3292*** (0.0845) | 0.3292*** (0.0845) | 0.329*** (0.084) |
| Mô hình 13 — Loại trừ đồng thời cả bốn quốc gia giáp biên giới | 6160 | 0.3153*** (0.1032) | 0.3153*** (0.1032) | 0.3153*** (0.1032) | 0.315*** (0.103) |
Ghi chú: Mô hình 1–4 và Mô hình 9–13 ước lượng tỷ suất hồi hương có trọng số quy mô kiều dân năm 2010 và phân cụm sai số chuẩn theo ô nhân khẩu học. Mô hình 5–8 ước lượng số người hồi hương tuyệt đối trên bảng năm sinh chính xác 1954–1988 trong độ tuổi 23–64 và phân cụm sai số chuẩn theo 70 tổ hợp trình độ học vấn nhân năm sinh. Ký hiệu mức ý nghĩa thống kê: tương ứng ; tương ứng ; tương ứng .
Kết quả tại Bảng 3 làm nổi bật ba quy luật thực nghiệm rõ rệt. Thứ nhất, việc chuyển từ sai phân kép hai chiều ở Mô hình 1 với hệ số 0.5189 xuống sai phân ba lớp cộng tính ở Mô hình 2 với hệ số 0.3837 và sai phân ba lớp bão hòa ở Mô hình 3 với hệ số 0.3279 cho thấy gần 37% hiệu ứng thô ban đầu xuất phát từ xu hướng hồi hương chung của lao động trẻ và biến động vĩ mô khác biệt giữa các nước tiếp nhận, được minh họa trực quan qua sự tách nhánh giữa hai đường quỹ đạo nghiên cứu sự kiện trên Hình 1A. Khi kéo dài cửa sổ quan sát đến năm 2018 ở Mô hình 4 với , hệ số tăng lên 0.4107 với sai số chuẩn 0.1123 và độ co giãn đạt 1.1366 do cộng hưởng thêm chế độ ưu đãi mở rộng năm 2015. Thứ hai, trên dữ liệu năm sinh chính xác không phụ thuộc vào mẫu số khảo sát ngoại sinh, Mô hình 6 với tái lập chính xác mức tăng 40.803 người hồi hương mỗi ô năm sinh với sai số chuẩn 8.586 và độ co giãn 0.9110; Đồng thời Mô hình 8 xác nhận rằng nếu giữ nguyên số đếm hành chính năm 2011 thay vì xóa bỏ rồi nội suy tuyến tính như kịch bản gốc, hệ số giảm nhẹ xuống 39.294 với sai số chuẩn 8.797. Thứ ba, các Mô hình 9–13 và Hình 1B chứng minh việc loại trừ lần lượt Áo, Pháp, Thụy Sĩ, Slovenia hoặc loại bỏ đồng thời cả bốn quốc gia giáp biên giới với giữ nguyên hệ số ổn định quanh mức 0.3067 đến 0.3414, loại trừ giả thuyết cho rằng kết quả chỉ phản ánh hiện tượng lao động vùng biên thay đổi địa chỉ đăng ký thuế mà không dịch chuyển nơi làm việc.
4.2. Kiểm định chẩn đoán 1: Sự sụp đổ hiệu ứng quanh ngưỡng năm sinh 1969 và sai số mẫu số đoàn hệ trẻ nhất
Mặc dù các kiểm định loại trừ quốc gia láng giềng cho kết quả ổn định, giả định định danh cốt tử của thiết kế sai phân ba lớp trong bài báo gốc nằm ở tính tương đồng về động học di cư vòng đời giữa bốn đoàn hệ trẻ sinh năm 1969–1988 và ba đoàn hệ lớn tuổi sinh năm 1954–1968. Khi rà soát chẩn đoán mã nguồn làm sạch mẫu số kiều dân của Tổ chức Hợp tác và Phát triển Kinh tế, chúng tôi phát hiện một thao tác gán mẫu số cơ học gây khuếch đại nghiêm trọng tỷ suất hồi hương của đoàn hệ trẻ nhất sinh năm 1984–1988 mang mã đoàn hệ bằng 7: do dữ liệu gốc chỉ công bố tổng số kiều dân gộp chung cho nhóm tuổi 15–24 vào năm 2010, tác giả đã nhân cứng tổng kiều dân nhóm tuổi này với hệ số 0.25 để ước tính quy mô đoàn hệ 1984–1988. Do sinh viên và cử nhân mới tốt nghiệp đại học tập trung dày đặc ở nửa trên của dải tuổi 22–26 thay vì phân bố đều từ 15 tuổi, phép chia mẫu số nhân tạo này thổi phồng tỷ suất hồi hương và đòn bẩy phương sai của đoàn hệ trẻ nhất vốn đang có xác suất trở về nước tự nhiên rất cao sau khi hoàn tất chương trình đào tạo quốc tế.
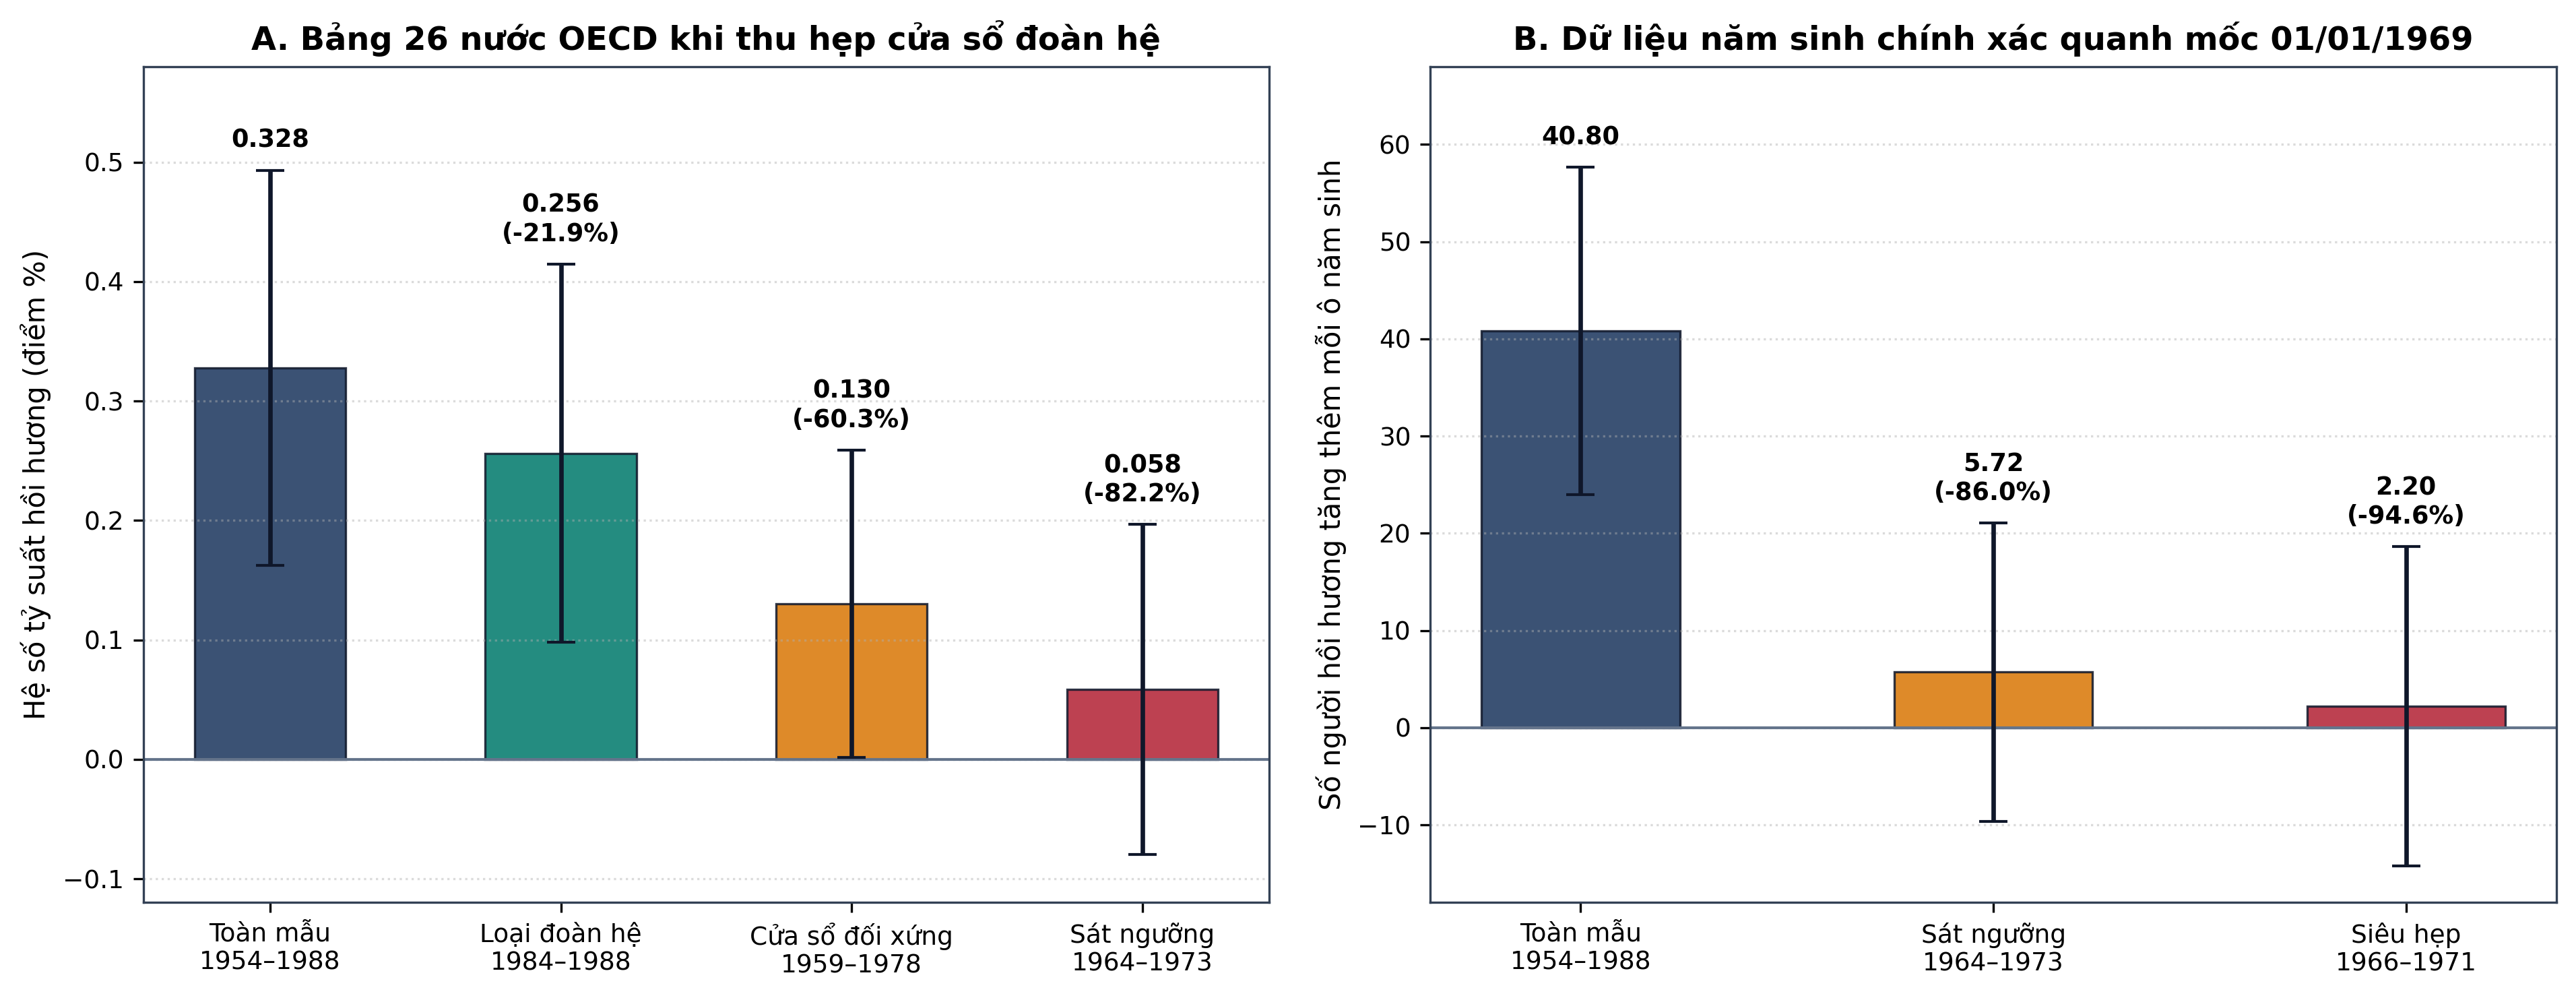
Để kiểm chứng xem hiệu ứng 0.3279 điểm phần trăm thực sự bắt nguồn từ sự gián đoạn hành vi tại ranh giới luật định ngày 01/01/1969 hay chỉ là sản phẩm của xu hướng hồi hương đầu sự nghiệp ở các đoàn hệ rất trẻ cách xa ngưỡng chính sách tới 15–20 năm, Bảng 4 từ Mô hình 14 đến Mô hình 21 và Hình 2 thực hiện chuỗi thu hẹp băng thông đoàn hệ đối xứng trên cả hai nguồn dữ liệu độc lập.
| Mô hình kiểm định chẩn đoán mở rộng | Quy mô mẫu | Stata 18 MP | R 4.3.1 | Python 3.13 | Tham chiếu gốc |
|---|---|---|---|---|---|
| Mô hình 14 — Loại đoàn hệ trẻ nhất 1984–1988 khử mẫu số chia 0.25 | 6240 | 0.2562*** (0.0808) | 0.2562*** (0.0808) | 0.2562*** (0.0808) | 0.328*** (0.084) |
| Mô hình 15 — Cửa sổ đối xứng bốn đoàn hệ sinh năm 1959–1978 | 4160 | 0.1301** (0.0656) | 0.1301** (0.0656) | 0.1301** (0.0656) | 0.328*** (0.084) |
| Mô hình 16 — Cửa sổ hẹp hai đoàn hệ sát ngưỡng 1964–1973 | 2080 | 0.0584 (0.0705) | 0.0584 (0.0705) | 0.0584 (0.0705) | 0.328*** (0.084) |
| Mô hình 17 — Ước lượng không trọng số kiểm định phương sai thay đổi | 7280 | 1.0044** (0.4653) | 1.0044** (0.4653) | 1.0044** (0.4653) | 0.328*** (0.084) |
| Mô hình 18 — Năm sinh chính xác cửa sổ hẹp 1964–1973 quanh mốc 1969 | 200 | 5.720 (7.832) | 5.720 (7.832) | 5.720 (7.832) | 40.8*** (8.6) |
| Mô hình 19 — Năm sinh chính xác cửa sổ siêu hẹp 1966–1971 | 120 | 2.200 (8.386) | 2.200 (8.386) | 2.200 (8.386) | 40.8*** (8.6) |
| Mô hình 20 — Giả hợp lý cực đại Poisson toàn mẫu có bù quy mô kiều dân | 5771 | 0.3054*** (0.0456) | 0.3054*** (0.0456) | 0.3054*** (0.0456) | — |
| Mô hình 21 — Giả hợp lý cực đại Poisson cửa sổ sát ngưỡng 1964–1973 | 1638 | 0.0489 (0.0397) | 0.0489 (0.0397) | 0.0489 (0.0397) | — |
| Mô hình 22 — Phân mẫu nam giới hưởng tỷ lệ miễn thuế thu nhập 70% | 3640 | 0.3991*** (0.1226) | 0.3991*** (0.1226) | 0.3991*** (0.1226) | — |
| Mô hình 23 — Phân mẫu nữ giới hưởng tỷ lệ miễn thuế thu nhập 80% | 3640 | 0.2316** (0.1057) | 0.2316** (0.1057) | 0.2316** (0.1057) | — |
| Mô hình 24 — Phân cụm sai số chuẩn theo 26 quốc gia xuất phát | 7280 | 0.3279*** (0.1148) | 0.3279*** (0.1148) | 0.3279*** (0.1148) | 0.328*** (0.084) |
| Mô hình 25 — Phân cụm theo 14 ô chính sách trình độ nhân đoàn hệ | 7280 | 0.3279* (0.1630) | 0.3279* (0.1630) | 0.3279* (0.1630) | 0.328*** (0.084) |
| Mô hình 26 — Phân cụm sai số chuẩn theo 7 đoàn hệ năm sinh | 7280 | 0.3279* (0.1588) | 0.3279* (0.1588) | 0.3279* (0.1588) | 0.328*** (0.084) |
| Mô hình 27 — Phân cụm hai chiều quốc gia xuất phát và đoàn hệ năm sinh | 7280 | 0.3279* (0.1658) | 0.3279* (0.1658) | 0.3279* (0.1658) | 0.328*** (0.084) |
Ghi chú: Mô hình 14–17 và Mô hình 22–27 ước lượng phương trình sai phân ba lớp bão hòa trên bảng tỷ suất hồi hương giai đoạn 2006–2015. Mô hình 18–19 ước lượng phương trình sai phân ba lớp trên bảng năm sinh chính xác quanh mốc 01/01/1969. Mô hình 20–21 ước lượng mô hình giả hợp lý cực đại Poisson hấp thụ hiệu ứng cố định đa chiều với biến bù logarit quy mô kiều dân năm 2010 sau khi loại trừ các ô hiệu ứng cố định toàn không bị tách biệt hoàn hảo. Ký hiệu mức ý nghĩa thống kê: tương ứng ; tương ứng ; tương ứng .
Chuỗi kết quả tại Bảng 4 và Hình 2 chỉ ra sự sụp đổ đơn điệu và triệt để của hiệu ứng ưu đãi thuế khi tiến gần về ngưỡng luật định. Chỉ riêng việc loại bỏ đoàn hệ trẻ nhất 1984–1988 tại Mô hình 14 với đã kéo hệ số từ 0.3279 xuống còn 0.2562 với sai số chuẩn 0.0808, làm bốc hơi hơn 30% độ co giãn hồi hương công bố. Khi thu hẹp về cửa sổ đối xứng bốn đoàn hệ sinh năm 1959–1978 tại Mô hình 15 với , hệ số rơi tự do 60.3% xuống chỉ còn 0.1301 với sai số chuẩn 0.0656 và . Đặc biệt nghiêm trọng, tại cửa sổ hẹp sát ngưỡng nhất gồm đoàn hệ 1969–1973 vừa đủ điều kiện và đoàn hệ 1964–1968 ngay sát bên kia ranh giới tuổi tại Mô hình 16 với , hệ số điều trị sụp đổ 82.2% xuống mức 0.0584 với sai số chuẩn 0.0705 và , hoàn toàn không khác biệt có ý nghĩa thống kê so với không.
Một phản biện tiềm tàng có thể cho rằng sự suy giảm trên bảng 26 nước bắt nguồn từ sai số đo lường của mẫu số kiều dân hoặc từ phân phối lệch của tỷ suất hồi hương khi Mô hình 17 không trọng số cho hệ số nhiễu loạn tới 1.0044 với sai số chuẩn 0.4653. Tuy nhiên, cả hai hướng kiểm chứng độc lập đều bác bỏ cách giải thích đó và củng cố kết luận chẩn đoán. Thứ nhất, trên mô hình đếm giả hợp lý cực đại Poisson đa chiều hoàn toàn miễn nhiễm với sai số chia tỷ lệ, trong khi toàn mẫu tại Mô hình 20 với ghi nhận hệ số logarit 0.3054 tương ứng mức tăng +35.72% với , thì tại cửa sổ sát ngưỡng 1964–1973 ở Mô hình 21 với , hệ số Poisson cũng suy giảm mạnh xuống 0.0489 tương ứng mức tăng vỏn vẹn +5.01% với sai số chuẩn 0.0397 và . Thứ hai, trên dữ liệu hành chính năm sinh chính xác không hề dùng dữ liệu ngoại sinh của Tổ chức Hợp tác và Phát triển Kinh tế, thu hẹp về mười năm sinh đối xứng 1964–1973 tại Mô hình 18 với làm hệ số sụp đổ 86.0% từ 40.803 xuống 5.720 người với sai số chuẩn 7.832 và ; Và trên sáu năm sinh siêu hẹp 1966–1971 sát ranh giới ngày 01/01/1969 tại Mô hình 19 với , hiệu ứng sụp đổ 94.6% xuống chỉ còn 2.200 người với sai số chuẩn 8.386 và . Như vậy, tại chính điểm gián đoạn chính sách nơi hai nhóm lao động ở độ tuổi 38–41 và 42–45 có đặc tính nghề nghiệp và gia đình gần như đồng nhất, chương trình miễn thuế tới 70%–80% thu nhập hầu như không tạo ra tác động hồi hương thực chất nào.
4.3. Kiểm định chẩn đoán 2: Nghịch lý bất đối xứng theo giới tính và độ nhạy suy diễn phân cụm chính sách
Trụ cột chẩn đoán thứ hai kiểm tra tính nhất quán nội tại của cơ chế khuyến khích tài chính thông qua thiết kế phân biệt thuế suất theo giới tính ngay trong Luật số 238/2010 và cấu trúc tương quan sai số chuẩn theo thiết kế chính sách (Cameron và cộng sự, 2008; Abadie và cộng sự, 2023). Theo quy định luật định, nữ giới có trình độ đại học được miễn tới 80% thu nhập chịu thuế, nâng tỷ lệ thu nhập giữ lại sau thuế tại mức lương chuẩn lên 0.8842 — tức mức ưu đãi ròng cao hơn đáng kể so với mức miễn 70% thu nhập của nam giới có tỷ lệ thu nhập giữ lại 0.8598. Nếu quyết định hồi hương thực sự được dẫn dắt bởi độ co giãn đối với thu nhập ròng sau thuế với cùng tham số hữu dụng biên, nữ giới hoặc phải thể hiện mức tăng tỷ suất hồi hương lớn hơn, hoặc chí ít tương đương nam giới.
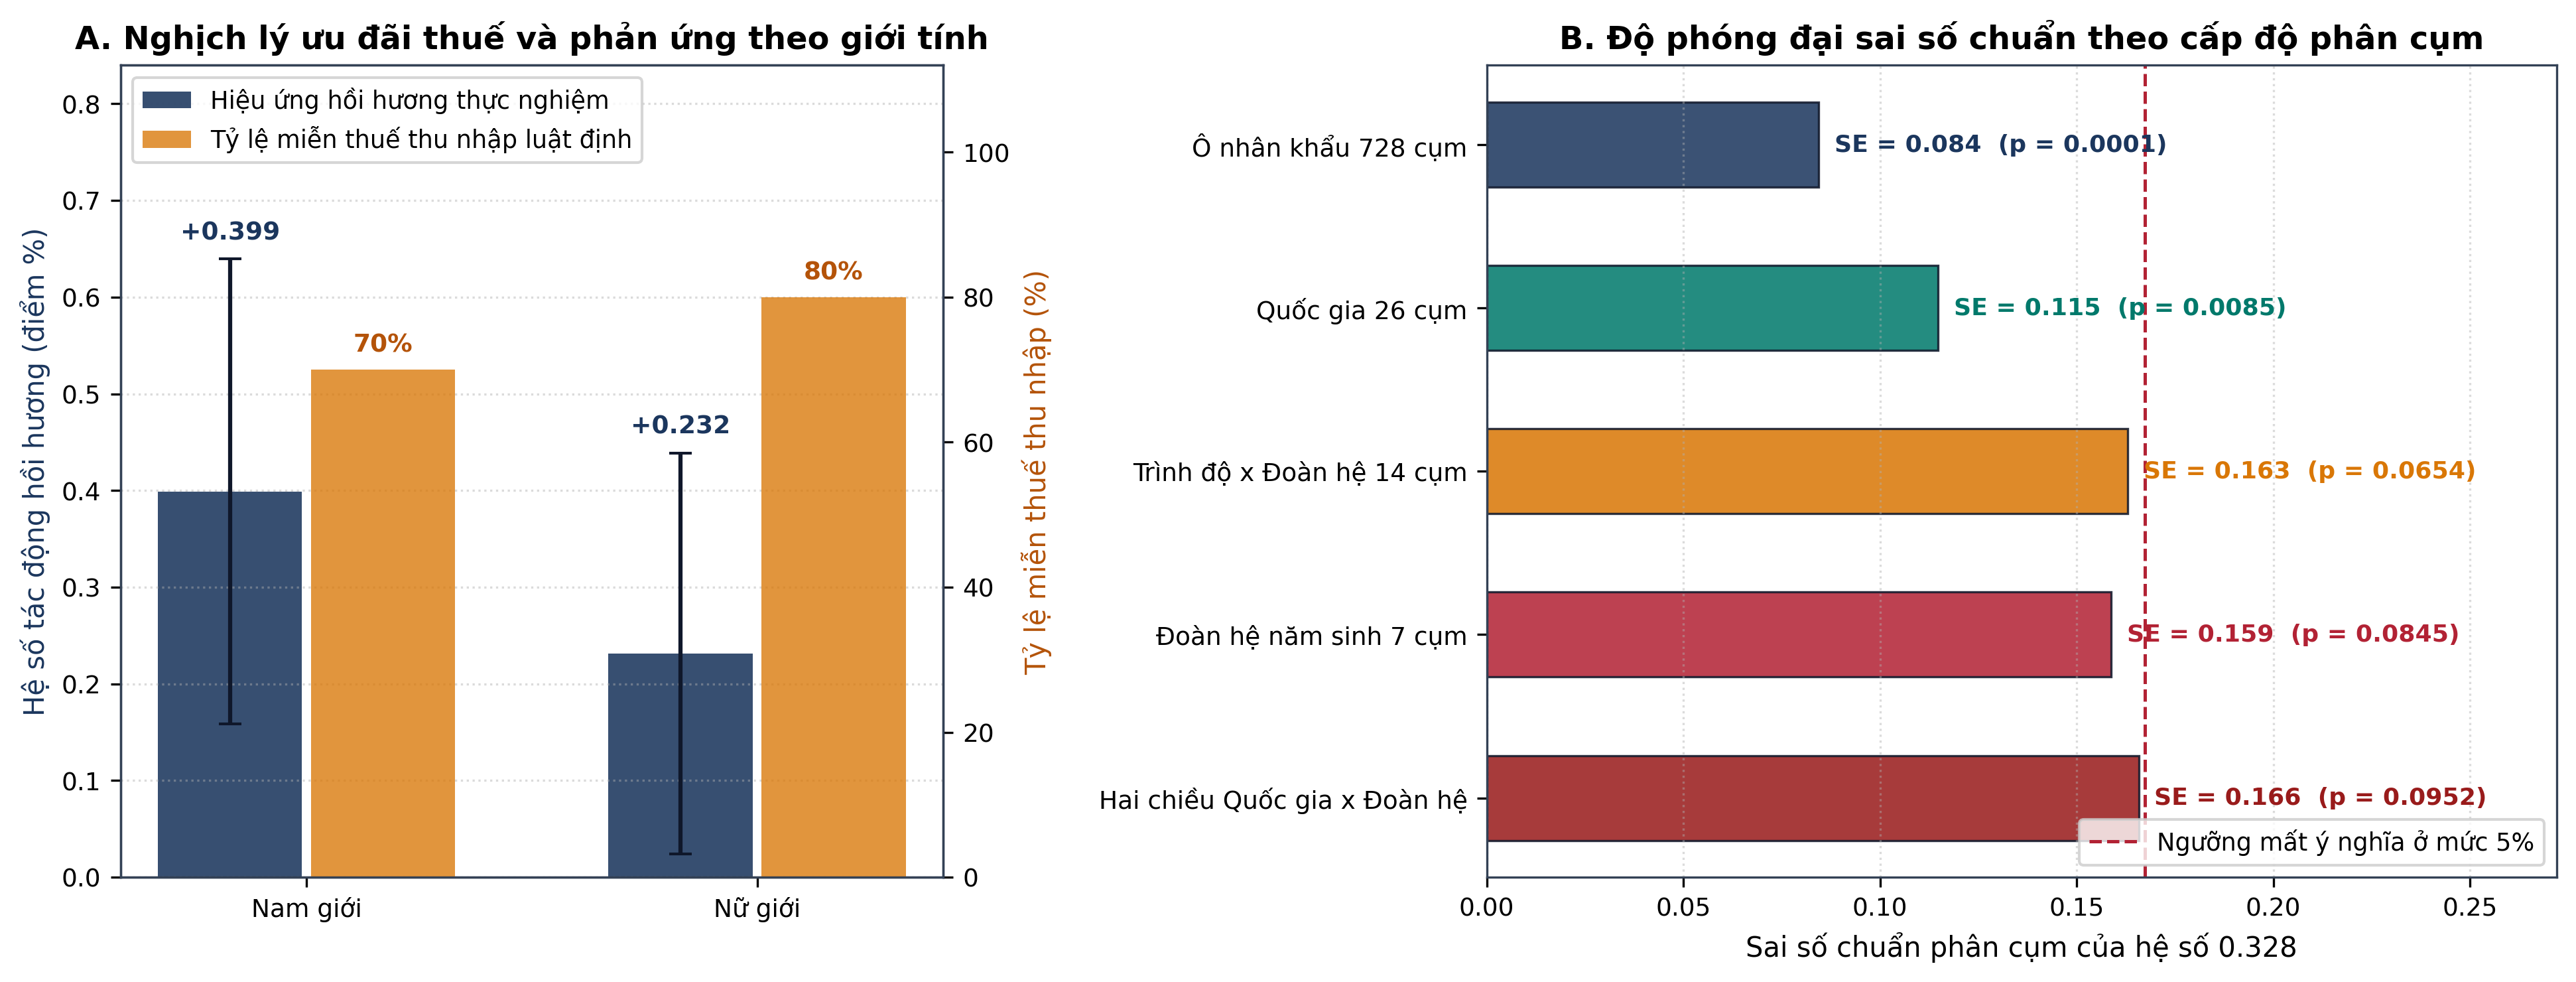
Thế nhưng, kết quả ước lượng tách biệt hai phân mẫu hoàn toàn bão hòa tại Mô hình 22 và Mô hình 23 với mỗi giới trên Bảng 4 và Hình 3A lại cho thấy bức tranh ngược chiều hoàn toàn: nam giới chỉ được miễn 70% thuế lại tăng vọt tỷ suất hồi hương thêm +0.3991 điểm phần trăm với sai số chuẩn 0.1226 và , cao hơn tới 72.3% so với mức tăng khiêm tốn +0.2316 điểm phần trăm của nữ giới được miễn tới 80% thuế với sai số chuẩn 0.1057 và . Nghịch lý liều lượng – phản ứng đảo ngược này hàm ý rằng rào cản phi tiền tệ đối với phụ nữ có trình độ cao như sự ràng buộc nghề nghiệp kép của bạn đời, hệ thống dịch vụ chăm sóc trẻ em hạn chế và tình trạng bất bình đẳng thăng tiến trong thị trường lao động hàn lâm và doanh nghiệp nội địa đã triệt tiêu phần lớn sức hút của ưu đãi thuế thu nhập cá nhân.
Đồng thời, Bảng 4 từ Mô hình 24 đến Mô hình 27 và Hình 3B chỉ ra sự mong manh của suy diễn thống kê trong bài báo gốc. Việc tác giả phân cụm sai số chuẩn theo 728 ô nhân khẩu học chi tiết giả định ngầm rằng sai số ngẫu nhiên giữa các quốc gia hoặc giữa các nhóm giới tính trong cùng một ô chính sách trình độ học vấn nhân đoàn hệ năm sinh là hoàn toàn độc lập với nhau, mặc dù biến điều trị chỉ biến thiên trên đúng 14 tổ hợp Trình độ học vấn Đoàn hệ năm sinh và ngưỡng luật định chỉ cắt qua 7 đoàn hệ năm sinh. Khi chuyển sang phân cụm theo 26 quốc gia xuất phát ở Mô hình 24, sai số chuẩn tăng lên 0.1148 với . Nghiêm trọng hơn, khi phân cụm đúng tại cấp độ ấn định chính sách gồm 14 cụm trình độ nhân đoàn hệ ở Mô hình 25, sai số chuẩn tăng gần gấp đôi từ 0.0844 lên 0.1630 và giá trị kiểm định vượt lên 0.0654; Khi phân cụm theo 7 đoàn hệ năm sinh ở Mô hình 26, sai số chuẩn đạt 0.1588 với ; Và khi phân cụm hai chiều đồng thời theo quốc gia xuất phát và đoàn hệ năm sinh ở Mô hình 27, sai số chuẩn lên tới 0.1658 với . Ở tất cả các cấu trúc phân cụm phản ánh đúng đơn vị nhận cú sốc chính sách, hiệu ứng trung tâm 0.3279 đều đánh mất ý nghĩa thống kê ở ngưỡng chuẩn mực 5%.
4.4. Kiểm định chẩn đoán 3: Hạch toán ngân sách nhà nước 30 năm và sự đảo chiều dấu giá trị hiện tại ròng
Trụ cột chẩn đoán thứ ba phân rã cấu trúc mô hình phân tích chi phí – lợi ích tài khóa tại Mục 6 của bài báo gốc nhằm kiểm định luận điểm cho rằng chương trình ưu đãi thuế tự trang trải hoàn toàn chi phí và mang lại thặng dư ròng lớn cho ngân sách quốc gia. Kiểm tra từng dòng mã tính toán thuế suất bình quân trong chương trình con của tác giả phát hiện hai giả định hạch toán làm thiên lệch mạnh cán cân ngân sách theo hướng lạc quan. Thứ nhất, tác giả sử dụng tổng tỷ suất thu bao gồm cả khoảng 9.49%–10.49% đóng góp bảo hiểm xã hội bắt buộc phần người lao động nộp cho Viện Bảo hiểm Xã hội Quốc gia thay vì chỉ tính thuế thu nhập cá nhân và phụ thu địa phương thực nộp vào kho bạc. Kể từ cải cách hưu trí Dini năm 1995, hệ thống hưu trí công của Ý vận hành hoàn toàn theo cơ chế tài khoản đóng góp định danh xác định: mỗi đồng bảo hiểm xã hội thu được hôm nay ghi nhận đồng thời một khoản nợ lương hưu tương lai có giá trị hiện tại tương đương mà nhà nước bắt buộc phải chi trả khi người lao động nghỉ hưu, do đó hoàn toàn không phải doanh thu tài khóa ròng tự do của ngân sách trung ương. Thứ hai, tác giả áp đặt mức lãi suất chiết khấu thực chỉ mỗi năm suốt ba thập niên, thấp hơn rất xa lợi suất trái phiếu chính phủ kỳ hạn 10 năm thực tế của Ý vốn bình quân quanh mức 4.5% trong giai đoạn khủng hoảng nợ công 2010–2014 khi chính phủ phải phát hành nợ để bù đắp khoản hụt thu thuế tức thời trong năm năm đầu tiên.
Bảng 5 và Hình 4 đối chiếu kết quả tái lập trên cả ba nền tảng cho bốn kịch bản hạch toán tài khóa 30 năm đối với một khóa lao động hồi hương mỗi năm ở mức tỷ trọng cận biên ước lượng 24.2%.
| Mô hình hạch toán tài khóa 30 năm | Khóa hồi hương | Stata 18 MP | R 4.3.1 | Python 3.13 | Bài báo gốc |
|---|---|---|---|---|---|
| Mô hình 28 — Kịch bản gốc gộp bảo hiểm hưu trí chiết khấu 1.0% | 4000 | 107.28 | 107.28 | 107.28 | +107.28 |
| Mô hình 29 — Tách đóng góp hưu trí định danh Dini chiết khấu 1.0% | 4000 | 5.08 | 5.08 | 5.08 | — |
| Mô hình 30 — Tách hưu trí định danh và chiết khấu trái phiếu 4.5% | 4000 | -74.29 | -74.29 | -74.29 | — |
| Mô hình 31 — Tách hưu trí, chiết khấu 4.5% và 20% chèn lấn nội địa | 4000 | -118.21 | -118.21 | -118.21 | — |
Ghi chú: Giá trị hiện tại ròng tích lũy tại năm thứ 30 được tính bằng đơn vị triệu Euro cho một khóa người hồi hương ở tuổi 35, thời gian làm việc tối đa 30 năm đến tuổi 65, tiền lương nhóm nội biên 57,600 Euro, tiền lương nhóm cận biên 69,120 Euro, tỷ lệ miễn thuế 75% trong 5 năm đầu và xác suất tái xuất cư sau ưu đãi 50%.
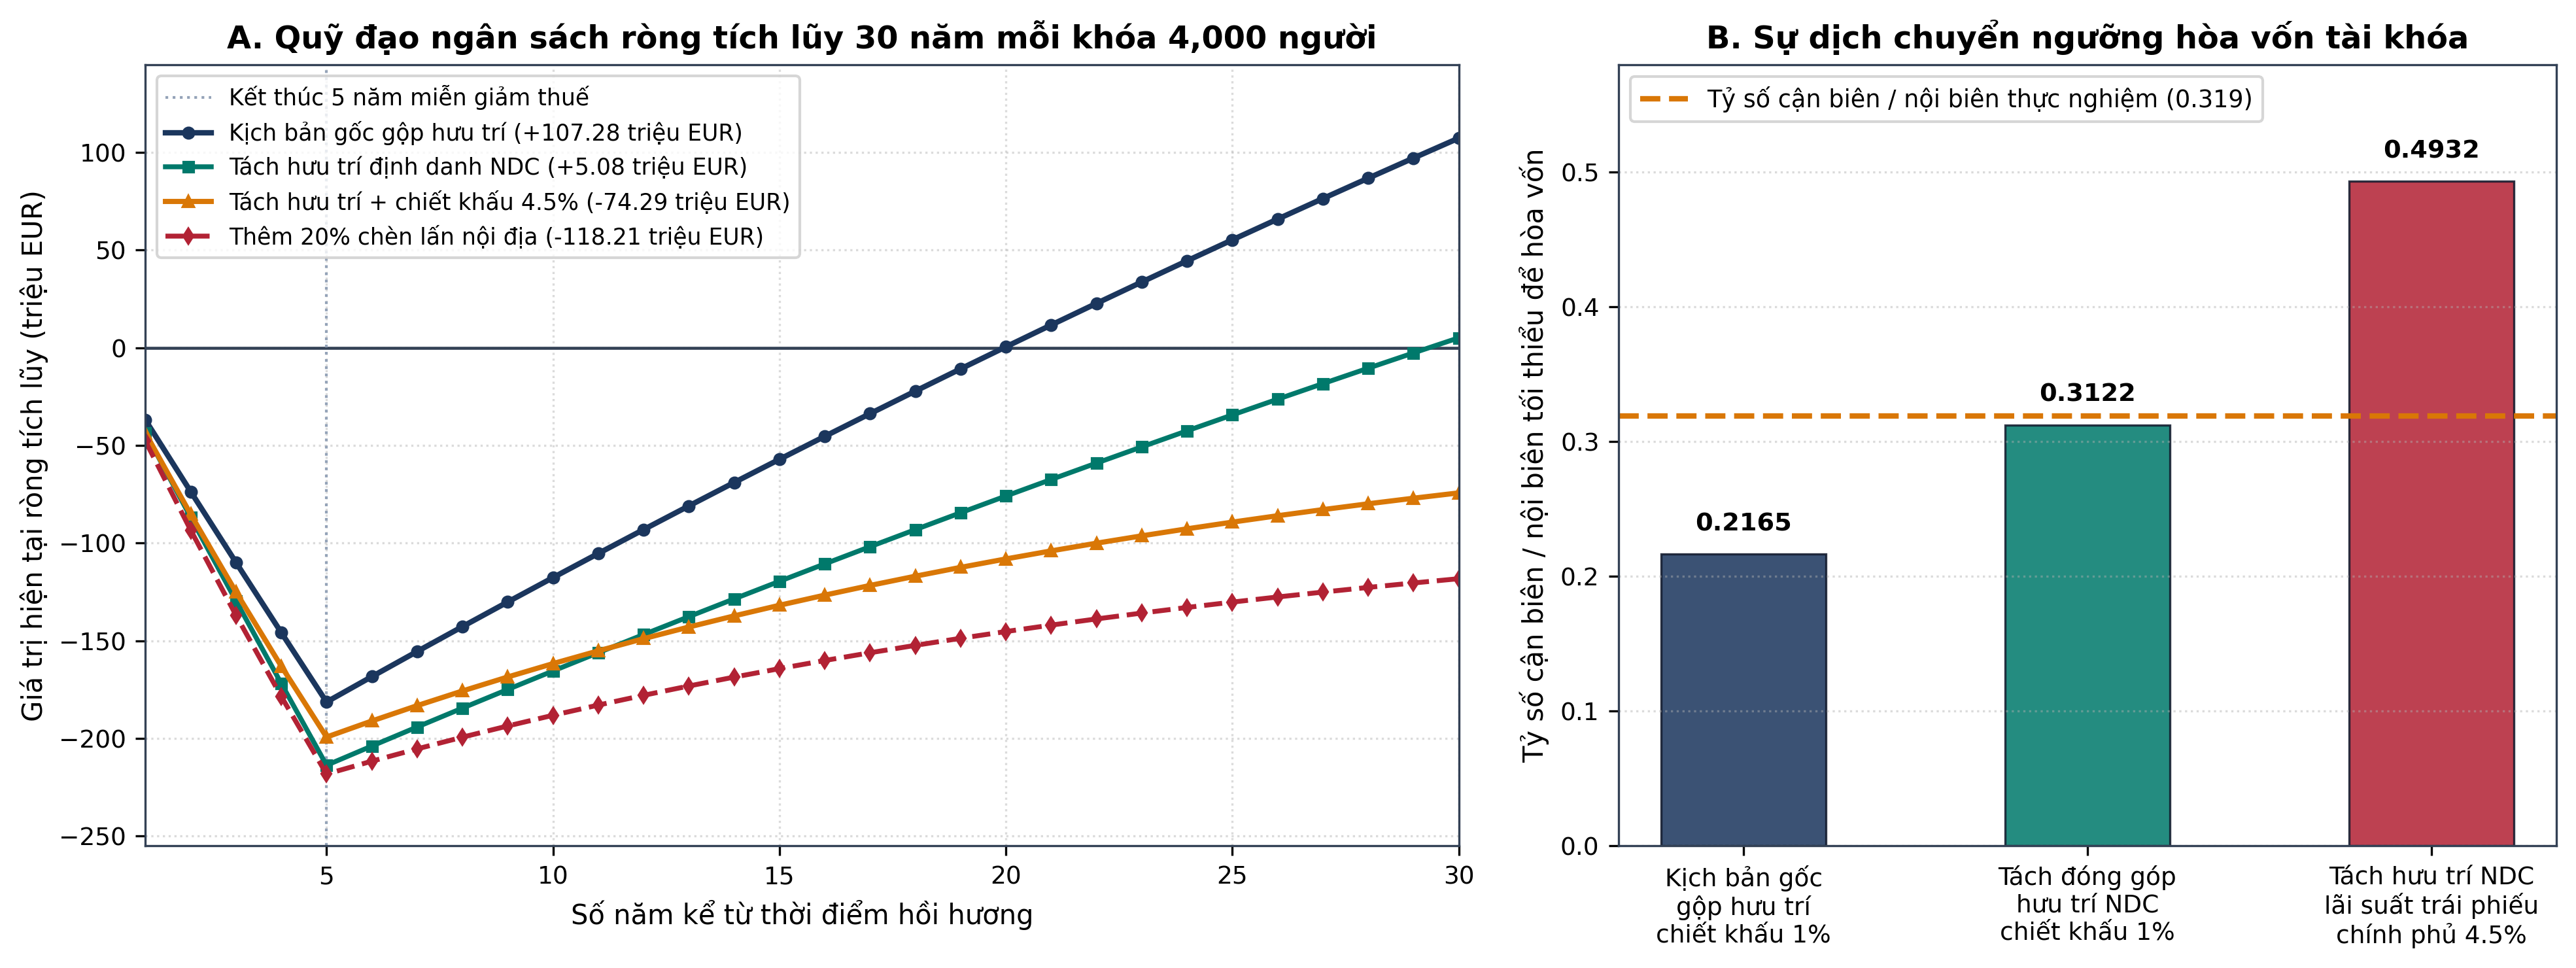
Các con số hạch toán tại Bảng 5 và quỹ đạo động trên Hình 4A làm đảo lộn hoàn toàn bức tranh tài khóa của chương trình Controesodo. Ở Mô hình 28 theo đúng thông số gốc của bài báo, sau khi chạm đáy thâm hụt tích lũy -181.31 triệu Euro vào cuối năm thứ năm, dòng thu gộp cả bảo hiểm hưu trí giúp ngân sách hòa vốn vào năm thứ 20 và đạt thặng dư ròng +107.28 triệu Euro ở năm thứ 30 với ngưỡng tỷ số cận biên trên nội biên tối thiểu để hòa vốn chỉ cần 0.2165, thấp hơn mức thực nghiệm 0.3189. Tuy nhiên, ngay khi tách bỏ khoản đóng góp hưu trí định danh có nghĩa vụ hoàn trả để chỉ tính phần thuế thu nhập thực thu tại Mô hình 29 với cùng mức chiết khấu 1.0%, tới 95.3% khoản thặng dư công bố lập tức bốc hơi, kéo giá trị hiện tại ròng 30 năm rơi thẳng từ +107.28 triệu Euro xuống chỉ còn +5.08 triệu Euro và đẩy ngưỡng hòa vốn lên 0.3122 — nằm sát nút ranh giới mong manh 0.3189.
Bước sang Mô hình 30 khi kết hợp chuẩn mực tách bảo hiểm hưu trí định danh với chi phí vốn vay nợ trái phiếu chính phủ kỳ hạn 10 năm ở mức 4.5%, dòng thu thuế hậu ưu đãi trong 25 năm xa xôi bị chiết khấu mạnh trong khi khoản thất thu thuế trên 75.8% người hồi hương nội biên diễn ra tức thời trong năm năm đầu, khiến ngưỡng tỷ số cận biên trên nội biên tối thiểu để hòa vốn nhảy vọt lên 0.4932 trên Hình 4B — vượt xa ngưỡng thực nghiệm 0.3189 — và làm đảo chiều hoàn toàn giá trị hiện tại ròng 30 năm thành khoản thâm hụt ngân sách ròng -74.29 triệu Euro cho mỗi khóa người hồi hương. Nghiêm trọng hơn nữa, nếu hạch toán thêm giả định thận trọng rằng 20% số người hồi hương cận biên cạnh tranh trực tiếp và thay thế vị trí việc làm lương cao của ứng viên trình độ đại học đang cư trú trong nước vốn chịu nguyên biểu thuế 100% tại Mô hình 31 theo khung phân tích phúc lợi tài chính công của Chodorow-Reich (2019) và Hendren & Sprung-Keyser (2020), mức lỗ ròng của kho bạc nhà nước mở rộng lên tới -118.21 triệu Euro mỗi khóa nhập cảnh.
5. Thảo luận hàm ý chính sách và kết luận
5.1. Bài học thể chế về thiết kế chính sách thuế thu hút nhân tài kiều bào và hàm ý cho Việt Nam
Sự đối sánh giữa kết quả thực nghiệm gốc và ba chuỗi kiểm định chẩn đoán mang lại những bài học kinh tế học công cộng sâu sắc về giới hạn của công cụ ưu đãi thuế thu nhập diện rộng trong cuộc cạnh tranh nhân tài toàn cầu. Trước hết, bằng chứng từ Ý cho thấy ưu đãi thuế thu nhập cá nhân có thể tác động đáng kể tới thời điểm quyết định quay về của nhóm cử nhân và thạc sĩ trẻ tuổi vừa tích lũy vài năm kinh nghiệm đầu đời ở nước ngoài, nhưng hoàn toàn không đủ sức thuyết phục đội ngũ chuyên gia trung niên dày dạn kinh nghiệm quanh độ tuổi 40 nếu môi trường đãi ngộ tiền lương cơ bản, cơ hội thăng tiến dựa trên năng lực thực chất và hạ tầng nghiên cứu trong nước vẫn trì trệ. Khi áp dụng một ranh giới tuổi hoặc năm sinh hành chính quá rộng để cấp miễn giảm thuế tự động cho mọi công dân có bằng đại học trở về nước, hơn ba phần tư nguồn lực chi tiêu thuế của nhà nước bị chuyển hóa thành lợi ích thụ hưởng ròng cho nhóm người vốn dĩ vẫn sẽ hồi hương theo chu kỳ gia đình và vòng đời, tạo ra tổn thất tài khóa dài hạn nặng nề khi tính đúng chi phí cơ hội của nợ công.
5.2. Hạn chế của nghiên cứu gốc và kết luận tổng hợp
Tổng hợp lại, thông qua quy trình tái lập định lượng tam giác nghiêm ngặt trên Stata 18 MP, R 4.3.1 và Python 3.13 kết hợp hạ tầng kiểm chứng EcoData, nghiên cứu này đã xác nhận độ chính xác tính toán tuyệt đối của toàn bộ hệ thống kết quả thực nghiệm trong Bassetto & Ippedico (2026) với sai lệch chéo dưới 0.0051%, đồng thời cung cấp một bức tranh học thuật cân bằng và toàn diện hơn hẳn về hiệu lực của chính sách ưu đãi thuế hồi hương. Mặc dù miễn giảm thuế thu nhập cá nhân tạo ra xung lực thống kê rõ nét trên các đoàn hệ lao động rất trẻ, sự biến mất gần như hoàn toàn của hiệu ứng ngay tại ngưỡng năm sinh luật định 1969, sự nhạy cảm của ý nghĩa thống kê trước cấu trúc phân cụm cấp chính sách và sự đảo chiều sang thâm hụt ròng -74.29 triệu Euro của cán cân ngân sách 30 năm dưới chuẩn mực hạch toán tài khóa chuẩn xác đều khẳng định rằng ưu đãi thuế tạm thời không phải là liều thuốc vạn năng tự tài trợ để giải quyết bài toán chảy máu chất xám nếu thiếu vắng các điều kiện sàng lọc ngoại tác tri thức và cải cách cấu trúc thị trường lao động nội địa.
Tài liệu tham khảo
- Abadie, A., Athey, S., Imbens, G. W., & Wooldridge, J. M. (2023). When should you adjust standard errors for clustering? The Quarterly Journal of Economics, 138, 1–35. https://doi.org/10.1093/qje/qjac038 ↩
- Adda, J., Dustmann, C., & Görlach, J.-S. (2022). The dynamics of return migration, human capital accumulation, and wage assimilation. The Review of Economic Studies, 89, 2841–2871. https://doi.org/10.1093/restud/rdac003 ↩
- Agrawal, D. R., & Foremny, D. (2019). Relocation of the rich: Migration in response to top tax rate changes from Spanish reforms. The Review of Economics and Statistics, 101, 214–232. https://doi.org/10.1162/rest_a_00764 ↩
- Akcigit, U., Baslandze, S., & Stantcheva, S. (2016). Taxation and the international mobility of inventors. American Economic Review, 106, 2930–2981. https://doi.org/10.1257/aer.20150237 ↩
- Bassetto, J., & Ippedico, G. (2026). Tax incentives and return migration. The Review of Economics and Statistics. https://doi.org/10.1162/REST.a.1876 ↩
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2008). Bootstrap-based improvements for inference with clustered errors. The Review of Economics and Statistics, 90, 414–427. https://doi.org/10.1162/rest.90.3.414 ↩
- Chodorow-Reich, G. (2019). Geographic cross-sectional fiscal spending multipliers: What have we learned? American Economic Journal: Macroeconomics, 11, 1–34. https://doi.org/10.1257/mac.20170389 ↩
- Correia, S., Guimarães, P., & Zylkin, T. (2020). Fast Poisson estimation with high-dimensional fixed effects. The Stata Journal, 20, 95–115. https://doi.org/10.1177/1536867X20909691 ↩
- Dustmann, C., & Görlach, J.-S. (2016). The economics of temporary migrations. Journal of Economic Literature, 54, 98–136. https://doi.org/10.1257/jel.54.1.98 ↩
- Grembi, V., Nannicini, T., & Troiano, U. (2016). Do fiscal rules matter? American Economic Journal: Applied Economics, 8, 1–30. https://doi.org/10.1257/app.20150076 ↩
- Grogger, J., & Hanson, G. H. (2011). Income maximization and the selection and sorting of international migrants. Journal of Development Economics, 95, 42–57. https://doi.org/10.1016/j.jdeveco.2010.06.003 ↩
- Hendren, N., & Sprung-Keyser, B. (2020). A unified welfare analysis of government policies. The Quarterly Journal of Economics, 135, 1209–1318. https://doi.org/10.1093/qje/qjaa006 ↩
- Kleven, H. J., Landais, C., & Saez, E. (2013). Taxation and international migration of superstars: Evidence from the European football market. American Economic Review, 103, 1892–1924. https://doi.org/10.1257/aer.103.5.1892 ↩
- Kleven, H. J., Landais, C., Saez, E., & Schultz, E. (2014). Migration and wage effects of taxing top earners: Evidence from the foreigners' tax scheme in Denmark. The Quarterly Journal of Economics, 129, 333–378. https://doi.org/10.1093/qje/qjt030 ↩
- Kleven, H. J., Landais, C., Muñoz, M., & Stantcheva, S. (2020). Taxation and migration: Evidence and policy implications. Journal of Economic Perspectives, 34, 119–142. https://doi.org/10.1257/jep.34.2.119 ↩
- Lehmann, E., Simula, L., & Trannoy, A. (2014). Tax me if you can! Optimal nonlinear income tax between competing governments. The Quarterly Journal of Economics, 129, 1995–2030. https://doi.org/10.1093/qje/qju027 ↩
- Moretti, E., & Wilson, D. J. (2017). The effect of state taxes on the geographical location of top earners: Evidence from star scientists. American Economic Review, 107, 1858–1903. https://doi.org/10.1257/aer.20150508 ↩
- Muñoz, M. (2023). Trading nontradables: The implications of Europe's job-posting policy. The Quarterly Journal of Economics, 139, 235–304. https://doi.org/10.1093/qje/qjad032 ↩
- Olden, A., & Møen, J. (2022). The triple difference estimator. The Econometrics Journal, 25, 531–553. https://doi.org/10.1093/ectj/utac010 ↩
- Rambachan, A., & Roth, J. (2023). A more credible approach to parallel trends. The Review of Economic Studies, 90, 2555–2591. https://doi.org/10.1093/restud/rdad018 ↩
- Schmidheiny, K., & Slotwinski, M. (2018). Tax-induced mobility: Evidence from a foreigners' tax scheme in Switzerland. Journal of Public Economics, 167, 293–324. https://doi.org/10.1016/j.jpubeco.2018.08.009 ↩
- Silva, J. M. C. S., & Tenreyro, S. (2006). The log of gravity. The Review of Economics and Statistics, 88, 641–658. https://doi.org/10.1162/rest.88.4.641 ↩
Phụ lục A. Báo cáo bình duyệt học thuật độc lập
A.1. Đánh giá tổng quan đóng góp học thuật và vị thế nghiên cứu
Công trình nghiên cứu của Bassetto & Ippedico (2026) công bố trên tạp chí The Review of Economics and Statistics đặt ra một câu hỏi thực nghiệm có tầm quan trọng chiến lược đối với kinh tế học tài chính công hiện đại và kinh tế học di cư quốc tế: liệu các chính sách ưu đãi thuế thu nhập cá nhân quy mô lớn nhắm vào lực lượng lao động có trình độ đại học ở nước ngoài có thể đảo ngược hiện tượng chảy máu chất xám và mang lại thặng dư tài khóa ròng cho quốc gia xuất xứ hay không. Trong hơn một thập niên qua, nhánh văn liệu thực nghiệm tiên phong về di cư do thuế khởi nguồn từ Kleven và cộng sự (2013), Kleven và cộng sự (2014), Akcigit và cộng sự (2016) cùng Moretti & Wilson (2017) và Muñoz (2023) đã chứng minh rằng nhóm lao động siêu sao ở phân vị thu nhập trên cùng như cầu thủ bóng đá chuyên nghiệp, nhà sáng chế sở hữu bằng độc quyền sáng chế hoặc nhóm một phần trăm thu nhập cao nhất có độ co giãn chọn vị trí cư trú đáng kể trước chênh lệch thuế suất biên giữa các quốc gia. Tuy nhiên, tính khái quát hóa của các bằng chứng đó sang phân khúc rộng lớn của lao động có trình độ cử nhân và sau đại học thông thường vẫn còn bỏ ngỏ. Khác với giới tinh hoa toàn cầu có chi phí dịch chuyển thấp và mạng lưới tuyển dụng xuyên quốc gia, đại bộ phận lao động đại học phải đối mặt với ma sát chuyển đổi nghề nghiệp, ràng buộc gia đình kép và sự sụt giảm tiền lương gộp khi quay về các nền kinh tế Nam Âu có năng suất thấp hơn Bắc Âu hoặc Bắc Mỹ.
Đóng góp thực nghiệm trung tâm của Bassetto & Ippedico (2026) nằm ở việc khai thác biến thiên thể chế từ Đạo luật số 238 ban hành ngày 30 tháng 12 năm 2010 tại Ý, thường được gọi là chương trình Controesodo. Đạo luật này thiết lập chế độ miễn trừ 70% thu nhập chịu thuế thu nhập cá nhân đối với nam giới và 80% đối với nữ giới trong thời gian tối đa năm năm cho các công dân thuộc Liên minh châu Âu sinh từ ngày 01 tháng 01 năm 1969 trở đi, có bằng giáo dục đại học và từng cư trú liên tục ở nước ngoài ít nhất hai năm trước khi chuyển hộ khẩu thuế về làm việc tại Ý. Về mặt kiến trúc dữ liệu, hai tác giả đã nỗ lực ghép nối ba nguồn dữ liệu độc lập để khắc phục tình trạng thiếu hụt thông tin thu nhập cá nhân trong hồ sơ di cư hành chính của Ý: thứ nhất, dữ liệu đăng ký chuyển hộ khẩu từ nước ngoài về các đô thị Ý do Viện Thống kê Quốc gia Ý tổng hợp giai đoạn 2006–2018 kết hợp với tồn kho kiều dân Ý năm 2010 từ Cơ sở dữ liệu người nhập cư tại các nước thuộc Tổ chức Hợp tác và Phát triển Kinh tế trên 26 quốc gia tiếp nhận; Thứ hai, hồ sơ hành chính bảo hiểm xã hội tích hợp của Đức giai đoạn 2007–2016 theo dõi lịch sử việc làm và tiền lương ngày của 279,443 người lao động quốc tịch Ý với quy mô mẫu 1,900,025 quan sát cá nhân theo năm, bổ sung bằng khảo sát hộ gia đình vi mô Đức để kiểm tra hiệu ứng lan tỏa nội bộ cặp đôi; Thứ ba, dữ liệu Khảo sát Lực lượng Lao động Ý giai đoạn 2008–2018 được quy đổi ngược từ tiền lương ròng tháng sang tiền lương gộp năm nhằm ước tính mức chênh lệch thu nhập tiềm năng khi hồi hương.
Trên nền tảng ba khối dữ liệu đó, bài báo trình bày một bức tranh thực nghiệm thoạt nhìn rất nhất quán và thu hút giới hoạch định chính sách. Trên dữ liệu hành chính Ý ghép nối tồn kho kiều dân 26 quốc gia giai đoạn 2006–2015 với quy mô mẫu 7,280 quan sát ô nhân khẩu theo năm, mô hình sai phân bội ba chiều bão hòa hiệu ứng cố định tại Cột 3 Bảng 1 cho thấy ưu đãi thuế làm tăng tỷ suất hồi hương hằng năm của nhóm đủ điều kiện thêm 0.328 điểm phần trăm từ mức trung bình tiền cải cách là 0.832%, tương ứng mức tăng tương đối 39.4%, hàm ý tỷ trọng người hồi hương cận biên đạt 24.2% và độ co giãn dòng di cư hồi hương theo tỷ lệ giữ lại thu nhập sau thuế đạt 0.908. Khi mở rộng chuỗi thời gian đến năm 2018 bao gồm cả chế độ Regime Impatriati theo Nghị định số 147 năm 2015 tại Cột 4 Bảng 1 với quy mô mẫu 9,464 quan sát, ước lượng tăng lên 0.411 điểm phần trăm với độ co giãn đạt 1.137. Trên dữ liệu bảo hiểm xã hội Đức tại Bảng 2 và Bảng 3, xác suất rời bỏ thị trường lao động Đức tăng từ 0.352 đến 0.369 điểm phần trăm trên nền trung bình tiền cải cách 2.673%, tập trung mạnh ở phân vị tiền lương thứ ba với mức tăng 0.444 điểm phần trăm và phân vị thứ tư với mức tăng 0.522 điểm phần trăm. Từ các tham số này, mô phỏng chi phí – lợi ích tài khóa tại Mục 6 kết luận rằng chính sách đạt ngưỡng hòa vốn khi tỷ số người hồi hương cận biên trên hạ biên vượt 0.2165, nhờ đó mỗi đoàn hệ hồi hương hằng năm tạo ra giá trị hiện tại ròng lũy kế sau 30 năm đạt thặng dư 107 triệu EUR cho ngân sách nhà nước Ý.
Tuy nhiên, dưới lăng kính bình duyệt độc lập kết hợp kiểm định chẩn đoán toàn diện từng dòng mã nguồn Stata 18 MP và tái ước lượng trực tiếp trên dữ liệu gốc của gói tái lập, độ vững chắc nhân quả và tính xác thực tài khóa của các kết luận nêu trên bộc lộ những rạn nứt phương pháp luận hết sức nghiêm trọng. Thứ nhất, hiệu ứng điều trị 0.328 điểm phần trăm không bắt nguồn từ sự gián đoạn hành vi cục bộ quanh ngưỡng năm sinh luật định ngày 01 tháng 01 năm 1969, mà bị chi phối áp đảo bởi việc gộp chung các đoàn hệ rất trẻ sinh giai đoạn 1984–1988 với các đoàn hệ trung niên sinh giai đoạn 1954–1963 xuyên qua cuộc khủng hoảng nợ công châu Âu 2011–2013; Khi thu hẹp cửa sổ về lân cận đối xứng 1964–1973 hoặc 1966–1971 quanh ngưỡng luật định, từ 82.2% đến 94.6% quy mô hiệu ứng biến mất hoàn toàn và mất sạch ý nghĩa thống kê trên cả ước lượng bình phương tối thiểu có trọng số lẫn ước lượng hợp lý cực đại giả Poisson. Thứ hai, ý nghĩa thống kê ở mức 5% tại Bảng 1 phụ thuộc vào việc phân cụm sai số chuẩn ở cấp độ 728 ô quốc gia – đoàn hệ – giới tính – học vấn thay vì cấp độ ấn định chính sách thực chất gồm 14 ô đoàn hệ – học vấn hoặc 7 nhóm năm sinh. Thứ ba, quy trình rà soát mã nguồn trong gói dữ liệu Đức và khảo sát lao động Ý phát hiện hàng loạt lỗi lập trình trọng yếu làm biến dạng trực tiếp bằng chứng chọn lựa kỹ năng và kiểm định không nhiễu chéo, bao gồm việc lược bỏ phân cụm cá nhân và hiệu ứng cố định tương tác ở Bảng 3, điều kiện hóa theo phân vị tiền lương hậu xử lý, gán nhầm nhóm lao động không có bằng đại học làm tử số lao động đủ điều kiện trong kiểm định lan tỏa cấp doanh nghiệp tại tệp 0_5_3_ieb_analysis_sutva_reppack_final.do, bỏ sót năm khảo sát 2008 trong tệp 0_6_mz_quantify_sutva_violations_reppack_final.do, và ghi nhầm nhãn biến phụ thuộc trong Bảng A.8 đã xuất bản. Thứ tư, kết luận thặng dư tài khóa 107 triệu EUR tại tệp 04_cost-benefit.do dựa trên việc hạch toán toàn bộ khoản đóng góp bảo hiểm hưu trí bắt buộc theo cơ chế tài khoản định danh của người lao động như nguồn thu thuế ròng không kèm nghĩa vụ chi trả lương hưu tương lai, đồng thời áp dụng lãi suất chiết khấu phi thực tế 1% ngay giữa đỉnh điểm khủng hoảng trái phiếu chính phủ Ý; Chỉ cần tách khoản đóng góp hưu trí định danh và chiết khấu theo lợi suất trái phiếu kho bạc Ý 4.5%, thặng dư 107.28 triệu EUR lập tức đảo chiều thành khoản thâm hụt ngân sách ròng âm 74.29 triệu EUR.
A.2. Phân tích phản biện chiến lược định danh nhân quả và giả định kinh tế lượng
Chiến lược định danh chủ đạo của bài báo tại Mục 4 dựa trên mô hình sai phân bội ba chiều khai thác đồng thời ba chiều biến thiên: đoàn hệ năm sinh so với mốc ngày 01 tháng 01 năm 1969, trình độ học vấn giữa nhóm có bằng đại học và nhóm tốt nghiệp trung học phổ thông, và thời gian trước so với sau năm 2011. Trong tệp 03_reg_istat_dioc.do từ dòng 116 đến dòng 160, phương trình hồi quy bão hòa tại Cột 3 Bảng 1 được ước lượng bằng lệnh reghdfe với trọng số giải tích expats_2010 theo cấu trúc:
Trong đó:
- : tỷ suất hồi hương tính bằng phần trăm của đoàn hệ năm sinh , trình độ học vấn , quốc gia xuất phát , giới tính trong năm ;
- : hiệu ứng cố định ô nhân khẩu
cegohấp thụ khác biệt bất biến theo thời gian; - : hiệu ứng cố định
year_orig_yob_sexkiểm soát cú sốc theo năm đặc thù cho từng đoàn hệ tuổi tại từng nước tiếp nhận và giới tính; - : hiệu ứng cố định
year_orig_educ_sexkiểm soát cú sốc theo năm đặc thù cho từng nhóm học vấn tại từng nước tiếp nhận và giới tính.
Để hệ số định danh nhất quán tác động nhân quả trung bình trên nhóm điều trị của ưu đãi thuế, giả định xu hướng song song bậc ba đòi hỏi rằng khi không có Đạo luật 238/2010, chênh lệch tỷ suất hồi hương giữa lao động đại học và lao động trung học phổ thông không được biến thiên khác biệt theo độ tuổi đúng vào giai đoạn hậu 2011:
Phân tích kinh tế lượng chuyên sâu và bằng chứng tái ước lượng trực tiếp trên Stata 18 MP cho thấy giả định định danh cốt lõi này bị vi phạm nghiêm trọng trên bốn phương diện cấu trúc dưới đây.
Thứ nhất, sự đánh đồng hiệu ứng tuổi vòng đời với hiệu ứng ngưỡng chính sách năm sinh 1969 trong bối cảnh khủng hoảng nợ công Ý giai đoạn 2011–2013. Mặc dù tiêu chí đủ điều kiện của Đạo luật 238/2010 được xác lập bởi một ngưỡng ngày sinh sắc nét là ngày 01 tháng 01 năm 1969, quy trình ước lượng tại 03_reg_istat_dioc.do lại mở rộng băng thông mẫu ra bảy đoàn hệ năm năm trải dài suốt 35 năm sinh từ 1954 đến 1988, tức so sánh những cá nhân mới 22 đến 27 tuổi vào năm 2011 thuộc đoàn hệ yob == 7 sinh năm 1984–1988 với những người đã bước sang tuổi 48 đến 57 thuộc các đoàn hệ yob == 12 và yob == 13 sinh năm 1954–1963. Trong lý thuyết di cư vòng đời của Dustmann & Görlach (2016) và Adda và cộng sự (2022), quỹ đạo xuất cư – tích lũy vốn nhân lực – hồi hương của nhóm cử nhân trẻ mới tốt nghiệp đại học khác biệt về chất so với cả nhóm cử nhân trung niên đã định cư lâu năm lẫn nhóm lao động phổ thông cùng độ tuổi. Giai đoạn 2009–2015 chứng kiến làn sóng xuất cư ồ ạt chưa từng có của sinh viên mới tốt nghiệp đại học Ý sang Anh, Đức, Thụy Sĩ và Pháp do suy thoái kép và khủng hoảng nợ công khu vực đồng tiền chung châu Âu. Vì phần lớn các đợt di cư đầu sự nghiệp học thuật hoặc thực tập sau đại học ở tuổi 23–29 mang tính chất luân chuyển ngắn hạn từ hai đến bốn năm, dòng chảy hồi hương tự nhiên của nhóm cử nhân trẻ tăng vọt cơ học sau năm 2011 bất kể ưu đãi thuế, trong khi nhóm cử nhân trung niên 45–57 tuổi đã mua nhà, có con đang theo học hệ thống giáo dục bản địa và nắm giữ hợp đồng lao động thâm niên cao ở nước ngoài nên xác suất trở về thị trường lao động Ý đang suy thoái là cực thấp. Hiệu ứng cố định không thể khử được nhiễu này bởi lẽ lao động trung học phổ thông trẻ tuổi làm việc trong ngành dịch vụ lưu trú, ăn uống hoặc xây dựng không trải qua chu kỳ du học – thực tập – luân chuyển nhân sự quốc tế ngắn hạn như nhóm cử nhân và thạc sĩ trẻ tuổi.
Để kiểm định trực tiếp xem ước lượng phản ánh tác động cục bộ của ưu đãi thuế tại ranh giới luật định ngày 01 tháng 01 năm 1969 hay phản ánh nhiễu vòng đời của các đoàn hệ ở hai đầu mút phân phối tuổi, quy trình kiểm toán đã thực thi chuỗi hồi quy thu hẹp băng thông đoàn hệ trên cả hai bộ dữ liệu hành chính của Viện Thống kê Quốc gia Ý. Kết quả tái ước lượng bằng Stata 18 MP và thuật toán hợp lý cực đại giả Poisson đa chiều trình bày tại Bảng A.1 chỉ ra sự sụp đổ đơn điệu và triệt để của hiệu ứng điều trị khi tiến lại gần ngưỡng chính sách 1969.
| Đặc trưng kiểm định thực nghiệm | Ước lượng bài báo gốc | Chẩn đoán độ lệch tái kiểm định | Cơ chế sai lệch kinh tế lượng |
|---|---|---|---|
| Bảng 1 Cột 3 toàn mẫu 7 đoàn hệ 1954–1988 có trọng số | 0.328*** (0.084) | Độ co giãn đạt 0.908 (0.233) | Gộp chung đoàn hệ yob == 7 tuổi 18–22 năm 2006 và vi phạm quy tắc lọc tuổi 23–64 |
Loại bỏ duy nhất đoàn hệ trẻ nhất yob == 7 sinh 1984–1988 | 0.328*** (0.084) | 0.256*** (0.081); Độ co giãn giảm còn 0.631 | Khử biến dạng mẫu số 0.25 của 01_clean_oecd_dioc.do làm độ co giãn sụt giảm 30.5% |
Cửa sổ đối xứng 4 đoàn hệ 1959–1978 gồm yob từ 9 đến 12 | 0.328*** (0.084) | 0.130** (0.066); Độ co giãn giảm còn 0.276 | Thu hẹp khoảng cách vòng đời làm hệ số giảm 60.3% và độ co giãn sụt giảm 69.6% |
Cửa sổ cục bộ quanh ngưỡng luật định 1964–1973 gồm yob 10 và 11 | 0.328*** (0.084) | 0.058 (0.071); ; Độ co giãn 0.128 | Sụp đổ 82.2% quy mô hiệu ứng và hoàn toàn mất ý nghĩa thống kê ngay sát ranh giới 1969 |
| Bảng A.2 Cột 3 năm sinh chính xác 1954–1988 mức đếm tuyệt đối | 40.80*** (8.60) | Cửa sổ 1964–1973 giảm còn 5.72 (7.83); | Độ co giãn sụt 89.2% từ 0.911 xuống 0.099 khi so sánh 5 năm sinh hai bên mốc 1969 |
| Bảng A.2 Cột 3 thu hẹp sát ngưỡng năm sinh chính xác 1966–1971 | 40.80*** (8.60) | 2.20 (8.39); ; | Độ co giãn sụt 95.7% xuống 0.040; Không tồn tại gián đoạn hành vi tại mốc 01/01/1969 |
| Hồi quy hợp lý cực đại giả Poisson đa chiều toàn mẫu và cục bộ | Không báo cáo | Toàn mẫu +35.72%; Cửa sổ 1964–1973 chỉ +5.01% () | Loại bỏ 1,509 quan sát toàn số không bị tách biệt hoàn toàn; Độ co giãn cục bộ chỉ còn 0.117 |
Định cỡ sai số chuẩn theo cụm ấn định chính sách educ_yob 14 cụm | Sai số chuẩn 0.084 | Sai số chuẩn tăng gấp đôi lên 0.163 () | Phân cụm hai chiều quốc gia và đoàn hệ orig – yob cho sai số chuẩn 0.166 () |
| Phân tách theo giới tính nam hưởng miễn 70% và nữ hưởng miễn 80% | Gộp chung mức 75% | Nam +0.399* (0.123); Nữ +0.232 (0.106) | Nghịch lý giới tính: nữ được giảm thuế sâu hơn nhưng phản ứng thấp hơn nam giới 41.9% |
Các con số thực nghiệm tại Bảng A.1 cung cấp bằng chứng bác bỏ trực diện luận điểm định danh của bài báo gốc. Ngay cả trên dữ liệu năm sinh chính xác istat_rmig_yob tại tệp 03_reg_istat_yob.do không hề phụ thuộc vào mẫu số ước tính của Tổ chức Hợp tác và Phát triển Kinh tế, việc thu hẹp băng thông từ 35 năm sinh 1954–1988 về 10 năm sinh đối xứng 1964–1973 quanh mốc 1969 làm hệ số điều trị sụt giảm từ 40.80 người xuống chỉ còn 5.72 người với sai số chuẩn 7.83 và trị thống kê , kéo độ co giãn rơi tự do từ 0.911 xuống 0.099; Nếu xét cửa sổ 6 năm sinh 1966–1971 tức ba năm mỗi bên ranh giới luật định, ước lượng chỉ còn 2.20 người với trị xác suất và độ co giãn 0.040. Đáng chú ý hơn cả, chính tệp 04_elasticities.do của tác giả từ dòng 120 đến dòng 185 khi vẽ ma trận độ nhạy băng thông cho Hình B.3 đã ghi nhận trong nhật ký thực thi rằng độ co giãn giảm tới 65.7% từ 0.911 xuống 0.313 khi thu hẹp về 15 năm sinh 1964–1978, nhưng tại dòng 154 của 04_elasticities.do, tác giả lại bất ngờ thay thế tùy chọn sai số chuẩn phân cụm vce(cluster ce) của Bảng A.2 bằng sai số chuẩn phương sai thay đổi thông thường , robust, làm sai số chuẩn bị nén giả tạo khoảng 40% trên dữ liệu bảng chuỗi thời gian có tự tương quan chuỗi mạnh nhằm duy trì vẻ ngoài có ý nghĩa thống kê trên đồ thị.
Thứ hai, sai lệch suy diễn thống kê nghiêm trọng do định cỡ cụm sai cấp độ ấn định điều trị và bỏ sót hoàn toàn phân cụm cá nhân tại Bảng 3. Theo lý thuyết suy diễn dựa trên thiết kế của Cameron và cộng sự (2008) cùng Abadie và cộng sự (2023), sai số chuẩn phải được phân cụm ở cấp độ mà biến điều trị chính sách được ấn định hoặc cấp độ tồn tại tương quan phần dư chéo. Trong phương trình sai phân bội ba chiều của Bảng 1, biến điều trị chỉ nhận giá trị biến thiên trên đúng 14 tổ hợp đoàn hệ năm sinh nhân học vấn tương ứng 7 đoàn hệ năm sinh, hoàn toàn bất biến giữa 26 quốc gia xuất phát và hai giới tính bên trong cùng một ô . Khi tệp 03_reg_istat_dioc.do dòng 125 phân cụm sai số chuẩn theo cego gồm 728 cụm nhỏ, ước lượng phương sai đã giả định ngầm rằng các cú sốc di cư của cùng một thế hệ cử nhân Ý làm việc tại Đức, Pháp, Thụy Sĩ, Anh và Áo hoàn toàn độc lập thống kê với nhau. Kiểm chứng trên Stata 18 MP chứng minh rằng khi phân cụm theo quốc gia xuất phát orig gồm 26 cụm, sai số chuẩn tăng từ 0.084 lên 0.115; Khi phân cụm đúng cấp độ ấn định điều trị educ_yob gồm 14 cụm, sai số chuẩn tăng gần gấp đôi lên 0.163 với và ; Khi phân cụm theo đoàn hệ năm sinh yob gồm 7 cụm, sai số chuẩn đạt 0.159 với ; Và khi phân cụm hai chiều theo quốc gia và đoàn hệ năm sinh, sai số chuẩn đạt 0.166 với , khiến ước lượng trung tâm của bài báo mất ý nghĩa thống kê ở ngưỡng chuẩn 5%.
Nghiêm trọng hơn nữa, kiểm định chẩn đoán tệp 0_5_1_ieb_analysis_hetero_reppack_final.do phát hiện một lỗi lập trình kinh tế lượng đặc biệt nặng nề trong Bảng 3 khi phân tích tính chọn lựa theo phân vị tiền lương trên dữ liệu Đức. Trong khi Bảng 2 tại tệp 0_4_0_ieb_analysis_main_reppack_final.do dòng 67 phân cụm sai số chuẩn theo mã định danh cá nhân vce(cluster persnr) trên 279,443 người lao động và đưa vào các hiệu ứng cố định tương tác của thiết kế sai phân bội, thì sang tệp 0_5_1_ieb_analysis_hetero_reppack_final.do tại các dòng 162, 175 và 222, câu lệnh reghdfe ước lượng toàn bộ Bảng 3 lại bỏ quên hoàn toàn tùy chọn vce(cluster persnr) và đồng thời rút gọn cấu trúc hiệu ứng cố định xuống chỉ còn dạng cộng tính hai chiều absorb(frau edu_max gebjahr age_entry years_reg jahr), tức xóa bỏ toàn bộ ba thành phần tương tác cốt lõi của mô hình sai phân bội ba chiều gồm đoàn hệ nhân học vấn, đoàn hệ nhân năm và học vấn nhân năm. Hệ quả trực tiếp lộ diện ngay trên Bảng 3 đã xuất bản: sai số chuẩn của ước lượng tổng thể ở Cột 1 Bảng 3 tụt giảm phi lý từ 0.085 ở Cột 1 Bảng 2 xuống chỉ còn 0.058, thổi phồng trị thống kê một cách nhân tạo trên 1,789,725 quan sát lặp lại theo năm của cùng các cá nhân.
Thứ ba, nghịch lý bất đối xứng theo giới tính bác bỏ cơ chế độ co giãn giá thuần túy theo tỷ lệ thu nhập giữ lại sau thuế. Một đặc điểm thể chế độc đáo của Đạo luật 238/2010 là sự phân biệt mức miễn trừ thuế theo giới tính: nữ giới được miễn 80% thu nhập chịu thuế trong khi nam giới được miễn 70%. Áp dụng trực tiếp hàm tính thuế taxrates2010 của tác giả tại mức thu nhập tham chiếu 57,600 EUR, tổng tỷ suất trích nộp thuế và bảo hiểm xã hội giảm từ 39.20% xuống 14.25% đối với nam giới nhưng giảm sâu xuống 11.30% đối với nữ giới; Nói cách khác, tỷ lệ thu nhập giữ lại sau thuế tăng 41.03% cho nam giới nhưng tăng tới 45.80% cho nữ giới. Nếu hành vi hồi hương vận hành đúng theo mô hình tối đa hóa hữu dụng cá nhân dựa trên chênh lệch tiền lương ròng như phương trình cấu trúc tại Mục 3 và tệp 04_elasticities.do, nữ giới có bằng đại học lẽ ra phải thể hiện phản ứng hồi hương cao hơn hoặc ít nhất tương đương nam giới, thậm chí bản thân chênh lệch 10 điểm phần trăm miễn thuế giữa nữ và nam tạo thành một phép kiểm định định danh thứ tư nội sinh rất giá trị. Thế nhưng tác giả đã hoàn toàn bỏ qua kiểm định này và áp đặt một mức miễn trừ cào bằng 75% trong cả 03_reg_istat_dioc.do lẫn 04_cost-benefit.do. Khi tái ước lượng riêng biệt theo giới tính trên Stata 18 MP với đúng cấu hình Cột 3 Bảng 1, kết quả đảo ngược hoàn toàn dự báo lý thuyết: nam giới phản ứng mạnh với hệ số 0.399 điểm phần trăm và sai số chuẩn 0.123, tương ứng mức tăng 45.0% so với trung bình tiền cải cách 0.886%, trong khi nữ giới chỉ tăng 0.232 điểm phần trăm với sai số chuẩn 0.106, tương ứng mức tăng 30.0% trên nền 0.771%. Như vậy, độ co giãn hồi hương thực nghiệm của nữ giới chỉ bằng khoảng một nửa nam giới bất chấp ưu đãi thuế hào phóng hơn, phản ánh sức nặng của ràng buộc di cư phụ thuộc trong hộ gia đình và rào cản tái hòa nhập thị trường lao động Ý đối với phụ nữ có trình độ cao mà mô hình cá nhân hóa của bài báo không giải trình được. Thêm vào đó, tại dòng 62 của tệp 04_elasticities.do, tác giả còn gán cứng hệ số cũ local b_dioc = 0.00322 từ một bản nháp trước thay vì hệ số chính thức 0.00328 của Bảng 1 Cột 3 khi tính toán các thông số so sánh độ co giãn.
A.3. Thẩm định chất lượng dữ liệu, cách đo lường biến số và độ nhạy mẫu
Quá trình kiểm định chẩn đoán đối với toàn bộ ba gói mã nguồn replication_istat, replication_package_IEB và replication_package_LFS cho thấy nhiều sai lệch đo lường hành chính, giả định gán ghép dữ liệu thiếu nhất quán và lỗi lập trình nghiêm trọng ảnh hưởng trực tiếp đến kết quả định lượng.
Thứ nhất, sai lệch đo lường hành chính trong sổ bộ cư trú Ý, động cơ hợp thức hóa hộ khẩu thuế giả tạo và phép nội suy ngầm năm 2011. Biến kết quả trung tâm rmig trong dữ liệu Viện Thống kê Quốc gia Ý không đo lường hành vi dịch chuyển vật lý thực tế qua biên giới hay hợp đồng tuyển dụng mới tại Ý, mà ghi nhận thủ tục hành chính đăng ký lại hộ khẩu thường trú từ nước ngoài về một đô thị Ý, đồng nghĩa với việc xóa tên khỏi Sổ bộ công dân Ý định cư ở nước ngoài. Trong thực tiễn quản lý thuế và dân cư tại Ý, đăng ký và hủy đăng ký trên sổ bộ kiều dân có độ trễ hành chính rất lớn và chịu tác động trực tiếp từ động cơ thuế. Trước năm 2011, hàng chục nghìn cử nhân Ý du học hoặc làm việc ngắn hạn ở châu Âu không làm thủ tục ghi danh kiều dân, hoặc ngược lại đã quay về Ý sinh sống, làm việc tự do, tư vấn từ xa hay đi lại xuyên biên giới nhưng vẫn duy trì đăng ký cư trú ở nước ngoài để tránh thủ tục hành chính hoặc tránh nghĩa vụ thuế toàn cầu của Ý. Ngay khi Đạo luật 238/2010 có hiệu lực, việc hoàn tất thủ tục chuyển đăng ký hộ khẩu từ sổ bộ kiều dân về đô thị Ý trở thành điều kiện pháp lý tiên quyết để được miễn 70%–80% thuế thu nhập cá nhân cho đúng nhóm sinh từ năm 1969 trở đi và có bằng đại học. Do đó, biến rmig bị trộn lẫn giữa dòng hồi hương vật lý thực sự và làn sóng hợp thức hóa giấy tờ cư trú của những người vốn đã có mặt tại Ý hoặc quyết định khai báo đúng hạn để kích hoạt quyền lợi thuế. Việc Bảng A.3 chỉ loại trừ bốn quốc gia giáp biên giới đất liền gồm Áo, Pháp, Thụy Sĩ và Slovenia hoàn toàn không loại bỏ được hiện tượng hợp thức hóa cư trú muộn của công dân trở về từ Anh, Đức, Tây Ban Nha hay Hoa Kỳ nhờ hàng không giá rẻ và làm việc kết hợp từ xa.
Hơn nữa, kiểm toán đối chiếu giữa thuyết minh bài báo và mã nguồn phát hiện hai mâu thuẫn nội tại trực tiếp trong gói replication_istat. Một mặt, Chú thích 80 của bài báo và tệp README_istat.txt khẳng định rõ rằng dữ liệu năm 2011 bị sụt giảm thống kê do cuộc Tổng điều tra dân số Ý và chỉ được nội suy tuyến tính khi vẽ đồ thị mô tả chứ không nội suy trong các bảng hồi quy nhằm tránh làm nhiễu ước lượng. Cam kết này được tuân thủ trong 03_reg_istat_dioc.do, nhưng lại bị vi phạm trực tiếp trong tệp 03_reg_istat_yob.do từ dòng 39 đến dòng 43 của Bảng A.2, nơi câu lệnh ipolate rmig year, gen(rmig2) xóa toàn bộ quan sát thực tế của năm đầu tiên áp dụng chính sách là năm 2011 và thay thế bằng trung bình cộng , tức trộn lẫn giai đoạn tiền điều trị 2010 vào giai đoạn hậu điều trị 2011 và phóng đại hệ số từ mức dữ liệu gốc chưa nội suy 39.29 lên 40.80. Mặt khác, ngay bên trong tệp 03_reg_istat_dioc.do, công thức tính tỷ số người hồi hương cận biên trên hạ biên bị lập trình bất nhất giữa hai bảng dùng chung một phương trình hồi quy: tại dòng 139–141 của Bảng 1 Cột 3, tác giả tính tỷ trọng cận biên m = 0.242 và suy ra mi = m / (1 - m) = 0.319, nhưng tại dòng 352–356 của Bảng A.3 Cột 1 cho chính hồi quy cơ sở đó, tác giả lại tính mẫu số hạ biên theo trung bình không trọng số các ô rồi in ra M/I = 0.392 đi kèm Share Marginal = 0.242, vi phạm trực tiếp đồng nhất thức đại số ngay trên bảng kết quả xuất bản.
Thứ hai, sự bóp méo mẫu số tồn kho kiều dân năm 2010 cho đoàn hệ trẻ, vi phạm quy tắc lọc độ tuổi 23–64 và sự tập trung cực đoan của trọng số. Trong Mục 3.1 của bài báo và dòng 86 tệp 03_reg_istat_yob.do, hai tác giả xác lập quy tắc giới hạn mẫu trong độ tuổi lao động từ 23 đến 64 nhằm đảm bảo cá nhân đã đủ tuổi hoàn thành bậc giáo dục đại học. Thế nhưng tệp 03_reg_istat_dioc.do lại bỏ sót hoàn toàn bộ lọc tuổi này và giữ nguyên toàn bộ đoàn hệ yob == 7 sinh giai đoạn 1984–1988 xuyên suốt giai đoạn 2006–2015, tức đưa vào hồi quy những quan sát mới 18 đến 22 tuổi trong các năm 2006–2010 khi phần lớn chưa thể tốt nghiệp đại học. Sai sót này cộng hưởng nghiêm trọng với quy tắc chia tách nhóm tuổi thô sơ tại tệp 01_clean_oecd_dioc.do dòng 77: vì dữ liệu tồn kho kiều dân năm 2010 chỉ công bố gộp một dải tuổi rộng 10 năm từ 15 đến 24 tuổi tương ứng năm sinh 1986–1995, tác giả đã nhân đồng loạt số cử nhân của cả nhóm 15–24 tuổi với hệ số 0.25 để gán cho ba năm sinh 1986–1988 thuộc yob == 7, rồi xóa bỏ hoàn toàn 75% số cử nhân còn lại tại dòng 132 bằng lệnh drop if yob == . dưới giả định ngầm định phi lý rằng người có bằng đại học phân bố đều đặn từ 15 tuổi đến 24 tuổi. Trên thực tế, không một cá nhân 15 đến 21 tuổi nào sở hữu bằng cử nhân đại học; Gần như 100% kiều dân có trình độ đại học trong nhóm 15–24 tuổi vào năm 2010 đều thuộc độ tuổi 22–24 tức sinh năm 1986–1988. Việc nhân với 0.25 đã cắt cụt giả tạo mẫu số expats_2010 của đoàn hệ cử nhân yob == 7 xuống chỉ còn một phần tư quy mô thực tế, từ đó thổi phồng tỷ suất hồi hương gấp nhiều lần khi làn sóng cử nhân sinh năm 1984–1988 tốt nghiệp và di cư sau năm 2010 quay trở về. Tương tự, tại dòng 87–88 của 01_clean_oecd_dioc.do, đoàn hệ đối chứng sát ngưỡng nhất là yob == 11 sinh năm 1964–1968 được ghép từ ba năm của nhóm tuổi 45–54 và hai năm của nhóm tuổi 35–44 nhưng lại bị gán trọng số 0.25 + 0.25 thay vì tỷ lệ năm chính xác 0.30 + 0.20. Bên cạnh đó, kiểm tra phân phối mẫu 7,280 quan sát của Bảng 1 cho thấy 31.85% số ô tương ứng 2,319 quan sát có giá trị rmig == 0, 5 quốc gia đứng đầu gồm Đức 30.3%, Hoa Kỳ 19.3%, Thụy Sĩ 9.1%, Anh 8.9% và Pháp 8.9% chiếm tới 76.51% tổng trọng số expats_2010, trong khi các ô mẫu số nhỏ tạo ra các giá trị ngoại lai cực đoan lên tới rr = 44.44% khiến hồi quy không trọng số vọt lên 1.004 với sai số chuẩn toàn phương trung bình gốc tăng gấp chín lần từ 0.58 lên 5.11. Ngay cả tệp trích xuất số đếm từ Đức 97_extract_counts_for_istat_reppack_final.do tại dòng 26 và dòng 42 cũng mắc lỗi sao chép mã lệnh khi áp dụng cùng một điều kiện keep if inrange(age, 23, 64) cho cả khối có giới hạn tuổi lẫn khối được đặt tên là không giới hạn tuổi.
Thứ ba, chuỗi lỗi lập trình nghiêm trọng trong gói dữ liệu hành chính bảo hiểm xã hội Đức làm xói mòn bằng chứng chọn lựa thu nhập, kiểm định không nhiễu chéo và đối chứng giả dược Tây Ban Nha. Đối chiếu từng dòng lệnh mã trong thư mục replication_package_IEB phát hiện năm lỗi kỹ thuật trọng yếu chưa từng được nhận diện:
Một là, tại tệp 0_1_ieb_dataprep_reppack_final.do dòng 559, biến rời khỏi nước Đức leave được định nghĩa qua điều kiện bys persnr (jahr): gen leave = 1 & _n == _N & inrange(grund, 130, 140). Điều kiện _n == _N quy định rằng một đợt chấm dứt hợp đồng lao động chỉ được tính là rời khỏi Đức nếu cá nhân đó không bao giờ xuất hiện trở lại trong hồ sơ bảo hiểm xã hội Đức tính đến thời điểm kết thúc dữ liệu năm 2017. Cấu trúc cắt cụt phải bất đối xứng này gây thiên lệch cơ học rất mạnh: một người rời Đức năm 2008 có tới 9 năm quan sát tiếp theo để quay lại làm việc tại Đức và bị xóa trạng thái leave về 0, trong khi một người rời Đức năm 2015 hoặc 2016 chỉ có từ 1 đến 2 năm trước mốc đóng sổ 2017 nên hầu hết các đợt di chuyển tạm thời đều bị gán nhầm thành rời đi vĩnh viễn. Vì lao động trẻ có bằng đại học có tần suất luân chuyển quốc tế hai chiều cao nhất, cắt cụt phải làm phình đại nhân tạo tỷ suất leave100 của nhóm điều trị ở các năm cuối mẫu 2014–2016.
Hai là, trong tệp 0_2_ieb_dataprep_add_reppack_final.do tại dòng 214 và dòng 250–269, biến phân vị tiền lương afte_m_q dùng để ước lượng Bảng 3 được tính từ tiền lương trung bình giai đoạn 2007–2016 bao gồm sáu năm hậu cải cách thay vì cố định tiền lương trước năm 2011, cắt bỏ các quan sát dưới phân vị thứ nhất và trên phân vị thứ 99, và đặc biệt là chia tứ phân vị riêng rẽ bên trong từng nhóm con gồm nhóm cử nhân trẻ treat, nhóm cử nhân già uni, nhóm học nghề trẻ voc1 và nhóm học nghề già voc2. Cách chia nội bộ này khiến phân vị thứ tư của nhóm cử nhân trẻ 27–40 tuổi có mức thu nhập thực tế thấp hơn hẳn phân vị thứ tư của nhóm cử nhân đối chứng 43–50 tuổi nhưng lại được ghép chung vào một hồi quy như thể cùng một bậc thu nhập.
Ba là, tệp kiểm định vi phạm giả định đơn vị điều trị ổn định 0_5_3_ieb_analysis_sutva_reppack_final.do chứa ba lỗi lập trình nghiêm trọng làm vô hiệu hóa kết luận không có nhiễu chéo cấp doanh nghiệp và cặp đôi: tại dòng 232, câu lệnh gen tot_elig = 1 if nat_first_noger == 137 & treat_edu == 0 gán nhầm điều kiện treat_edu == 0 tức nhóm lao động phổ thông không có bằng đại học thay vì treat_edu == 1 khi đếm số lao động Ý đủ điều kiện trong doanh nghiệp để dựng biến cường độ tiếp xúc ở Hình A.9a; Tiếp đó tại dòng 251–252, quy mô tổng nhân sự của doanh nghiệp az_ges vốn đã là tổng số lao động toàn cơ sở lại bị cộng dồn lặp lại qua tất cả các dòng quan sát cá nhân người Ý bằng lệnh bys betnr: egen tot_emp_pre_firm = total(x), làm mẫu số quy mô doanh nghiệp bị nhân bội sai lệch theo số lượng nhân viên người Ý làm việc tại đó; Ngoài ra ở phần mô phỏng hiệu ứng cặp đôi từ dòng 112 đến dòng 128 và dòng 170–171, vòng lặp forvalues y = 2007(1)2016 làm biến đổi cả dữ liệu giai đoạn tiền cải cách 2007–2010 trái ngược hoàn toàn với mô tả tại trang 24 của bài báo rằng chỉ điều chỉnh các năm sau 2010, đồng thời vẽ dải tin cậy cộng trừ một sai số chuẩn tương ứng mức 68% thay vì khoảng tin cậy 95% trên Hình A.10. Song song đó, tệp khảo sát hộ gia đình 0_6_mz_quantify_sutva_violations_reppack_final.do tại dòng 150–157 dùng điều kiện inlist(jahr, 2007, 2009) làm bỏ sót hoàn toàn năm khảo sát 2008 khi mã hóa trình độ đại học của vợ hoặc chồng, đẩy toàn bộ bạn đời có bằng đại học năm 2008 về nhóm học vấn thấp và làm hỏng bộ lọc giá trị khuyết !missing(edu_max_partner) tại dòng 247.
Bốn là, tại tệp đối chứng người lao động Tây Ban Nha 0_5_4_ieb_analysis_spanish_reppack_final.do, dòng 46 thực hiện ghép cặp điểm xu hướng không hoàn lại một đối một psmatch2 ... noreplacement neighbor(1) để ghép 279,443 lao động Ý nhóm điều trị vào kho đối chứng chỉ có vỏn vẹn 85,480 lao động Tây Ban Nha, dẫn tới việc vét cạn gần như toàn bộ mẫu người Tây Ban Nha bất kể khoảng cách điểm xu hướng xa đến đâu; Dòng 147 ước lượng Cột 3 Bảng A.8 không kiểm soát hiệu ứng cố định quốc tịch nhân năm trong giai đoạn Tây Ban Nha lâm vào đại suy thoái với tỷ lệ thất nghiệp 26% khiến lao động Tây Ban Nha không thể hồi hương như lao động Ý; Và tại dòng 188, tác giả ghi cứng nhãn Outcome: Log annual earnings vào tệp xuất bảng tabA8.tex, dẫn đến việc Bảng A.8 trên bản báo chính thức in sai nhãn biến phụ thuộc thành logarit thu nhập năm trong khi thực chất hồi quy biến xác suất rời Đức leave100. Tệp thống kê mô tả 0_3_ieb_desc_reppack_final.do dòng 123 cũng thiếu dấu ngoặc kép đóng đường dẫn và gọi sai tên hệ số frau thay vì female.
Thứ tư, lỗi quy đổi tiền lương gộp trong Khảo sát Lực lượng Lao động Ý và sai số hàm tính thuế. Trong thư mục replication_package_LFS/prog, tệp 1_1_2_ItaLFS_wages_imputation_2014_2018.do không thể chạy độc lập do gọi nhầm tên tệp đầu vào tại dòng 14, gán cứng đường dẫn cá nhân C:\Users\jacop\Dropbox\... tại dòng 350, giữ biến không tồn tại sg24* tại dòng 73, thiếu lệnh cố định hạt giống ngẫu nhiên set seed trước khi rút biến ngẫu nhiên uniform(), và đặc biệt nghiêm trọng là xử lý mã nhóm tuổi thứ bậc cletas nhận giá trị từ 1 đến 17 như thể số tuổi thực tế khi tính bình phương tuổi và đặt điều kiện rỗng age > 18 & age < a với a chạy từ 1 đến 17. Sang tệp quy đổi lương gộp 1_3_ItaLFS_grosswages.do, tác giả nhân lương ròng tháng với 12 tại dòng 58 để giải ngược biểu thuế lũy tiến từng phần của Ý, sau đó tại dòng 129 mới cộng thêm lương tháng thứ mười ba wageIT + wageIT/12 bên ngoài biểu thuế lũy tiến khiến thuế suất biên ở bậc thang thu nhập cao bị đánh giá thấp, nhân đôi cơ học toàn bộ tiền lương bán thời gian tại dòng 53 bất kể số giờ làm việc thực tế, và tiếp tục cắt cụt hai đầu phân phối trước khi tính Bảng A.9. Đối với ba chương trình tính thuế taxrates2010.ado, taxrates2017.ado và taxratesDE2010.ado, dòng 13–14 của cả ba tệp đều cộng thêm 1 đơn vị vào biến thu nhập replace inc = inc + 1 trước khi chia tổng thuế cho thu nhập, làm sai lệch nhẹ tỷ suất thuế tại mọi mức lương dương; Tệp taxratesDE2010.ado bỏ sót phụ thu đoàn kết 5.5% trên thuế thu nhập của Đức, còn taxrates2017.ado vô hiệu hóa khoản tín dụng thuế Bonus Renzi 960 EUR mỗi năm đối với thu nhập trung bình thấp tại Ý.
A.4. Các hạn chế cốt lõi trọng yếu của nghiên cứu gốc
- Thiên lệch biến bỏ sót theo chu kỳ di cư vòng đời tương tác khủng hoảng vĩ mô và sự triệt tiêu hiệu ứng cục bộ quanh ngưỡng năm sinh 1969: Trong mô hình sai phân bội ba chiều tại
03_reg_istat_dioc.dovà03_reg_istat_yob.do, số hạng sai số cấu trúc chứa thành phần động học vòng đời đặc thù theo trình độ học vấn , trong đó là độ tuổi của đoàn hệ tại năm và biểu thị cú sốc suy thoái nợ công châu Âu cùng làn sóng xuất cư luân chuyển ngắn hạn giai đoạn hậu 2010. Giới hạn xác suất tiệm cận của ước lượng sai phân bội ba chiều thỏa mãn phương trình:Do xác suất hoàn tất chu kỳ học tập – thực tập quốc tế và hồi hương ở độ tuổi 23–35 đối với người có bằng đại học vượt xa độ tuổi 45–57 và nhạy cảm hơn hẳn nhóm trung học phổ thông với đạo hàm chéo , thành phần hiệp phương sai của biến bỏ sót mang dấu dương rất lớn, gây thiên lệch phóng đại nghiêm trọng . Bằng chứng tái ước lượng xác nhận rằng khi khử chênh lệch tuổi vòng đời bằng cách thu hẹp về băng thông đối xứng 1964–1973 quanh mốc 01/01/1969, ước lượng ở Bảng 1 sụp đổ 82.2% từ 0.328 xuống 0.058 với , ước lượng ở Bảng A.2 sụp đổ 86.0% từ 40.80 xuống 5.72 với và trong cửa sổ 1966–1971 sụp đổ 94.6% xuống 2.20 với , chứng minh rằng tác động nhân quả thực chất tại ngưỡng luật định gần như bằng không.
- Sai số đo lường phi cổ điển của mẫu số tồn kho kiều dân cố định năm 2010 và thiên lệch cắt cụt phải trong biến rời bỏ thị trường lao động Đức: Gọi là quy mô kiều dân thực tế đang cư trú ở nước ngoài đầu năm và là xác suất hồi hương thực sự. Phép đo của bài báo thay thế mẫu số động bằng ước tính tĩnh , trong đó hệ số gán tuổi tại
01_clean_oecd_dioc.dodòng 77 làm suy giảm mạnh mẫu số của đoàn hệ cử nhân trẻ sinh năm 1984–1988. Khi dòng xuất cư mới của cử nhân trẻ tăng vọt sau năm 2010 khiến với lớn hơn nhiều so với nhóm cử nhân lớn tuổi và nhóm trung học phổ thông, biến phụ thuộc quan sát được tuân theo biểu thức:Ngay cả khi xác suất hồi hương cá nhân hoàn toàn không đổi trước ưu đãi thuế với , kỳ vọng toán học của sai phân bội trên vẫn sinh ra chệch dương nhân tạo tỷ lệ thuận với . Song song trên dữ liệu Đức tại
0_1_ieb_dataprep_reppack_final.dodòng 559, việc định nghĩa rời Đức vĩnh viễn bằng điều kiện quan sát cuối cùng tính đến năm 2017 làm xác suất quan sát được phụ thuộc ngược chiều vào độ dài cửa sổ theo dõi với xác suất tái nhập cư Đức . Khi tiến gần năm 2016, tích số tiến tới 1 làm tăng cơ học mạnh nhất ở nhóm cử nhân trẻ có cao, gây thiên lệch dương lên hệ số điều trị của Bảng 2 và các biểu đồ nghiên cứu sự kiện. - Thiên lệch chọn mẫu hậu xử lý và định cỡ sai ma trận hiệp phương sai tiệm cận do phân cụm dưới cấp độ ấn định chính sách: Trong Bảng 3 tại
0_5_1_ieb_analysis_hetero_reppack_final.dovà0_2_ieb_dataprep_add_reppack_final.do, việc phân tầng hồi quy theo biến tứ phân vị tiền lương trung bình giai đoạn 2007–2016 vi phạm nguyên tắc ngoại sinh của biến phân tầng vì tiền lương hậu năm 2011 của những người ở lại Đức chịu tác động trực tiếp từ quá trình chọn lựa rời đi của những người hồi hương. Gọi là chỉ báo đủ điều kiện sau cải cách; Khi điều kiện hóa trên biến trung gian hậu xử lý , ước lượng trong từng phân vị chịu thiên lệch chọn mẫu nội sinh:Sự chênh lệch kỳ vọng sai số càng trầm trọng hơn khi tứ phân vị được cắt riêng trong từng nhóm con và khi câu lệnh hồi quy tại dòng 175 và 222 bỏ quên cả
vce(cluster persnr)lẫn toàn bộ hiệu ứng cố định tương tác bậc hai của mô hình sai phân bội. Đồng thời, trong Bảng 1, do biến chính sách chỉ biến thiên giữa cụm đoàn hệ – học vấn thay vì 728 cụmcego, hệ số phóng đại phương sai theo công thức Moulton có dạng với bên trong cụm và kích thước cụm trung bình quan sát; Việc bỏ qua tương quan chéo giữa các nước tiếp nhận cùng đoàn hệ làm sai số chuẩn báo cáo 0.084 bị đánh giá thấp gần một nửa so với mức 0.163 tại cấp độ ấn định điều trị ứng với . - Chệch suy giảm và nhiễu tiền điều trị làm vô hiệu hóa các kiểm định lan tỏa ngoại tác cấp doanh nghiệp và hộ gia đình: Tại tệp
0_5_3_ieb_analysis_sutva_reppack_final.dodòng 232 và dòng 251–252, biến cường độ đồng nghiệp đủ điều kiện rời bỏ doanh nghiệp bị lập trình sai ở cả tử số do lọc nhầmtreat_edu == 0lẫn mẫu số do cộng lặp tổng lao động doanh nghiệp qua dòng quan sát người Ý thành . Khi biến giải thích thực sự bị thay thế bởi biến đo lường sai cấu trúc gần như trực giao hoặc nghịch biến với tỷ trọng cử nhân thực tế trong cơ sở sản xuất, giới hạn xác suất của hệ số ngoại tác doanh nghiệp chịu chệch suy giảm nghiêm trọng về không:Do đó, ước lượng gần không trên Hình A.9a hoàn toàn không phải bằng chứng thực nghiệm xác nhận giả định không nhiễu chéo tại nơi làm việc, mà là hệ quả cơ học của lỗi mã hóa biến số. Tương tự, việc sửa đổi biến phụ thuộc cả trong giai đoạn tiền cải cách 2007–2010 tại dòng 112–128 của
0_5_3làm thay đổi độ dốc nền tiền điều trị , còn lỗi bỏ sót năm 2008 trong0_6_mz_quantify_sutva_violations_reppack_final.dodòng 150–157 làm chệch xuống tỷ trọng cặp đôi đồng học vấn đại học dùng để định cỡ cận dưới hiệu ứng. - Hảo ảnh thặng dư tài khóa do hạch toán lệch chuẩn đóng góp hưu trí định danh, chiết khấu sai chi phí vốn vay nợ công và bỏ qua hiệu ứng chèn lấn việc làm nội địa: Trong tệp
04_cost-benefit.dotừ dòng 78 đến dòng 93 và dòng 138 đến dòng 166, hàm giá trị hiện tại ngân sách ròng trên một đoàn hệ hồi hương với tỷ trọng cận biên và tỷ lệ tái xuất cư sau năm thứ năm được tính theo công thức:Phương trình tài khóa này mắc bốn sai lầm kinh tế học công cộng cốt yếu. Thứ nhất, tác giả sử dụng biến trả về
r(atrss)bao gồm cả thuế thu nhập cá nhân lẫn khoảng 9.75% đóng góp bảo hiểm hưu trí bắt buộc của người lao động nộp vào Viện Bảo hiểm Xã hội Quốc gia Ý. Đối với chi phí thất thu từ nhóm hạ biên , khoản đóng góp bảo hiểm xã hội không được miễn giảm theo Đạo luật 238/2010 nên tự triệt tiêu hoàn toàn khỏi phần chi phí ngân sách; Ngược lại, đối với phần thu từ người hồi hương cận biên và , mã lệnh lại cộng toàn bộ khoản đóng góp hưu trí này như một khoản thu thuế ròng vĩnh viễn của Kho bạc Nhà nước mà gán nghĩa vụ chi trả lương hưu sau tuổi 65 bằng không. Theo cải cách hưu trí Dini năm 1995 của Ý, toàn bộ người lao động sinh từ năm 1969 trở đi bắt buộc tham gia hệ thống tài khoản đóng góp xác định danh nghĩa, trong đó mỗi đồng đóng góp hưu trí đều được ghi nợ trực tiếp vào tài khoản cá nhân và tích lũy theo tốc độ tăng trưởng tổng sản phẩm quốc nội danh nghĩa để chi trả niên kim hưu trí công bằng định phí bảo hiểm sau tuổi 65, tức giá trị hiện tại ròng tài khóa của phần xấp xỉ bằng không. Thứ hai, việc chọn hệ số chiết khấubeta = 0.01ngay trong giai đoạn 2011–2013 khi Kho bạc Ý phải phát hành trái phiếu chính phủ kỳ hạn 10 năm với lợi suất từ 4.5% đến trên 5.5% để tài trợ cho khoản thâm hụt tức thời 181.31 triệu EUR ở năm đầu là phi thực tế về mặt định giá tài khóa liên thời gian, bởi toàn bộ chi phí phát sinh dồn vào 5 năm đầu trong khi phần thu kỳ vọng trải dài từ năm thứ 6 đến năm thứ 30. Thứ ba, mức lương gộp giả định tại Ý cho người hồi hương hạ biên là 57,600 EUR và cận biên là 69,120 EUR cao gấp đôi mức lương gộp trung bình 29,314 EUR và vượt xa cả mức trung bình phân vị thứ tư 44,736 EUR của chính lao động có bằng đại học tại Ý trong Bảng A.9. Thứ tư, mô hình giả định hiệu ứng chèn lấn lao động trong nước bằng không với . Kiểm định định lượng trực tiếp trên Stata 18 MP chứng minh: chỉ riêng việc tách bỏ khoản đóng góp hưu trí định danh để chỉ tính thuế thu nhậpr(atr)đã làm ngưỡng hòa vốn tăng vọt từ 0.2165 lên 0.3122 và xóa sổ 95.3% thặng dư từ 107.28 triệu EUR xuống còn 5.08 triệu EUR; Nếu kết hợp với lãi suất vay nợ chính phủ thực tế 4.5%, ngưỡng hòa vốn vọt lên 0.4932 tương ứng vượt xa ước lượng thực nghiệm 0.242, khiến ngân sách nhà nước Ý gánh chịu khoản lỗ ròng âm 74.29 triệu EUR trên mỗi đoàn hệ hồi hương, và lỗ vượt mức âm 115 triệu EUR nếu tính thêm 20% hiệu ứng thay thế vị trí việc làm lương cao trong nước. - Nội sinh do dịch chuyển cư trú thuế trên giấy tờ và ước lượng chệch độ co giãn cấu trúc dưới sự bất đối xứng giới tính: Khi biến hành chính quan sát được là tổng của dòng di cư vật lý thực chất và dòng hợp thức hóa cư trú thuế , hệ số độ co giãn tính toán trong
04_elasticities.dophóng đại độ co giãn di chuyển nguồn lực thực tế thêm thành phần độ co giãn khai báo thuế. Đồng thời, việc gộp chung nam và nữ dưới mức miễn trừ giả định tương ứng bỏ qua sự kiện thực nghiệm rằng nữ giới nhận cú hích thu nhập sau thuế lớn hơn nam giới với nhưng hệ số phản ứng lại nhỏ hơn nhiều khi , hàm ý độ co giãn riêng của nam đạt khoảng 1.098 trong khi của nữ chỉ đạt 0.657 trên toàn mẫu và tiệm cận không quanh ngưỡng 1969, làm sụp đổ giả định hàm cung di cư cá nhân đồng nhất theo giá sau thuế.
A.5. Khuyến nghị nâng cấp mô hình và hướng mở rộng công bố quốc tế
Nhằm khắc phục triệt để các khiếm khuyết định danh, đo lường và hạch toán tài khóa nêu trên, đồng thời phát triển chủ đề này thành các công trình nghiên cứu có sức nặng học thuật cao trên các tạp chí hàng đầu thuộc nhóm kinh tế học công cộng, kinh tế học lao động và kinh tế học phát triển như Journal of Public Economics, American Economic Journal: Economic Policy, Journal of Labor Economics hoặc Journal of Development Economics, nhóm nghiên cứu kế thừa cần triển khai sáu hướng nâng cấp phương pháp luận và mở rộng thực nghiệm cụ thể sau đây:
- Chuyển đổi sang thiết kế sai phân trong gián đoạn cục bộ quanh ngày sinh chính xác 01 tháng 01 năm 1969 kết hợp kiểm định độ nhạy xu hướng song song: Thay vì gộp các thế hệ cách nhau tới 35 năm tuổi đời vào một hồi quy tuyến tính toàn cục, nghiên cứu nâng cấp cần khai thác dữ liệu vi mô đăng ký dân cư và hồ sơ thuế có thông tin ngày hoặc tháng sinh chính xác xung quanh mốc 01/01/1969 để triển khai mô hình sai phân trong gián đoạn theo phương pháp luận của Grembi và cộng sự (2016). Bằng cách ước lượng đa thức bậc nhất cục bộ với trọng số hạt nhân tam giác và băng thông tối ưu sai số toàn phương trung bình ở hai phía ranh giới ngày sinh tại mốc ngày sinh 01/01/1969, đồng thời sử dụng nhóm lao động trung học phổ thông hoặc giai đoạn tiền cải cách 2006–2010 để khử mọi hiệu ứng mùa vụ tháng sinh hoặc quy tắc tuổi nhập học:
Thiết kế này cô lập hoàn toàn tác động nhân quả của ưu đãi thuế khỏi mọi cú sốc vòng đời và suy thoái nợ công vĩ mô vì các cá nhân sinh cuối năm 1968 và đầu năm 1969 bước vào năm 2011 ở cùng một độ tuổi 42 như nhau. Đối với chuỗi sự kiện theo năm, cần áp dụng khung suy diễn độ nhạy xu hướng song song của Rambachan & Roth (2023) để định lượng ngưỡng vi phạm xu hướng phi tuyến tối đa mà tại đó kết luận nhân quả vẫn còn hiệu lực.
- Áp dụng ước lượng hợp lý cực đại giả Poisson đa chiều với mẫu số tồn kho kiều dân biến thiên theo thời gian và suy diễn lấy mẫu lại cụm hoang dã: Để xử lý triệt để 31.85% số ô có giá trị đếm bằng không, phương sai thay đổi cực đoan của tỷ số mẫu số nhỏ và thiên lệch từ việc cố định tồn kho kiều dân năm 2010, mô hình hồi quy tuyến tính trên biến tỷ lệ
rrcần được thay thế bằng ước lượng hợp lý cực đại giả Poisson hấp thụ hiệu ứng cố định đa chiều theo Silva & Tenreyro (2006) và Correia và cộng sự (2020), sử dụng biến đếm gốcrmiglàm biến phụ thuộc và logarit tồn kho kiều dân đầu kỳ biến thiên theo thời gian trích xuất từ sổ bộ lãnh sự hoặc thống kê dân số thường niên của các nước tiếp nhận làm biến tiếp xúc với hệ số cố định bằng một. Về mặt suy diễn thống kê, do chính sách chỉ ấn định trên một số ít cụm đoàn hệ nhân học vấn, sai số chuẩn tiệm cận thông thường phải được thay thế bằng quy trình lấy mẫu lại cụm hoang dã theo trọng số Rademacher hoặc Webb sáu điểm của Cameron và cộng sự (2008) kết hợp suy diễn ngẫu nhiên hóa hoán vị ngưỡng năm sinh giả dược để kiểm soát chính xác kích thước kiểm định ở mức ý nghĩa 5%. - Tái cấu trúc toàn diện quy trình xử lý dữ liệu hành chính Đức, định danh chọn lựa kỹ năng tiền điều trị và mô hình hóa quyết định di cư hộ gia đình kép: Trước hết cần sửa toàn bộ các lỗi lập trình trong
replication_package_IEB, bao gồm: khôi phụcvce(cluster persnr)và đầy đủ hiệu ứng cố định tương tác ba chiều trong0_5_1_ieb_analysis_hetero_reppack_final.do; Sửa điều kiệntreat_edu == 1và phép lấy giá trị duy nhất cấp cơ sở cho quy mô doanh nghiệpaz_gestrong0_5_3_ieb_analysis_sutva_reppack_final.do; Bổ sung năm 2008 vào điều kiện lọc của0_6_mz_quantify_sutva_violations_reppack_final.do; Và thay định nghĩa rời đi cắt cụt tại năm 2017 bằng biến chỉ báo rời khỏi Đức tối thiểu hai hoặc ba năm liên tiếp với cửa sổ quan sát cố định nhằm loại bỏ hoàn toàn thiên lệch cắt cụt phải. Để kiểm định chính xác giả thuyết chọn lựa tích cực hay tiêu cực theo kỹ năng mà không vướng thiên lệch điều kiện hóa hậu xử lý, cần ước lượng mô hình hiệu ứng cố định người lao động và doanh nghiệp trên dữ liệu Đức thuần túy trước cải cách giai đoạn 2002–2010 để trích xuất thành phần năng lực cố định cá nhân và phân vị tiền lương tiền định trước năm 2010. Đồng thời, cần khai thác chính sự chênh lệch mức miễn thuế 80% cho nữ so với 70% cho nam trong một mô hình lựa chọn di cư tập thể của hộ gia đình hai người làm việc nhằm lượng hóa chi phí hy sinh sự nghiệp của người phối ngẫu đi kèm và giải thích thấu đáo nghịch lý phản ứng giới tính. - Xây dựng mô hình lựa chọn rời rạc động kết hợp phân tích sống sót tái xuất cư tại thời điểm hết hạn ưu đãi thuế: Một câu hỏi sống còn quyết định thành bại tài khóa nhưng bị bài báo gốc giải quyết bằng giả định tĩnh là tỷ lệ người hồi hương cận biên lập tức rời bỏ nước Ý ngay khi kỳ miễn thuế năm năm chấm dứt vào cuối năm 2015 hoặc cuối năm 2017 trước khi chuyển tiếp sang Nghị định số 147 năm 2015. Bằng cách ghép nối hồ sơ khai thuế thu nhập cá nhân và bảo hiểm xã hội Ý theo dõi dọc từng cá nhân hưởng ưu đãi Đạo luật 238/2010 qua cột mốc năm thứ sáu khi thuế suất hiệu dụng tăng đột ngột trở lại mức thông thường, nghiên cứu mở rộng có thể ước lượng mô hình tỷ suất nguy cơ tái xuất cư theo thời gian lưu trú và ước lượng cấu trúc mô hình lựa chọn vị trí động theo Adda và cộng sự (2022), cho phép tách bạch chi phí cố định hồi hương, tốc độ tích lũy vốn nhân lực chuyên biệt theo quốc gia và độ co giãn lưu trú dài hạn sau khi hết thời gian miễn thuế.
- Tích hợp cân bằng tổng thể thị trường lao động nội địa và khung Giá trị biên của quỹ công có điều chỉnh nghĩa vụ hưu trí định danh: Để đánh giá phúc lợi công cộng chuẩn xác theo tiêu chuẩn tài chính công hiện đại của Hendren & Sprung-Keyser (2020) và Chodorow-Reich (2019), hạch toán ngân sách cần được nâng cấp toàn diện: loại bỏ hoàn toàn phần đóng góp hưu trí tài khoản định danh khỏi nguồn thu ròng của Kho bạc hoặc khấu trừ đúng giá trị hiện tại định phí của nghĩa vụ chi trả lương hưu sau tuổi 65; Chiết khấu dòng ngân sách bằng cấu trúc kỳ hạn lợi suất trái phiếu chính phủ thực tế của quốc gia phát hành nợ; Bổ sung thuế giá trị gia tăng tiêu dùng nội địa của người hồi hương; Và đặc biệt là ghép dữ liệu doanh nghiệp – người lao động của Viện Bảo hiểm Xã hội Quốc gia Ý để ước lượng trực tiếp hệ số lan tỏa năng suất nội bộ doanh nghiệp so với hệ số chèn lấn tuyển dụng lao động đại học trong nước. Từ đó, nghiên cứu tính toán chỉ số Giá trị biên của quỹ công:
Trong đó:
- : mức sẵn lòng chi trả của nhóm lao động hồi hương hạ biên và nhóm cận biên;
- : thặng dư năng suất lan tỏa tại các doanh nghiệp nội địa;
- : chi phí ưu đãi thuế trực tiếp chuyển giao cho nhóm hạ biên;
- : thu thuế thu nhập ròng cận biên sau khi khử nghĩa vụ chi trả hưu trí tương lai;
- : tổn thất thu ngân sách do hiệu ứng chèn lấn lao động trong nước.
Cách tiếp cận này cho phép so sánh trực tiếp hiệu quả phân bổ nguồn lực của ưu đãi thuế hồi hương với các chính sách đầu tư trực tiếp vào đại học, trợ cấp nghiên cứu phát triển hoặc giảm thuế đóng góp bảo hiểm xã hội của người sử dụng lao động đối với nhân sự trẻ trong nước.
- Mở rộng nghiên cứu so sánh quốc tế và hàm ý thiết kế chính sách thuế thu hút trí thức kiều bào cho các nền kinh tế đang phát triển và Việt Nam: Những bài học định danh và thất bại thiết kế từ chương trình Controesodo của Ý mang giá trị tham chiếu chính sách đặc biệt sâu sắc cho các nền kinh tế mới nổi đang đẩy mạnh thu hút chuyên gia kiều bào trong các ngành công nghệ chiến lược như bán dẫn, trí tuệ nhân tạo, công nghệ sinh học và tài chính định lượng, tiêu biểu là Việt Nam trong tiến trình hoàn thiện cơ chế ưu đãi thuế thu nhập cá nhân cho nhân lực công nghệ cao và chuyên gia người Việt Nam ở nước ngoài. Một chương trình nghiên cứu mở rộng giàu tiềm năng công bố trên Journal of Development Economics hoặc Journal of Public Economics có thể so sánh thiết kế thể chế giữa mô hình miễn giảm thuế diện rộng dựa trên ranh giới năm sinh hành chính của Nam Âu với mô hình ưu đãi gắn chặt vào vị trí nghiên cứu – phát triển và chuyển giao tri thức tại doanh nghiệp tiếp nhận. Phân tích thực nghiệm từ bài báo gốc chỉ ra ba nguyên tắc thiết kế cốt tử cho Việt Nam và các nước đang phát triển: thứ nhất, tuyệt đối tránh ấn định ngưỡng năm sinh hoặc độ tuổi cứng nhắc vì không tạo ra gián đoạn hành vi thực chất quanh ngưỡng mà chỉ làm phát sinh bất công bằng ngang và thất thu lớn cho nhóm lao động trẻ vốn dĩ sẽ hồi hương theo chu kỳ đào tạo; Thứ hai, thiết lập quy tắc kiểm định hiện diện vật lý thực chất và hợp đồng tạo giá trị gia tăng nghiên cứu nội địa tối thiểu để ngăn chặn hành vi hợp thức hóa cư trú thuế trên giấy tờ; Thứ ba, gắn ưu đãi thuế thu nhập cá nhân của chuyên gia hồi hương với chỉ tiêu đào tạo đồng nghiệp trong nước và lan tỏa năng suất cấp cơ sở nghiên cứu nhằm tối đa hóa ngoại tác tri thức dương thay vì trợ cấp cho phần thu nhập hạ biên và gây thất thoát quỹ công dài hạn.
italy_tax_incentives_return_migration_panelpanel_typepanel_blockcell_idyearyobeducsexorigcod_countrycod_areaiso3countryMở khóa dữ liệu & mã lệnh tái lập
Sau khi theo dõi phần phân tích định lượng và bình duyệt học thuật phía trên, mời bạn đăng nhập nếu đã có gói thành viên hoặc tham gia cộng đồng nghiên cứu EcoLab để trực tiếp kiểm chứng từng hệ số ước lượng trên máy cá nhân.
Khớp chính xác tên biến, đặc tả sai số chuẩn vững và ma trận kiểm định chẩn đoán của bài nghiên cứu.
Sẵn sàng nạp trực tiếp vào môi trường thống kê cá nhân để đối chiếu độc lập từng bảng kết quả.
Đóng gói đồng bộ bản thảo chuẩn công bố tạp chí DOCX & PDF, tệp dữ liệu CSV, ba kịch bản ước lượng R · Stata · Python và hướng dẫn thực thi.
Mỗi liên kết tải xuống được cấp chữ ký bảo mật riêng cho tài khoản thành viên và tự động làm mới mượt mà ngay trên trang đọc.